 DriveHub
Průvodce zemí · Spojené státy americké · 9 min
Náhrada za míle v S corporation: jak si vlastník nechá proplatit auto
Vlastníte S corporation a jezdíte pro ni. Můžete si od ní nechat proplácet míle bez daně jako kterýkoli zaměstnanec. Jenže šek podepisujete i proplácíte vy sami a IRS zachází s vlastníkem jinak. Nad 10 % po vás může chtít knihu jízd; nad 2 % se u benefitů počítáte jako společník; od 1 % je paušální pravidlo pro dojíždění zavřené.

Stručná odpověď
- Vlastní auto s náhradou za míli: accountable plan funguje pro vás stejně jako pro kteréhokoli zaměstnance. Vykážete míle, vrátíte, co jste nevyčerpali, a platby nejsou mzdou.
- Sazba: pro rok 2026 72,5 centu za míli do 30. června a 76 centů od 1. července. Částka nad sazbou je mzda.
- Háček pro vlastníka: vlastníte-li víc než 10 %, jste se zaměstnavatelem „spojená osoba“ (related). I když jste se korporaci už vyúčtovali, platí pro vás, že "must be able to prove your expenses to the IRS".
- Písemný plán: dobrý doklad, ale předpis ho nevyžaduje.
- Paušální příspěvek na auto, který si vyplácíte: bez vyúčtování je to mzda.
- Místo toho auto korporace: služební míle, které zaznamenáte, zůstávají bez daně. Soukromé používání je mzdou ve vašem W-2 a paušální pravidlo pro dojíždění za 1,50 $ je zavřené každému, kdo vlastní 1 % a víc.
Tak či onak o penězích rozhodují míle, které doložíte. Kniha jízd je pořád stejná.
Může si vlastník S corporation proplácet míle?
Ano. Pokud pro svou S corporation pracujete, jste slovy IRS shareholder-employee. Náhrada za vlastní auto se řídí stejnými pravidly jako u kteréhokoli zaměstnance: IRC § 62(c) a 26 CFR § 1.62-2. Publication 463, kapitola 6, uvádí tři požadavky:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Splníte-li je, platby "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
U auta jde záznam plátci: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). U příspěvku za míli se částka považuje za doloženou do výše sazby IRS. Stále však dokládáte "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Jako vlastník jste zaměstnanec, který vykazuje, i zaměstnavatel, který kontroluje. Lhůty, 60 a 120 dní metody pevného data, i pravidla pro sazbu jsou stejné jako pro kohokoli. Popisuje je článek vlastní auto k práci v USA.
Vlastníte víc než 10 %? IRS může knihu jízd chtít i tak
Tohle pravidlo platí pro vlastníky, a ne pro zaměstnance. Publication 463, kapitola 6, uvádí jako podmínku, aby příspěvek doložil částku: "You aren't related to your employer."
Spojenou osobou je i tento případ: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Počítá se i nepřímé vlastnictví: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Důsledek: takový zaměstnanec "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Vyúčtování vlastní korporaci to tedy nekončí. Kniha jízd, kterou dáte firmě, je kniha jízd, kterou může chtít IRS. Rev. Proc. 2019-46, která stanoví pravidla pro příspěvek za míle, neobsahuje žádné pravidlo, jež by spojenou osobu z příspěvku vylučovalo. Mění se povinnost míle doložit.
Musí být plán písemný?
Předpis to neříká. Požadavky 26 CFR § 1.62-2 jsou tři výše uvedené: souvislost s podnikáním, doložení a vrácení přebytku. Ani Publication 15 a Publication 463 žádný požadavek písemné formy nepřidávají.
Písemný plán je přesto dobrým dokladem, že ujednání existuje, i toho, co vyžaduje.
Paušální příspěvek na auto, který si vyplácíte, je mzda
Pevná měsíční částka bez výkazu mil není accountable plan. IRC § 62(c): ujednání "in no event" není ujednáním o náhradě, pokud "does not require the employee to substantiate the expenses", na které se vztahuje.
Pak "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Takové částky "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
U vlastníka S corporation stojí vedle toho druhé pravidlo. IRS na své stránce o odměňování v S corporation: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Příspěvek na auto vyplácený bez doložení není náhrada. Je to mzda a patří do vašeho W-2.
Další dvě omezení z obecných pravidel:
- Nad sazbou IRS je mzdou část přesahující "the business standard mileage rate multiplied by the number of substantiated business miles" (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Dojíždění není služební. Publication 463: jízda "between your home and your main or regular place of work" je soukromý výdaj na dojíždění. Publication 463 považuje náhradu neodečitatelného výdaje za vyplacenou v rámci nonaccountable plan. Při společném čtení obou pravidel je platba za míli na dojíždění mzdou. Výjimky popisuje článek dojíždění do práce v USA.
Příklad výpočtu: vlastní auto proplacené sazbou IRS
V roce 2026 najezdíte vlastním autem pro svou S corporation 8 000 služebních mil: 4 000 před 1. červencem a 4 000 po něm. Každou jízdu korporaci vykážete a ta platí přesně sazbu IRS.
| Leden–červen (72,5 ¢) | Červenec–prosinec (76 ¢) | |
|---|---|---|
| Služební míle | 4 000 | 4 000 |
| Proplaceno | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
Za rok: 5 940 $, nic z toho mzda, protože nic nepřesahuje sazbu. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Kdybyste si místo toho brali paušálních 500 $ měsíčně bez výkazu, celých 6 000 $ by byla mzda.
Má moje S corporation vlastnit moje auto?
To je druhý způsob: auto vlastní nebo si ho pronajímá korporace a vy s ním jezdíte. Pravidla se pak mění z náhrady na zaměstnanecký benefit.
Pravidlo 2% akcionáře. IRC § 1372(a): pro zaměstnanecké benefity "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." 2% akcionář vlastní, přímo nebo přičtením, "more than 2 percent of the outstanding stock" v kterýkoli den roku.
Služební míle zůstávají bez daně i tak. Tabulka 2-1 v Publication 15-B označuje benefity, které se na 2% akcionáře nevztahují. Working condition benefits takové označení nemají. A pro toto vynětí se společník počítá jako zaměstnanec: "A partner who performs services for a partnership." Mezi příklady working condition benefits uvádí "an employee's use of a company car for business".
Ale jen na základě záznamů. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." A Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Bez knihy jízd je každá míle soukromá.
Soukromý podíl je mzda. Pokyny k formuláři 1120-S, řádek 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Pravidla pro ocenění se vás týkají: zdaňovaná osoba "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Jak se soukromé používání oceňuje, když firmu vlastníte
Publication 15-B dává zaměstnavateli pravidlo tržní hodnoty a tři zvláštní pravidla, podrobně popsaná v článku soukromé používání služebního auta v USA. Jako vlastník máte jedno z těch tří zavřené.
Žádné pravidlo pro dojíždění za 1,50 $. Control employee zahrnuje toho, "who owns a 1% or more equity, capital, or profits interest in your business". U auta pravidlo pro dojíždění vyžaduje, aby řidič "isn't a control employee". Ze stejného důvodu je vlastníkovi zavřená i písemná směrnice povolující jen dojíždění podle § 1.274-6T(a)(3).
Zbývají tři:
- Cents-per-mile: standardní sazba za míli krát vaše soukromé míle. Auto se musí v podnikání pravidelně používat (bezpečným pravidlem je aspoň 50 % jeho ročních mil) nebo splnit test 10 000 mil.
- Annual lease value: tabulková hodnota podle hodnoty auta krát "the percentage of personal miles out of total miles driven". Nad 59 999 $ je to (0,25 × hodnota) + 500 $.
- Tržní hodnota: kolik by vás stál pronájem podobného auta za podobných podmínek ve vaší oblasti.
U cents-per-mile smí auto poprvé poskytnuté v roce 2026 mít hodnotu nejvýš 61 700 $. Pro rok 2026 zveřejnila Publication 15-B pro toto pravidlo 72,5 centu; žádný text IRS neříká, že se na něj vztahuje červencových 76 centů. U lease value rule se palivo, které korporace poskytne, oceňuje navíc, tržní hodnotou nebo 5,5 centu za míli.
Příklad výpočtu. Autem korporace najezdíte v roce 2026 20 000 mil, z toho 15 000 služebních, tedy 5 000 soukromých (25 %).
| Auto v hodnotě 45 000 $ – cents-per-mile | Auto v hodnotě 64 000 $ – annual lease value | |
|---|---|---|
| Pravidlo k dispozici? | Ano: 75 % služebního používání, hodnota pod 61 700 $ | Cents-per-mile zavřené: hodnota nad 61 700 $ |
| Hodnota soukromého používání | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Obě čísla jsou mzdou v poli 1 vašeho W-2. Ztratíte-li knihu jízd, je soukromé celé používání; zda ještě může pomoci pozdní kniha jízd, popisuje článek rekonstrukce knihy jízd. Hodnoty aut jsou tu vymyšlené kvůli výpočtu; pravidla jsou z Publication 15-B.
Ještě jeden rozdíl. Jako řidič auta, které poskytuje korporace, "You can't use the standard mileage rate" sami (Publication 463). Sazba se stává měřítkem korporace pro vaše soukromé používání, ne částkou, kterou dostáváte.
Vaše auto s náhradou, nebo auto korporace
| Vaše auto, náhrada za míli | Auto S corporation | |
|---|---|---|
| K čemu je kniha jízd | Dokládá míle pro náhradu | Drží služební používání mimo vaši mzdu |
| Služební míle | Proplácejí se bez daně do výše sazby IRS | Vyjmuté jako working condition benefit |
| Soukromé míle | Platba za ně je mzda | Ocení se a přičtou k mzdě ve W-2 |
| Dojíždění | Platba za ně je mzda | Soukromé; pravidlo 1,50 $ je pro vás zavřené |
| Bez knihy jízd | Platby se stanou mzdou | Veškeré používání je soukromé |
| Může se vás IRS ptát | Ano, vlastníte-li víc než 10 % | Ano: vynětí stojí na vašich záznamech |
Co vyjde levněji, závisí na autě, vašich mílích a vaší mzdě. To srovnání patří k daňovému poradci, s vašimi čísly. Pokud podnikáte bez korporace jako OSVČ, je volba jiná: viz standardní sazba za míli, nebo skutečné výdaje.
Co musí kniha jízd ukazovat v obou případech
U každé jízdy žádá Publication 463 datum, cíl, služební míle a služební účel. U auta korporace žádá Publication 463 za rok navíc "the total miles for the year" – číslo, které auto rozdělí na služební a soukromé.
Nemusí být zapsáno týž den. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required" a týdenní kniha jízd se počítá jako vedená v době jízdy nebo krátce po ní. Podrobnosti najdete v článku co IRS myslí „adequate records“.
Jak to DriveHub usnadňuje
Pro vlastníka S corporation stojí všechno výše na mílích, které doložíte korporaci i IRS.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, začátek a konec a vzdálenost. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole. U jízdy mezi domovem a kanceláří odpovězte Dojíždění; počítá se k vašim soukromým mílím. Služební účel doplňte vlastními slovy.
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy, objeví se na kartě Jízdy Zmeškané jízdy a Obnovit trasu zrekonstruuje.
Zda je auto vaše, nebo korporace, se nastavuje u auta, vedle sazby, kterou to mění. U vlastního auta se každá jízda ocení sazbou IRS platnou v den jízdy: 72,5 centu před 1. červencem 2026, od té doby 76 centů.
Přehledy ukazují služební a soukromé míle po dnech, týdnech, měsících, čtvrtletích nebo letech, pro jedno vozidlo nebo všechna. U vlastního auta je částka, kterou ukazují při sazbě IRS, vaše žádost o náhradu.
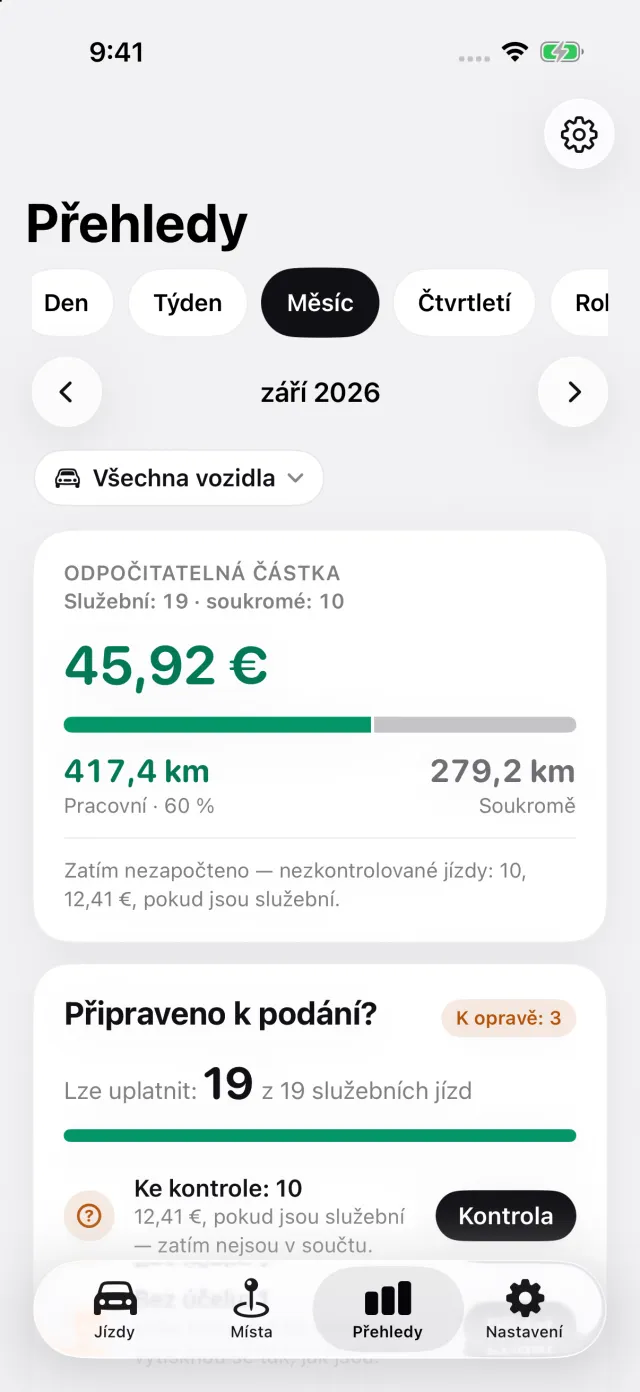
U auta korporace jsou soukromé míle v témže přehledu podílem, který vaše korporace oceňuje. Výkaz za toto jedno auto také uvádí počáteční a konečný stav tachometru za daňový rok, které zadáte. S DriveHub Pro se výkaz exportuje jako PDF, Excel nebo CSV.
Kde DriveHub končí: nezpracovává mzdy, neschvaluje vaši žádost a nevyplňuje W-2. Neoceňuje soukromé používání auta korporace a nevybírá pravidlo pro ocenění.
DriveHub je v App Storu pro iPhone. Pravidla Spojených států jsou na stránce o USA a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají Internal Revenue Code, jeho prováděcí předpisy, IRS Publications 15, 15-B a 463, Rev. Proc. 2019-46, pokyny k formuláři 1120-S a stránka IRS o odměňování v S corporation, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.