 DriveHub
Länderratgeber · Vereinigte Staaten · 9 Min.
Meilenerstattung in der S corp: Wie sich ein Eigentümer das Auto erstattet
Ihnen gehört eine S corporation, und Sie fahren für sie. Sie können sich die Meilen von ihr steuerfrei erstatten lassen, wie jeder Arbeitnehmer. Aber Sie unterschreiben den Scheck und lösen ihn ein, und der IRS behandelt einen Eigentümer anders. Über 10 % kann er das Fahrtenbuch von Ihnen verlangen; über 2 % gelten Sie bei Sachbezügen als Partner; ab 1 % ist die pauschale commuting rule versperrt.

Die kurze Antwort
- Ihr eigenes Auto, pro Meile erstattet: Ein accountable plan funktioniert für Sie wie für jeden Arbeitnehmer. Melden Sie die Meilen, geben Sie zurück, was Sie nicht verbraucht haben, und die Zahlungen sind kein Arbeitslohn.
- Der Satz: für 2026 72,5 Cent pro Meile bis zum 30. Juni und 76 Cent ab dem 1. Juli. Was darüber liegt, ist Arbeitslohn.
- Der Haken für Eigentümer: Besitzen Sie mehr als 10 %, sind Sie mit Ihrem Arbeitgeber „verbunden“. Sie "must be able to prove your expenses to the IRS", auch nachdem Sie gegenüber der Corporation abgerechnet haben.
- Ein schriftlicher Plan: ein guter Beleg, aber die Regulation verlangt keinen.
- Eine pauschale Autozulage, die Sie sich selbst zahlen: Ohne Abrechnung darüber ist sie Lohn.
- Stattdessen das Auto der Corporation: Die geschäftlichen Meilen, die Sie aufzeichnen, bleiben steuerfrei. Die private Nutzung ist Arbeitslohn auf Ihrem W-2, und die pauschale commuting rule von 1,50 $ ist für jeden versperrt, der 1 % oder mehr besitzt.
So oder so entscheiden die Meilen, die Sie belegen können, über das Geld. Das Fahrtenbuch ist dasselbe.
Kann sich der Eigentümer einer S corp Meilen erstatten?
Ja. Arbeiten Sie für Ihre S corporation, sind Sie in den Worten des IRS ein shareholder-employee. Eine Erstattung für Ihr eigenes Auto folgt denselben Regeln wie für jeden Arbeitnehmer: IRC § 62(c) und 26 CFR § 1.62-2. Publication 463, Kapitel 6, nennt die drei Anforderungen:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Sind sie erfüllt, gilt für die Zahlungen, dass sie "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Bei einem Auto geht der Nachweis an den Zahlenden: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Bei einer Pauschale pro Meile gilt der Betrag bis zum IRS-Satz als nachgewiesen. Zeigen müssen Sie trotzdem "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Als Eigentümer sind Sie der Arbeitnehmer, der meldet, und der Arbeitgeber, der prüft. Die Fristen, die 60 und 120 Tage der fixed date method und die Regeln zum Satz sind dieselben wie für alle. Sie stehen unter das eigene Auto für die Arbeit in den USA.
Mehr als 10 %? Der IRS kann trotzdem das Fahrtenbuch verlangen
Das ist die Regel, die für Eigentümer gilt und nicht für Angestellte. Publication 463, Kapitel 6, nennt als Bedingung dafür, dass die Pauschale den Betrag nachweist: "You aren't related to your employer."
Verbunden umfasst diesen Fall: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Mittelbarer Besitz zählt ebenfalls: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Die Folge: Ein solcher Arbeitnehmer "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Die Abrechnung gegenüber Ihrer eigenen Corporation beendet die Sache also nicht. Das Fahrtenbuch, das Sie der Firma übergeben, ist das Fahrtenbuch, das der IRS verlangen kann. Rev. Proc. 2019-46, die die Regeln für Meilenpauschalen festlegt, enthält keine Regel, die einen verbundenen Arbeitnehmer von der Pauschale ausschließt. Was sich ändert, ist die Pflicht, die Meilen nachzuweisen.
Muss der Plan schriftlich sein?
Die Regulation sagt das nicht. Die Anforderungen von 26 CFR § 1.62-2 sind die drei oben: geschäftlicher Zusammenhang, Nachweis und Rückgabe des Überschusses. Auch Publication 15 und Publication 463 fügen keine Schriftform hinzu.
Ein schriftlicher Plan ist trotzdem ein guter Beleg dafür, dass eine Vereinbarung besteht und was sie verlangt.
Eine pauschale Autozulage, die Sie sich selbst zahlen, ist Lohn
Ein fester Monatsbetrag ohne Meilenmeldung ist kein accountable plan. IRC § 62(c): Eine Vereinbarung ist "in no event" eine Erstattungsvereinbarung, wenn sie "does not require the employee to substantiate the expenses", die sie abdeckt.
Dann "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Solche Beträge "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Für den Eigentümer einer S corporation steht daneben eine zweite Regel. Der IRS auf seiner Seite zur Vergütung in S corporations: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Eine ohne Nachweis gezahlte Autozulage ist keine Erstattung. Sie ist Lohn und gehört auf Ihr W-2.
Zwei weitere Grenzen aus den allgemeinen Regeln:
- Über dem IRS-Satz ist der Teil über "the business standard mileage rate multiplied by the number of substantiated business miles" Arbeitslohn (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Der Arbeitsweg ist nicht geschäftlich. Publication 463: Die Fahrt "between your home and your main or regular place of work" ist eine private Ausgabe für den Arbeitsweg. Publication 463 behandelt die Erstattung einer nicht abziehbaren Ausgabe als unter einem nonaccountable plan gezahlt. Beide Regeln zusammen gelesen: Eine Zahlung pro Meile für den Arbeitsweg ist Arbeitslohn. Die Ausnahmen stehen unter Pendelmeilen in den USA.
Rechenbeispiel: das eigene Auto, erstattet zum IRS-Satz
2026 fahren Sie mit Ihrem eigenen Auto 8 000 geschäftliche Meilen für Ihre S corporation: 4 000 vor dem 1. Juli und 4 000 danach. Sie melden der Corporation jede Fahrt, und sie zahlt genau den IRS-Satz.
| Jan.–Juni (72,5 ¢) | Juli–Dez. (76 ¢) | |
|---|---|---|
| Geschäftliche Meilen | 4 000 | 4 000 |
| Erstattet | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
Für das Jahr: 5 940 $, nichts davon Arbeitslohn, weil nichts über dem Satz liegt. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Hätten Sie stattdessen pauschal 500 $ im Monat genommen, ohne Meldung, wären die ganzen 6 000 $ Arbeitslohn.
Sollte meine S corp mein Auto besitzen?
Das ist der andere Weg: Die Corporation besitzt oder least das Auto, und Sie fahren es. Dann wechseln die Regeln von der Erstattung zum Sachbezug.
Die 2-%-Regel für Anteilseigner. IRC § 1372(a): Für Sachbezüge an Arbeitnehmer "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." Ein 2-percent shareholder besitzt, direkt oder durch Zurechnung, an irgendeinem Tag des Jahres "more than 2 percent of the outstanding stock".
Die geschäftlichen Meilen bleiben trotzdem steuerfrei. Table 2-1 in Publication 15-B kennzeichnet die Sachbezüge, die für 2 %-Anteilseigner nicht gelten. Working condition benefits tragen keine solche Kennzeichnung. Und für diese Ausnahme zählt ein Partner als Arbeitnehmer: "A partner who performs services for a partnership." Zu ihren Beispielen für working condition benefits gehört "an employee's use of a company car for business".
Aber nur mit Aufzeichnungen. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Und Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Ohne Fahrtenbuch ist jede Meile privat.
Der private Anteil ist Arbeitslohn. Die Anleitung zu Form 1120-S, Zeile 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Die Bewertungsregeln erreichen Sie: Die besteuerte Person "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Wie die private Nutzung bewertet wird, wenn Ihnen die Firma gehört
Publication 15-B gibt dem Arbeitgeber die Marktwertregel und drei Sonderregeln, vollständig dargestellt unter private Nutzung eines Firmenwagens in den USA. Als Eigentümer ist Ihnen eine der drei versperrt.
Keine commuting rule zu 1,50 $. Ein control employee ist unter anderem jemand, "who owns a 1% or more equity, capital, or profits interest in your business". Bei einem Auto verlangt die commuting rule, dass der Fahrer "isn't a control employee". Aus demselben Grund ist einem Eigentümer die schriftliche Regelung nur für den Arbeitsweg nach § 1.274-6T(a)(3) versperrt.
Bleiben drei:
- Cents-per-mile: die standard mileage rate mal Ihre privaten Meilen. Das Auto muss regelmäßig im Betrieb genutzt werden (mindestens 50 % seiner jährlichen Meilen ist ein sicherer Hafen) oder einen Test über 10 000 Meilen bestehen.
- Annual lease value: ein Tabellenwert nach dem Wert des Autos, mal "the percentage of personal miles out of total miles driven". Über 59 999 $ ist er (0,25 × Wert) + 500 $.
- Marktwert: was es Sie kosten würde, ein vergleichbares Auto zu vergleichbaren Bedingungen in Ihrer Gegend zu leasen.
Für cents-per-mile darf ein Auto, das 2026 erstmals zur Verfügung gestellt wird, höchstens 61 700 $ wert sein. Für 2026 hat Publication 15-B für diese Regel 72,5 Cent veröffentlicht; kein Text des IRS sagt, dass die 76 Cent vom Juli dafür gelten. Bei der lease value rule wird Kraftstoff, den die Corporation stellt, zusätzlich bewertet, zum Marktwert oder mit 5,5 Cent pro Meile.
Rechenbeispiel. Sie fahren 2026 mit dem Auto der Corporation 20 000 Meilen, davon 15 000 geschäftlich, also 5 000 privat (25 %).
| Auto im Wert von 45 000 $ — cents-per-mile | Auto im Wert von 64 000 $ — annual lease value | |
|---|---|---|
| Regel verfügbar? | Ja: 75 % geschäftliche Nutzung, Wert unter 61 700 $ | Cents-per-mile versperrt: Wert über 61 700 $ |
| Wert der privaten Nutzung | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Beide Beträge sind Arbeitslohn in box 1 Ihres W-2. Verlieren Sie das Fahrtenbuch, ist die ganze Nutzung privat; ob ein nachträgliches Fahrtenbuch noch helfen kann, steht unter ein Fahrtenbuch nachträglich rekonstruieren. Die Werte der Autos sind hier für die Rechnung erfunden; die Regeln sind die von Publication 15-B.
Noch ein Unterschied. Als Fahrer eines Autos, das die Corporation stellt, gilt für Sie selbst: "You can't use the standard mileage rate" (Publication 463). Der Satz wird zum Maßstab der Corporation für Ihre private Nutzung, nicht zu einem Betrag, der an Sie gezahlt wird.
Ihr Auto mit Erstattung oder das Auto der Corporation
| Ihr Auto, pro Meile erstattet | Das Auto der S corporation | |
|---|---|---|
| Was das Fahrtenbuch leistet | Belegt die Meilen für die Erstattung | Hält die geschäftliche Nutzung aus Ihrem Arbeitslohn heraus |
| Geschäftliche Meilen | Steuerfrei gezahlt bis zum IRS-Satz | Ausgenommen als working condition benefit |
| Private Meilen | Eine Zahlung dafür ist Arbeitslohn | Bewertet und Ihrem W-2-Arbeitslohn zugeschlagen |
| Arbeitsweg | Eine Zahlung dafür ist Arbeitslohn | Privat; die 1,50-$-Regel ist Ihnen versperrt |
| Kein Fahrtenbuch | Zahlungen werden Arbeitslohn | Die ganze Nutzung ist privat |
| Kann der IRS Sie fragen? | Ja, wenn Sie mehr als 10 % besitzen | Ja: Die Ausnahme beruht auf Ihren Aufzeichnungen |
Was weniger kostet, hängt vom Auto, Ihren Meilen und Ihrem Gehalt ab. Diesen Vergleich macht Ihr tax preparer, mit Ihren Zahlen. Sind Sie selbständig ohne Corporation, stellt sich eine andere Wahl: siehe standard mileage rate oder tatsächliche Kosten.
Was das Fahrtenbuch in beiden Fällen zeigen muss
Pro Fahrt verlangt Publication 463 das Datum, das Ziel, die geschäftlichen Meilen und den geschäftlichen Zweck. Für das Auto der Corporation verlangt Publication 463 außerdem pro Jahr "the total miles for the year" — die Zahl, die das Auto in geschäftlich und privat aufteilt.
Es muss nicht am selben Tag geschrieben werden. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", und ein wöchentlich geführtes Fahrtenbuch gilt als zeitnah erstellt. Die Einzelheiten stehen unter was der IRS mit adequate records meint.
Wie DriveHub das leichter macht
Für den Eigentümer einer S corporation beruht alles oben auf Meilen, die Sie der Corporation und dem IRS gleichermaßen zeigen können.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es hält das Datum, Start und Ende sowie die Strecke fest. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest. Antworten Sie Arbeitsweg für eine Fahrt zwischen Wohnung und Büro; sie zählt zu Ihren privaten Meilen. Ergänzen Sie den geschäftlichen Zweck in Ihren eigenen Worten.
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten Verpasste Fahrten, und Wiederherstellen rekonstruiert die Route.
Ob das Auto Ihnen oder der Corporation gehört, wird am Auto eingestellt, neben dem Satz, den es verändert. Bei Ihrem eigenen Auto wird jede Fahrt mit dem IRS-Satz bewertet, der an ihrem Datum galt: 72,5 Cent vor dem 1. Juli 2026, 76 Cent ab dann.
Berichte zeigt geschäftliche und private Meilen nach Tag, Woche, Monat, Quartal oder Jahr, für ein Fahrzeug oder alle. Bei Ihrem eigenen Auto ist der Betrag, den er zum IRS-Satz zeigt, der Erstattungsantrag.
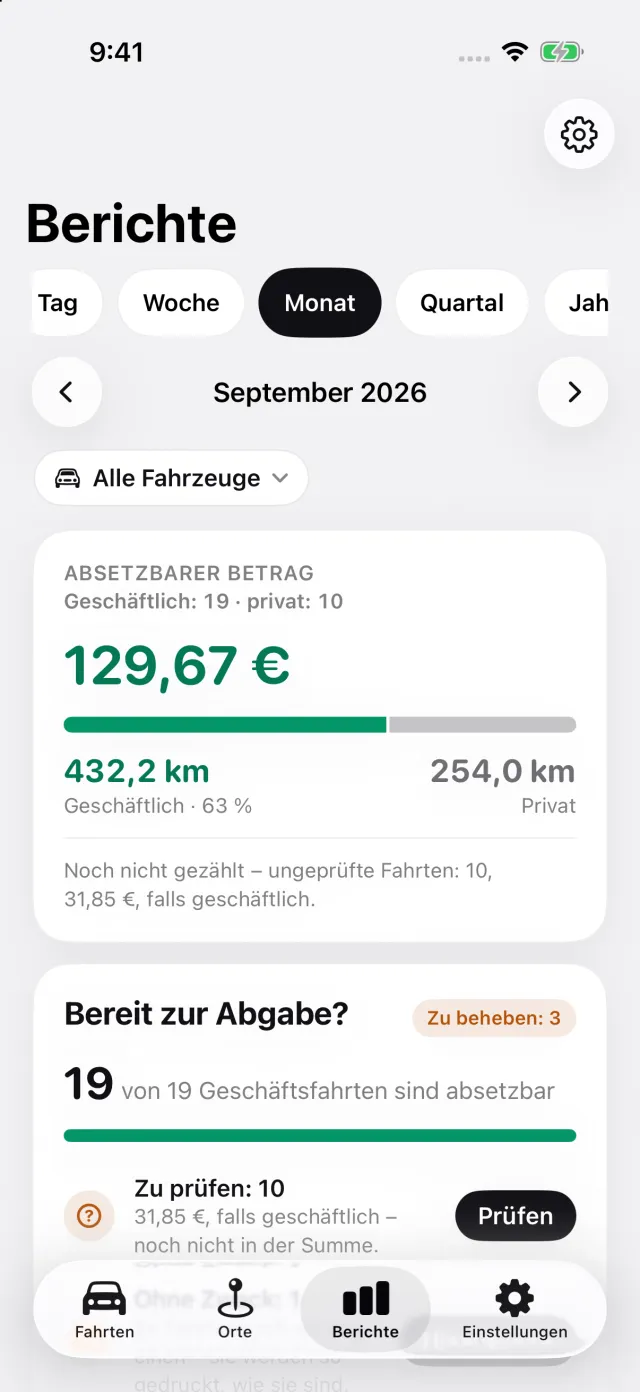
Beim Auto der Corporation sind die privaten Meilen im selben Bericht der Anteil, den Ihre Corporation bewertet. Ein Bericht für dieses eine Auto druckt außerdem den Stand des Meilenzählers am Anfang und am Ende des Steuerjahres, den Sie eintragen. Mit DriveHub Pro exportiert sich der Bericht als PDF, Excel oder CSV.
Wo DriveHub aufhört: Es macht keine Lohnabrechnung, genehmigt Ihren Antrag nicht und füllt kein W-2 aus. Es bewertet die private Nutzung eines Autos der Corporation nicht und wählt keine Bewertungsregel.
DriveHub gibt es im App Store für das iPhone. Die Regeln der Vereinigten Staaten stehen auf der US-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was der Internal Revenue Code, seine Regulations, die IRS Publications 15, 15-B und 463, Rev. Proc. 2019-46, die Anleitung zu Form 1120-S und die Seite des IRS zur Vergütung in S corporations sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.