 DriveHub
Landeguide · USA · 9 min.
Kørselsgodtgørelse i en S corp: sådan betaler en ejer sig selv tilbage for bilen
Du ejer en S corporation og kører for den. Du kan lade den godtgøre dine miles skattefrit, som for enhver anden ansat. Men du skriver checken under og hæver den selv, og IRS behandler en ejer anderledes. Over 10 % kan IRS bede dig om kørebogen; over 2 % regnes du som partner for personalegoder; ved 1 % er den faste pendlerregel lukket.

Det korte svar
- Din egen bil, godtgjort per mile: en accountable plan virker for dig som for enhver ansat. Indberet dine miles, betal det ubrugte tilbage, og udbetalingerne er ikke løn.
- Satsen: for 2026 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli. Over satsen er overskuddet løn.
- Ejerens hage: ejer du mere end 10 %, er du „nærtstående“ (related) til din arbejdsgiver. Du "must be able to prove your expenses to the IRS", også efter at du har gjort regnskab over for selskabet.
- En skriftlig ordning: god dokumentation, men reglen kræver den ikke.
- Et fast bilbidrag, du betaler dig selv: uden regnskab for det er det løn.
- Selskabets bil i stedet: de erhvervsmæssige miles, du registrerer, forbliver skattefri. Den private brug er løn på din W-2, og den faste pendlerregel på 1,50 $ er lukket for alle, der ejer 1 % eller mere.
Uanset vejen afgør de miles, du kan bevise, pengene. Kørebogen er den samme kørebog.
Kan en ejer af en S corp godtgøre sig selv for kørsel?
Ja. Arbejder du for din S corporation, er du med IRS' ord en shareholder-employee, en ansat aktionær. En godtgørelse for din egen bil følger de samme regler som for enhver ansat: IRC § 62(c) og 26 CFR § 1.62-2. Publication 463, kapitel 6, angiver de tre krav:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Opfylder du dem, er udbetalingerne "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
For en bil går optegnelsen til den, der betaler: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Ved en godtgørelse per mile regnes beløbet som bevist op til IRS-satsen. Du skal stadig vise "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Som ejer er du både den ansatte, der indberetter, og arbejdsgiveren, der kontrollerer. Fristerne, de 60 og 120 dage i fixed date-metoden, og reglerne om satsen er de samme som for alle andre. De står i egen bil i arbejdet i USA.
Ejer du mere end 10 %? Så kan IRS stadig bede om kørebogen
Det er reglen, der gælder for ejere og ikke for personalet. Publication 463, kapitel 6, opregner som betingelse for, at godtgørelsen beviser beløbet: "You aren't related to your employer."
Nærtstående omfatter dette tilfælde: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Indirekte ejerskab tæller også: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Konsekvensen: en sådan ansat "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
At gøre regnskab over for dit eget selskab afslutter altså ikke sagen. Den kørebog, du afleverer til selskabet, er den kørebog, IRS kan bede om. Rev. Proc. 2019-46, som fastsætter reglerne for kørselsgodtgørelse, indeholder ingen regel, der udelukker en nærtstående ansat fra godtgørelsen. Det, der ændrer sig, er pligten til at bevise sine miles.
Skal ordningen være skriftlig?
Det siger reglen ikke. Kravene i 26 CFR § 1.62-2 er de tre ovenfor: erhvervsmæssig forbindelse, dokumentation og tilbagebetaling af overskuddet. Publication 15 og Publication 463 tilføjer heller intet krav om skriftlighed.
En skriftlig ordning er stadig god dokumentation for, at ordningen findes, og for, hvad den kræver.
Et fast bilbidrag, du betaler dig selv, er løn
Et fast månedligt beløb uden kørselsindberetning er ikke en accountable plan. IRC § 62(c): en ordning er "in no event" en godtgørelsesordning, hvis den "does not require the employee to substantiate the expenses", som ordningen dækker.
Så "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Sådanne beløb "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
For en ejer af en S corporation står det side om side med en anden regel. IRS på sin side om aflønning i S corporations: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Et bilbidrag udbetalt uden dokumentation er ikke en godtgørelse. Det er løn, og det kommer på din W-2.
To begrænsninger mere fra de generelle regler:
- Over IRS-satsen er den del, der overstiger "the business standard mileage rate multiplied by the number of substantiated business miles", løn (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Pendlingen er ikke erhverv. Publication 463: kørsel "between your home and your main or regular place of work" er en privat pendlerudgift. Publication 463 behandler en godtgørelse af en ikke-fradragsberettiget udgift som udbetalt under en nonaccountable plan. Læst sammen gør de to regler en betaling per mile for pendlingen til løn. Undtagelserne står i pendlerkørsel i USA.
Regneeksempel: din egen bil, godtgjort til IRS-satsen
I 2026 kører du 8 000 erhvervsmæssige miles i din egen bil for din S corporation: 4 000 før 1. juli og 4 000 efter. Du indberetter hver tur til selskabet, og det betaler præcis IRS-satsen.
| jan.–juni (72,5 ¢) | juli–dec. (76 ¢) | |
|---|---|---|
| Erhvervsmæssige miles | 4 000 | 4 000 |
| Godtgjort | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
For året: 5 940 $, intet af det løn, fordi intet overstiger satsen. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Havde du i stedet taget faste 500 $ om måneden uden indberetning, ville hele 6 000 $ være løn.
Bør min S corp eje min bil?
Det er den anden vej: selskabet ejer eller leaser bilen, og du kører i den. Så skifter reglerne fra godtgørelse til personalegode.
2 %-aktionærreglen. IRC § 1372(a): for personalegoder til ansatte gælder, at "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." En 2 %-aktionær ejer, direkte eller ved henføring, "more than 2 percent of the outstanding stock" på en hvilken som helst dag i året.
De erhvervsmæssige miles forbliver alligevel skattefri. Publication 15-B's Table 2-1 markerer de goder, der ikke gælder for 2 %-aktionærer. Working condition benefits har ingen sådan markering. Og for den undtagelse regnes en partner som ansat: "A partner who performs services for a partnership." Dens eksempler på working condition benefits omfatter "an employee's use of a company car for business".
Men kun på grundlag af optegnelser. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Og Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Uden kørebog er hver mile privat.
Den private andel er løn. Instruktionerne til Form 1120-S, linje 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Værdiansættelsesreglerne når dig: den, der beskattes, "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Hvordan den private brug værdisættes, når du ejer selskabet
Publication 15-B giver arbejdsgiveren markedsværdireglen og tre særregler, som står fuldt ud i privat brug af firmabil i USA. Som ejer er én af de tre lukket for dig.
Ingen pendlerregel på 1,50 $. En control employee omfatter en, "who owns a 1% or more equity, capital, or profits interest in your business". For en bil kræver pendlerreglen, at føreren "isn't a control employee". Af samme grund er den skriftlige politik om kun pendling i § 1.274-6T(a)(3) lukket for en ejer.
Så er der tre tilbage:
- Cents-per-mile: standard mileage rate gange dine private miles. Bilen skal bruges regelmæssigt i virksomheden (mindst 50 % af dens årlige miles er én sikker havn) eller bestå en prøve på 10 000 miles.
- Annual lease value: en tabelværdi fastsat efter bilens værdi gange "the percentage of personal miles out of total miles driven". Over 59 999 $ er den (0,25 × værdien) + 500 $.
- Markedsværdi: hvad det ville koste dig at lease en tilsvarende bil på tilsvarende vilkår i dit område.
For cents-per-mile må en bil, der første gang stilles til rådighed i 2026, højst være 61 700 $ værd. For 2026 offentliggjorde Publication 15-B 72,5 cent for denne regel; ingen IRS-tekst siger, at julis 76 cent gælder for den. Under lease value-reglen værdisættes brændstof, som selskabet betaler, oveni, til markedsværdi eller 5,5 cent per mile.
Regneeksempel. Du kører 20 000 miles i selskabets bil i 2026, heraf 15 000 erhvervsmæssige, altså 5 000 private (25 %).
| Bil til 45 000 $ — cents-per-mile | Bil til 64 000 $ — annual lease value | |
|---|---|---|
| Regel til rådighed? | Ja: 75 % erhvervsmæssig brug, værdi under 61 700 $ | Cents-per-mile lukket: værdi over 61 700 $ |
| Værdi af privat brug | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Begge tal er løn i boks 1 på din W-2. Mister du kørebogen, er al brug privat; om en sent ført kørebog stadig kan hjælpe, står i at rekonstruere en kørebog. Bilværdierne her er opfundet til regnestykkets skyld; reglerne er Publication 15-B's.
Endnu en forskel. Som fører af en bil, selskabet stiller til rådighed, "You can't use the standard mileage rate" selv (Publication 463). Satsen bliver selskabets målestok for din private brug, ikke et beløb, du får udbetalt.
Din bil godtgjort, eller selskabets bil
| Din bil, godtgjort per mile | S corporationens bil | |
|---|---|---|
| Hvad kørebogen gør | Beviser dine miles for godtgørelsen | Holder den erhvervsmæssige brug ude af din løn |
| Erhvervsmæssige miles | Udbetales skattefrit op til IRS-satsen | Undtaget som working condition benefit |
| Private miles | En betaling for dem er løn | Værdisættes og lægges til din W-2-løn |
| Pendling | En betaling for den er løn | Privat; reglen om 1,50 $ er lukket for dig |
| Ingen kørebog | Udbetalingerne bliver løn | Al brug er privat |
| Kan IRS spørge dig? | Ja, hvis du ejer mere end 10 % | Ja: undtagelsen hviler på dine optegnelser |
Hvad der koster mindst, afhænger af bilen, dine miles og din løn. Den sammenligning hører hjemme hos din tax preparer, med dine tal. Er du selvstændig uden selskab, er valget et andet: se standard mileage rate eller faktiske udgifter.
Hvad kørebogen skal vise i begge tilfælde
Per tur beder Publication 463 om datoen, målet, de erhvervsmæssige miles og det erhvervsmæssige formål. For selskabets bil beder Publication 463 desuden per år om "the total miles for the year" — tallet, der deler bilen i erhverv og privat.
Den behøver ikke at blive skrevet samme dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", og en ugentlig kørebog regnes som ført tidsnært. Detaljerne står i hvad IRS mener med adequate records.
Sådan gør DriveHub det lettere
For en ejer af en S corporation hviler alt ovenfor på miles, du kan vise selskabet og IRS på samme måde.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, start og slut samt distancen. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes. Svar Pendling for en kørsel mellem hjemmet og dit kontor; den tæller med dine private miles. Tilføj det erhvervsmæssige formål med dine egne ord.
Har din iPhone registreret kørsel uden en tilsvarende tur, vises Mistede ture på fanen Ture, og Gendan genskaber ruten.
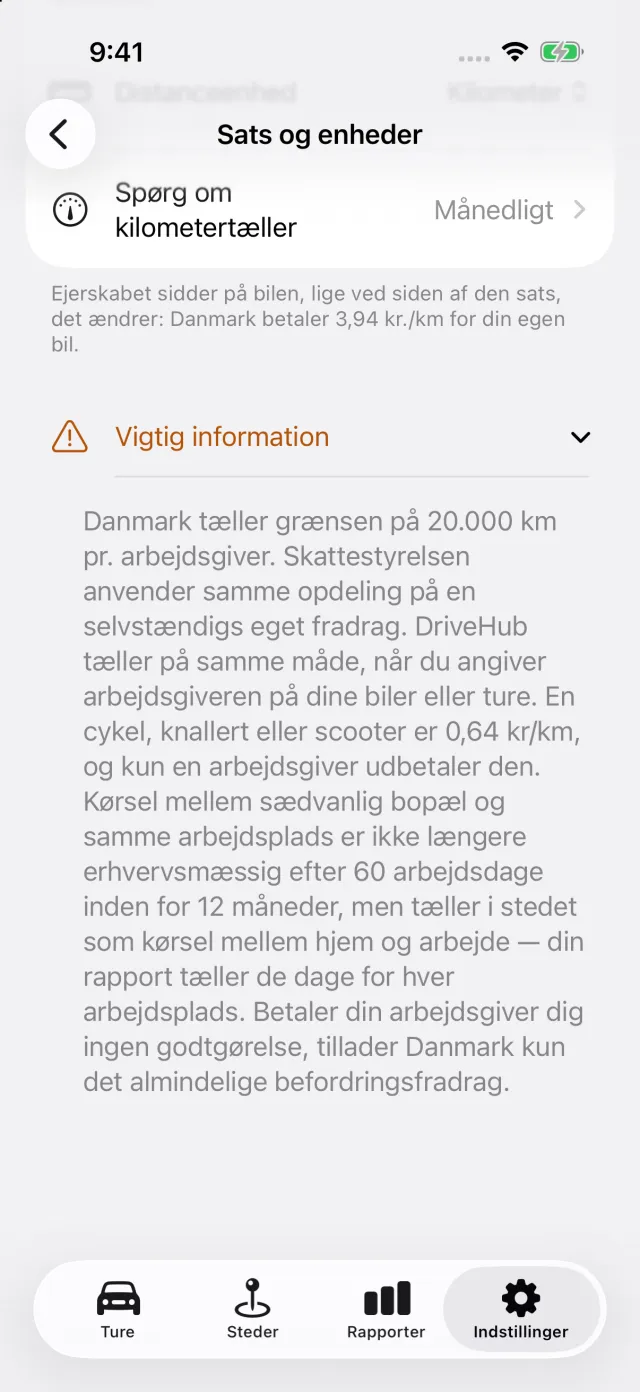
Om bilen er din eller selskabets, indstilles på bilen, ved siden af den sats, det ændrer. For din egen bil prissættes hver tur med den IRS-sats, der gjaldt på turens dato: 72,5 cent før 1. juli 2026, 76 cent derefter.
Rapporter viser erhvervsmæssige og private miles per dag, uge, måned, kvartal eller år, for én bil eller alle. For din egen bil er det beløb, den viser til IRS-satsen, kravet om godtgørelse.
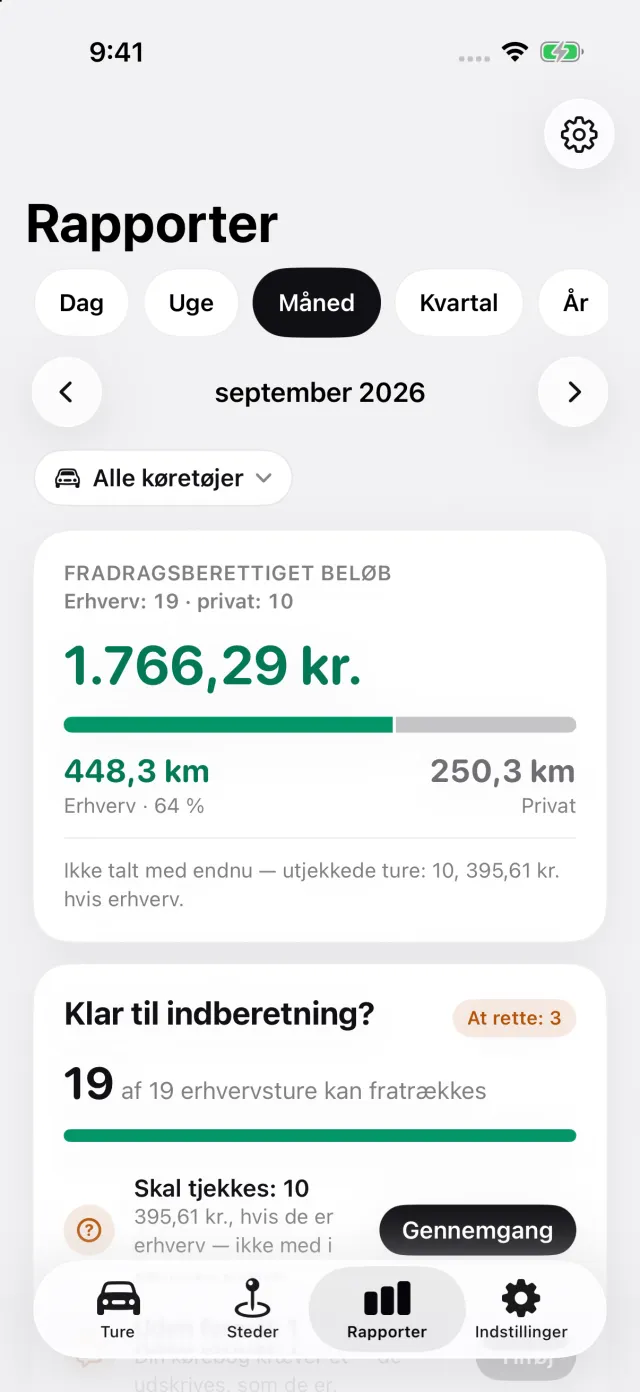
For selskabets bil er de private miles i samme rapport den andel, dit selskab værdisætter. En rapport for netop den bil udskriver også skatteårets start- og slutaflæsning af kilometertælleren, som du indtaster. Med DriveHub Pro eksporteres rapporten som PDF, Excel eller CSV.
Hvor DriveHub stopper: den kører ikke lønnen, godkender ikke dit krav og udfylder ikke en W-2. Den værdisætter ikke den private brug af et selskabs bil og vælger ikke en værdiansættelsesregel.
DriveHub ligger i App Store til iPhone. De amerikanske regler står på siden om USA, og at sætte automatisk registrering op tager et par minutter, én gang.
Denne side gengiver, hvad Internal Revenue Code, dens regler, IRS Publications 15, 15-B og 463, Rev. Proc. 2019-46, instruktionerne til Form 1120-S og IRS' side om aflønning i S corporations siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.