 DriveHub
Länderratgeber · Vereinigtes Königreich · 9 Min.
Firmenwagen, eigener Kraftstoff: geschäftliche Meilen zur Advisory Fuel Rate
Sie fahren einen Firmenwagen, kaufen den Kraftstoff aber selbst. Ihr Arbeitgeber erstattet die geschäftlichen Meilen zur Advisory Fuel Rate von HMRC, und für den Firmenwagen gelten andere Regeln als für das eigene Auto: keine 55p, keine Mileage Allowance Relief, und jeder Steuerantrag rechnet mit dem, was der Kraftstoff wirklich gekostet hat.

Die kurze Antwort
- Welchen Satz nimmt mein Arbeitgeber? Die Advisory Fuel Rate (AFR) von HMRC, je nach Kraftstoff und Hubraum. Ab 1. September 2026 sind es für einen Benziner mit 1401–2000 cm³ 17p je Meile.
- Bekomme ich 55p je Meile? Nein. Der anerkannte Satz von 55p und die Mileage Allowance Relief gelten für Ihr eigenes Fahrzeug; das Gesetz nimmt ein Firmenfahrzeug von beidem aus.
- Welche Meilen zählen? Nur Geschäftsreisen. Die Fahrt zwischen Wohnung und dauerhafter Arbeitsstätte ist privat, auch im Firmenwagen.
- Weniger als die Kraftstoffkosten bekommen, oder gar nichts? Sie können für die Differenz eine Steuerermäßigung beantragen: Ihre tatsächlichen geschäftlichen Kraftstoffkosten abzüglich dessen, was Ihr Arbeitgeber erstattet hat. Nicht die AFR und keinen anderen Meilensatz. Der Antrag geht online, mit dem Formular P87 oder über Ihre Self-Assessment-Erklärung.
- Mehr als die AFR bekommen? Der Überschuss ist steuerpflichtiger Lohn mit Class 1 National Insurance, kein fuel benefit, solange die Zahlungen nur geschäftliche Meilen abdecken.
- Was bewahre ich auf? Ein Fahrtenbuch der Geschäftsreisen und die Tankbelege.
- Der umgekehrte Fall? Zahlt Ihr Arbeitgeber den Kraftstoff und Sie erstatten die privaten Meilen, siehe Firmenwagen und privater Kraftstoff.
Warum es im Firmenwagen keine 55p je Meile gibt
Der Satz von 55p steht in ITEPA 2003 s. 230(2): ab 2026-27 55p für die ersten 10 000 geschäftlichen Meilen, danach 25p. Er legt fest, wie viel ein Arbeitgeber für das eigene Fahrzeug eines Arbeitnehmers steuerfrei zahlen darf.
Ein Firmenwagen fällt gleich doppelt heraus. Section 229(4) nimmt ein Firmenfahrzeug von den steuerfreien Meilenzahlungen aus. Section 231(3) nimmt es von der Mileage Allowance Relief aus, dem Antrag, den ein Fahrer im eigenen Auto stellt, wenn er weniger als 55p bekommt.
gov.uk beschreibt die 55p als Deckung für "the cost of owning and running your vehicle". Im Firmenwagen, für den Sie den Kraftstoff kaufen, ist der Meilensatz von HMRC die Advisory Fuel Rate. Ist das Auto Ihr eigenes, stehen die 55p-Regeln und der Antrag unter das eigene Auto für die Arbeit; ein Director im eigenen Auto findet seinen Fall unter Director, eigenes Auto.
Die Advisory Fuel Rate ist genau für diesen Fall gemacht
Die Seite Advisory fuel rates von HMRC (aktualisiert am 21. August 2026) legt ihren Anwendungsbereich selbst fest:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Die erste Verwendung ist Ihre: Sie kaufen den Kraftstoff, Ihr Arbeitgeber erstattet die geschäftlichen Meilen. Die zweite ist der Spiegelfall, beschrieben unter Firmenwagen und privater Kraftstoff. Die Sätze stehen in beiden Fällen in derselben Tabelle; diese Seite wiederholt sie nicht vollständig.
Was für Ihren Antrag zählt:
- Die Zeile Ihres Autos. Der Satz hängt von Kraftstoff und Hubraum ab. Ab 1. September 2026: Benzin 1401–2000 cm³ 17p, Diesel 1601–2000 cm³ 16p. Die vollständige Tabelle steht auf der HMRC-Seite.
- Hybride. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Reine Elektroautos. Die Seite nennt 7p je Meile für das Laden zu Hause und 15p für öffentliches Laden, ebenfalls für die Erstattung geschäftlicher Meilen. Der Rest des Elektrofalls steht unter Meilen mit dem Elektroauto.
- Sie ändert sich jedes Quartal. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Die nächste Überprüfung nach den Sätzen vom 1. September 2026 ist am 1. Dezember 2026.
- Ein Monat Karenz. "You can use the previous rates for up to 1 month from the date any new rates apply."
Jeder Satz gilt ab einem Datum, mit einem Monat Karenz für den vorherigen, also wird ein Jahr geschäftlicher Meilen nicht mit einer einzigen Zahl bewertet. Naheliegend gelesen nimmt jede Meile den Satz des Zeitraums, in dem sie gefahren wurde; die geschäftlichen Meilen sind also nach Zeiträumen aufzuteilen.
Welche Meilen sind im Firmenwagen geschäftlich?
Zur AFR erstattet werden nur Geschäftsreisen, und das Gesetz zieht die Grenze an derselben Stelle wie beim fuel benefit. Section 118(2) definiert die "private use" eines Firmenwagens als "any use other than for the employee's business travel (see section 171(1))". Section 171(1) macht zur Geschäftsreise jede Fahrt, deren Kosten nach ss. 337 bis 342 abziehbar wären.
Section 338(2) schließt "the expenses of ordinary commuting" aus, und s. 338(3) definiert das als Fahrten zwischen "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
In der Praxis also:
- Von zu Hause in Ihr übliches Büro: privat. Keine Erstattung zur AFR.
- Vom Büro zu einem Kunden und zurück: geschäftlich.
- Von zu Hause zu einer vorübergehenden Arbeitsstätte: geschäftlich. Wann ein Einsatzort nicht mehr vorübergehend ist (die 24-Monats- und die 40-%-Prüfung), steht unter Arbeitsweg oder vorübergehende Arbeitsstätte.
Warum der Arbeitsweg nicht in den Antrag gehört
Eine Zahlung für Kraftstoff kann einen fuel benefit auslösen. ITEPA s. 149(3)(d) behandelt Kraftstoff als gestellt, wenn "any sum is paid in respect of expenses incurred in providing fuel for the car". Nach s. 151(3), Condition B, ist die Belastung null, "if in the tax year in question the fuel is made available only for business travel".
Eine Zahlung je Meile, die nur geschäftliche Meilen abdeckt, hält Sie innerhalb von Condition B. Das HMRC-Handbuch zieht die Grenze dort, wo der Arbeitsweg hinzukommt. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Dann gilt der volle fuel benefit, und wie hoch er ist, steht unter Firmenwagen und privater Kraftstoff.
Wenn Ihr Arbeitgeber mehr als die AFR zahlt
Ein Satz über der AFR löst keinen fuel benefit aus, solange die Zahlungen nur für Geschäftsreisen sind. Die AFR-Seite von HMRC: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Der Überschuss wird also als Lohn über die Lohnabrechnung besteuert. Ein Arbeitgeber darf einen eigenen höheren Satz nehmen, wenn die Kraftstoffkosten je Meile tatsächlich höher sind: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Bei der AFR oder darunter gilt: "there will be no taxable profit and no Class 1A National Insurance to pay."
Ein Rechenbeispiel
Das ist Arithmetik, keine Regel. Sie fahren einen Firmenwagen mit 1,6-Liter-Benzinmotor und kaufen den gesamten Kraftstoff. Zwischen dem 1. September und dem 30. November 2026 fahren Sie:
- 1 200 geschäftliche Meilen (Kundenbesuche, ein vorübergehender Einsatzort)
- 900 Meilen zwischen Wohnung und Ihrem dauerhaften Büro
Ihr Arbeitgeber erstattet die geschäftlichen Meilen zur AFR dieses Zeitraums:
- 1 200 × 0,17 £ = 204 £
- Die 900 Meilen Arbeitsweg: 0 £. Sie sind privat.
Zu 55p, dem Satz fürs eigene Auto, kämen dieselben 1 200 Meilen auf 660 £. Im Firmenwagen gibt es diesen Satz nicht, also lassen sich die 456 £ dazwischen nicht geltend machen. Was Sie geltend machen können, steht unten: den Kraftstoff, den Sie für diese Meilen tatsächlich gekauft haben, abzüglich der 204 £.
Ab 1. Dezember 2026 werden die geschäftlichen Meilen zu dem Satz bewertet, den HMRC dann festlegt, oder bis zu einen Monat lang zum vorherigen.
Weniger als die Kraftstoffkosten bekommen, oder nichts: der Antrag bei HMRC
Erstattet Ihr Arbeitgeber Ihren geschäftlichen Kraftstoff nicht vollständig, können Sie für den Rest eine Steuerermäßigung beantragen. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Und: "If your employer reimburses some of the money, you can claim relief on the difference."
Die Regel für den Betrag steht in den P87-Erläuterungen von HMRC, unter Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Das schließt zwei Abkürzungen aus. Sie können keine 55p je Meile geltend machen, und auch nicht die AFR. Die AFR ist ein Erstattungssatz für Arbeitgeber; Ihr Antrag beruht auf Belegen.
Der Antrag ist Kraftstoffkosten minus Erstattung
Auf dem P87 gehört ein Kraftstoffantrag für den Firmenwagen in Abschnitt 7, Other expenses, nicht in den Meilenabschnitt. Die Erläuterungen: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Also:
Antrag = tatsächliche geschäftliche Kraftstoffkosten − was Ihr Arbeitgeber Ihnen dafür gezahlt hat
Hat Ihr Arbeitgeber mehr gezahlt als die geschäftlichen Kraftstoffkosten, gibt es nichts zu beantragen: Sie können beantragen, "unless the amount reimbursed by your employer is more than your actual business fuel cost." Andere Fahrzeugkosten sind ebenfalls ausgeschlossen: "You cannot claim for any other general motor expenses such as MOT and tyres."
Die Tankrechnung aufteilen: HMRC gibt keine Methode vor
Ihre Belege decken jede Meile ab, geschäftlich wie privat. HMRC sagt nicht, wie man sie aufteilt. Verlangt werden "a summary of your calculation" und die Belege, und der Antrag umfasst nur Geschäftsreisen. Der Arbeitsweg ist ausgeschlossen: Der Online-Service von HMRC sagt "You cannot claim for: money you spent to get to and from your normal place of work".
Eine vernünftige Rechnung, die Ihre ist und nicht die von HMRC: geschäftliche Meilen ÷ alle Meilen × gekaufter Kraftstoff. Beide Meilenzahlen liefert das Fahrtenbuch.
Wie der Antrag gestellt wird
- Online. Der Online-Service von HMRC für berufliche Ausgaben nimmt Kraftstoff für Firmenwagen an. Unter "Vehicles you use for work" fragt er "Do you want to claim money you spent on fuel for your company vehicle?" und ob Ihr Arbeitgeber einen Teil der Ausgaben bezahlt hat. Es gelten dieselben Grenzen von 2 500 £ und für Self Assessment wie auf dem Postweg.
- Per Post, mit dem Formular P87, wenn der Antrag innerhalb von 4 Jahren nach Ende des Steuerjahres gestellt wird, "your total expenses claim for each tax year is £2,500 or less" und Sie in dem Jahr Steuern gezahlt haben (gov.uk). "We'll reject postal claims that do not use this form."
- Über Ihre Self-Assessment-Erklärung, wenn Sie eine abgeben: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Über 2 500 £ im Jahr schickt Sie auch der P87-Weg zum Self Assessment.
- Wie weit zurück: das laufende Steuerjahr und die vier davor (TMA 1970 s. 43(1)). Das älteste offene Jahr, 2022-23, schließt am 5. April 2027.
Was die Ermäßigung wert ist
Die Ermäßigung senkt Ihren steuerpflichtigen Lohn; sie ist keine Erstattung der Kosten. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Das Beispiel dort: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Das ist Arithmetik, keine Regel. In einem Steuerjahr kaufen Sie Kraftstoff für 900 £ und fahren 3 000 Meilen, davon 2 000 geschäftlich:
- Geschäftlicher Kraftstoff: 2 000 ÷ 3 000 × 900 £ = 600 £ (Box 7.2)
- Ihr Arbeitgeber hat 2 000 × 0,17 £ = 340 £ zur AFR erstattet, der Einfachheit halber mit einheitlich 17p (Box 7.3)
- Antrag: 600 £ − 340 £ = 260 £ (Box 7.4)
- Ermäßigung: 52 £ bei 20 %, 104 £ bei 40 %
Sie brauchen auch Steuer, gegen die sie sich rechnen lässt: Die Ermäßigung "cannot be more than the amount of tax you paid in that year."
Was Sie aufbewahren
Zwei Aufzeichnungen erfüllen hier verschiedene Aufgaben.
Das Fahrtenbuch zeigt, welche Fahrten Geschäftsreisen waren. Der HMRC-Leitfaden für Arbeitnehmer, 490 chapter 12, zählt "mileage details where they use a car (either their own or a company car) for business journeys" zu den Aufzeichnungen, die Arbeitnehmer selbst führen. Und: "Employees must be able to substantiate the statements they make." Was das Fahrtenbuch für jede Fahrt zeigen sollte, steht unter was HMRC von Ihrem Fahrtenbuch verlangt.
Die Tankbelege zeigen die tatsächlichen Kosten, mit denen ein P87-Antrag rechnet. Die P87-Erläuterungen: "Provide copies of your fuel receipts as evidence." Legen Sie die Übersicht, wie Sie die Rechnung aufgeteilt haben, dazu.
Bewahren Sie beides mindestens bis zum ersten Jahrestag des 31. Januar nach dem Steuerjahr auf (TMA 1970 s. 12B(2)(b)). Für 2026-27 ist das der 31. Januar 2029. Erhalten Sie für das Jahr eine Self-Assessment-Erklärung, bewahren Sie alles auf, bis HMRC keine Prüfung (enquiry) mehr eröffnen kann, oder bis eine laufende abgeschlossen ist, falls das später ist.
Bevor Sie den Antrag abschicken
- Die AFR-Zeile Ihres Autos stimmt: Kraftstoff, Hubraum, und Hybride unter Benzin oder Diesel.
- Jede geschäftliche Meile ist zum Satz ihres Zeitraums bewertet (eine Lesart der Monatskarenz auf der Seite, keine Regel von HMRC).
- Im Antrag stehen keine Meilen zwischen Wohnung und Büro.
- Einsatzorte, die Sie als vorübergehend behandeln, bestehen die 24-Monats-Prüfung noch.
- Für einen Antrag bei HMRC: die Belege, die tatsächlichen geschäftlichen Kraftstoffkosten statt eines Meilensatzes, und davon abgezogen, was Ihr Arbeitgeber erstattet hat.
- Eine kurze Übersicht, wie Sie die Tankrechnung auf geschäftliche und private Meilen aufgeteilt haben.
Wie DriveHub das leichter macht
Sowohl die AFR-Erstattung als auch ein P87-Antrag beginnen mit einer Zählung der geschäftlichen Meilen je Satzzeitraum, ohne den Arbeitsweg. Diese Zählung ist nur so gut wie das Fahrtenbuch dahinter.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest unter Zu prüfen. Fragt DriveHub unter Zu prüfen nach einer Fahrt zwischen Wohnung und Büro, antworten Sie mit Arbeitsweg. Ein Arbeitsweg zählt als privat und bleibt so aus der geschäftlichen Summe heraus.
Wählen Sie unter Berichte den Firmenwagen und einen Bereich, der zu einem AFR-Zeitraum passt, etwa 1. September bis 30. November; Sie sehen die geschäftlichen und privaten Meilen für diesen Bereich. Geben Sie in DriveHub Kraftstoff und Hubraum des Firmenwagens an, dann bewertet es jede geschäftliche Fahrt zu der Advisory Fuel Rate, die an ihrem Tag galt, Quartal für Quartal; ein Bereich über den 1. Dezember hinweg wird also zu beiden Sätzen bewertet. Solange kein Kraftstoff angegeben ist, steht beim Satz des Autos Nicht festgelegt. Zahlt Ihr Arbeitgeber nichts zum Kraftstoff, zeigt DriveHub keinen AFR-Betrag: Dieser Antrag rechnet mit den tatsächlichen Kosten. Für einen Antrag bei HMRC liefert ein Bereich über das Steuerjahr die geschäftlichen und die gesamten Meilen, um die Tankrechnung aufzuteilen.
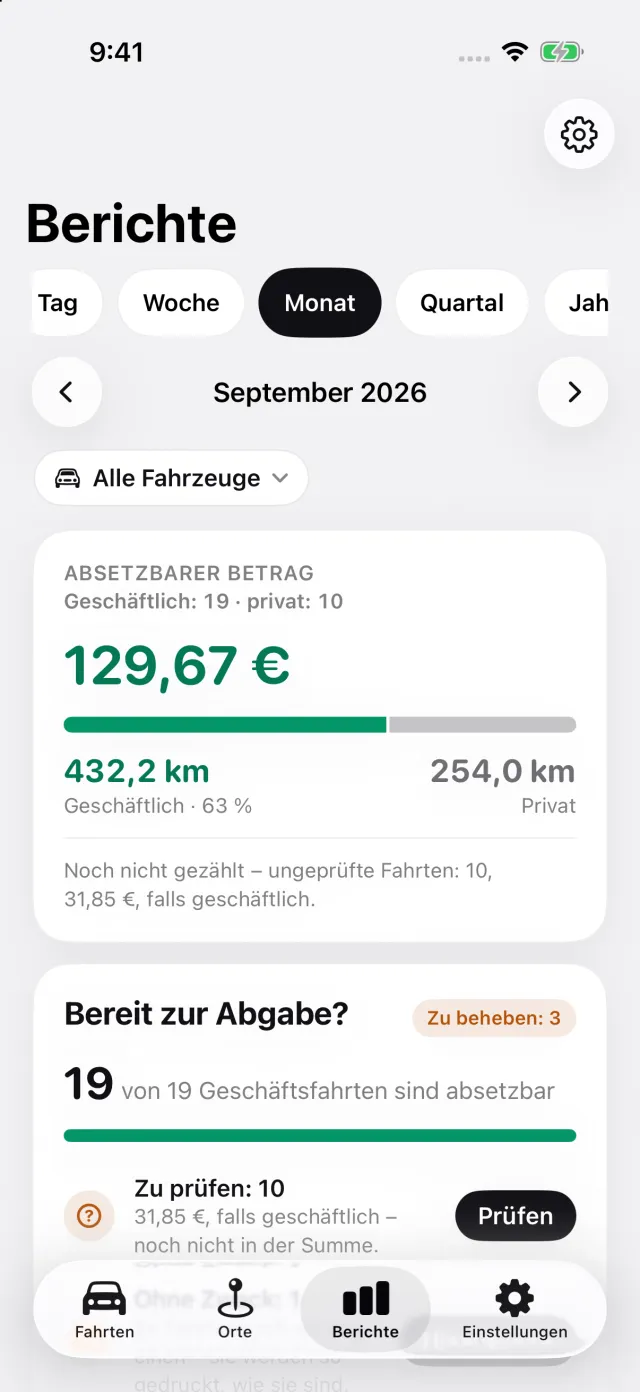
Wo DriveHub aufhört: Es verwahrt Ihre Tankbelege nicht, teilt die Tankrechnung nicht auf und reicht nichts bei HMRC ein. Sein AFR-Betrag ist das, was Ihr Arbeitgeber erstatten würde, nicht das, was Sie auf einem P87 beantragen; der rechnet mit den tatsächlichen Kraftstoffkosten. Es bewertet jede Fahrt im Quartal, in das sie fällt, und nutzt die Monatskarenz nicht. Es entscheidet nicht, ob ein Einsatzort eine dauerhafte Arbeitsstätte ist.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln und Sätze stehen auf der UK-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.