 DriveHub
Guía por país · Reino Unido · 9 min
Coche de empresa, combustible tuyo: las millas de trabajo a la Advisory Fuel Rate
Conduces un coche de empresa pero compras tú el combustible. Tu empleador te reembolsa las millas de trabajo a la Advisory Fuel Rate de HMRC, y la solicitud por millas de trabajo en un coche de empresa sigue reglas distintas a las de tu propio coche: nada de 55p, nada de Mileage Allowance Relief, y cualquier solicitud fiscal usa lo que de verdad costó el combustible.

La respuesta corta
- ¿Qué tarifa usa mi empleador? La Advisory Fuel Rate (AFR) de HMRC, según el combustible y la cilindrada. Desde el 1 de septiembre de 2026, un coche de gasolina de 1401–2000cc está a 17p por milla.
- ¿Puedo cobrar 55p por milla? No. El importe aprobado de 55p y la Mileage Allowance Relief son para tu propio vehículo; la ley excluye de ambos al vehículo de empresa.
- ¿Qué millas cuentan? Solo los desplazamientos de trabajo. El trayecto entre casa y tu lugar de trabajo permanente es privado, también en un coche de empresa.
- ¿Te pagan menos de lo que te cuesta el combustible, o nada? Puedes pedir la desgravación por la diferencia: tu coste real del combustible de trabajo menos lo que te reembolsó tu empleador. No la AFR ni ninguna otra tarifa por milla. La solicitud se hace en línea, con el formulario P87 o en tu declaración de Self Assessment.
- ¿Te pagan más que la AFR? El exceso es salario sujeto a impuestos y a National Insurance de Class 1, no un fuel benefit, siempre que los pagos cubran solo millas de trabajo.
- ¿Qué guardo? Un registro de los desplazamientos de trabajo y los tiques de combustible.
- ¿El caso inverso? Si tu empleador paga el combustible y tú devuelves las millas privadas, mira coche de empresa y combustible privado.
Por qué un coche de empresa no cobra 55p por milla
La tarifa de 55p está en la s. 230(2) de la ITEPA 2003: 55p por las primeras 10 000 millas de trabajo desde 2026-27, 25p a partir de ahí. Fija cuánto puede pagar un empleador libre de impuestos por el vehículo propio de un empleado.
Un coche de empresa queda fuera dos veces. La section 229(4) saca al vehículo de empresa de los pagos por millaje exentos. La section 231(3) lo saca de la Mileage Allowance Relief, la solicitud que hace quien conduce su propio coche cuando le pagan menos de 55p.
gov.uk describe los 55p como la cobertura de "the cost of owning and running your vehicle". En un coche de empresa en el que compras tú el combustible, la tarifa por milla de HMRC es la Advisory Fuel Rate. Si el coche es tuyo, usar tu propio coche para trabajar tiene las reglas de los 55p y la solicitud; un administrador con su propio coche está en administrador, coche propio.
La Advisory Fuel Rate es justo para este caso
La página Advisory fuel rates de HMRC (actualizada el 21 de agosto de 2026) fija su propio alcance:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
El primer uso es el tuyo: compras el combustible y tu empleador te reembolsa las millas de trabajo. El segundo es el caso inverso, tratado en coche de empresa y combustible privado. Las tarifas son la misma tabla en los dos casos; esta página no la repite entera.
Lo que importa para tu solicitud:
- La línea de tu coche. La tarifa depende del combustible y la cilindrada. Desde el 1 de septiembre de 2026: gasolina de 1401–2000cc, 17p; diésel de 1601–2000cc, 16p. La tabla completa está en la página de HMRC.
- Híbridos. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Totalmente eléctricos. La página tiene 7p por milla para la carga en casa y 15p para la pública, también para reembolsar millas de trabajo. El resto del caso eléctrico está en millaje con coche eléctrico.
- Cambia cada trimestre. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". La siguiente revisión tras las tarifas del 1 de septiembre de 2026 es el 1 de diciembre de 2026.
- Un mes de margen. "You can use the previous rates for up to 1 month from the date any new rates apply."
Cada tarifa se aplica desde una fecha, con un mes de margen para la anterior, así que un año de millas de trabajo no se valora a una sola cifra. La lectura natural es que cada milla toma la tarifa del periodo en que se recorrió, lo que obliga a separar las millas de trabajo por periodo.
¿Qué millas son de trabajo en un coche de empresa?
Solo los desplazamientos de trabajo se reembolsan a la AFR, y la ley traza la línea en el mismo sitio que para el fuel benefit. La section 118(2) define el "private use" de un coche de empresa como "any use other than for the employee's business travel (see section 171(1))". La section 171(1) considera desplazamiento de trabajo aquel cuyo coste sería deducible según las ss. 337 a 342.
La section 338(2) excluye "the expenses of ordinary commuting", y la s. 338(3) lo define como el desplazamiento entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
Así que, en la práctica:
- De casa a tu oficina habitual: privado. No se reembolsa a la AFR.
- De la oficina a un cliente, y vuelta: de trabajo.
- De casa a un lugar de trabajo temporal: de trabajo. Cuándo deja un centro de ser temporal (las pruebas de los 24 meses y del 40 %) está en trayecto al trabajo o lugar de trabajo temporal.
Por qué el trayecto al trabajo no debe estar en la solicitud
Un pago por combustible puede generar un fuel benefit. La s. 149(3)(d) de la ITEPA considera que hay combustible proporcionado cuando "any sum is paid in respect of expenses incurred in providing fuel for the car". El cargo es cero según la s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
Un pago por milla que cubre solo millas de trabajo te mantiene dentro de la Condition B. El manual de HMRC traza la línea donde entra el trayecto al trabajo. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Entonces se aplica el fuel benefit entero, y su importe se explica en coche de empresa y combustible privado.
Si tu empleador paga más que la AFR
Una tarifa por encima de la AFR no hace entrar el fuel benefit, siempre que los pagos sean solo por desplazamientos de trabajo. La página de la AFR de HMRC: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Así que el exceso tributa como salario, por nómina. Un empleador puede usar su propia tarifa más alta si el coste del combustible por milla es de verdad más alto: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." En la AFR o por debajo, "there will be no taxable profit and no Class 1A National Insurance to pay."
Un ejemplo
Son cuentas, no una norma. Conduces un coche de empresa de gasolina de 1,6 litros y compras todo el combustible. Entre el 1 de septiembre y el 30 de noviembre de 2026 recorres:
- 1200 millas de trabajo (visitas a clientes, un centro temporal)
- 900 millas entre casa y tu oficina permanente
Tu empleador te reembolsa las millas de trabajo a la AFR de ese periodo:
- 1200 × 0,17 £ = 204 £
- Las 900 millas del trayecto al trabajo: 0 £. Son privadas.
A 55p, la tarifa del coche propio, las mismas 1200 millas serían 660 £. Esa tarifa no existe en un coche de empresa, así que los 456 £ de diferencia no se pueden reclamar. Lo que sí puedes reclamar se explica más abajo: el combustible que de verdad compraste para esas millas, menos los 204 £.
Desde el 1 de diciembre de 2026, las millas de trabajo se valoran a la tarifa que fije entonces HMRC, o a la anterior durante un mes como máximo.
Te pagan menos de lo que cuesta el combustible, o nada: la solicitud a HMRC
Si tu empleador no te reembolsa entero el combustible de trabajo, puedes pedir la desgravación por el resto. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Y: "If your employer reimburses some of the money, you can claim relief on the difference."
La regla para la cifra está en las notas del P87 de HMRC, en el apartado Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Eso descarta dos atajos. No puedes reclamar 55p por milla, y tampoco la AFR. La AFR es una tarifa de reembolso del empleador; tu solicitud se construye con los tiques.
La solicitud es el coste del combustible menos lo que te devolvieron
En el P87, una solicitud por combustible de un coche de empresa va en la sección 7, Other expenses, no en la sección de millaje. Las notas: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Así que:
solicitud = coste real del combustible de trabajo − lo que te pagó tu empleador por él
Si tu empleador te pagó más que el coste del combustible de trabajo, no hay nada que reclamar: puedes reclamar "unless the amount reimbursed by your employer is more than your actual business fuel cost." Los demás gastos del vehículo también quedan fuera: "You cannot claim for any other general motor expenses such as MOT and tyres."
Repartir la factura del combustible: HMRC no da ningún método
Tus tiques cubren todas las millas, de trabajo y privadas. HMRC no dice cómo repartirlos. Pide "a summary of your calculation" y los tiques, y la solicitud cubre solo los desplazamientos de trabajo. El trayecto al trabajo queda fuera: el servicio en línea de HMRC dice "You cannot claim for: money you spent to get to and from your normal place of work".
Un cálculo razonable, que es tu aritmética y no la de HMRC: millas de trabajo ÷ todas las millas × el combustible que compraste. El registro de kilometraje da las dos cifras de millas.
Cómo se presenta la solicitud
- En línea. El servicio en línea de HMRC para gastos laborales admite el combustible de un coche de empresa. En "Vehicles you use for work" pregunta "Do you want to claim money you spent on fuel for your company vehicle?", y si tu empleador pagó parte de los gastos. Aplica los mismos límites de 2500 £ y de Self Assessment que la vía postal.
- Por correo, con el formulario P87, si la solicitud se presenta dentro de los 4 años siguientes al final del tax year, "your total expenses claim for each tax year is £2,500 or less" y pagaste impuestos ese año (gov.uk). "We'll reject postal claims that do not use this form."
- En tu declaración de Self Assessment, si la presentas: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Por encima de 2500 £ al año, la vía del P87 también te manda a Self Assessment.
- Hasta cuándo hacia atrás: el tax year en curso y los cuatro anteriores (TMA 1970 s. 43(1)). El año abierto más antiguo, 2022-23, se cierra el 5 de abril de 2027.
Lo que vale la desgravación
La desgravación reduce tu salario sujeto a impuestos; no es un reembolso del coste. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Su ejemplo: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Son cuentas, no una norma. En un tax year compras 900 £ de combustible y recorres 3000 millas, 2000 de ellas de trabajo:
- Combustible de trabajo: 2000 ÷ 3000 × 900 £ = 600 £ (casilla 7.2)
- Tu empleador te devolvió 2000 × 0,17 £ = 340 £ a la AFR, tomando un único 17p para simplificar (casilla 7.3)
- Solicitud: 600 £ − 340 £ = 260 £ (casilla 7.4)
- Desgravación: 52 £ al 20 %, 104 £ al 40 %
También necesitas impuestos contra los que aplicarla: la desgravación "cannot be more than the amount of tax you paid in that year."
Qué guardar
Aquí dos registros cumplen funciones distintas.
El registro de kilometraje muestra qué desplazamientos fueron de trabajo. La guía de HMRC para empleados, 490 chapter 12, incluye "mileage details where they use a car (either their own or a company car) for business journeys" entre los registros que hacen los propios empleados. Y: "Employees must be able to substantiate the statements they make." Lo que debe mostrar el registro para cada desplazamiento está en lo que HMRC pide que muestre tu registro de kilometraje.
Los tiques de combustible muestran el coste real, que es lo que usa una solicitud P87. Las notas del P87: "Provide copies of your fuel receipts as evidence." Guarda con ellos el resumen de cómo repartiste la factura.
Guarda los dos al menos hasta el primer aniversario del 31 de enero siguiente al tax year (TMA 1970 s. 12B(2)(b)). Para 2026-27, eso es el 31 de enero de 2029. Si te piden presentar una declaración de Self Assessment de ese año, guárdalos hasta que HMRC ya no pueda abrir una comprobación sobre ella, o hasta que se cierre la comprobación, si es más tarde.
Antes de enviar la solicitud
- La línea de la AFR de tu coche es la correcta: combustible, cilindrada, y los híbridos como gasolina o diésel.
- Cada milla de trabajo está valorada a la tarifa de su periodo (una lectura del mes de margen de la página, no una regla de HMRC).
- En la solicitud no hay millas de casa a la oficina.
- Los centros que tratas como temporales siguen superando la prueba de los 24 meses.
- Para una solicitud a HMRC: los tiques, el coste real del combustible de trabajo, no una tarifa por milla, y lo que te devolvió tu empleador restado de él.
- Un breve resumen de cómo repartiste la factura del combustible entre millas de trabajo y privadas.
Cómo te lo pone más fácil DriveHub
Tanto el reembolso a la AFR como una solicitud P87 parten de un recuento de millas de trabajo, por periodo de tarifa, sin el trayecto al trabajo. Ese recuento vale lo que vale el registro que hay detrás.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar. Cuando DriveHub te pregunte en Por revisar por un trayecto entre casa y tu oficina, responde Trayecto al trabajo. Un trayecto al trabajo cuenta como personal, así que queda fuera del total de trabajo.
En Informes, elige el coche de empresa y un intervalo que coincida con un periodo de la AFR, por ejemplo del 1 de septiembre al 30 de noviembre; muestra las millas de trabajo y las personales de ese intervalo. Indica a DriveHub el combustible y la cilindrada del coche de empresa, y valora cada trayecto de trabajo a la Advisory Fuel Rate vigente el día en que se hizo, trimestre a trimestre, así que un intervalo que cruza el 1 de diciembre se valora a las dos tarifas. Hasta que indiques el combustible, la tarifa del coche aparece como Sin definir. Si tu empleador no paga nada del combustible, DriveHub no muestra ninguna cifra de AFR: esa solicitud usa el coste real. Para una solicitud a HMRC, un intervalo que cubra el tax year da las millas de trabajo y las totales para repartir la factura del combustible.
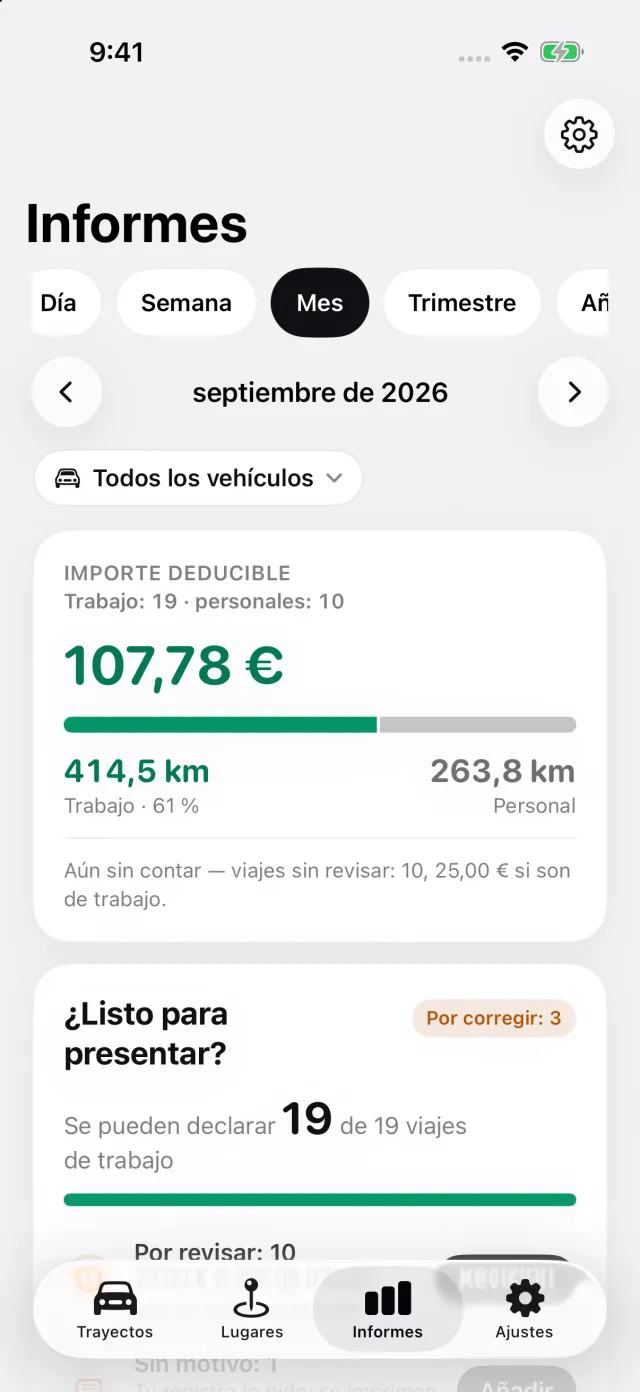
Dónde se detiene DriveHub: no guarda tus tiques de combustible, no reparte la factura del combustible y no presenta nada a HMRC. Su cifra de AFR es lo que te reembolsaría tu empleador, no lo que reclamas en un P87, que usa el coste real del combustible. Valora cada trayecto en el trimestre en que cae y no usa el mes de margen. No decide si un centro es un lugar de trabajo permanente.
DriveHub está en el App Store para iPhone. Las reglas y tarifas británicas están en la página del Reino Unido. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.