 DriveHub
Guide pays · Royaume-Uni · 9 min
Voiture de société, carburant à vos frais : les miles professionnels à l'Advisory Fuel Rate
Vous conduisez une voiture de société mais achetez le carburant vous-même. Votre employeur rembourse les miles professionnels à l'Advisory Fuel Rate de HMRC, et une demande pour les miles professionnels d'une voiture de société suit d'autres règles que pour votre propre voiture : pas de 55p, pas de Mileage Allowance Relief, et toute demande fiscale repose sur ce que le carburant a réellement coûté.

La réponse courte
- Quel taux mon employeur utilise-t-il ? L'Advisory Fuel Rate (AFR) de HMRC, selon le carburant et la cylindrée. À partir du 1er septembre 2026, une voiture essence de 1401–2000 cm³, c'est 17p par mile.
- Puis-je obtenir 55p par mile ? Non. Le taux agréé de 55p et la Mileage Allowance Relief concernent votre propre véhicule ; la loi en exclut le véhicule de société dans les deux cas.
- Quels miles comptent ? Seulement les déplacements professionnels. Le trajet entre votre domicile et votre lieu de travail permanent est privé, même en voiture de société.
- Remboursé moins que votre coût de carburant, ou rien du tout ? Vous pouvez demander un dégrèvement sur la différence : votre coût réel du carburant professionnel moins ce que votre employeur a remboursé. Pas l'AFR ni aucun autre taux au mile. La demande se fait en ligne, sur le formulaire P87 ou dans votre déclaration Self Assessment.
- Remboursé plus que l'AFR ? L'excédent est une rémunération imposable soumise aux cotisations National Insurance de Class 1, pas un avantage carburant, tant que les versements ne couvrent que des miles professionnels.
- Que faut-il garder ? Un relevé des déplacements professionnels et les tickets de carburant.
- Le cas inverse ? Si votre employeur paie le carburant et que vous remboursez les miles privés, voir voiture de société et carburant privé.
Pourquoi une voiture de société n'est pas remboursée à 55p par mile
Le taux de 55p figure à l'ITEPA 2003 s. 230(2) : 55p pour les 10 000 premiers miles professionnels à partir de 2026-27, 25p au-delà. Il fixe ce qu'un employeur peut verser en franchise d'impôt pour le véhicule personnel d'un salarié.
Une voiture de société en est exclue deux fois. La section 229(4) exclut un véhicule de société des indemnités kilométriques exonérées. La section 231(3) l'exclut de la Mileage Allowance Relief, la demande que fait le conducteur de sa propre voiture lorsqu'il est payé moins de 55p.
gov.uk décrit les 55p comme couvrant "the cost of owning and running your vehicle". Dans une voiture de société dont vous achetez le carburant, le taux au mile de HMRC est l'Advisory Fuel Rate. Si la voiture est la vôtre, utiliser sa propre voiture pour le travail présente les règles des 55p et la demande ; un dirigeant avec sa propre voiture trouvera son cas dans dirigeant, voiture personnelle.
L'Advisory Fuel Rate est fait exactement pour ce cas
La page Advisory fuel rates de HMRC (mise à jour le 21 août 2026) fixe elle-même son champ :
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Le premier usage est le vôtre : vous achetez le carburant, votre employeur rembourse les miles professionnels. Le second est le cas miroir, traité dans voiture de société et carburant privé. Le tableau des taux est le même dans les deux cas ; cette page ne le reproduit pas en entier.
Ce qui compte pour votre demande :
- La ligne de votre voiture. Le taux dépend du carburant et de la cylindrée. À partir du 1er septembre 2026 : essence 1401–2000 cm³, 17p ; diesel 1601–2000 cm³, 16p. Le tableau complet figure sur la page de HMRC.
- Les hybrides. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Le tout électrique. La page prévoit 7p par mile pour la recharge à domicile et 15p pour la recharge publique, y compris pour le remboursement des miles professionnels. Le reste du cas électrique est traité dans les miles d'une voiture électrique.
- Il change chaque trimestre. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". La révision suivant les taux du 1er septembre 2026 a lieu le 1er décembre 2026.
- Un mois de tolérance. "You can use the previous rates for up to 1 month from the date any new rates apply."
Chaque taux s'applique à partir d'une date, avec un mois de tolérance pour le précédent ; une année de miles professionnels n'est donc pas valorisée à un seul chiffre. La lecture naturelle est que chaque mile prend le taux de la période où il a été parcouru, ce qui oblige à répartir les miles professionnels par période.
Quels miles sont professionnels dans une voiture de société ?
Seuls les déplacements professionnels sont remboursés à l'AFR, et la loi trace la limite au même endroit que pour l'avantage carburant. La section 118(2) définit le "private use" d'une voiture de société comme "any use other than for the employee's business travel (see section 171(1))". La section 171(1) fait des déplacements professionnels ceux dont le coût serait déductible au titre des ss. 337 à 342.
La section 338(2) exclut "the expenses of ordinary commuting", et la s. 338(3) le définit comme le trajet entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
En pratique :
- Du domicile à votre bureau habituel : privé. Pas remboursé à l'AFR.
- Du bureau chez un client, et retour : professionnel.
- Du domicile à un lieu de travail temporaire : professionnel. Quand un site cesse d'être temporaire (les critères des 24 mois et des 40 %) est expliqué dans trajet domicile-travail ou lieu de travail temporaire.
Pourquoi le trajet domicile-travail ne doit pas figurer dans la demande
Un versement pour le carburant peut créer un avantage carburant. L'ITEPA s. 149(3)(d) considère le carburant comme fourni lorsque "any sum is paid in respect of expenses incurred in providing fuel for the car". La charge est nulle au titre de la s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
Un versement au mile qui ne couvre que des miles professionnels vous maintient dans la Condition B. Le manuel de HMRC trace la limite là où entre le trajet domicile-travail. EIM25690 : "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". L'avantage carburant s'applique alors en entier, et son montant est détaillé dans voiture de société et carburant privé.
Si votre employeur paie plus que l'AFR
Un taux supérieur à l'AFR n'entraîne pas l'avantage carburant, tant que les versements ne concernent que des déplacements professionnels. La page AFR de HMRC : "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
L'excédent est donc imposé comme un salaire, par la paie. Un employeur peut utiliser son propre taux plus élevé si le coût du carburant au mile est réellement plus élevé : "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." À l'AFR ou en dessous, "there will be no taxable profit and no Class 1A National Insurance to pay."
Un exemple chiffré
Ceci est un calcul, pas une règle. Vous conduisez une voiture de société essence de 1,6 litre et achetez tout le carburant. Entre le 1er septembre et le 30 novembre 2026, vous parcourez :
- 1 200 miles professionnels (visites de clients, un site temporaire)
- 900 miles entre votre domicile et votre bureau permanent
Votre employeur rembourse les miles professionnels à l'AFR de cette période :
- 1 200 × 0,17 £ = 204 £
- Les 900 miles domicile-travail : 0 £. Ils sont privés.
À 55p, le taux de la voiture personnelle, les mêmes 1 200 miles donneraient 660 £. Ce taux n'est pas accessible en voiture de société ; les 456 £ d'écart ne peuvent donc pas être réclamés. Ce que vous pouvez réclamer est exposé plus bas : le carburant que vous avez réellement acheté pour ces miles, moins les 204 £.
À partir du 1er décembre 2026, les miles professionnels sont valorisés au taux que HMRC fixera alors, ou au taux précédent pendant un mois au plus.
Remboursé moins que le coût du carburant, ou rien : la demande auprès de HMRC
Si votre employeur ne rembourse pas intégralement votre carburant professionnel, vous pouvez demander un dégrèvement sur le reste. gov.uk : "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Et : "If your employer reimburses some of the money, you can claim relief on the difference."
La règle de calcul figure dans les notes explicatives du P87 de HMRC, sous Company vehicles :
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Cela exclut deux raccourcis. Vous ne pouvez pas réclamer 55p par mile, et vous ne pouvez pas non plus réclamer l'AFR. L'AFR est un taux de remboursement de l'employeur ; votre demande se construit à partir des tickets.
La demande, c'est le coût du carburant moins ce qui vous a été remboursé
Sur le P87, une demande de carburant pour une voiture de société va à la section 7, Other expenses, et non dans la section des miles. Les notes : "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Donc :
demande = coût réel du carburant professionnel − ce que votre employeur vous a versé pour celui-ci
Si votre employeur a versé plus que le coût du carburant professionnel, il n'y a rien à réclamer : vous pouvez faire une demande "unless the amount reimbursed by your employer is more than your actual business fuel cost." Les autres frais automobiles sont exclus aussi : "You cannot claim for any other general motor expenses such as MOT and tyres."
Répartir la facture de carburant : HMRC ne donne aucune méthode
Vos tickets couvrent chaque mile, professionnel et privé. HMRC ne dit pas comment les répartir. Il demande "a summary of your calculation" et les tickets, et la demande ne couvre que les déplacements professionnels. Le trajet domicile-travail en est exclu : le service en ligne de HMRC indique "You cannot claim for: money you spent to get to and from your normal place of work".
Un calcul raisonnable, qui est votre calcul et non celui de HMRC : miles professionnels ÷ total des miles × le carburant acheté. Le relevé kilométrique donne les deux nombres de miles.
Comment faire la demande
- En ligne. Le service en ligne de HMRC pour les frais professionnels accepte le carburant d'une voiture de société. Sous "Vehicles you use for work", il demande "Do you want to claim money you spent on fuel for your company vehicle?", et si votre employeur a payé une partie des frais. Il applique les mêmes limites de 2 500 £ et de Self Assessment que la voie postale.
- Par courrier, sur le formulaire P87, si la demande intervient dans les 4 ans suivant la fin de l'année fiscale, si "your total expenses claim for each tax year is £2,500 or less" et si vous avez payé de l'impôt cette année-là (gov.uk). "We'll reject postal claims that do not use this form."
- Dans votre déclaration Self Assessment, si vous en déposez une : "If you complete a Self Assessment tax return, you must claim through your tax return instead." Au-delà de 2 500 £ par an, la voie du P87 vous renvoie aussi vers le Self Assessment.
- Jusqu'où remonter : l'année fiscale en cours et les quatre précédentes (TMA 1970 s. 43(1)). La plus ancienne année ouverte, 2022-23, se ferme le 5 avril 2027.
Ce que vaut le dégrèvement
Le dégrèvement réduit votre rémunération imposable ; ce n'est pas un remboursement du coût. gov.uk : "You'll get tax relief based on what you've spent and the rate at which you pay tax." Son exemple : "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Ceci est un calcul, pas une règle. Sur une année fiscale, vous achetez pour 900 £ de carburant et parcourez 3 000 miles, dont 2 000 à titre professionnel :
- Carburant professionnel : 2 000 ÷ 3 000 × 900 £ = 600 £ (case 7.2)
- Votre employeur a remboursé 2 000 × 0,17 £ = 340 £ à l'AFR, en retenant un seul taux de 17p pour simplifier (case 7.3)
- Demande : 600 £ − 340 £ = 260 £ (case 7.4)
- Dégrèvement : 52 £ au taux de 20 %, 104 £ au taux de 40 %
Il vous faut aussi de l'impôt sur lequel l'imputer : le dégrèvement "cannot be more than the amount of tax you paid in that year."
Ce qu'il faut garder
Deux relevés jouent ici des rôles différents.
Le relevé kilométrique montre quels trajets étaient des déplacements professionnels. Le guide de HMRC pour les salariés, 490 chapitre 12, cite "mileage details where they use a car (either their own or a company car) for business journeys" parmi les relevés que les salariés établissent eux-mêmes. Et : "Employees must be able to substantiate the statements they make." Ce que le relevé doit montrer pour chaque trajet est expliqué dans ce que HMRC demande à votre relevé kilométrique.
Les tickets de carburant montrent le coût réel, qui est ce que retient une demande P87. Les notes du P87 : "Provide copies of your fuel receipts as evidence." Gardez avec eux le récapitulatif de la façon dont vous avez réparti la facture.
Gardez les deux au moins jusqu'au premier anniversaire du 31 janvier qui suit l'année fiscale (TMA 1970 s. 12B(2)(b)). Pour 2026-27, c'est le 31 janvier 2029. Si vous recevez une déclaration Self Assessment pour l'année, gardez-les jusqu'à ce que HMRC ne puisse plus ouvrir de contrôle sur celle-ci, ou jusqu'à la clôture de son contrôle, si elle est plus tardive.
Avant d'envoyer la demande
- La ligne AFR de votre voiture est la bonne : carburant, cylindrée, et hybrides classés en essence ou diesel.
- Chaque mile professionnel est valorisé au taux de sa période (une lecture du mois de tolérance de la page, pas une règle de HMRC).
- Aucun mile domicile-bureau ne figure dans la demande.
- Les sites que vous traitez comme temporaires satisfont toujours au critère des 24 mois.
- Pour une demande auprès de HMRC : les tickets, le coût réel du carburant professionnel, pas un taux au mile, et ce que votre employeur a remboursé, déduit.
- Un court récapitulatif de la façon dont vous avez réparti la facture de carburant entre miles professionnels et privés.
Comment DriveHub vous facilite la tâche
Le remboursement à l'AFR comme la demande P87 partent d'un décompte des miles professionnels, par période de taux, sans le trajet domicile-travail. Ce décompte ne vaut que ce que vaut le relevé qui le sous-tend.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres sous À vérifier. Quand DriveHub vous interroge sous À vérifier sur un trajet entre votre domicile et votre bureau, répondez Domicile-travail. Un trajet domicile-travail compte comme privé ; il reste donc hors du total professionnel.
Dans Rapports, choisissez la voiture de société et un intervalle qui correspond à une période AFR, par exemple du 1er septembre au 30 novembre ; il affiche les miles professionnels et privés de cet intervalle. Indiquez à DriveHub le carburant et la cylindrée de la voiture de société, et il valorise chaque trajet professionnel à l'Advisory Fuel Rate en vigueur le jour où il a été parcouru, trimestre par trimestre ; un intervalle qui chevauche le 1er décembre est donc valorisé aux deux taux. Tant que le carburant n'est pas indiqué, le taux de la voiture affiche Non défini. Si votre employeur ne paie rien pour le carburant, DriveHub n'affiche aucun montant AFR : cette demande repose sur le coût réel. Pour une demande auprès de HMRC, un intervalle couvrant l'année fiscale donne les miles professionnels et totaux pour répartir la facture de carburant.
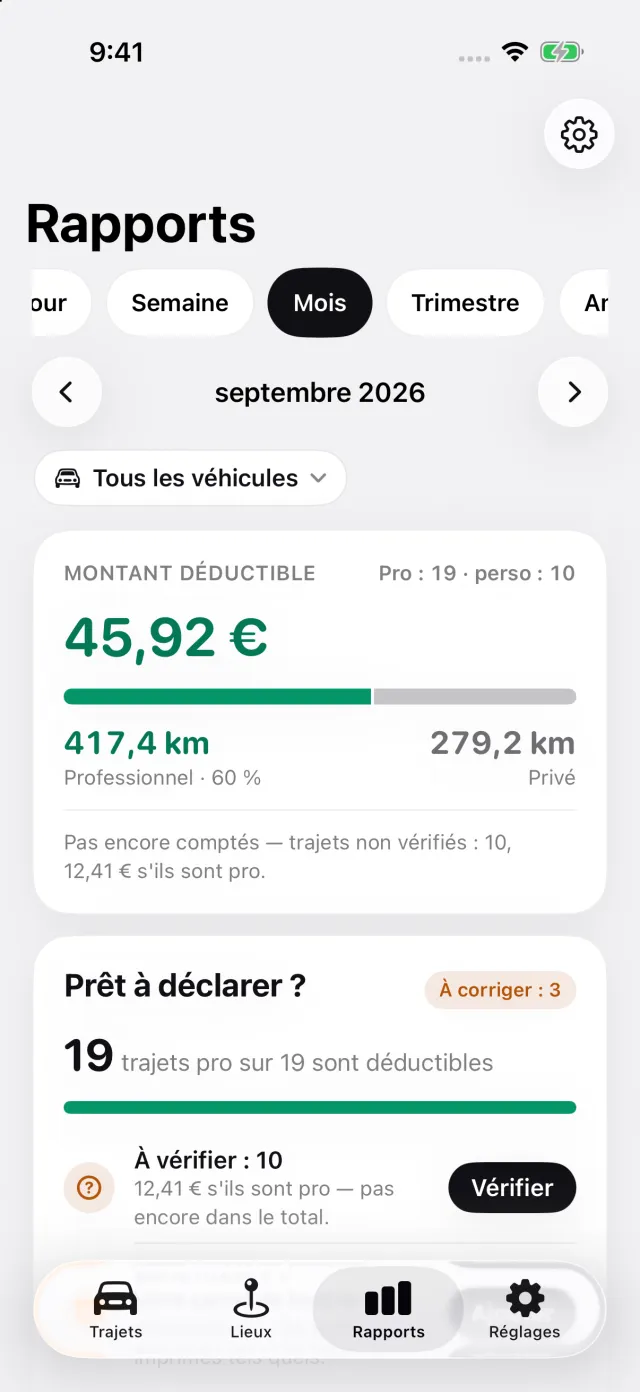
Là où DriveHub s'arrête : il ne conserve pas vos tickets de carburant, ne répartit pas la facture de carburant et ne dépose rien auprès de HMRC. Son montant AFR est ce que votre employeur rembourserait, pas ce que vous réclamez sur un P87, qui repose sur le coût réel du carburant. Il valorise chaque trajet au taux du trimestre où il tombe et n'utilise pas le mois de tolérance. Il ne décide pas si un site est un lieu de travail permanent.
DriveHub est sur l'App Store pour iPhone. Les règles et taux britanniques figurent sur la page Royaume-Uni. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service paie de votre employeur ou votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.