 DriveHub
Guia por país · Reino Unido · 9 min
Carro da empresa, combustível seu: milhas a trabalho pelo Advisory Fuel Rate
Você dirige um carro da empresa, mas compra o combustível. O empregador reembolsa as milhas a trabalho pelo Advisory Fuel Rate do HMRC, e um pedido de quilometragem num carro da empresa segue regras diferentes das do carro próprio: nada de 55p, nada de Mileage Allowance Relief, e qualquer pedido de dedução usa o que o combustível de fato custou.

A resposta curta
- Que valor o meu empregador usa? O Advisory Fuel Rate (AFR) do HMRC, por combustível e cilindrada. A partir de 1º de setembro de 2026, um carro a gasolina de 1401–2000cc é 17p por milha.
- Posso receber 55p por milha? Não. O valor aprovado de 55p e o Mileage Allowance Relief são para o seu próprio veículo; a lei tira o veículo da empresa dos dois.
- Quais milhas contam? Só deslocamentos a trabalho. O trajeto entre a sua casa e o seu local de trabalho permanente é particular, mesmo num carro da empresa.
- Recebeu menos que o custo do combustível, ou nada? Você pode pedir dedução sobre a diferença: o seu custo real de combustível a trabalho menos o que o empregador reembolsou. Não o AFR nem outro valor por milha. O pedido é feito online, no formulário P87 ou na sua declaração de Self Assessment.
- Recebeu mais que o AFR? O excedente é remuneração tributável, com National Insurance Class 1, e não um benefício de combustível, desde que os pagamentos cubram só milhas a trabalho.
- O que eu guardo? Um registro das viagens a trabalho e as notas de combustível.
- E o caso inverso? Se o empregador paga o combustível e você reembolsa as milhas particulares, veja carro da empresa e combustível particular.
Por que um carro da empresa não recebe 55p por milha
O valor de 55p está na ITEPA 2003 s. 230(2): 55p pelas primeiras 10 000 milhas a trabalho a partir de 2026-27, 25p depois disso. Ele define quanto um empregador pode pagar isento pelo veículo próprio de um empregado.
Um carro da empresa fica fora disso duas vezes. A Section 229(4) tira o veículo da empresa dos pagamentos de quilometragem isentos. A Section 231(3) o tira do Mileage Allowance Relief, o pedido que quem dirige o próprio carro faz quando recebe menos de 55p.
O gov.uk descreve os 55p como cobrindo "the cost of owning and running your vehicle". Num carro da empresa em que você compra o combustível, o valor por milha do HMRC é o Advisory Fuel Rate. Se o carro é seu, usar o próprio carro a trabalho traz as regras dos 55p e o pedido; um diretor no próprio carro está em diretor, carro próprio.
O Advisory Fuel Rate é exatamente para este caso
A página Advisory fuel rates do HMRC (atualizada em 21 de agosto de 2026) define o próprio alcance:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
O primeiro uso é o seu: você compra o combustível, o empregador reembolsa as milhas a trabalho. O segundo é o caso espelhado, tratado em carro da empresa e combustível particular. Os valores são a mesma tabela nos dois casos; esta página não a repete inteira.
O que importa para o seu pedido:
- A linha do seu carro. O valor depende do combustível e da cilindrada. A partir de 1º de setembro de 2026: gasolina de 1401–2000cc é 17p, diesel de 1601–2000cc é 16p. A tabela completa está na página do HMRC.
- Híbridos. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Totalmente elétricos. A página traz 7p por milha para recarga em casa e 15p para recarga pública, também para reembolso de milhas a trabalho. O resto do caso elétrico está em quilometragem de carro elétrico.
- Muda a cada trimestre. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". A próxima revisão depois dos valores de 1º de setembro de 2026 é em 1º de dezembro de 2026.
- Um mês de tolerância. "You can use the previous rates for up to 1 month from the date any new rates apply."
Cada valor vale a partir de uma data, com um mês de tolerância para o anterior, então um ano de milhas a trabalho não é calculado por um número só. A leitura natural é que cada milha leva o valor do período em que foi rodada, o que significa dividir as milhas a trabalho por período.
Quais milhas são a trabalho num carro da empresa?
Só os deslocamentos a trabalho são reembolsados pelo AFR, e a lei traça a linha no mesmo lugar que para o benefício de combustível. A Section 118(2) define o "private use" de um carro da empresa como "any use other than for the employee's business travel (see section 171(1))". A Section 171(1) define como deslocamento a trabalho aquele cujo custo seria dedutível pelas ss. 337 a 342.
A Section 338(2) exclui "the expenses of ordinary commuting", e a s. 338(3) o define como o deslocamento entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
Então, na prática:
- Casa até o seu escritório habitual: particular. Não é reembolsado pelo AFR.
- Escritório até um cliente, e volta: a trabalho.
- Casa até um local de trabalho temporário: a trabalho. Quando um local deixa de ser temporário (os testes dos 24 meses e dos 40%) está em trajeto casa–trabalho ou local de trabalho temporário.
Por que o trajeto casa–trabalho não deve entrar no pedido
Um pagamento por combustível pode gerar um benefício de combustível. A ITEPA s. 149(3)(d) trata o combustível como fornecido quando "any sum is paid in respect of expenses incurred in providing fuel for the car". A cobrança é zero pela s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
Um pagamento por milha que cobre só milhas a trabalho mantém você dentro da Condition B. O manual do HMRC traça a linha onde entra o trajeto casa–trabalho. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Aí se aplica o benefício de combustível inteiro, e o tamanho dele está em carro da empresa e combustível particular.
Se o empregador paga mais que o AFR
Um valor acima do AFR não traz o benefício de combustível, desde que os pagamentos sejam só por deslocamentos a trabalho. A página do AFR do HMRC: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Então o excedente é tributado como remuneração, pela folha. Um empregador pode usar um valor próprio mais alto se o custo do combustível por milha for de fato mais alto: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." No AFR ou abaixo dele, "there will be no taxable profit and no Class 1A National Insurance to pay."
Um exemplo com números
Isto é aritmética, não uma regra. Você dirige um carro da empresa a gasolina de 1,6 litro e compra todo o combustível. Entre 1º de setembro e 30 de novembro de 2026 você roda:
- 1 200 milhas a trabalho (visitas a clientes, um local temporário)
- 900 milhas entre a sua casa e o seu escritório permanente
O empregador reembolsa as milhas a trabalho pelo AFR daquele período:
- 1 200 × £ 0,17 = £ 204
- As 900 milhas de trajeto casa–trabalho: £ 0. São particulares.
A 55p, o valor do carro próprio, as mesmas 1 200 milhas dariam £ 660. Esse valor não existe num carro da empresa, então as £ 456 entre os dois não podem ser pedidas. O que você pode pedir está explicado abaixo: o combustível que você de fato comprou para essas milhas, menos as £ 204.
A partir de 1º de dezembro de 2026, as milhas a trabalho são calculadas pelo valor que o HMRC fixar então, ou pelo anterior por até um mês.
Recebeu menos que o custo do combustível, ou nada: o pedido ao HMRC
Se o empregador não reembolsa todo o seu combustível a trabalho, você pode pedir dedução sobre o resto. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." E: "If your employer reimburses some of the money, you can claim relief on the difference."
A regra para o valor está nas notas de orientação do P87 do HMRC, em Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Isso descarta dois atalhos. Você não pode pedir 55p por milha, e também não pode pedir o AFR. O AFR é um valor de reembolso do empregador; o seu pedido é montado a partir das notas.
O pedido é o custo do combustível menos o que foi reembolsado
No P87, um pedido de combustível de carro da empresa vai na seção 7, Other expenses, e não na seção de quilometragem. As notas: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Então:
pedido = custo real do combustível a trabalho − o que o empregador lhe pagou por ele
Se o empregador pagou mais que o custo do combustível a trabalho, não há nada a pedir: você pode pedir "unless the amount reimbursed by your employer is more than your actual business fuel cost." Outros custos do carro também ficam de fora: "You cannot claim for any other general motor expenses such as MOT and tyres."
Dividir a conta de combustível: o HMRC não dá método
As suas notas cobrem todas as milhas, a trabalho e particulares. O HMRC não diz como dividi-las. Ele pede "a summary of your calculation" e as notas, e o pedido cobre só viagens a trabalho. O trajeto casa–trabalho fica de fora: o serviço online do HMRC diz "You cannot claim for: money you spent to get to and from your normal place of work".
Um cálculo razoável, que é aritmética sua e não do HMRC: milhas a trabalho ÷ todas as milhas × o combustível que você comprou. O registro de quilometragem dá as duas contagens de milhas.
Como o pedido é feito
- Online. O serviço online do HMRC para despesas de trabalho aceita combustível de carro da empresa. Em "Vehicles you use for work" ele pergunta "Do you want to claim money you spent on fuel for your company vehicle?", e se o empregador pagou parte das despesas. Ele aplica os mesmos limites de £ 2 500 e de Self Assessment que a via postal.
- Pelo correio, no formulário P87, se o pedido estiver dentro de 4 anos do fim do ano fiscal, "your total expenses claim for each tax year is £2,500 or less" e você tiver pago imposto naquele ano (gov.uk). "We'll reject postal claims that do not use this form."
- Na sua declaração de Self Assessment, se você entrega uma: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Acima de £ 2 500 por ano, a via do P87 também manda você para o Self Assessment.
- Até quando para trás: o ano fiscal corrente e os quatro anteriores (TMA 1970 s. 43(1)). O ano mais antigo ainda aberto, 2022-23, fecha em 5 de abril de 2027.
Quanto vale a dedução
A dedução reduz a sua remuneração tributável; não é a devolução do custo. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." O exemplo da página: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Isto é aritmética, não uma regra. Num ano fiscal você compra £ 900 de combustível e roda 3 000 milhas, 2 000 delas a trabalho:
- Combustível a trabalho: 2 000 ÷ 3 000 × £ 900 = £ 600 (box 7.2)
- O empregador reembolsou 2 000 × £ 0,17 = £ 340 pelo AFR, usando um único 17p para simplificar (box 7.3)
- Pedido: £ 600 − £ 340 = £ 260 (box 7.4)
- Dedução: £ 52 a 20%, £ 104 a 40%
Você também precisa de imposto para abater: a dedução "cannot be more than the amount of tax you paid in that year."
O que guardar
Dois registros fazem trabalhos diferentes aqui.
O registro de quilometragem mostra quais viagens foram deslocamentos a trabalho. O guia do HMRC para empregados, o 490 capítulo 12, lista "mileage details where they use a car (either their own or a company car) for business journeys" entre os registros que os próprios empregados fazem. E: "Employees must be able to substantiate the statements they make." O que o registro deve mostrar para cada viagem está em o que o HMRC pede que o seu registro de quilometragem mostre.
As notas de combustível mostram o custo real, que é o que um pedido no P87 usa. As notas do P87: "Provide copies of your fuel receipts as evidence." Guarde junto com elas o resumo de como você dividiu a conta.
Guarde os dois pelo menos até o primeiro aniversário do 31 de janeiro seguinte ao ano fiscal (TMA 1970 s. 12B(2)(b)). Para 2026-27, isso é 31 de janeiro de 2029. Se você for chamado a entregar uma declaração de Self Assessment daquele ano, guarde-os até que o HMRC não possa mais abrir uma fiscalização (enquiry) sobre ela, ou até que a fiscalização aberta seja encerrada, se isso for depois.
Antes de enviar o pedido
- A linha do AFR do seu carro está certa: combustível, cilindrada, e híbridos como gasolina ou diesel.
- Cada milha a trabalho está calculada pelo valor do seu período (uma leitura do mês de tolerância da página, não uma regra do HMRC).
- Nenhuma milha casa–escritório está no pedido.
- Os locais que você trata como temporários ainda passam no teste dos 24 meses.
- Para um pedido ao HMRC: as notas, o custo real do combustível a trabalho, não um valor por milha, e o que o empregador reembolsou descontado dele.
- Um resumo curto de como você dividiu a conta de combustível entre milhas a trabalho e particulares.
Como o DriveHub facilita isso
Tanto o reembolso pelo AFR quanto um pedido no P87 partem de uma contagem de milhas a trabalho, por período de valor, sem o trajeto casa–trabalho. Essa contagem só é tão boa quanto o registro por trás dela.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Ele classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto em Para verificar. Quando o DriveHub perguntar em Para verificar sobre uma viagem entre a sua casa e o seu escritório, responda Trajeto ao trabalho. O trajeto casa–trabalho conta como pessoal, então fica fora do total a trabalho.
Em Relatórios, escolha o carro da empresa e um intervalo que coincida com um período do AFR, como de 1º de setembro a 30 de novembro; ele mostra as milhas a trabalho e pessoais desse intervalo. Informe ao DriveHub o combustível e a cilindrada do carro da empresa, e ele valoriza cada viagem a trabalho pelo Advisory Fuel Rate em vigor no dia em que ela foi feita, trimestre a trimestre, então um intervalo que atravessa 1º de dezembro é calculado pelos dois valores. Enquanto o combustível não for definido, o valor do carro aparece como Por definir. Se o empregador não paga nada pelo combustível, o DriveHub não mostra valor de AFR: esse pedido usa o custo real. Para um pedido ao HMRC, um intervalo que cubra o ano fiscal dá as milhas a trabalho e o total de milhas para dividir a conta de combustível.
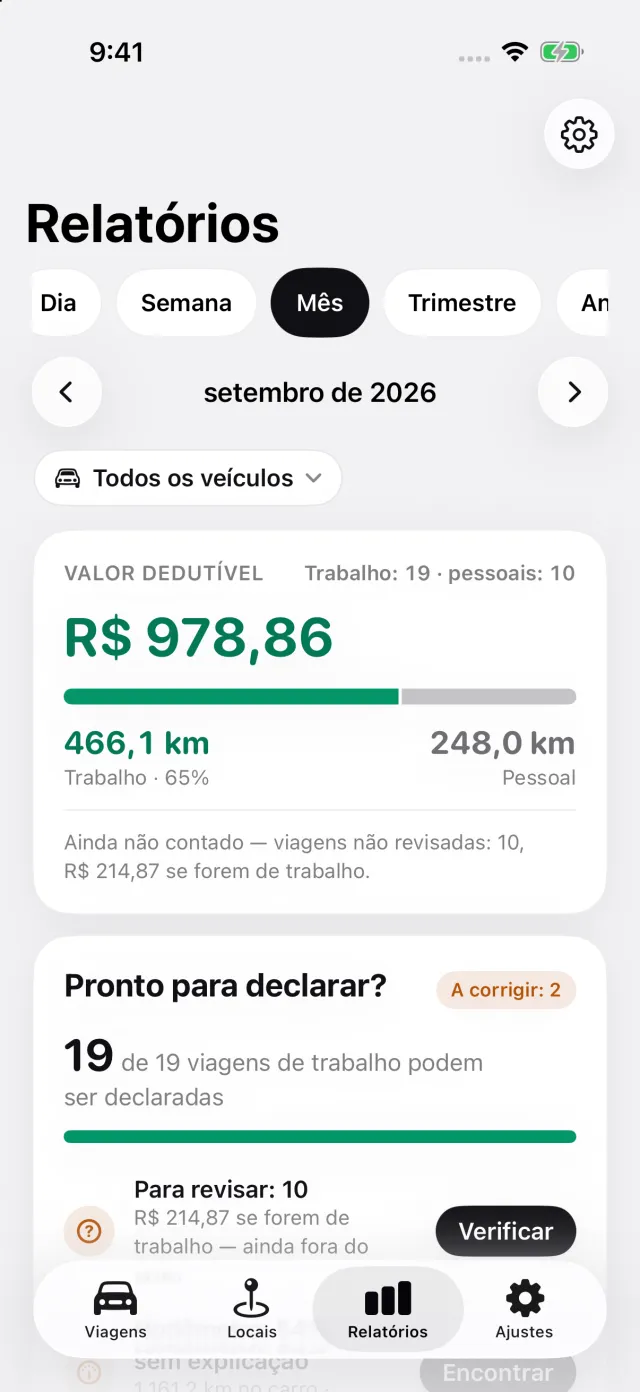
Onde o DriveHub para: ele não guarda as suas notas de combustível, não divide a conta de combustível e não envia nada ao HMRC. O valor de AFR dele é o que o empregador reembolsaria, não o que você pede num P87, que usa o custo real do combustível. Ele calcula cada viagem pelo trimestre em que ela cai e não usa o mês de tolerância. Ele não decide se um local é um local de trabalho permanente.
O DriveHub está na App Store para iPhone. As regras e os valores britânicos estão na página do Reino Unido. Configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem o HMRC e a legislação, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o setor de folha de pagamento do seu empregador ou o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Reino Unido: requisitos do registro de quilometragem.