 DriveHub
Guia por país · Reino Unido · 9 min
Carro da empresa, combustível pago por si: milhas profissionais à Advisory Fuel Rate
Conduz um carro da empresa, mas compra o combustível do seu bolso. A entidade patronal reembolsa as milhas profissionais à Advisory Fuel Rate do HMRC, e um pedido de milhas profissionais num carro da empresa segue regras diferentes das do seu próprio carro: nada de 55p, nada de Mileage Allowance Relief, e qualquer pedido fiscal usa o que o combustível custou de facto.

A resposta curta
- Que taxa usa a entidade patronal? A Advisory Fuel Rate (AFR) do HMRC, por combustível e cilindrada. A partir de 1 de setembro de 2026, um carro a gasolina de 1401–2000cc está a 17p por milha.
- Posso receber 55p por milha? Não. A taxa aprovada de 55p e o Mileage Allowance Relief são para o seu próprio veículo; a lei exclui de ambos um veículo da empresa.
- Que milhas contam? Só as deslocações profissionais. A viagem entre a casa e o seu local de trabalho permanente é privada, mesmo num carro da empresa.
- Pagam-lhe menos do que o combustível custou, ou nada? Pode pedir o benefício fiscal sobre a diferença: o seu custo real com combustível em serviço menos o que a entidade patronal reembolsou. Não a AFR nem qualquer outra taxa por milha. O pedido faz-se online, no formulário P87 ou na declaração de Self Assessment.
- Pagam-lhe mais do que a AFR? O excesso é salário tributável, com National Insurance de Class 1, e não um benefício de combustível, desde que os pagamentos cubram apenas milhas profissionais.
- O que guardo? Um registo das deslocações profissionais e os recibos do combustível.
- O caso inverso? Se a entidade patronal paga o combustível e é você quem reembolsa as milhas privadas, veja carro da empresa e combustível para uso privado.
Porque é que um carro da empresa não recebe 55p por milha
A taxa de 55p está no ITEPA 2003 s. 230(2): 55p nas primeiras 10 000 milhas profissionais a partir de 2026-27, 25p daí em diante. Fixa quanto uma entidade patronal pode pagar com isenção pelo veículo próprio de um trabalhador.
Um carro da empresa fica de fora duas vezes. A secção 229(4) exclui um veículo da empresa dos pagamentos por milha isentos. A secção 231(3) exclui-o do Mileage Allowance Relief, o pedido que faz quem conduz o próprio carro quando lhe pagam menos de 55p.
O gov.uk descreve os 55p como cobrindo "the cost of owning and running your vehicle". Num carro da empresa em que compra o combustível, a taxa por milha do HMRC é a Advisory Fuel Rate. Se o carro é seu, usar o seu próprio carro no trabalho tem as regras dos 55p e o pedido; um administrador no seu próprio carro está em administrador, carro próprio.
A Advisory Fuel Rate é feita precisamente para este caso
A página Advisory fuel rates do HMRC (atualizada a 21 de agosto de 2026) define o seu próprio âmbito:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
O primeiro uso é o seu: compra o combustível, e a entidade patronal reembolsa as milhas profissionais. O segundo é o caso espelhado, tratado em carro da empresa e combustível para uso privado. As taxas são a mesma tabela num caso e no outro; esta página não a repete por inteiro.
O que interessa para o seu pedido:
- A linha do seu carro. A taxa depende do combustível e da cilindrada. A partir de 1 de setembro de 2026: gasolina 1401–2000cc são 17p, gasóleo 1601–2000cc são 16p. A tabela completa está na página do HMRC.
- Híbridos. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Totalmente elétricos. A página tem 7p por milha para carregamento em casa e 15p para carregamento público, também para o reembolso de milhas profissionais. O resto do caso elétrico está em milhas num carro elétrico.
- Muda todos os trimestres. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". A revisão seguinte às taxas de 1 de setembro de 2026 é a 1 de dezembro de 2026.
- Um mês de tolerância. "You can use the previous rates for up to 1 month from the date any new rates apply."
Cada taxa aplica-se a partir de uma data, com um mês de tolerância para a anterior, por isso um ano de milhas profissionais não é valorizado a um só valor. A leitura natural é que cada milha leva a taxa do período em que foi percorrida, o que obriga a dividir as milhas profissionais por período.
Que milhas são profissionais num carro da empresa?
Só as deslocações profissionais são reembolsadas à AFR, e a lei traça a linha no mesmo sítio que para o benefício do combustível. A secção 118(2) define o "private use" de um carro da empresa como "any use other than for the employee's business travel (see section 171(1))". A secção 171(1) faz da deslocação profissional aquela cujo custo seria dedutível nos termos das ss. 337 a 342.
A secção 338(2) exclui "the expenses of ordinary commuting", e a s. 338(3) define-o como a deslocação entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
Na prática, portanto:
- De casa para o seu escritório habitual: privada. Não é reembolsada à AFR.
- Do escritório a um cliente, e volta: profissional.
- De casa para um local de trabalho temporário: profissional. Quando é que um local deixa de ser temporário (os critérios dos 24 meses e dos 40%) está em trajeto casa-trabalho ou local de trabalho temporário.
Porque é que o trajeto casa-trabalho não deve estar no pedido
Um pagamento pelo combustível pode criar um benefício de combustível. O ITEPA s. 149(3)(d) trata o combustível como fornecido quando "any sum is paid in respect of expenses incurred in providing fuel for the car". O encargo é zero nos termos da s. 151(3), a condição B, "if in the tax year in question the fuel is made available only for business travel".
Um pagamento por milha que cubra só milhas profissionais mantém-no dentro da condição B. O manual do HMRC traça a linha onde entra o trajeto casa-trabalho. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Aí aplica-se o benefício de combustível por inteiro, e o seu valor está explicado em carro da empresa e combustível para uso privado.
Se a entidade patronal paga mais do que a AFR
Uma taxa acima da AFR não traz o benefício de combustível, desde que os pagamentos sejam só por deslocações profissionais. A página da AFR do HMRC: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
O excesso é, portanto, tributado como salário, através do processamento salarial. Uma entidade patronal pode usar uma taxa própria mais alta se o custo do combustível por milha for de facto mais alto: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Na AFR ou abaixo dela, "there will be no taxable profit and no Class 1A National Insurance to pay."
Um exemplo com contas
São contas, não uma regra. Conduz um carro da empresa a gasolina de 1,6 litros e compra todo o combustível. Entre 1 de setembro e 30 de novembro de 2026 percorre:
- 1200 milhas profissionais (visitas a clientes, um local temporário)
- 900 milhas entre a casa e o seu escritório permanente
A entidade patronal reembolsa as milhas profissionais à AFR desse período:
- 1200 × £0,17 = £204
- As 900 milhas de trajeto casa-trabalho: £0. São privadas.
A 55p, a taxa do carro próprio, as mesmas 1200 milhas dariam £660. Essa taxa não existe num carro da empresa, por isso as £456 de diferença não se podem pedir. O que pode pedir está explicado abaixo: o combustível que comprou de facto para essas milhas, menos as £204.
A partir de 1 de dezembro de 2026, as milhas profissionais são valorizadas à taxa que o HMRC fixar nessa altura, ou à anterior durante até um mês.
Pagaram-lhe menos do que o combustível, ou nada: pedir ao HMRC
Se a entidade patronal não reembolsa por inteiro o seu combustível em serviço, pode pedir o benefício fiscal sobre o resto. O gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." E: "If your employer reimburses some of the money, you can claim relief on the difference."
A regra para o valor está nas notas de preenchimento do P87 do HMRC, em Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Isso exclui dois atalhos. Não pode pedir 55p por milha, e também não pode pedir a AFR. A AFR é uma taxa de reembolso da entidade patronal; o seu pedido constrói-se a partir dos recibos.
O pedido é o custo do combustível menos o que lhe reembolsaram
No P87, um pedido de combustível de carro da empresa vai na secção 7, Other expenses, e não na secção das milhas. As notas: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Ou seja:
pedido = custo real do combustível em serviço − o que a entidade patronal lhe pagou por ele
Se a entidade patronal pagou mais do que o custo do combustível em serviço, não há nada a pedir: pode pedir "unless the amount reimbursed by your employer is more than your actual business fuel cost." Os outros custos do automóvel também ficam de fora: "You cannot claim for any other general motor expenses such as MOT and tyres."
Dividir a conta do combustível: o HMRC não dá método
Os seus recibos cobrem todas as milhas, profissionais e privadas. O HMRC não diz como as dividir. Pede "a summary of your calculation" e os recibos, e o pedido cobre só as deslocações profissionais. O trajeto casa-trabalho fica de fora: o serviço online do HMRC diz "You cannot claim for: money you spent to get to and from your normal place of work".
Um cálculo razoável, que é conta sua e não do HMRC: milhas profissionais ÷ todas as milhas × o combustível que comprou. O registo de milhas dá as duas contagens.
Como se faz o pedido
- Online. O serviço online do HMRC para despesas profissionais aceita o combustível de carro da empresa. Em "Vehicles you use for work" pergunta "Do you want to claim money you spent on fuel for your company vehicle?", e se a entidade patronal pagou alguma das despesas. Aplica os mesmos limites de £2 500 e de Self Assessment que a via postal.
- Por correio, no formulário P87, se o pedido for feito no prazo de 4 anos a contar do fim do ano fiscal, "your total expenses claim for each tax year is £2,500 or less" e pagou imposto nesse ano (gov.uk). "We'll reject postal claims that do not use this form."
- Na declaração de Self Assessment, se a entregar: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Acima de £2 500 por ano, a via do P87 também o manda para o Self Assessment.
- Até quando para trás: o ano fiscal corrente e os quatro anteriores (TMA 1970 s. 43(1)). O ano mais antigo ainda aberto, 2022-23, fecha a 5 de abril de 2027.
Quanto vale o benefício
O benefício reduz o seu salário tributável; não é um reembolso do custo. O gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." O exemplo dele: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
São contas, não uma regra. Ao longo de um ano fiscal compra £900 de combustível e percorre 3000 milhas, 2000 delas em serviço:
- Combustível em serviço: 2000 ÷ 3000 × £900 = £600 (casa 7.2)
- A entidade patronal reembolsou 2000 × £0,17 = £340 à AFR, tomando por simplicidade uma só taxa de 17p (casa 7.3)
- Pedido: £600 − £340 = £260 (casa 7.4)
- Benefício: £52 a 20%, £104 a 40%
Precisa também de imposto contra o qual o abater: o benefício "cannot be more than the amount of tax you paid in that year."
O que guardar
Aqui, dois registos fazem trabalhos diferentes.
O registo de milhas mostra que deslocações foram profissionais. O guia do HMRC para trabalhadores por conta de outrem, 490 capítulo 12, inclui "mileage details where they use a car (either their own or a company car) for business journeys" entre os registos que os próprios trabalhadores fazem. E: "Employees must be able to substantiate the statements they make." O que o registo deve mostrar para cada deslocação está em o que o HMRC pede que o seu registo de milhas mostre.
Os recibos do combustível mostram o custo real, que é o que um pedido no P87 usa. As notas do P87: "Provide copies of your fuel receipts as evidence." Guarde com eles o resumo de como dividiu a conta.
Guarde ambos pelo menos até ao primeiro aniversário do 31 de janeiro seguinte ao ano fiscal (TMA 1970 s. 12B(2)(b)). Para 2026-27, isso dá 31 de janeiro de 2029. Se lhe for enviada uma declaração de Self Assessment desse ano, guarde-os até o HMRC já não poder abrir uma inspeção (enquiry) a essa declaração, ou até a inspeção estar encerrada, se isso for mais tarde.
Antes de enviar o pedido
- A linha da AFR do seu carro está certa: combustível, cilindrada, e os híbridos como gasolina ou gasóleo.
- Cada milha profissional está valorizada à taxa do seu período (uma leitura do mês de tolerância da página, não uma regra do HMRC).
- Não há milhas de casa para o escritório no pedido.
- Os locais que trata como temporários continuam a passar o critério dos 24 meses.
- Para um pedido ao HMRC: os recibos, o custo real do combustível em serviço, e não uma taxa por milha, e o que a entidade patronal reembolsou descontado.
- Um breve resumo de como dividiu a conta do combustível entre milhas profissionais e privadas.
Como o DriveHub facilita isto
Tanto o reembolso à AFR como um pedido no P87 partem de uma contagem de milhas profissionais, por período de taxa, com o trajeto casa-trabalho de fora. Essa contagem só é tão boa quanto o registo por trás dela.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar. Quando o DriveHub lhe perguntar em Por verificar por uma viagem entre a casa e o seu escritório, responda Deslocação casa-trabalho. Um trajeto casa-trabalho conta como pessoal, por isso fica fora do total profissional.
Em Relatórios, escolha o carro da empresa e um intervalo que coincida com um período da AFR, como de 1 de setembro a 30 de novembro; mostra as milhas profissionais e pessoais desse intervalo. Indique ao DriveHub o combustível e a cilindrada do carro da empresa, e ele valoriza cada viagem profissional à Advisory Fuel Rate em vigor no dia em que foi feita, trimestre a trimestre, por isso um intervalo que atravesse o 1 de dezembro é valorizado às duas taxas. Enquanto o combustível não estiver definido, a taxa do carro aparece como Por definir. Se a entidade patronal não paga nada pelo combustível, o DriveHub não mostra valor da AFR: esse pedido usa o custo real. Para um pedido ao HMRC, um intervalo que cubra o ano fiscal dá as milhas profissionais e totais para dividir a conta do combustível.
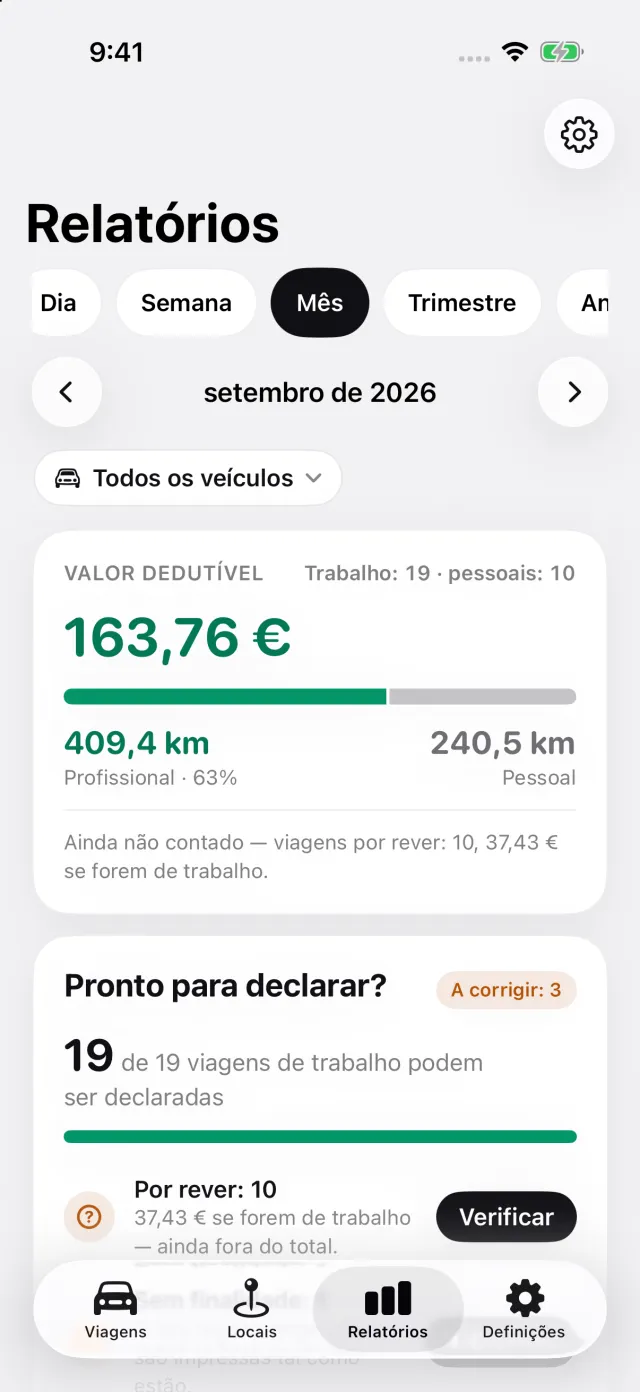
Onde o DriveHub para: não guarda os seus recibos de combustível, não divide a conta do combustível e não entrega nada ao HMRC. O valor da AFR que mostra é o que a entidade patronal reembolsaria, não o que pede num P87, que usa o custo real do combustível. Valoriza cada viagem no trimestre em que cai e não usa o mês de tolerância. Não decide se um local é um local de trabalho permanente.
O DriveHub está na App Store para iPhone. As regras e taxas britânicas estão na página do Reino Unido. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal. Não conhece a sua situação. Quando está dinheiro em causa, pergunte ao departamento de salários da sua entidade patronal ou ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.