 DriveHub
Гид по стране · Великобритания · 9 мин
Служебная машина, своё топливо: служебные мили по Advisory Fuel Rate
Вы ездите на служебной машине, но топливо покупаете сами. Работодатель возмещает служебные мили по Advisory Fuel Rate HMRC, и для служебной машины правила другие, чем для своей: никаких 55p, никакого Mileage Allowance Relief, а любое заявление на вычет считается по тому, сколько топливо стоило на самом деле.

Коротко
- По какой ставке платит работодатель? По Advisory Fuel Rate (AFR) HMRC — в зависимости от топлива и объёма двигателя. С 1 сентября 2026 года для бензиновой машины 1401–2000cc это 17p за милю.
- Можно ли получить 55p за милю? Нет. Одобренная ставка 55p и Mileage Allowance Relief — для вашей собственной машины; закон исключает служебную машину из обоих.
- Какие мили считаются? Только служебные поездки. Дорога между домом и постоянным местом работы — личная, даже на служебной машине.
- Возместили меньше, чем стоило топливо, или ничего? С разницы можно получить налоговый вычет: ваша фактическая стоимость топлива на служебные поездки минус то, что возместил работодатель. Не AFR и не другая ставка за милю. Заявление подаётся онлайн, на форме P87 или в декларации Self Assessment.
- Платят больше AFR? Превышение — облагаемая зарплата с Class 1 National Insurance, а не fuel benefit, если выплаты покрывают только служебные мили.
- Что хранить? Журнал служебных поездок и чеки за топливо.
- Обратный случай? Если топливо оплачивает работодатель, а вы возмещаете личные мили, см. служебная машина и личное топливо.
Почему служебной машине не платят 55p за милю
Ставка 55p записана в ITEPA 2003 s. 230(2): 55p за первые 10 000 служебных миль с 2026-27 года, дальше 25p. Она определяет, сколько работодатель может без налога платить за собственную машину работника.
Служебная машина выпадает отсюда дважды. Section 229(4) исключает служебную машину из необлагаемых выплат за мили. Section 231(3) исключает её из Mileage Allowance Relief — вычета, который заявляет водитель своей машины, если ему платят меньше 55p.
gov.uk пишет, что 55p покрывают "the cost of owning and running your vehicle". Для служебной машины, топливо для которой покупаете вы, ставка HMRC за милю — это Advisory Fuel Rate. Если машина ваша, правила 55p и порядок заявления — в статье своя машина для работы; директор на своей машине — в статье директор на своей машине.
Advisory Fuel Rate — именно для этого случая
Страница HMRC Advisory fuel rates (обновлена 21 августа 2026 года) сама задаёт свою сферу:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Первый случай — ваш: топливо покупаете вы, работодатель возмещает служебные мили. Второй — зеркальный, он разобран в статье служебная машина и личное топливо. Таблица ставок в обоих случаях одна; здесь она целиком не повторяется.
Что важно для вашего заявления:
- Строка вашей машины. Ставка зависит от топлива и объёма двигателя. С 1 сентября 2026 года: бензин 1401–2000cc — 17p, дизель 1601–2000cc — 16p. Полная таблица — на странице HMRC.
- Гибриды. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Полностью электрические. На странице указаны 7p за милю при зарядке дома и 15p при публичной зарядке — в том числе для возмещения служебных миль. Остальное об электромобилях — в статье пробег на электромобиле.
- Ставка меняется каждый квартал. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Следующий пересмотр после ставок от 1 сентября 2026 года — 1 декабря 2026 года.
- Месяц на переход. "You can use the previous rates for up to 1 month from the date any new rates apply."
Каждая ставка действует с определённой даты, а предыдущую можно применять ещё месяц, поэтому служебные мили за год не оцениваются по одной цифре. Естественное прочтение — каждая миля идёт по ставке того периода, в котором её проехали, а значит, служебные мили нужно делить по периодам.
Какие мили на служебной машине служебные?
По AFR возмещаются только служебные поездки, и закон проводит границу там же, где для fuel benefit. Section 118(2) определяет "private use" служебной машины как "any use other than for the employee's business travel (see section 171(1))". Section 171(1) называет служебными поездки, расходы на которые вычитались бы по ss. 337–342.
Section 338(2) исключает "the expenses of ordinary commuting", а s. 338(3) определяет это как поездки между "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
На практике:
- Из дома в обычный офис: личная поездка. По AFR не возмещается.
- Из офиса к клиенту и обратно: служебная.
- Из дома на временное место работы: служебная. Когда площадка перестаёт быть временной (проверки на 24 месяца и 40%), — в статье дорога на работу или временное место работы.
Почему дорога на работу не должна попасть в заявку
Выплата за топливо может создать fuel benefit. ITEPA s. 149(3)(d) считает топливо предоставленным, если "any sum is paid in respect of expenses incurred in providing fuel for the car". По s. 151(3), Condition B, налог нулевой, "if in the tax year in question the fuel is made available only for business travel".
Выплата за милю, покрывающая только служебные мили, оставляет вас в рамках Condition B. Руководство HMRC проводит границу там, где появляется дорога на работу. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Тогда применяется весь fuel benefit, а его размер разобран в статье служебная машина и личное топливо.
Если работодатель платит больше AFR
Ставка выше AFR не влечёт fuel benefit, пока выплаты идут только за служебные поездки. Страница HMRC об AFR: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Значит, превышение облагается как зарплата, через payroll. Работодатель может применять свою, более высокую ставку, если стоимость топлива на милю действительно выше: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." При ставке на уровне AFR или ниже "there will be no taxable profit and no Class 1A National Insurance to pay."
Пример с расчётом
Это арифметика, а не правило. Вы ездите на служебной бензиновой машине объёмом 1,6 литра и сами покупаете всё топливо. С 1 сентября по 30 ноября 2026 года вы проезжаете:
- 1 200 служебных миль (визиты к клиентам, временная площадка)
- 900 миль между домом и постоянным офисом
Работодатель возмещает служебные мили по AFR этого периода:
- 1 200 × £0,17 = £204
- 900 миль дороги на работу: £0. Они личные.
По 55p, ставке для своей машины, те же 1 200 миль дали бы £660. Для служебной машины эта ставка недоступна, поэтому £456 разницы заявить нельзя. Что можно заявить, разобрано ниже: топливо, которое вы на самом деле купили для этих миль, минус £204.
С 1 декабря 2026 года служебные мили оцениваются по той ставке, которую тогда установит HMRC, или до месяца — по прежней.
Возместили меньше стоимости топлива или ничего: заявление в HMRC
Если работодатель возмещает топливо для служебных поездок не полностью, на остаток можно получить налоговый вычет. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." И: "If your employer reimburses some of the money, you can claim relief on the difference."
Правило для суммы — в пояснениях HMRC к P87, в разделе Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Это исключает два коротких пути. Нельзя заявить 55p за милю — и AFR тоже нельзя. AFR — ставка возмещения для работодателя; ваше заявление строится по чекам.
Заявляется стоимость топлива минус то, что вам вернули
На P87 заявление о топливе для служебной машины идёт в раздел 7, Other expenses, а не в раздел о милях. Пояснения: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." То есть:
заявление = фактическая стоимость топлива на служебные поездки − то, что за него заплатил работодатель
Если работодатель заплатил больше, чем стоило топливо на служебные поездки, заявлять нечего: заявить можно, "unless the amount reimbursed by your employer is more than your actual business fuel cost." Прочие расходы на машину тоже не входят: "You cannot claim for any other general motor expenses such as MOT and tyres."
Как разделить счёт за топливо: метода HMRC не даёт
Ваши чеки покрывают все мили — служебные и личные. Как их разделить, HMRC не говорит. Он просит "a summary of your calculation" и чеки, а заявление охватывает только служебные поездки. Дорога на работу не входит: онлайн-сервис HMRC пишет "You cannot claim for: money you spent to get to and from your normal place of work".
Один разумный расчёт — ваша арифметика, а не HMRC: служебные мили ÷ все мили × купленное топливо. Оба числа миль даёт журнал пробега.
Как подать заявление
- Онлайн. Онлайн-сервис HMRC для рабочих расходов принимает топливо для служебной машины. В разделе "Vehicles you use for work" он спрашивает "Do you want to claim money you spent on fuel for your company vehicle?" и оплатил ли работодатель часть расходов. Там действуют те же ограничения £2 500 и Self Assessment, что и для почтового пути.
- По почте, на форме P87, если заявление подаётся в пределах 4 лет после окончания налогового года, "your total expenses claim for each tax year is £2,500 or less" и вы платили налог в том году (gov.uk). "We'll reject postal claims that do not use this form."
- В декларации Self Assessment, если вы её подаёте: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Свыше £2 500 в год путь через P87 тоже отправляет вас в Self Assessment.
- За какой срок назад: текущий налоговый год и четыре предыдущих (TMA 1970 s. 43(1)). Самый старый открытый год, 2022-23, закрывается 5 апреля 2027 года.
Сколько стоит вычет
Вычет уменьшает налогооблагаемую зарплату; это не возврат расходов. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Его пример: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Это арифметика, а не правило. За налоговый год вы покупаете топлива на £900 и проезжаете 3 000 миль, из них 2 000 служебных:
- Топливо на служебные поездки: 2 000 ÷ 3 000 × £900 = £600 (box 7.2)
- Работодатель возместил 2 000 × £0,17 = £340 по AFR — для простоты по одной ставке 17p (box 7.3)
- Заявление: £600 − £340 = £260 (box 7.4)
- Вычет: £52 при ставке 20%, £104 при 40%
Нужен и налог, из которого вычитать: вычет "cannot be more than the amount of tax you paid in that year."
Что хранить
Здесь две записи выполняют разную работу.
Журнал пробега показывает, какие поездки были служебными. Руководство HMRC для работников, 490 chapter 12, называет "mileage details where they use a car (either their own or a company car) for business journeys" среди записей, которые работники ведут сами. И: "Employees must be able to substantiate the statements they make." Что журнал должен показывать по каждой поездке, — в статье что HMRC просит показать в журнале пробега.
Чеки за топливо показывают фактическую стоимость, по которой считается заявление P87. Пояснения к P87: "Provide copies of your fuel receipts as evidence." Храните вместе с ними краткий расчёт того, как вы разделили счёт.
Храните и то и другое как минимум до первой годовщины того 31 января, что следует за налоговым годом (TMA 1970 s. 12B(2)(b)). Для 2026-27 года это 31 января 2029 года. Если за этот год вас обязали подать декларацию Self Assessment, храните их, пока HMRC может начать по ней проверку, а если проверка начата — до её завершения, смотря что наступит позже.
Перед отправкой заявления
- Строка AFR для вашей машины верна: топливо, объём двигателя, гибриды — как бензиновые или дизельные.
- Каждая служебная миля оценена по ставке своего периода (это прочтение месячного перехода на странице, а не правило HMRC).
- В заявлении нет миль из дома в офис.
- Площадки, которые вы считаете временными, всё ещё проходят проверку на 24 месяца.
- Для заявления в HMRC: чеки, фактическая стоимость топлива на служебные поездки, а не ставка за милю, и из неё вычтено то, что вернул работодатель.
- Краткий расчёт того, как вы разделили счёт за топливо между служебными и личными милями.
Чем DriveHub это упрощает
И возмещение по AFR, и заявление P87 начинаются со счёта служебных миль по периодам ставок, без дороги на работу. Этот счёт хорош ровно настолько, насколько хорош журнал за ним.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок он сам относит к «Рабочим» или «Личным» по вашим местам, прошлым маршрутам и рабочим часам, а об остальных спрашивает вас в разделе «Проверить». Когда DriveHub спрашивает в разделе «Проверить» о поездке между домом и офисом, отвечайте «Дорога на работу». Дорога на работу считается личной, поэтому в служебный итог не попадает.
В «Отчётах» выберите служебную машину и диапазон, совпадающий с периодом AFR, например с 1 сентября по 30 ноября; отчёт покажет служебные и личные мили за этот диапазон. Укажите в DriveHub топливо и объём двигателя служебной машины, и он оценит каждую служебную поездку по Advisory Fuel Rate, действовавшей в день поездки, квартал за кварталом, так что диапазон, захватывающий 1 декабря, оценивается по обеим ставкам. Пока топливо не указано, ставка машины показана как «Не задана». Если работодатель ничего не платит за топливо, DriveHub не показывает сумму по AFR: такое заявление считается по фактической стоимости. Для заявления в HMRC диапазон на весь налоговый год даёт служебные и общие мили, чтобы разделить счёт за топливо.
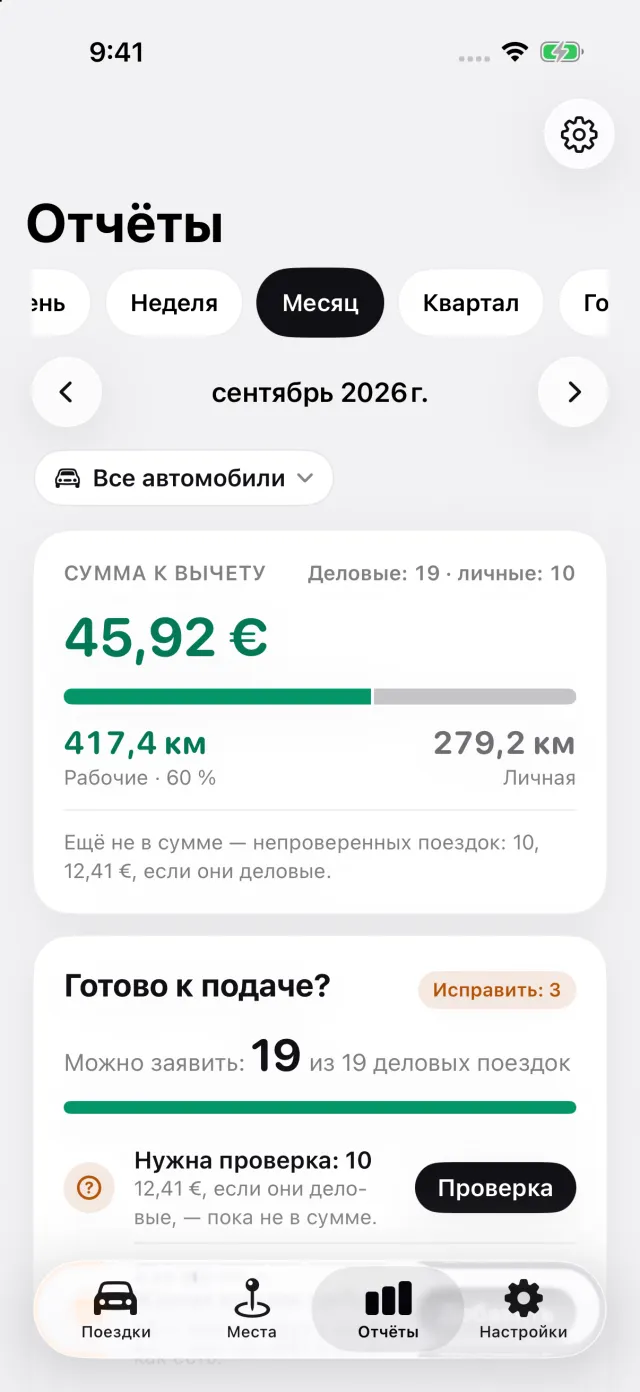
Где DriveHub останавливается: он не хранит ваши чеки за топливо, не делит счёт за топливо и ничего не подаёт в HMRC. Его сумма по AFR — это то, что вернул бы работодатель, а не то, что вы заявляете на P87, где считается фактическая стоимость топлива. Каждую поездку он оценивает по кварталу, в который она попадает, и месяц на переход не использует. И он не решает, является ли площадка постоянным местом работы.
DriveHub есть в App Store для iPhone. Британские правила и ставки — на странице Великобритании. Настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь в отдел расчёта зарплаты своего работодателя или к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.