 DriveHub
Landveiledning · Storbritannia · 9 min
Firmabil, ditt eget drivstoff: jobbmiles til Advisory Fuel Rate
Du kjører firmabil, men kjøper drivstoffet selv. Arbeidsgiveren refunderer jobbmilene etter HMRCs Advisory Fuel Rate, og et krav for jobbkjøring med firmabil følger andre regler enn med egen bil: ingen 55p, ingen Mileage Allowance Relief, og et eventuelt skattekrav bygger på hva drivstoffet faktisk kostet.

Det korte svaret
- Hvilken sats bruker arbeidsgiveren? HMRCs Advisory Fuel Rate (AFR), etter drivstoff og motorstørrelse. Fra 1. september 2026 er satsen for en bensinbil på 1401–2000cc 17p per mile.
- Kan jeg få 55p per mile? Nei. Den godkjente satsen på 55p og Mileage Allowance Relief gjelder ditt eget kjøretøy; loven holder firmakjøretøy utenfor begge.
- Hvilke miles teller? Bare jobbreiser. Kjøringen mellom hjemmet og det faste arbeidsstedet ditt er privat, også i firmabil.
- Fått mindre enn drivstoffet kostet, eller ingenting? Du kan kreve skattefradrag for differansen: din faktiske drivstoffkostnad for jobbkjøring minus det arbeidsgiveren refunderte. Ikke AFR eller noen annen kilometersats. Kravet sendes inn på nett, på skjema P87 eller i Self Assessment-skattemeldingen din.
- Fått mer enn AFR? Overskuddet er skattepliktig lønn med Class 1 National Insurance, ikke en drivstoffordel, så lenge utbetalingene bare dekker jobbmiles.
- Hva tar jeg vare på? En logg over jobbreisene og drivstoffkvitteringene.
- Det motsatte tilfellet? Betaler arbeidsgiveren drivstoffet og du betaler tilbake de private milene, se firmabil og privat drivstoff.
Hvorfor firmabil ikke gir 55p per mile
Satsen på 55p står i ITEPA 2003 s. 230(2): 55p for de første 10 000 milene i jobb fra 2026-27, 25p etter det. Den fastsetter hvor mye en arbeidsgiver kan betale skattefritt for en ansatts eget kjøretøy.
En firmabil faller utenfor to ganger. Section 229(4) holder firmakjøretøy utenfor de skattefrie kilometerutbetalingene. Section 231(3) holder det utenfor Mileage Allowance Relief, kravet en som kjører egen bil gjør når hen får mindre enn 55p.
gov.uk beskriver 55p som en dekning av "the cost of owning and running your vehicle". I en firmabil der du kjøper drivstoffet, er HMRCs sats per mile Advisory Fuel Rate. Er bilen din egen, finner du 55p-reglene og kravet i egen bil i jobben; en daglig leder i egen bil finner du i daglig leder, egen bil.
Advisory Fuel Rate er laget for akkurat dette tilfellet
HMRCs side Advisory fuel rates (oppdatert 21. august 2026) fastsetter selv hva den gjelder:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Den første bruken er din: du kjøper drivstoffet, arbeidsgiveren refunderer jobbmilene. Den andre er speilbildet, som er dekket i firmabil og privat drivstoff. Satsene er den samme tabellen begge veier; denne siden gjengir den ikke i sin helhet.
Dette betyr noe for kravet ditt:
- Bilens linje. Satsen avhenger av drivstoff og motorstørrelse. Fra 1. september 2026: bensin 1401–2000cc er 17p, diesel 1601–2000cc er 16p. Hele tabellen står på HMRCs side.
- Hybrider. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Helelektrisk. Siden har 7p per mile for lading hjemme og 15p for offentlig lading, også for refusjon av jobbmiles. Resten av elbiltilfellet står i kjøregodtgjørelse for elbil.
- Den endres hvert kvartal. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Neste gjennomgang etter satsene fra 1. september 2026 er 1. desember 2026.
- En måneds overgang. "You can use the previous rates for up to 1 month from the date any new rates apply."
Hver sats gjelder fra en dato, med en måneds overgang for den forrige, så et år med jobbmiles prises ikke med ett tall. Den naturlige lesningen er at hver mile får satsen for perioden den ble kjørt i, og det betyr at jobbmilene må deles opp etter periode.
Hvilke miles er jobbmiles i en firmabil?
Bare jobbreiser refunderes etter AFR, og loven trekker grensen på samme sted som for drivstoffordelen. Section 118(2) definerer "private use" av en firmabil som "any use other than for the employee's business travel (see section 171(1))". Section 171(1) gjør jobbreiser til de reisene der kostnaden ville vært fradragsberettiget etter ss. 337 til 342.
Section 338(2) utelukker "the expenses of ordinary commuting", og s. 338(3) definerer det som reiser mellom "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
I praksis altså:
- Hjemmefra til det vanlige kontoret ditt: privat. Refunderes ikke etter AFR.
- Fra kontoret til en kunde, og tilbake: jobb.
- Hjemmefra til et midlertidig arbeidssted: jobb. Når et sted slutter å være midlertidig (24-månedersregelen og 40 %-regelen), står i arbeidsreise eller midlertidig arbeidssted.
Hvorfor arbeidsreisen ikke skal være med i kravet
En betaling for drivstoff kan utløse en drivstoffordel. ITEPA s. 149(3)(d) regner drivstoff som stilt til rådighet der "any sum is paid in respect of expenses incurred in providing fuel for the car". Fordelen er null etter s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
En betaling per mile som bare dekker jobbmiles, holder deg innenfor Condition B. HMRCs håndbok trekker grensen der arbeidsreisen kommer inn. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Da gjelder hele drivstoffordelen, og størrelsen på den står i firmabil og privat drivstoff.
Hvis arbeidsgiveren betaler mer enn AFR
En sats over AFR utløser ikke drivstoffordelen, så lenge utbetalingene bare gjelder jobbreiser. HMRCs AFR-side: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Overskuddet beskattes altså som lønn, gjennom lønnskjøringen. En arbeidsgiver kan bruke sin egen, høyere sats hvis drivstoffkostnaden per mile virkelig er høyere: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." På eller under AFR gjelder: "there will be no taxable profit and no Class 1A National Insurance to pay."
Et regneeksempel
Dette er regning, ikke en regel. Du kjører en firmabil med 1,6-liters bensinmotor og kjøper alt drivstoffet selv. Mellom 1. september og 30. november 2026 kjører du:
- 1 200 miles i jobb (kundebesøk, et midlertidig arbeidssted)
- 900 miles mellom hjemmet og det faste kontoret ditt
Arbeidsgiveren refunderer jobbmilene med periodens AFR:
- 1 200 × 0,17 £ = 204 £
- De 900 milene til og fra jobb: 0 £. De er private.
Med 55p, satsen for egen bil, ville de samme 1 200 milene gitt 660 £. Den satsen gjelder ikke i firmabil, så de 456 £ mellom de to kan du ikke kreve. Hva du kan kreve, står nedenfor: drivstoffet du faktisk kjøpte for de milene, minus de 204 £.
Fra 1. desember 2026 prises jobbmilene med den satsen HMRC fastsetter da, eller med den forrige satsen i inntil en måned.
Fått mindre enn drivstoffet kostet, eller ingenting: krav overfor HMRC
Refunderer ikke arbeidsgiveren drivstoffet til jobbkjøring fullt ut, kan du kreve skattefradrag for resten. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Og: "If your employer reimburses some of the money, you can claim relief on the difference."
Regelen for beløpet står i HMRCs veiledning til P87, under Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Det stenger to snarveier. Du kan ikke kreve 55p per mile, og du kan heller ikke kreve AFR. AFR er en refusjonssats for arbeidsgivere; kravet ditt bygges på kvitteringer.
Kravet er drivstoffkostnad minus det du fikk tilbake
På P87 føres et drivstoffkrav for firmabil i del 7, Other expenses, ikke i delen for kjøregodtgjørelse. Veiledningen: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Altså:
krav = faktisk drivstoffkostnad for jobbkjøring − det arbeidsgiveren betalte deg for det
Betalte arbeidsgiveren mer enn drivstoffkostnaden for jobbkjøringen, er det ingenting å kreve: du kan kreve "unless the amount reimbursed by your employer is more than your actual business fuel cost." Andre bilkostnader er også utelukket: "You cannot claim for any other general motor expenses such as MOT and tyres."
Å dele drivstoffregningen: HMRC gir ingen metode
Kvitteringene dine dekker hver mile, jobb og privat. HMRC sier ikke hvordan de skal deles. Den ber om "a summary of your calculation" og kvitteringene, og kravet dekker bare jobbturer. Arbeidsreisen er utelukket: HMRCs nettjeneste sier "You cannot claim for: money you spent to get to and from your normal place of work".
Én rimelig beregning, som er din regning og ikke HMRCs: jobbmiles ÷ alle miles × drivstoffet du kjøpte. Kjøreboken gir begge miletallene.
Slik sendes kravet
- På nett. HMRCs nettjeneste for jobbutgifter tar imot drivstoff til firmabil. Under "Vehicles you use for work" spør den "Do you want to claim money you spent on fuel for your company vehicle?", og om arbeidsgiveren betalte noe av utgiftene. Den bruker de samme grensene for 2 500 £ og Self Assessment som postveien.
- Per post, på skjema P87, hvis kravet kommer innen 4 år etter utgangen av skatteåret, "your total expenses claim for each tax year is £2,500 or less" og du betalte skatt det året (gov.uk). "We'll reject postal claims that do not use this form."
- I Self Assessment-skattemeldingen, hvis du leverer en: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Over 2 500 £ i året sender P87-veien deg også til Self Assessment.
- Hvor langt tilbake: inneværende skatteår og de fire før det (TMA 1970 s. 43(1)). Det eldste åpne året, 2022-23, lukkes 5. april 2027.
Hva fradraget er verdt
Fradraget reduserer den skattepliktige lønnen din; det er ikke en refusjon av kostnaden. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Eksempelet der: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Dette er regning, ikke en regel. I løpet av et skatteår kjøper du drivstoff for 900 £ og kjører 3 000 miles, 2 000 av dem i jobb:
- Drivstoff til jobbkjøring: 2 000 ÷ 3 000 × 900 £ = 600 £ (boks 7.2)
- Arbeidsgiveren refunderte 2 000 × 0,17 £ = 340 £ etter AFR, med én sats på 17p for enkelhets skyld (boks 7.3)
- Krav: 600 £ − 340 £ = 260 £ (boks 7.4)
- Fradrag: 52 £ ved 20 %, 104 £ ved 40 %
Du må også ha skatt å trekke det fra: fradraget "cannot be more than the amount of tax you paid in that year."
Hva du tar vare på
To dokumenter gjør forskjellige jobber her.
Kjøreboken viser hvilke reiser som var jobbreiser. HMRCs veiledning for ansatte, 490 chapter 12, regner "mileage details where they use a car (either their own or a company car) for business journeys" blant dokumentasjonen ansatte lager selv. Og: "Employees must be able to substantiate the statements they make." Hva loggen bør vise for hver reise, står i hva HMRC ber kjøreboken din vise.
Drivstoffkvitteringene viser den faktiske kostnaden, og det er den et P87-krav bruker. Veiledningen til P87: "Provide copies of your fuel receipts as evidence." Oppbevar oversikten over hvordan du delte regningen, sammen med dem.
Ta vare på begge minst til ettårsdagen for 31. januar etter skatteåret (TMA 1970 s. 12B(2)(b)). For 2026-27 er det 31. januar 2029. Får du tilsendt en Self Assessment-skattemelding for året, tar du vare på dem til HMRC ikke lenger kan åpne en kontroll (enquiry) av den, eller til kontrollen er avsluttet, hvis det er senere.
Før du sender kravet
- Bilens AFR-linje er riktig: drivstoff, motorstørrelse, og hybrider under bensin eller diesel.
- Hver jobbmile er priset med satsen for sin periode (en lesning av sidens overgangsmåned, ikke en regel fra HMRC).
- Ingen miles mellom hjemmet og kontoret er med i kravet.
- Steder du regner som midlertidige, består fortsatt 24-månedersregelen.
- For et krav til HMRC: kvitteringene, den faktiske drivstoffkostnaden for jobbkjøring, ikke en sats per mile, og det arbeidsgiveren refunderte trukket fra.
- En kort oversikt over hvordan du delte drivstoffregningen mellom jobbmiles og private miles.
Hvordan DriveHub gjør dette enklere
Både AFR-refusjonen og et P87-krav starter med en opptelling av jobbmiles, per satsperiode, uten arbeidsreisen. Den opptellingen er aldri bedre enn loggen bak den.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes. Når DriveHub spør om en kjøring mellom hjemmet og kontoret ditt under Må sjekkes, svarer du Arbeidsreise. En arbeidsreise teller som privat, så den holdes utenfor jobbtotalen.
I Rapporter velger du firmabilen og et tidsrom som svarer til en AFR-periode, for eksempel 1. september til 30. november; den viser jobbmiles og private miles for tidsrommet. Oppgi firmabilens drivstoff og motorstørrelse til DriveHub, så verdsetter den hver jobbtur med Advisory Fuel Rate som gjaldt den dagen turen ble kjørt, kvartal for kvartal, slik at et tidsrom som krysser 1. desember prises med begge satsene. Til drivstoffet er satt, står bilens sats som Ikke angitt. Betaler arbeidsgiveren ingenting til drivstoffet, viser DriveHub ikke noe AFR-beløp: det kravet bruker den faktiske kostnaden. For et krav til HMRC gir et tidsrom som dekker skatteåret jobbmilene og de totale milene du trenger for å dele drivstoffregningen.
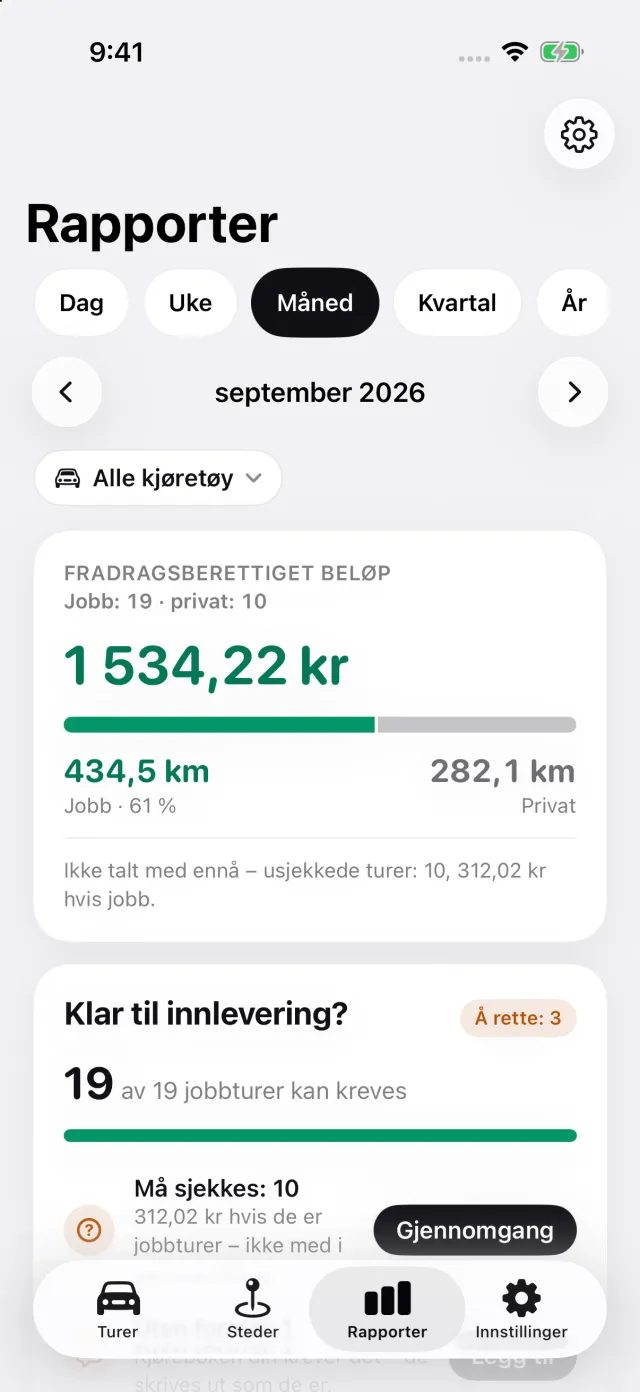
Hvor DriveHub stopper: den oppbevarer ikke drivstoffkvitteringene dine, deler ikke drivstoffregningen og sender ingenting til HMRC. AFR-beløpet er det arbeidsgiveren ville refundert, ikke det du krever på en P87, som bruker den faktiske drivstoffkostnaden. Den priser hver tur etter kvartalet den faller i og bruker ikke overgangsmåneden. Den avgjør ikke om et sted er et fast arbeidssted.
DriveHub finnes i App Store for iPhone. De britiske reglene og satsene står på Storbritannia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør lønnsavdelingen hos arbeidsgiveren eller regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.