 DriveHub
Guida per Paese · Regno Unito · 9 min
Auto aziendale, carburante tuo: le miglia di lavoro all’Advisory Fuel Rate
Guidi un’auto aziendale ma il carburante lo compri tu. Il datore di lavoro ti rimborsa le miglia di lavoro all’Advisory Fuel Rate di HMRC, e un rimborso chilometrico con l’auto aziendale segue regole diverse da quelle dell’auto propria: niente 55p, niente Mileage Allowance Relief, e qualsiasi richiesta fiscale usa quanto il carburante è costato davvero.

La risposta breve
- Quale tariffa usa il datore di lavoro? L’Advisory Fuel Rate (AFR) di HMRC, per alimentazione e cilindrata. Dal 1 settembre 2026 un’auto a benzina da 1401–2000cc vale 17p a miglio.
- Posso avere 55p a miglio? No. La tariffa approvata di 55p e la Mileage Allowance Relief valgono per il veicolo proprio; la legge esclude il veicolo aziendale da entrambe.
- Quali miglia contano? Solo i viaggi di lavoro. Il tragitto tra casa e il luogo di lavoro permanente è privato, anche con un’auto aziendale.
- Pagato meno del costo del carburante, o niente? Puoi chiedere l’agevolazione fiscale sulla differenza: il tuo costo effettivo del carburante per lavoro meno quanto ti ha rimborsato il datore di lavoro. Non l’AFR né un’altra tariffa a miglio. La richiesta si fa online, con il modulo P87 o nella dichiarazione Self Assessment.
- Pagato più dell’AFR? L’eccedenza è retribuzione imponibile con i contributi Class 1 National Insurance, non un fuel benefit, purché i pagamenti coprano solo miglia di lavoro.
- Che cosa conservo? Un registro dei viaggi di lavoro e le ricevute del carburante.
- Il caso inverso? Se il carburante lo paga il datore di lavoro e tu rimborsi le miglia private, vedi auto aziendale e carburante privato.
Perché un’auto aziendale non riceve 55p a miglio
La tariffa di 55p è nell’ITEPA 2003 s. 230(2): 55p per le prime 10 000 miglia di lavoro dal 2026-27, 25p dopo. Stabilisce quanto un datore di lavoro può pagare esente da imposta per il veicolo proprio di un dipendente.
Un’auto aziendale ne resta fuori due volte. La section 229(4) esclude il veicolo aziendale dai pagamenti chilometrici esenti. La section 231(3) lo esclude dalla Mileage Allowance Relief, la richiesta che fa chi guida la propria auto quando riceve meno di 55p.
gov.uk descrive i 55p come la copertura di "the cost of owning and running your vehicle". In un’auto aziendale in cui il carburante lo compri tu, la tariffa a miglio di HMRC è l’Advisory Fuel Rate. Se l’auto è tua, usare la propria auto per lavoro spiega le regole dei 55p e la richiesta; l’amministratore con l’auto propria è in rimborso chilometrico dell’amministratore.
L’Advisory Fuel Rate è fatto proprio per questo caso
La pagina Advisory fuel rates di HMRC (aggiornata il 21 agosto 2026) fissa da sé il proprio ambito:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Il primo uso è il tuo: compri il carburante, il datore di lavoro rimborsa le miglia di lavoro. Il secondo è il caso speculare, trattato in auto aziendale e carburante privato. La tabella delle tariffe è la stessa in entrambi i casi; questa pagina non la ripete per intero.
Che cosa conta per la tua richiesta:
- La riga della tua auto. La tariffa dipende da alimentazione e cilindrata. Dal 1 settembre 2026: benzina 1401–2000cc 17p, diesel 1601–2000cc 16p. La tabella completa è sulla pagina di HMRC.
- Ibride. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Completamente elettriche. La pagina indica 7p a miglio per la ricarica a casa e 15p per la ricarica pubblica, anche per il rimborso delle miglia di lavoro. Il resto del caso elettrico è in miglia con l’auto elettrica.
- Cambia ogni trimestre. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". La revisione successiva alle tariffe del 1 settembre 2026 è il 1 dicembre 2026.
- Un mese di tolleranza. "You can use the previous rates for up to 1 month from the date any new rates apply."
Ogni tariffa vale da una data, con un mese di tolleranza per quella precedente, quindi un anno di miglia di lavoro non si valuta a una cifra sola. La lettura più naturale è che ogni miglio prenda la tariffa del periodo in cui è stato percorso, il che significa dividere le miglia di lavoro per periodo.
Quali miglia sono di lavoro in un’auto aziendale?
All’AFR si rimborsano solo i viaggi di lavoro, e la legge traccia la linea nello stesso punto del fuel benefit. La section 118(2) definisce l’"private use" di un’auto aziendale come "any use other than for the employee's business travel (see section 171(1))". La section 171(1) considera viaggio di lavoro quello il cui costo sarebbe deducibile in base alle ss. 337–342.
La section 338(2) esclude "the expenses of ordinary commuting", e la s. 338(3) lo definisce come il viaggio tra "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
In pratica quindi:
- Da casa al tuo ufficio abituale: privato. Non rimborsato all’AFR.
- Dall’ufficio a un cliente, e ritorno: lavoro.
- Da casa a un luogo di lavoro temporaneo: lavoro. Quando una sede smette di essere temporanea (il test dei 24 mesi e quello del 40%) è spiegato in tragitto casa-lavoro o luogo di lavoro temporaneo.
Perché il tragitto casa-lavoro non deve stare nella richiesta
Un pagamento per il carburante può far nascere un fuel benefit. L’ITEPA s. 149(3)(d) considera fornito il carburante quando "any sum is paid in respect of expenses incurred in providing fuel for the car". L’onere è zero in base alla s. 151(3), condizione B, "if in the tax year in question the fuel is made available only for business travel".
Un pagamento a miglio che copre solo miglia di lavoro ti tiene dentro la condizione B. Il manuale di HMRC traccia la linea là dove entra il tragitto casa-lavoro. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". A quel punto si applica l’intero fuel benefit, e il suo importo è spiegato in auto aziendale e carburante privato.
Se il datore di lavoro paga più dell’AFR
Una tariffa superiore all’AFR non fa scattare il fuel benefit, purché i pagamenti riguardino solo viaggi di lavoro. La pagina AFR di HMRC: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
L’eccedenza è quindi tassata come retribuzione, in busta paga. Un datore di lavoro può usare una propria tariffa più alta se il costo del carburante a miglio è davvero più alto: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." All’AFR o sotto, "there will be no taxable profit and no Class 1A National Insurance to pay."
Un esempio di calcolo
È aritmetica, non una regola. Guidi un’auto aziendale a benzina da 1,6 litri e compri tutto il carburante. Tra il 1 settembre e il 30 novembre 2026 percorri:
- 1 200 miglia di lavoro (visite ai clienti, una sede temporanea)
- 900 miglia tra casa e il tuo ufficio permanente
Il datore di lavoro rimborsa le miglia di lavoro all’AFR di quel periodo:
- 1 200 × £0,17 = £204
- Le 900 miglia casa-lavoro: £0. Sono private.
A 55p, la tariffa dell’auto propria, le stesse 1 200 miglia darebbero £660. Quella tariffa non è disponibile con un’auto aziendale, quindi le £456 di differenza non si possono chiedere. Che cosa puoi chiedere è spiegato sotto: il carburante che hai davvero comprato per quelle miglia, meno le £204.
Dal 1 dicembre 2026 le miglia di lavoro si valutano alla tariffa che HMRC fisserà allora, o a quella precedente per al massimo un mese.
Pagato meno del costo del carburante, o niente: la richiesta a HMRC
Se il datore di lavoro non ti rimborsa per intero il carburante di lavoro, puoi chiedere l’agevolazione fiscale sul resto. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." E: "If your employer reimburses some of the money, you can claim relief on the difference."
La regola per la cifra è nelle note al P87 di HMRC, alla voce Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Questo esclude due scorciatoie. Non puoi chiedere 55p a miglio, e non puoi chiedere nemmeno l’AFR. L’AFR è una tariffa di rimborso del datore di lavoro; la tua richiesta si costruisce dalle ricevute.
La richiesta è il costo del carburante meno quanto ti è stato rimborsato
Nel P87 una richiesta per il carburante dell’auto aziendale va nella sezione 7, Other expenses, non nella sezione delle miglia. Le note: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Quindi:
richiesta = costo effettivo del carburante per lavoro − quanto il datore di lavoro ti ha pagato per esso
Se il datore di lavoro ha pagato più del costo del carburante per lavoro, non c’è nulla da chiedere: puoi chiedere "unless the amount reimbursed by your employer is more than your actual business fuel cost." Restano fuori anche gli altri costi dell’auto: "You cannot claim for any other general motor expenses such as MOT and tyres."
Dividere la spesa di carburante: HMRC non indica un metodo
Le tue ricevute coprono ogni miglio, di lavoro e privato. HMRC non dice come dividerle. Chiede "a summary of your calculation" e le ricevute, e la richiesta copre solo i viaggi di lavoro. Il tragitto casa-lavoro è escluso: il servizio online di HMRC dice "You cannot claim for: money you spent to get to and from your normal place of work".
Un calcolo ragionevole, che è aritmetica tua e non di HMRC: miglia di lavoro ÷ miglia totali × il carburante comprato. Il registro delle miglia dà entrambi i conteggi.
Come si fa la richiesta
- Online. Il servizio online di HMRC per le spese di lavoro accetta il carburante dell’auto aziendale. Alla voce "Vehicles you use for work" chiede "Do you want to claim money you spent on fuel for your company vehicle?", e se il datore di lavoro ha pagato parte delle spese. Applica gli stessi limiti di £2 500 e della Self Assessment della strada postale.
- Per posta, con il modulo P87, se la richiesta arriva entro 4 anni dalla fine dell’anno fiscale, "your total expenses claim for each tax year is £2,500 or less" e quell’anno hai pagato imposte (gov.uk). "We'll reject postal claims that do not use this form."
- Nella dichiarazione Self Assessment, se ne presenti una: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Oltre £2 500 l’anno, anche la strada del P87 ti rimanda alla Self Assessment.
- Quanto indietro: l’anno fiscale in corso e i quattro precedenti (TMA 1970 s. 43(1)). Il più vecchio anno aperto, il 2022-23, si chiude il 5 aprile 2027.
Quanto vale l’agevolazione
L’agevolazione riduce la tua retribuzione imponibile; non è un rimborso del costo. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Il suo esempio: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
È aritmetica, non una regola. In un anno fiscale compri £900 di carburante e percorri 3 000 miglia, di cui 2 000 di lavoro:
- Carburante per lavoro: 2 000 ÷ 3 000 × £900 = £600 (casella 7.2)
- Il datore di lavoro ti ha rimborsato 2 000 × £0,17 = £340 all’AFR, prendendo per semplicità un solo 17p (casella 7.3)
- Richiesta: £600 − £340 = £260 (casella 7.4)
- Agevolazione: £52 al 20%, £104 al 40%
Ti serve anche un’imposta su cui farla valere: l’agevolazione "cannot be more than the amount of tax you paid in that year."
Che cosa conservare
Qui due registrazioni fanno lavori diversi.
Il registro delle miglia mostra quali viaggi erano di lavoro. La guida di HMRC per i dipendenti, 490 capitolo 12, elenca "mileage details where they use a car (either their own or a company car) for business journeys" tra le registrazioni che i dipendenti tengono da sé. E: "Employees must be able to substantiate the statements they make." Che cosa deve mostrare il registro per ogni viaggio è in che cosa HMRC chiede al tuo registro chilometrico.
Le ricevute del carburante mostrano il costo effettivo, che è ciò che usa una richiesta P87. Le note al P87: "Provide copies of your fuel receipts as evidence." Conserva insieme a esse il riepilogo di come hai diviso la spesa.
Conserva entrambi almeno fino al primo anniversario del 31 gennaio successivo all’anno fiscale (TMA 1970 s. 12B(2)(b)). Per il 2026-27 significa fino al 31 gennaio 2029. Se ti viene chiesto di presentare una Self Assessment per quell’anno, conservali finché HMRC non può più aprire un controllo (enquiry) su di essa, o finché il controllo non si chiude, se è più tardi.
Prima di inviare la richiesta
- La riga AFR della tua auto è giusta: alimentazione, cilindrata, e le ibride come benzina o diesel.
- Ogni miglio di lavoro è valutato alla tariffa del suo periodo (una lettura del mese di tolleranza della pagina, non una regola di HMRC).
- Nella richiesta non ci sono miglia tra casa e ufficio.
- Le sedi che consideri temporanee superano ancora il test dei 24 mesi.
- Per una richiesta a HMRC: le ricevute, il costo effettivo del carburante per lavoro, non una tariffa a miglio, e sottratto quanto ti ha rimborsato il datore di lavoro.
- Un breve riepilogo di come hai diviso la spesa di carburante tra miglia di lavoro e private.
Come DriveHub rende tutto più semplice
Sia il rimborso all’AFR sia una richiesta P87 partono da un conteggio delle miglia di lavoro, per periodo di tariffa, senza il tragitto casa-lavoro. Quel conteggio vale quanto il registro che c’è dietro.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e ti chiede degli altri in Da controllare. Quando DriveHub ti chiede in Da controllare di un viaggio tra casa e il tuo ufficio, rispondi Pendolarismo. Un tragitto casa-lavoro conta come personale, quindi resta fuori dal totale di lavoro.
In Rapporti, scegli l’auto aziendale e un intervallo che coincida con un periodo AFR, come dal 1 settembre al 30 novembre; vedi le miglia di lavoro e personali di quell’intervallo. Indica a DriveHub l’alimentazione e la cilindrata dell’auto aziendale, e valuta ogni viaggio di lavoro all’Advisory Fuel Rate in vigore il giorno in cui è stato percorso, trimestre per trimestre, così un intervallo che attraversa il 1 dicembre è valutato a entrambe le tariffe. Finché l’alimentazione non è impostata, la tariffa dell’auto indica Non impostata. Se il datore di lavoro non paga nulla per il carburante, DriveHub non mostra alcuna cifra AFR: quella richiesta usa il costo effettivo. Per una richiesta a HMRC, un intervallo che copre l’anno fiscale dà le miglia di lavoro e quelle totali per dividere la spesa di carburante.
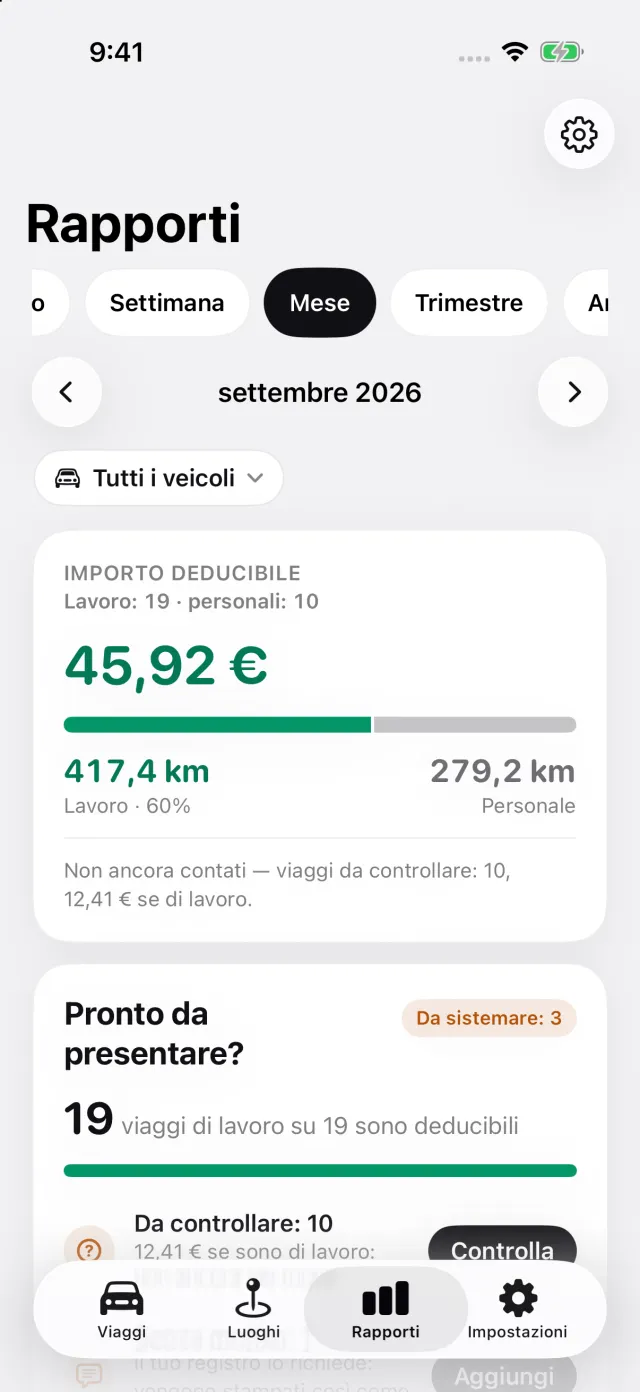
Dove DriveHub si ferma: non conserva le tue ricevute del carburante, non divide la spesa e non presenta nulla a HMRC. La sua cifra AFR è quanto ti rimborserebbe il datore di lavoro, non ciò che chiedi con un P87, che usa il costo effettivo del carburante. Valuta ogni viaggio al trimestre in cui cade e non usa il mese di tolleranza. Non decide se una sede è un luogo di lavoro permanente.
DriveHub è sull’App Store per iPhone. Le regole e le tariffe britanniche sono nella pagina del Regno Unito. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.