 DriveHub
Průvodce zemí · Spojené království · 9 min
Služební auto, vlastní palivo: služební míle podle Advisory Fuel Rate
Jezdíte služebním autem, ale palivo si kupujete sami. Zaměstnavatel vám služební míle proplácí podle Advisory Fuel Rate od HMRC a nárok na náhradu za služební míle ve služebním autě se řídí jinými pravidly než u vlastního auta: žádných 55 pencí, žádná Mileage Allowance Relief a každá žádost o daňovou úlevu vychází z toho, kolik palivo skutečně stálo.

Stručná odpověď
- Jakou sazbu zaměstnavatel použije? Advisory Fuel Rate (AFR) od HMRC, podle paliva a objemu motoru. Od 1. září 2026 je to u benzínového auta 1401–2000 cm³ 17 pencí za míli.
- Můžu dostat 55 pencí za míli? Ne. Schválená sazba 55 pencí i Mileage Allowance Relief jsou pro vlastní vozidlo; zákon služební vozidlo vylučuje z obou.
- Které míle se počítají? Jen služební cesty. Jízda mezi domovem a stálým pracovištěm je soukromá, i ve služebním autě.
- Dostáváte méně, než stojí palivo, nebo nic? Na rozdíl si můžete uplatnit daňovou úlevu: vaše skutečné náklady na služební palivo minus to, co vám zaměstnavatel proplatil. Ne AFR ani jinou sazbu za míli. Žádost se podává online, na formuláři P87 nebo v daňovém přiznání (Self Assessment).
- Dostáváte víc než AFR? Přebytek je zdanitelná mzda s pojistným Class 1 National Insurance, ne benefit z paliva – pokud platby pokrývají jen služební míle.
- Co si schovat? Knihu jízd se služebními cestami a účtenky za palivo.
- Opačný případ? Pokud palivo platí zaměstnavatel a vy splácíte soukromé míle, viz služební auto a palivo na soukromé jízdy.
Proč se ve služebním autě neplatí 55 pencí za míli
Sazba 55 pencí je v ITEPA 2003 s. 230(2): 55 pencí za prvních 10 000 služebních mil od 2026-27, potom 25 pencí. Určuje, kolik smí zaměstnavatel bez daně zaplatit za vlastní vozidlo zaměstnance.
Služební auto z ní vypadává dvakrát. Section 229(4) vyjímá služební vozidlo z platby za míle osvobozené od daně. Section 231(3) ho vyjímá z Mileage Allowance Relief, tedy z nároku, který uplatňuje řidič vlastního auta, když dostává méně než 55 pencí.
gov.uk popisuje 55 pencí jako sazbu, která pokrývá "the cost of owning and running your vehicle". Ve služebním autě, do kterého kupujete palivo, je sazbou HMRC za míli Advisory Fuel Rate. Je-li auto vaše, pravidla pro 55 pencí i postup uplatnění najdete v článku vlastní auto k práci; ředitel ve vlastním autě v článku ředitel, vlastní auto.
Advisory Fuel Rate je přesně pro tento případ
Stránka HMRC Advisory fuel rates (aktualizovaná 21. srpna 2026) si sama vymezuje rozsah:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
První použití je vaše: palivo kupujete vy a zaměstnavatel vám proplácí služební míle. Druhé je zrcadlový případ, který rozebírá článek služební auto a palivo na soukromé jízdy. Sazby jsou v obou případech táž tabulka; tady ji celou neopakujeme.
Pro váš nárok je podstatné:
- Řádek vašeho auta. Sazba závisí na palivu a objemu motoru. Od 1. září 2026: benzín 1401–2000 cm³ 17 pencí, nafta 1601–2000 cm³ 16 pencí. Celá tabulka je na stránce HMRC.
- Hybridy. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Čistě elektrická auta. Stránka uvádí 7 pencí za míli za nabíjení doma a 15 pencí za veřejné nabíjení, rovněž pro proplácení služebních mil. Zbytek elektrického případu je v článku náhrada za míle v elektromobilu.
- Mění se každé čtvrtletí. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Další přezkum po sazbách z 1. září 2026 je 1. prosince 2026.
- Měsíc odkladu. "You can use the previous rates for up to 1 month from the date any new rates apply."
Každá sazba platí od určitého data, s měsícem odkladu pro tu předchozí, takže rok služebních mil se neocení jedním číslem. Přirozený výklad je, že každá míle dostane sazbu období, v němž jste ji ujeli – a to znamená rozdělit služební míle podle období.
Které míle jsou ve služebním autě služební?
Podle AFR se proplácejí jen služební cesty a zákon vede hranici na stejném místě jako u benefitu z paliva. Section 118(2) definuje "private use" služebního auta jako "any use other than for the employee's business travel (see section 171(1))". Section 171(1) za služební cestu považuje cestu, jejíž náklady by byly odčitatelné podle ss. 337 až 342.
Section 338(2) vylučuje "the expenses of ordinary commuting" a s. 338(3) ho definuje jako cestu mezi "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
V praxi tedy:
- Z domova do obvyklé kanceláře: soukromá. Podle AFR se neproplácí.
- Z kanceláře ke klientovi a zpět: služební.
- Z domova na dočasné pracoviště: služební. Kdy pracoviště přestává být dočasné (testy 24 měsíců a 40 %), vysvětluje článek dojíždění, nebo dočasné pracoviště.
Proč dojíždění do žádosti nepatří
Platba za palivo může založit benefit z paliva. ITEPA s. 149(3)(d) považuje palivo za poskytnuté, když "any sum is paid in respect of expenses incurred in providing fuel for the car". Zdanění je nulové podle s. 151(3), podmínky B, "if in the tax year in question the fuel is made available only for business travel".
Platba za míli, která pokrývá jen služební míle, vás drží v podmínce B. Příručka HMRC vede hranici tam, kde přibude dojíždění. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Pak platí celý benefit z paliva a jeho výši rozebírá článek služební auto a palivo na soukromé jízdy.
Když zaměstnavatel platí víc než AFR
Sazba nad AFR benefit z paliva nezakládá, pokud jsou platby jen za služební cesty. Stránka HMRC o AFR: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Přebytek se tedy daní jako mzda, přes výplatu. Zaměstnavatel smí použít vlastní vyšší sazbu, pokud jsou náklady na palivo na míli opravdu vyšší: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Na úrovni AFR nebo pod ní "there will be no taxable profit and no Class 1A National Insurance to pay."
Počítaný příklad
Tohle je aritmetika, ne pravidlo. Jezdíte služebním benzínovým autem s motorem 1,6 litru a veškeré palivo kupujete sami. Mezi 1. zářím a 30. listopadem 2026 najedete:
- 1 200 služebních mil (návštěvy klientů, dočasné pracoviště)
- 900 mil mezi domovem a stálou kanceláří
Zaměstnavatel vám proplatí služební míle sazbou AFR pro toto období:
- 1 200 × 0,17 £ = 204 £
- 900 mil dojíždění: 0 £. Jsou soukromé.
Při 55 pencích, sazbě pro vlastní auto, by týchž 1 200 mil vyneslo 660 £. Ve služebním autě tahle sazba k dispozici není, takže rozdíl 456 £ uplatnit nelze. Co uplatnit lze, je popsáno níže: palivo, které jste na tyto míle skutečně koupili, minus 204 £.
Od 1. prosince 2026 se služební míle oceňují sazbou, kterou HMRC tehdy stanoví, nebo až měsíc předchozí sazbou.
Dostáváte méně, než stojí palivo, nebo nic: žádost u HMRC
Pokud vám zaměstnavatel služební palivo neproplatí celé, můžete si na zbytek uplatnit daňovou úlevu. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." A: "If your employer reimburses some of the money, you can claim relief on the difference."
Pravidlo pro částku je v pokynech HMRC k P87, v části Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
To vylučuje dvě zkratky. Nemůžete uplatnit 55 pencí za míli a nemůžete uplatnit ani AFR. AFR je sazba, kterou proplácí zaměstnavatel; vaše žádost se skládá z účtenek.
Nárok je cena paliva minus to, co vám bylo proplaceno
Na P87 patří žádost o palivo do služebního auta do oddílu 7, Other expenses, ne do oddílu o mílích. Pokyny: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Tedy:
nárok = skutečné náklady na služební palivo − co vám za ně zaměstnavatel zaplatil
Pokud vám zaměstnavatel zaplatil víc, než stálo služební palivo, není co uplatnit: nárok máte, "unless the amount reimbursed by your employer is more than your actual business fuel cost." Ostatní náklady na auto také ne: "You cannot claim for any other general motor expenses such as MOT and tyres."
Rozdělení účtu za palivo: HMRC žádnou metodu nedává
Účtenky pokrývají každou míli, služební i soukromou. HMRC neříká, jak je rozdělit. Chce "a summary of your calculation" a účtenky, a nárok se týká jen služebních cest. Dojíždění je venku: online služba HMRC říká "You cannot claim for: money you spent to get to and from your normal place of work".
Jeden rozumný výpočet, který je vaší aritmetikou, ne HMRC: služební míle ÷ všechny míle × koupené palivo. Oba počty mil dá kniha jízd.
Jak se nárok uplatňuje
- Online. Online služba HMRC pro pracovní výdaje palivo do služebního auta přijímá. V části "Vehicles you use for work" se ptá "Do you want to claim money you spent on fuel for your company vehicle?" a zda vám zaměstnavatel nějaké výdaje zaplatil. Platí v ní stejné limity 2 500 £ a Self Assessment jako u poštovní cesty.
- Poštou, na formuláři P87, je-li žádost podána do 4 let od konce daňového roku, "your total expenses claim for each tax year is £2,500 or less" a v tom roce jste platili daň (gov.uk). "We'll reject postal claims that do not use this form."
- V daňovém přiznání (Self Assessment), pokud ho podáváte: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Nad 2 500 £ ročně vás do Self Assessment pošle i cesta přes P87.
- Jak daleko zpět: běžný daňový rok a čtyři předchozí (TMA 1970 s. 43(1)). Nejstarší otevřený rok, 2022-23, se uzavírá 5. dubna 2027.
Kolik úleva přinese
Úleva snižuje zdanitelnou mzdu; není to vrácení nákladů. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Jeho příklad: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Tohle je aritmetika, ne pravidlo. Za daňový rok koupíte palivo za 900 £ a najedete 3 000 mil, z toho 2 000 služebně:
- Služební palivo: 2 000 ÷ 3 000 × 900 £ = 600 £ (pole 7.2)
- Zaměstnavatel proplatil 2 000 × 0,17 £ = 340 £ podle AFR, pro jednoduchost jednou sazbou 17 pencí (pole 7.3)
- Nárok: 600 £ − 340 £ = 260 £ (pole 7.4)
- Úleva: 52 £ při 20 %, 104 £ při 40 %
Potřebujete také daň, proti které se úleva uplatní: úleva "cannot be more than the amount of tax you paid in that year."
Co si schovat
Dva záznamy tu plní různé úkoly.
Kniha jízd ukazuje, které cesty byly služební. Průvodce HMRC pro zaměstnance, 490 kapitola 12, řadí "mileage details where they use a car (either their own or a company car) for business journeys" mezi záznamy, které si zaměstnanci vedou sami. A: "Employees must be able to substantiate the statements they make." Co má kniha jízd u každé cesty ukazovat, najdete v článku co HMRC chce v knize jízd vidět.
Účtenky za palivo ukazují skutečné náklady, z nichž žádost na P87 vychází. Pokyny k P87: "Provide copies of your fuel receipts as evidence." Uchovejte s nimi i shrnutí, jak jste účet rozdělili.
Obojí uchovávejte nejméně do prvního výročí 31. ledna následujícího po daňovém roce (TMA 1970 s. 12B(2)(b)). Za 2026-27 je to 31. ledna 2029. Pokud vás HMRC za daný rok vyzve k podání přiznání (Self Assessment), uchovejte je, dokud HMRC nemůže zahájit šetření (enquiry) tohoto přiznání, nebo dokud šetření neskončí, podle toho, co nastane později.
Než žádost odešlete
- Řádek AFR vašeho auta sedí: palivo, objem motoru a hybridy pod benzínem nebo naftou.
- Každá služební míle je oceněná sazbou svého období (výklad měsíce odkladu ze stránky, ne pravidlo HMRC).
- V žádosti nejsou žádné míle z domova do kanceláře.
- Místa, která považujete za dočasná, stále splňují test 24 měsíců.
- Pro žádost u HMRC: účtenky, skutečné náklady na služební palivo, ne sazba za míli, a odečteno to, co zaměstnavatel proplatil.
- Krátké shrnutí, jak jste účet za palivo rozdělili mezi služební a soukromé míle.
Jak to DriveHub usnadňuje
Proplacení podle AFR i žádost na P87 začínají počtem služebních mil za každé období sazby, bez dojíždění. Ten počet je jen tak dobrý jako kniha jízd za ním.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole. Když se vás DriveHub v Ke kontrole zeptá na jízdu mezi domovem a kanceláří, odpovězte Dojíždění. Dojíždění se počítá jako soukromé, takže do služebního součtu nevstoupí.
V Přehledech zvolte služební auto a rozsah odpovídající období AFR, třeba 1. září až 30. listopadu; ukážou služební a soukromé míle za tento rozsah. Zadejte v DriveHubu palivo a objem motoru služebního auta a ocení každou služební jízdu sazbou Advisory Fuel Rate platnou v den, kdy jste ji ujeli, čtvrtletí po čtvrtletí, takže rozsah přes 1. prosinec se ocení oběma sazbami. Dokud palivo není zadané, sazba auta ukazuje Nenastaveno. Pokud vám zaměstnavatel na palivo nepřispívá nic, DriveHub žádnou částku podle AFR neukáže: taková žádost vychází ze skutečných nákladů. Pro žádost u HMRC dá rozsah přes celý daňový rok služební a celkové míle pro rozdělení účtu za palivo.
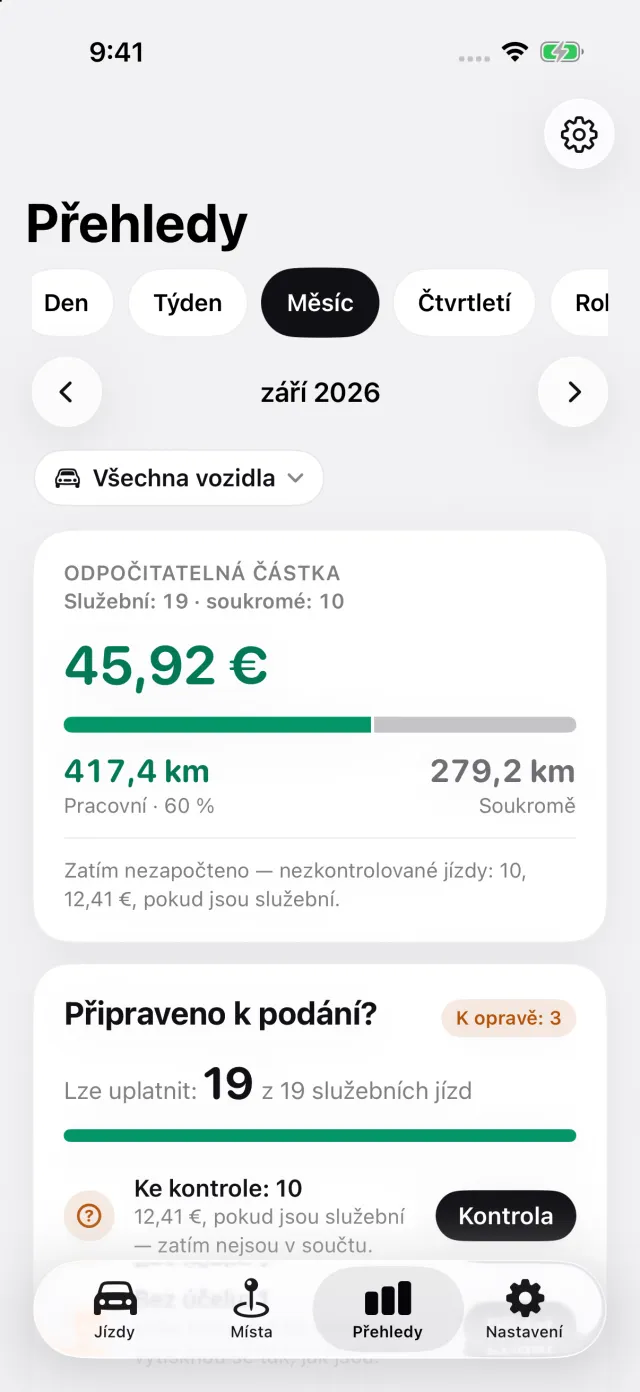
Kde DriveHub končí: neuchovává vaše účtenky za palivo, nerozděluje účet za palivo a u HMRC nic nepodává. Jeho částka podle AFR je to, co by vám proplatil zaměstnavatel, ne to, co uplatňujete na P87, kde se počítá se skutečnou cenou paliva. Každou jízdu ocení sazbou čtvrtletí, do kterého spadá, a měsíc odkladu nepoužívá. Nerozhoduje, zda je místo stálým pracovištěm.
DriveHub je v App Storu pro iPhone. Britská pravidla a sazby jsou na stránce o Spojeném království. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdového oddělení svého zaměstnavatele nebo svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.