 DriveHub
Przewodnik po kraju · Wielka Brytania · 9 min
Samochód służbowy, własne paliwo: mile służbowe po Advisory Fuel Rate
Jeździsz samochodem służbowym, ale paliwo kupujesz sam. Pracodawca zwraca mile służbowe po Advisory Fuel Rate HMRC, a rozliczenie mil służbowych autem firmowym rządzi się innymi zasadami niż przy własnym aucie: bez 55p, bez Mileage Allowance Relief, a każdy wniosek podatkowy opiera się na tym, ile paliwo naprawdę kosztowało.

Krótka odpowiedź
- Jakiej stawki używa pracodawca? Advisory Fuel Rate (AFR) HMRC, według paliwa i pojemności silnika. Od 1 września 2026 benzynowe auto 1401–2000 cm³ to 17p za milę.
- Czy mogę dostać 55p za milę? Nie. Zatwierdzona stawka 55p i Mileage Allowance Relief dotyczą twojego własnego pojazdu; ustawa wyłącza z obu pojazd służbowy.
- Które mile się liczą? Tylko podróże służbowe. Droga między domem a stałym miejscem pracy jest prywatna, także autem służbowym.
- Dostajesz mniej, niż kosztuje paliwo, albo nic? Możesz wystąpić o ulgę podatkową od różnicy: twój rzeczywisty koszt paliwa na cele służbowe minus to, co zwrócił pracodawca. Nie AFR ani żadna inna stawka za milę. Wniosek składasz online, na formularzu P87 albo w zeznaniu Self Assessment.
- Dostajesz więcej niż AFR? Nadwyżka to opodatkowane wynagrodzenie z Class 1 National Insurance, a nie fuel benefit, o ile wypłaty dotyczą wyłącznie mil służbowych.
- Co przechowywać? Ewidencję podróży służbowych i rachunki za paliwo.
- Sytuacja odwrotna? Jeśli pracodawca płaci za paliwo, a ty zwracasz mile prywatne, zobacz samochód służbowy i paliwo prywatne.
Dlaczego za samochód służbowy nie płaci się 55p za milę
Stawka 55p jest w ITEPA 2003 s. 230(2): 55p za pierwsze 10 000 mil służbowych od 2026-27, potem 25p. Określa, ile pracodawca może wypłacić bez podatku za własny pojazd pracownika.
Samochód służbowy jest poza nią podwójnie. Section 229(4) wyłącza pojazd służbowy z wolnych od podatku wypłat za mile. Section 231(3) wyłącza go z Mileage Allowance Relief, czyli wniosku, który składa kierowca własnego auta, gdy dostaje mniej niż 55p.
gov.uk opisuje 55p jako pokrywające "the cost of owning and running your vehicle". W samochodzie służbowym, do którego sam kupujesz paliwo, stawką HMRC za milę jest Advisory Fuel Rate. Jeśli auto jest twoje, zasady 55p i wniosek opisuje własne auto w pracy; dyrektor jeżdżący własnym autem — dyrektor, własne auto.
Advisory Fuel Rate jest właśnie na ten przypadek
Strona HMRC Advisory fuel rates (zaktualizowana 21 sierpnia 2026) sama określa swój zakres:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Pierwsze zastosowanie to twoje: kupujesz paliwo, pracodawca zwraca mile służbowe. Drugie to przypadek lustrzany, opisany w artykule samochód służbowy i paliwo prywatne. Tabela stawek jest w obu przypadkach ta sama; ta strona nie powtarza jej w całości.
Co ma znaczenie dla twojego wniosku:
- Wiersz twojego auta. Stawka zależy od paliwa i pojemności silnika. Od 1 września 2026: benzyna 1401–2000 cm³ to 17p, diesel 1601–2000 cm³ to 16p. Pełna tabela jest na stronie HMRC.
- Hybrydy. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Całkowicie elektryczne. Strona podaje 7p za milę przy ładowaniu w domu i 15p przy ładowaniu publicznym, także przy zwrocie za mile służbowe. Resztę przypadku elektrycznego opisuje mile autem elektrycznym.
- Zmienia się co kwartał. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Następny przegląd po stawkach z 1 września 2026 to 1 grudnia 2026.
- Miesiąc karencji. "You can use the previous rates for up to 1 month from the date any new rates apply."
Każda stawka obowiązuje od określonej daty, z miesiącem karencji dla poprzedniej, więc roku mil służbowych nie wycenia się jedną liczbą. Naturalne odczytanie jest takie, że każda mila bierze stawkę z okresu, w którym ją przejechano, co oznacza podział mil służbowych według okresów.
Które mile w samochodzie służbowym są służbowe?
Po AFR zwraca się tylko podróże służbowe, a prawo stawia granicę w tym samym miejscu co przy fuel benefit. Section 118(2) definiuje "private use" samochodu służbowego jako "any use other than for the employee's business travel (see section 171(1))". Section 171(1) uznaje za podróż służbową taką, której koszt podlegałby odliczeniu na podstawie ss. 337–342.
Section 338(2) wyłącza "the expenses of ordinary commuting", a s. 338(3) definiuje to jako podróż między "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
W praktyce więc:
- Dom do zwykłego biura: prywatnie. Bez zwrotu po AFR.
- Biuro do klienta i z powrotem: służbowo.
- Dom do tymczasowego miejsca pracy: służbowo. Kiedy miejsce przestaje być tymczasowe (testy 24 miesięcy i 40%), opisuje artykuł dojazd czy tymczasowe miejsce pracy.
Dlaczego dojazdu nie powinno być we wniosku
Wypłata za paliwo może wywołać fuel benefit. ITEPA s. 149(3)(d) traktuje paliwo jako zapewnione, gdy "any sum is paid in respect of expenses incurred in providing fuel for the car". Opłata wynosi zero na podstawie s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
Wypłata za milę obejmująca tylko mile służbowe utrzymuje cię w Condition B. Podręcznik HMRC stawia granicę tam, gdzie wchodzi dojazd. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Wtedy stosuje się cały fuel benefit, a jego wysokość opisuje samochód służbowy i paliwo prywatne.
Jeśli pracodawca płaci więcej niż AFR
Stawka powyżej AFR nie wywołuje fuel benefit, o ile wypłaty dotyczą wyłącznie podróży służbowych. Strona HMRC o AFR: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Nadwyżka jest więc opodatkowana jak wynagrodzenie, przez listę płac. Pracodawca może stosować własną, wyższą stawkę, jeśli koszt paliwa na milę naprawdę jest wyższy: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Na poziomie AFR lub poniżej "there will be no taxable profit and no Class 1A National Insurance to pay."
Przykład z obliczeniami
To arytmetyka, a nie przepis. Jeździsz benzynowym autem służbowym 1,6 litra i kupujesz całe paliwo. Między 1 września a 30 listopada 2026 przejeżdżasz:
- 1200 mil służbowych (wizyty u klientów, tymczasowe miejsce pracy)
- 900 mil między domem a stałym biurem
Pracodawca zwraca mile służbowe po AFR z tego okresu:
- 1200 × 0,17 £ = 204 £
- 900 mil dojazdu: 0 £. Są prywatne.
Po 55p, stawce dla własnego auta, te same 1200 mil dałoby 660 £. Ta stawka w samochodzie służbowym nie przysługuje, więc 456 £ różnicy nie da się odzyskać. To, o co możesz wystąpić, opisano niżej: paliwo, które naprawdę kupiłeś na te mile, minus 204 £.
Od 1 grudnia 2026 mile służbowe wycenia się według stawki, którą HMRC wtedy ustali, albo przez najwyżej miesiąc według poprzedniej.
Dostajesz mniej, niż kosztuje paliwo, albo nic: wniosek do HMRC
Jeśli pracodawca nie zwraca w całości paliwa na cele służbowe, możesz wystąpić o ulgę podatkową od reszty. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." I dalej: "If your employer reimburses some of the money, you can claim relief on the difference."
Regułę dla tej kwoty podają objaśnienia do P87 HMRC, w części Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
To wyklucza dwa skróty. Nie możesz żądać 55p za milę i nie możesz żądać też AFR. AFR to stawka zwrotu dla pracodawcy; twój wniosek opiera się na rachunkach.
Wniosek to koszt paliwa minus to, co ci zwrócono
Na P87 wniosek o paliwo do samochodu służbowego wpisuje się w sekcji 7, Other expenses, a nie w sekcji o milach. Objaśnienia: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Zatem:
wniosek = rzeczywisty koszt paliwa na cele służbowe − to, co zapłacił ci za nie pracodawca
Jeśli pracodawca zapłacił więcej, niż wyniósł koszt paliwa na cele służbowe, nie ma o co występować: wniosek możesz złożyć "unless the amount reimbursed by your employer is more than your actual business fuel cost." Inne koszty auta też odpadają: "You cannot claim for any other general motor expenses such as MOT and tyres."
Podział rachunku za paliwo: HMRC nie podaje metody
Twoje rachunki obejmują każdą milę, służbową i prywatną. HMRC nie mówi, jak je podzielić. Prosi o "a summary of your calculation" i rachunki, a wniosek obejmuje tylko podróże służbowe. Dojazd odpada: usługa online HMRC mówi "You cannot claim for: money you spent to get to and from your normal place of work".
Jedno rozsądne obliczenie, które jest twoją arytmetyką, a nie HMRC: mile służbowe ÷ wszystkie mile × kupione paliwo. Ewidencja przebiegu daje obie liczby mil.
Jak złożyć wniosek
- Online. Usługa online HMRC dla wydatków służbowych obejmuje paliwo do samochodu służbowego. W części "Vehicles you use for work" pyta "Do you want to claim money you spent on fuel for your company vehicle?" oraz czy pracodawca pokrył część wydatków. Stosuje te same limity 2500 £ i Self Assessment co droga pocztowa.
- Pocztą, na formularzu P87, jeśli wniosek składasz w ciągu 4 lat od końca roku podatkowego, "your total expenses claim for each tax year is £2,500 or less", a w tym roku płaciłeś podatek (gov.uk). "We'll reject postal claims that do not use this form."
- W zeznaniu Self Assessment, jeśli je składasz: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Powyżej 2500 £ rocznie droga P87 też odsyła cię do Self Assessment.
- Jak daleko wstecz: bieżący rok podatkowy i cztery poprzednie (TMA 1970 s. 43(1)). Najstarszy otwarty rok, 2022-23, zamyka się 5 kwietnia 2027.
Ile warta jest ulga
Ulga zmniejsza opodatkowane wynagrodzenie; nie jest zwrotem kosztu. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Przykład z tej strony: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
To arytmetyka, a nie przepis. W roku podatkowym kupujesz paliwo za 900 £ i przejeżdżasz 3000 mil, z czego 2000 służbowo:
- Paliwo na cele służbowe: 2000 ÷ 3000 × 900 £ = 600 £ (pole 7.2)
- Pracodawca zwrócił 2000 × 0,17 £ = 340 £ po AFR, dla uproszczenia przy jednej stawce 17p (pole 7.3)
- Wniosek: 600 £ − 340 £ = 260 £ (pole 7.4)
- Ulga: 52 £ przy stawce 20%, 104 £ przy 40%
Potrzebujesz też podatku, od którego ulgę odliczyć: ulga "cannot be more than the amount of tax you paid in that year."
Co przechowywać
Dwa zapisy pełnią tu różne funkcje.
Ewidencja przebiegu pokazuje, które podróże były służbowe. Przewodnik HMRC dla pracowników, 490 chapter 12, wymienia "mileage details where they use a car (either their own or a company car) for business journeys" wśród zapisów, które pracownicy prowadzą sami. I dalej: "Employees must be able to substantiate the statements they make." Co ewidencja powinna pokazywać przy każdej podróży, opisuje artykuł co HMRC chce widzieć w ewidencji przebiegu.
Rachunki za paliwo pokazują rzeczywisty koszt, na którym opiera się wniosek P87. Objaśnienia do P87: "Provide copies of your fuel receipts as evidence." Trzymaj przy nich podsumowanie, jak podzieliłeś rachunek.
Przechowuj oba co najmniej do pierwszej rocznicy 31 stycznia następującego po roku podatkowym (TMA 1970 s. 12B(2)(b)). Dla 2026-27 to 31 stycznia 2029. Jeśli dostaniesz wezwanie do złożenia zeznania Self Assessment za ten rok, przechowuj je, dopóki HMRC może wszcząć kontrolę (enquiry) tego zeznania, albo do zakończenia kontroli, jeśli nastąpi to później.
Zanim wyślesz wniosek
- Wiersz AFR twojego auta jest właściwy: paliwo, pojemność silnika, a hybrydy jako benzyna albo diesel.
- Każda mila służbowa jest wyceniona według stawki z jej okresu (to odczytanie miesiąca karencji ze strony, a nie przepis HMRC).
- We wniosku nie ma mil z domu do biura.
- Miejsca, które traktujesz jako tymczasowe, nadal spełniają test 24 miesięcy.
- Dla wniosku do HMRC: rachunki, rzeczywisty koszt paliwa na cele służbowe, a nie stawka za milę, i odjęte to, co zwrócił pracodawca.
- Krótkie podsumowanie, jak podzieliłeś rachunek za paliwo między mile służbowe i prywatne.
Jak DriveHub to ułatwia
Zarówno zwrot po AFR, jak i wniosek P87 zaczynają się od liczby mil służbowych w każdym okresie stawki, bez dojazdu. Ta liczba jest tak dobra jak ewidencja za nią.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie w sekcji Do sprawdzenia. Gdy DriveHub pyta w sekcji Do sprawdzenia o przejazd między domem a biurem, odpowiedz Dojazd do pracy. Dojazd liczy się jako prywatny, więc nie trafia do sumy służbowej.
W Raporty wybierz samochód służbowy i zakres zgodny z okresem AFR, na przykład od 1 września do 30 listopada; pokażą się mile służbowe i prywatne z tego zakresu. Podaj DriveHub rodzaj paliwa i pojemność silnika samochodu służbowego, a wyceni każdy przejazd służbowy po Advisory Fuel Rate obowiązującej w dniu przejazdu, kwartał po kwartale, więc zakres obejmujący 1 grudnia zostanie wyceniony po obu stawkach. Dopóki paliwo nie jest ustawione, stawka auta brzmi Nie ustawiono. Jeśli pracodawca nic nie dopłaca do paliwa, DriveHub nie pokazuje kwoty AFR: taki wniosek opiera się na rzeczywistym koszcie. Dla wniosku do HMRC zakres obejmujący rok podatkowy daje mile służbowe i wszystkie mile do podziału rachunku za paliwo.
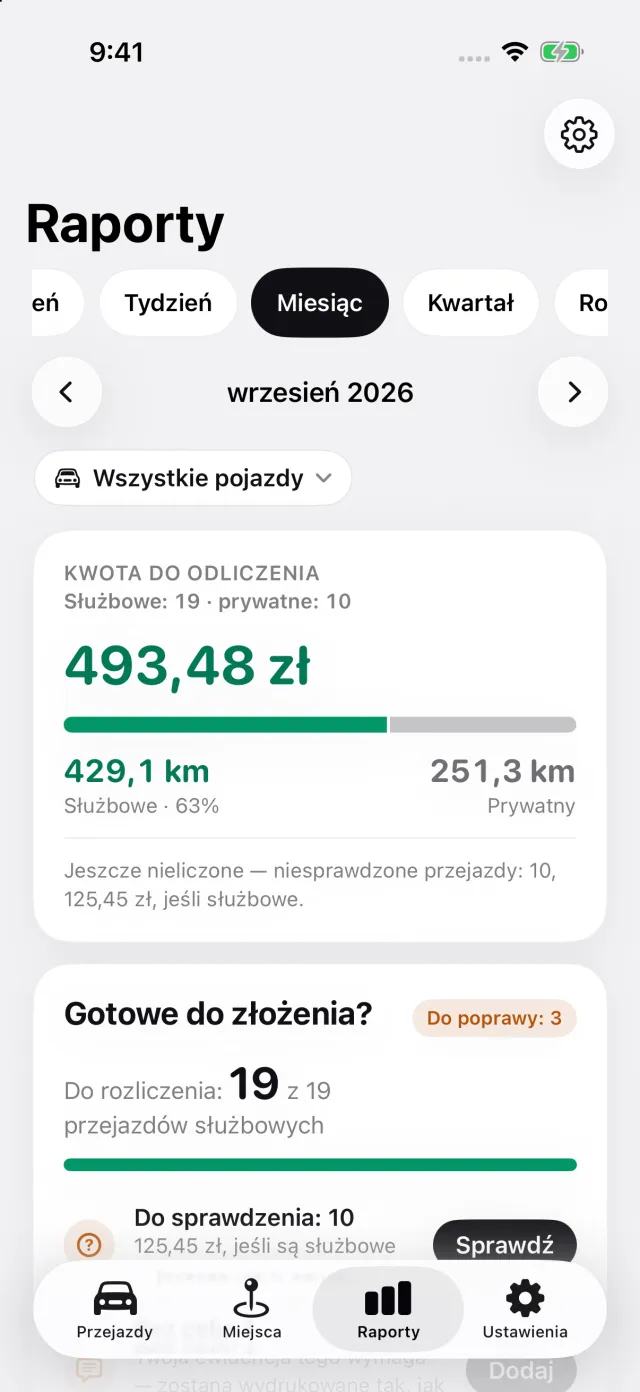
Gdzie DriveHub się zatrzymuje: nie przechowuje rachunków za paliwo, nie dzieli rachunku za paliwo i niczego nie składa w HMRC. Jego kwota AFR to to, co zwróciłby pracodawca, a nie to, o co występujesz na P87, gdzie liczy się rzeczywisty koszt paliwa. Wycenia każdy przejazd według kwartału, w który przypada, i nie stosuje miesiąca karencji. Nie rozstrzyga, czy dane miejsce jest stałym miejscem pracy.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady i stawki są na stronie o Wielkiej Brytanii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.