 DriveHub
Průvodce zemí · Spojené království · 7 min
Míle pro OSVČ ve Spojeném království: 55 pencí za míli, nebo skutečné náklady
Jste ve Spojeném království OSVČ a auto, kterým jezdíte pro podnikání, je vaše. HMRC vám dává dva způsoby, jak ho uplatnit: zjednodušené výdaje, tedy paušální sazbu za služební míli, nebo podnikatelský podíl na tom, co auto skutečně stojí. Oba vycházejí ze stejné knihy jízd.

Stručná odpověď
- Dvě cesty. Zjednodušené výdaje (simplified expenses): paušální sazba za služební míli. Nebo skutečné náklady: podnikatelský podíl na provozních nákladech plus odpisy auta (capital allowances).
- Paušální sazba pro 2026-27 je 55 pencí za míli za prvních 10 000 služebních mil a 25 pencí nad ně. Před 6. dubnem 2026 to bylo 45 pencí a 25 pencí. Motocykl má 24 pencí.
- Jedno pásmo 10 000 mil pokrývá všechna vaše auta a dodávky dohromady, ne jedno pásmo na vozidlo.
- Parkovné, mýtné a poplatky za vjezd (congestion charge) se přičítají k paušální sazbě. Pokuty nikdy.
- Volí se za každé vozidlo a volba platí. Jakmile je auto na paušální sazbě, zůstane na ní, dokud ho nevyměníte. Auto, u kterého jste uplatnili odpisy, ji nemůže použít nikdy.
- Co je lepší? HMRC žádný bod zvratu neuvádí. Paušální sazba je jednodušší a pevná na míli; skutečné náklady mohou vynést víc u auta, které je drahé na pořízení nebo provoz. Pokud jste u tohoto auta už odpisy uplatnili, je rozhodnuto: skutečné náklady.
- Kdo ji může použít: živnostníci (sole traders) a partnerství fyzických osob. Ne společnost s ručením omezeným a ne partnerství, jehož partnerem je společnost.
- Cesta z domova na obvyklou základnu není služební cesta, na žádné z obou cest.
- Kniha jízd je nárok. HMRC chce "a contemporaneous record of business mileage".
Kdo může paušální sazbu použít
Paušální sazba je v zákoně Income Tax (Trading and Other Income) Act 2005, část 2, kapitola 5A. Jde o daň z příjmů ze zisku z podnikání, takže ji společnost s ručením omezeným použít nemůže: její zisky podléhají dani z příjmů právnických osob (corporation tax). Svobodná povolání ji použít mohou, stejně jako živnosti.
Je nepovinná, funguje s pokladním principem (cash basis) i bez něj a příručka HMRC k podnikatelským příjmům, BIM75001, dodává: "There is no business income limit to using simplified expenses."
Zákon je širší než formulace na gov.uk. Podle s. 94C platí, že pokud kterýkoli partner kdykoli během období "was not an individual", je za toto období vyloučena celá firma.
Sazby pro 2026-27
Parlament s účinností od 6. dubna 2026 zvýšil 45 pencí na 55 pencí (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk i příručka HMRC uvádějí oba sloupce:
| Vozidlo | 2026-27 | Před 6. dubnem 2026 |
|---|---|---|
| Auto nebo nákladní vozidlo, prvních 10 000 mil | 55 pencí | 45 pencí |
| Auto nebo nákladní vozidlo, nad 10 000 mil | 25 pencí | 25 pencí |
| Motocykl | 24 pencí | 24 pencí |
Číslo se může znovu změnit. Koncepční dokument HMRC ze 17. června 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Ten rozpočet (Budget) je 28. října 2026.
Jak se částka počítá
Odpočet je služební míle krát sazba, za každé vozidlo. Pásmo 55 pencí je ale společné: jakmile služební míle všech vašich aut a dodávek na paušální sazbě přesáhnou v období 10 000, zbytek jde po 25 pencích (s. 94F(3)–(4)). Míle na motocyklu stojí mimo pásmo, po 24 pencích. Počítá se i rozpoznatelná část jízdy, pokud je ta část konána "wholly and exclusively" pro podnikání (s. 94F(5)).
Dvě vozidla, jedno pásmo (ilustrativně). V 2026-27 najedete služebně 7 000 mil autem a 5 000 dodávkou, obojí na paušální sazbě.
- Celkem: 7 000 + 5 000 = 12 000 mil
- Prvních 10 000 × 55 pencí = 5 500 £
- Zbývajících 2 000 × 25 pencí = 500 £
- Odpočet: 5 500 £ + 500 £ = 6 000 £
Kdybyste pásmo počítali pro každé vozidlo zvlášť, vyšlo by 12 000 × 55 pencí = 6 600 £. To je o 600 £ víc.
Pokud vaše účetní období nekončí 5. dubna
Pásmo běží přes vaše účetní období (period of account) a období může překlenout 6. duben 2026. HMRC ocení celé období sazbami každého daňového roku a pak je poměrně rozdělí. Její příklad v BIM75005, 12 000 mil do 31. prosince 2026, dává 5 000 £ pro výpočet za 2025-26 a 6 000 £ za 2026-27. Tento výpočet je na vás nebo na vašem účetním.
Co paušální sazba pokrývá a co se přičítá
Sazba nahrazuje skutečné náklady auta: pořízení, palivo, olej, servis, opravy, pojištění, silniční daň (vehicle excise duty), STK (MOT) a odpisy (BIM75005).
Náklady konkrétní jízdy stojí mimo ni. BIM75005 jmenuje "tolls, congestion charges and parking fees": odečíst je lze navíc, "where they are incurred solely for business purposes." Pokuty nikdy. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Sazbu pro jízdní kolo OSVČ nemají; 20 pencí za kolo platí jen pro zaměstnance. Nic nemění ani spolujezdci: "The number of people in the vehicle does not affect the rates."
Která vozidla se počítají
gov.uk je vyjmenovává: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Dodávka nemá žádný hmotnostní limit.
Volí se za každé vozidlo a volba platí
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Vaše auto tedy může být na paušální sazbě a dodávka na skutečných nákladech, ale žádné z nich nemůže přejít, dokud ho máte.
Odpisy zavírají dveře z druhé strany
Vozidlo, u kterého jste kdy uplatnili odpisy, na paušální sazbu přejít nemůže. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 uvádí důvod: "This is because the rate already contains an element to allow for depreciation."
Druhá cesta: skutečné náklady plus odpisy
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Zákon uznává tu část smíšeného výdaje, která je "wholly and exclusively" pro podnikání (ITTOIA s. 34(2)). Tu část určuje právě kniha jízd. Žádný pramen vzorec nepředepisuje; služební míle dělené všemi mílemi je ten zřejmý.
Soukromé používání snižuje na podnikatelský podíl i odpisy (CAA 2001 ss. 206–207). Sazby podle stránky gov.uk Capital allowances: business cars pro auta pořízená od dubna 2021:
- 100% odpis v prvním roce (first-year allowance) u nového, nepoužitého auta s 0 g/km, nebo elektrického. Pro poplatníky daně z příjmů končí 5. dubna 2027, pokud se neprodlouží.
- 14 % ročně (základní sazba) při 50 g/km nebo méně. Před dubnem 2026 to bylo 18 %.
- 6 % ročně (zvláštní sazba) nad 50 g/km.
Auta nemohou využít roční investiční odpis (annual investment allowance). Dodávky a motocykly ano.
Rok na skutečných nákladech (ilustrativně: 12měsíční účetní období začínající 6. dubna 2026 nebo později). Za rok najedete 12 000 mil, z toho 9 000 pro podnikání. Palivo, pojištění, servis a opravy dají dohromady 4 000 £.
- Podnikatelský podíl: 9 000 ÷ 12 000 = 75 %
- Uznané provozní náklady: 4 000 £ × 75 % = 3 000 £
- Odpisy se přičítají. U auta za 20 000 £ se základní sazbou 14 % je odpis za rok 20 000 £ × 14 % = 2 800 £. Je-li spravedlivým a přiměřeným podílem 75 %, uplatníte 2 800 £ × 75 % = 2 100 £.
Stejných 9 000 mil na paušální sazbě by dalo 9 000 × 55 pencí = 4 950 £. Jeden rok to nerozhodne: odpověď závisí na autě, jeho ceně a mílích za roky, kdy ho máte, a žádný pramen HMRC bod zvratu neuvádí.
Při pokladním principu můžete paušální sazbu použít také, ale jen u vozidla, u kterého jste neuplatnili odpisy ani neodečetli jeho pořízení.
Které jízdy jsou služební míle
Na obou cestách se počítají jen jízdy konané "wholly and exclusively" pro podnikání. Pravidla pro zaměstnance o stálých a dočasných pracovištích se na vás nevztahují; test pro OSVČ je jiný.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", i když doma někdy pracujete nebo tam vedete účetnictví.
Výjimkou je kočující živnostník, jehož základnou je domov: cesty mezi domovem a místy, kde pracuje, se uznávají (BIM37620).
Vyloučené jsou i smíšené jízdy. BIM75005: sazba "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Pokud jste zároveň zaměstnanec, test pro zaměstnance najdete v článku dojíždění, nebo dočasné pracoviště.
Co zapisovat a jak dlouho uchovávat
Nárok jsou služební míle krát sazba, takže záznamem jsou služební míle. gov.uk říká prostě: "Keep records of your business miles for vehicles". BIM75005 je ostřejší: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Na cestě skutečných nákladů dokládá tatáž kniha jízd podnikatelský podíl.
Žádný text HMRC údaje pro živnostníka nestanoví. Co žádá po zaměstnancích, je dobrý vzor: datum, důvod každé jízdy, PSČ začátku a konce a míle. Tak lze doložit každou služební míli. Pravidlo gov.uk pro záznamy k Self Assessment je krátké: "There are no rules on how you must keep records." Jenže "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Záznamy uchovávejte nejméně pět let po lhůtě pro podání k 31. lednu za daný daňový rok (TMA 1970 s. 12B(2)(a)) – déle, pokud HMRC zahájila šetření (enquiry) tohoto přiznání. Pro 2026-27 je lhůta 31. ledna 2028, takže knihu jízd uchovejte nejméně do 31. ledna 2033. Často citovaných šest let je pravidlo pro DPH.
Takový záznam vytvoří papír, tabulka i aplikace; čtyři způsoby, jak vést knihu jízd je srovnávají. Pokud jste zaměstnaní a jezdíte pro zaměstnavatele vlastním autem, pravidla jsou jiná: viz vlastní auto k práci ve Spojeném království. Jak funguje pásmo u zaměstnanců se dvěma zaměstnáními, vysvětluje článek PSČ a pásmo 10 000 mil.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každá jízda si uchová datum, kde začala a skončila, a vzdálenost. Potom ji označíte jako Služebně, nebo Soukromě, a vlastními slovy doplníte důvod.
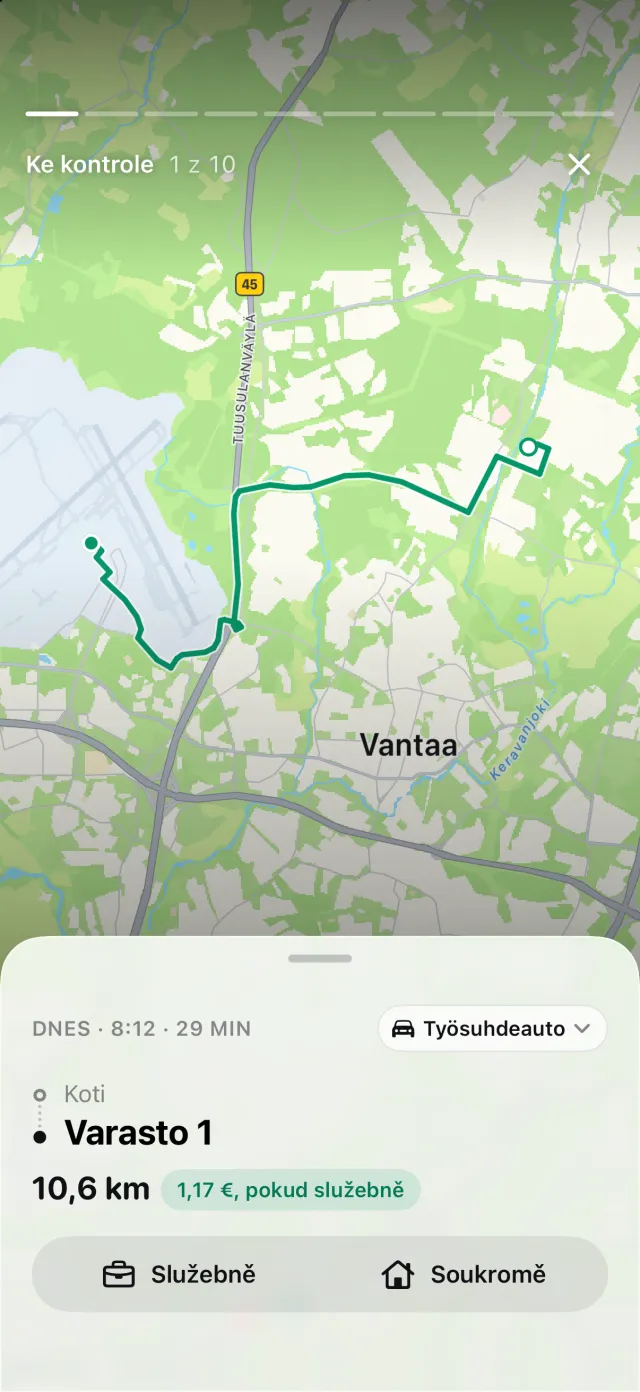
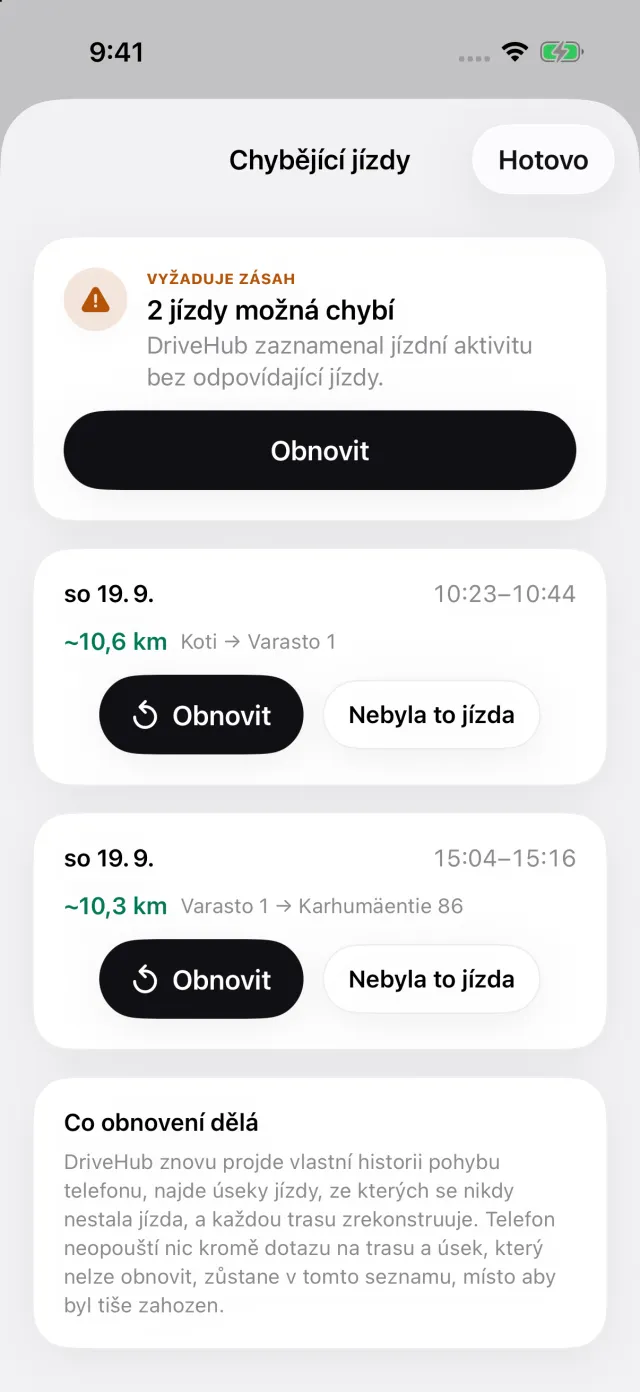
Pokud váš iPhone zaznamenal jízdu autem, ke které DriveHub nemá žádnou jízdu, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy: u každé mezery je Obnovit, které trasu zrekonstruuje, a Nebyla to jízda. Mezeru uvidíte dřív, než podáte přiznání.
Výkaz pokryje libovolný den, týden, měsíc, čtvrtletí nebo rok, případně rozsah, který si zvolíte, třeba vaše účetní období. Uvádí služební a soukromé míle a s Pro se exportuje jako PDF, Excel nebo CSV pro účetního. Součet služebních mil je M ve vzorci paušální sazby pro vaše auta a dodávky a podnikatelský podíl na cestě skutečných nákladů.
Kde DriveHub končí: nepodává za vás přiznání (Self Assessment), nepočítá odpisy a nerozhoduje, která cesta se pro vaše auto hodí. Nezaznamenává parkovné, mýtné ani poplatky za vjezd. DriveHub oceňuje každou jízdu sazbou platnou v její den. U účetního období, které překlenuje 6. duben 2026, je výpočet HMRC se dvěma sazbami jiný a je na vás nebo na vašem účetním. A vykazuje jen jízdy, které zaznamenal.
DriveHub je v App Storu pro iPhone. Britská pravidla, podle kterých se řídí, jsou na stránce o Spojeném království a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.