 DriveHub
Länderratgeber · Vereinigtes Königreich · 7 Min.
Meilen für Selbständige in UK: 55p je Meile oder tatsächliche Kosten
Sie sind in UK selbständig, und das Auto, das Sie für den Betrieb fahren, gehört Ihnen. HMRC gibt Ihnen zwei Wege, es geltend zu machen: simplified expenses, eine Pauschale je geschäftlicher Meile, oder den betrieblichen Anteil dessen, was das Auto tatsächlich kostet. Beide beginnen mit demselben Fahrtenbuch.

Die kurze Antwort
- Zwei Wege. Simplified expenses: eine Pauschale je geschäftlicher Meile. Oder tatsächliche Kosten: der betriebliche Anteil der laufenden Kosten plus capital allowances (Abschreibungen) auf das Auto.
- Die Pauschale für 2026-27 beträgt 55p je Meile für die ersten 10 000 geschäftlichen Meilen und 25p danach. Vor dem 6. April 2026 waren es 45p und 25p. Ein Motorrad bringt 24p.
- Eine Staffel von 10 000 Meilen gilt für alle Ihre Pkw und Transporter zusammen, nicht eine je Fahrzeug.
- Parkgebühren, Mautgebühren und Congestion Charges kommen zur Pauschale hinzu. Bußgelder nie.
- Die Wahl gilt je Fahrzeug, und sie bleibt. Steht ein Auto einmal auf der Pauschale, bleibt es dort, bis Sie es ersetzen. Ein Auto, auf das Sie capital allowances geltend gemacht haben, kann sie nie nutzen.
- Was ist besser? HMRC nennt keine Gewinnschwelle. Die Pauschale ist einfacher und je Meile fest; tatsächliche Kosten können bei einem Auto, das teuer in Anschaffung oder Unterhalt ist, mehr bringen. Haben Sie für dieses Auto schon capital allowances geltend gemacht, ist die Wahl getroffen: tatsächliche Kosten.
- Wer sie nutzen darf: sole traders und Personengesellschaften aus natürlichen Personen. Keine limited company und keine Partnerschaft mit einer Gesellschaft als Partner.
- Die Fahrt von zu Hause zu Ihrer gewohnten Betriebsstätte ist keine Geschäftsreise, auf keinem der beiden Wege.
- Das Fahrtenbuch ist der Antrag. HMRC will "a contemporaneous record of business mileage".
Wer die Pauschale nutzen darf
Die Pauschale steht im Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Es geht um Einkommensteuer auf gewerbliche Gewinne, also kann eine limited company sie nicht nutzen: Ihre Gewinne unterliegen der Körperschaftsteuer. Freie Berufe können sie nutzen, genau wie Gewerbetreibende.
Sie ist freiwillig, funktioniert mit oder ohne cash basis (Einnahmen-Überschuss-Rechnung), und HMRCs Business Income Manual, BIM75001, ergänzt: "There is no business income limit to using simplified expenses."
Das Gesetz ist weiter gefasst als die Formulierung auf gov.uk. Nach s. 94C ist die ganze Firma für den Zeitraum ausgeschlossen, wenn irgendein Partner zu irgendeinem Zeitpunkt darin "was not an individual".
Die Sätze für 2026-27
Das Parlament hat 45p mit Wirkung zum 6. April 2026 auf 55p angehoben (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk und HMRCs Handbuch drucken beide Spalten:
| Fahrzeug | 2026-27 | Vor dem 6. April 2026 |
|---|---|---|
| Pkw oder Nutzfahrzeug, erste 10 000 Meilen | 55p | 45p |
| Pkw oder Nutzfahrzeug, nach 10 000 Meilen | 25p | 25p |
| Motorrad | 24p | 24p |
Die Zahl kann sich wieder ändern. HMRCs Policy Paper vom 17. Juni 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Dieses Budget ist am 28. Oktober 2026.
Wie der Betrag berechnet wird
Der Abzug ist geschäftliche Meilen mal Satz, für jedes Fahrzeug. Doch die Staffel zu 55p wird geteilt: Sobald die geschäftlichen Meilen aller Ihrer pauschal abgerechneten Pkw und Transporter im Zeitraum 10 000 überschreiten, gehen die übrigen zu 25p (s. 94F(3)–(4)). Motorradmeilen stehen zu 24p außerhalb der Staffel. Auch ein abgrenzbarer Teil einer Fahrt zählt, wenn dieser Teil "wholly and exclusively" für den Betrieb gefahren wird (s. 94F(5)).
Zwei Fahrzeuge, eine Staffel (zur Veranschaulichung). 2026-27 fahren Sie 7 000 geschäftliche Meilen mit Ihrem Auto und 5 000 mit Ihrem Transporter, beide pauschal.
- Summe: 7 000 + 5 000 = 12 000 Meilen
- Erste 10 000 × 55p = 5 500 £
- Restliche 2 000 × 25p = 500 £
- Abzug: 5 500 £ + 500 £ = 6 000 £
Die Staffel jedes Fahrzeugs getrennt zu zählen, ergäbe 12 000 × 55p = 6 600 £. Das sind 600 £ zu viel.
Wenn Ihr Geschäftsjahr nicht am 5. April endet
Die Staffel läuft über Ihren period of account (Wirtschaftsjahr), und ein solcher Zeitraum kann den 6. April 2026 überspannen. HMRC bewertet den ganzen Zeitraum zu den Sätzen jedes Steuerjahres und teilt dann auf. Sein Beispiel in BIM75005, 12 000 Meilen bis zum 31. Dezember 2026, ergibt 5 000 £ für die Berechnung 2025-26 und 6 000 £ für 2026-27. Diese Berechnung ist Ihre oder die Ihres Steuerberaters.
Was die Pauschale abdeckt und was hinzukommt
Der Satz ersetzt die tatsächlichen Kosten des Autos: Anschaffung, Kraftstoff, Öl, Wartung, Reparaturen, Versicherung, Kfz-Steuer (vehicle excise duty), MOT und Wertverlust (BIM75005).
Kosten einer bestimmten Fahrt bleiben außerhalb. BIM75005 nennt "tolls, congestion charges and parking fees": Sie sind zusätzlich abziehbar "where they are incurred solely for business purposes." Bußgelder nie. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Einen Fahrradsatz gibt es für Selbständige nicht; die 20p für Fahrräder gelten nur für Arbeitnehmer. Mitfahrer ändern ebenfalls nichts: "The number of people in the vehicle does not affect the rates."
Welche Fahrzeuge in Frage kommen
gov.uk zählt sie auf: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Für Transporter gibt es keine Gewichtsgrenze.
Die Wahl gilt je Fahrzeug, und sie bleibt
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Ihr Auto kann also auf der Pauschale stehen und Ihr Transporter auf tatsächlichen Kosten, aber keines kann wechseln, solange Sie es behalten.
Capital allowances schließen die Tür in die andere Richtung
Ein Fahrzeug, auf das Sie jemals capital allowances geltend gemacht haben, kann nicht auf die Pauschale. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 nennt den Grund: "This is because the rate already contains an element to allow for depreciation."
Der andere Weg: tatsächliche Kosten plus capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Das Gesetz erlaubt den Teil gemischter Ausgaben, der "wholly and exclusively" für den Betrieb anfällt (ITTOIA s. 34(2)). Das Fahrtenbuch ist das, was diesen Teil bestimmt. Keine Quelle schreibt die Formel vor; geschäftliche Meilen geteilt durch alle Meilen ist die naheliegende.
Private Nutzung kürzt auch die capital allowances auf den betrieblichen Anteil (CAA 2001 ss. 206–207). Die Sätze nach gov.uks Capital allowances: business cars, für Autos, die ab April 2021 gekauft wurden:
- 100 % first-year allowance für ein neues, ungenutztes Auto mit 0 g/km oder ein Elektroauto. Für Einkommensteuerpflichtige endet sie am 5. April 2027, sofern sie nicht verlängert wird.
- 14 % im Jahr (main rate) bei 50 g/km oder weniger. Vor April 2026 waren es 18 %.
- 6 % im Jahr (special rate) bei über 50 g/km.
Autos können die annual investment allowance nicht nutzen. Transporter und Motorräder schon.
Ein Jahr mit tatsächlichen Kosten (zur Veranschaulichung: ein 12-monatiger period of account, der am oder nach dem 6. April 2026 beginnt). Sie fahren im Jahr 12 000 Meilen, davon 9 000 für den Betrieb. Kraftstoff, Versicherung, Wartung und Reparaturen kosten 4 000 £.
- Betrieblicher Anteil: 9 000 ÷ 12 000 = 75 %
- Abziehbare laufende Kosten: 4 000 £ × 75 % = 3 000 £
- Capital allowances kommen hinzu. Bei einem Auto für 20 000 £ zur main rate von 14 % beträgt die Abschreibung des Jahres 20 000 £ × 14 % = 2 800 £. Sind 75 % der angemessene Anteil, machen Sie 2 800 £ × 75 % = 2 100 £ geltend.
Dieselben 9 000 Meilen ergäben pauschal 9 000 × 55p = 4 950 £. Ein Jahr entscheidet das nicht: Die Antwort hängt vom Auto, seinem Preis und den Meilen über die Jahre ab, die Sie es behalten, und keine HMRC-Quelle nennt eine Gewinnschwelle.
Mit der cash basis können Sie die Pauschale weiter nutzen, aber nur für ein Fahrzeug, auf das Sie keine capital allowances geltend gemacht und dessen Kaufpreis Sie nicht abgezogen haben.
Welche Fahrten geschäftliche Meilen sind
Auf beiden Wegen zählen nur Fahrten, die "wholly and exclusively" für den Betrieb gemacht werden. Die Arbeitnehmerregeln zu dauerhaften und vorübergehenden Arbeitsstätten gelten für Sie nicht; der Test für Selbständige ist ein anderer.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", auch wenn Sie manchmal zu Hause arbeiten oder Ihre Unterlagen dort führen.
Die Ausnahme ist der ambulant Tätige, dessen Betriebsbasis die Wohnung ist: Fahrten zwischen der Wohnung und den Orten, an denen er arbeitet, sind zulässig (BIM37620).
Gemischte Fahrten sind ebenfalls ausgeschlossen. BIM75005: Der Satz "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Sind Sie auch angestellt, steht der Test für Arbeitnehmer unter Arbeitsweg oder vorübergehende Arbeitsstätte.
Was Sie aufzeichnen und wie lange
Der Antrag ist geschäftliche Meilen mal Satz, also sind die geschäftlichen Meilen die Aufzeichnung. gov.uk sagt schlicht: "Keep records of your business miles for vehicles". BIM75005 ist deutlicher: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Auf dem Weg der tatsächlichen Kosten belegt dasselbe Fahrtenbuch den betrieblichen Anteil.
Kein HMRC-Text legt die Felder für einen sole trader fest. Was es von Arbeitnehmern verlangt, ist ein gutes Muster: das Datum, der Grund jeder Fahrt, die Postleitzahlen an Start und Ziel und die Meilen. Damit lässt sich jede geschäftliche Meile belegen. Die Regel auf gov.uk für Self-Assessment-Unterlagen ist kurz: "There are no rules on how you must keep records." Aber "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Bewahren Sie die Unterlagen mindestens fünf Jahre nach dem Abgabetermin 31. Januar für das Steuerjahr auf (TMA 1970 s. 12B(2)(a)) — länger, wenn HMRC eine Prüfung (enquiry) dieser Erklärung eröffnet hat. Für 2026-27 ist dieser Termin der 31. Januar 2028, bewahren Sie das Fahrtenbuch also mindestens bis zum 31. Januar 2033 auf. Die oft genannten sechs Jahre sind die Regel für die VAT.
Papier, eine Tabelle und eine App können diese Aufzeichnung alle liefern; vier Wege, ein Fahrtenbuch zu führen vergleicht sie. Sind Sie angestellt und fahren Ihr eigenes Auto für einen Arbeitgeber, gelten andere Regeln: siehe das eigene Auto für die Arbeit in UK. Wie die Staffel bei Arbeitnehmern mit zwei Jobs funktioniert, steht unter Postleitzahlen und die Staffel von 10 000 Meilen.
Wie DriveHub das leichter macht
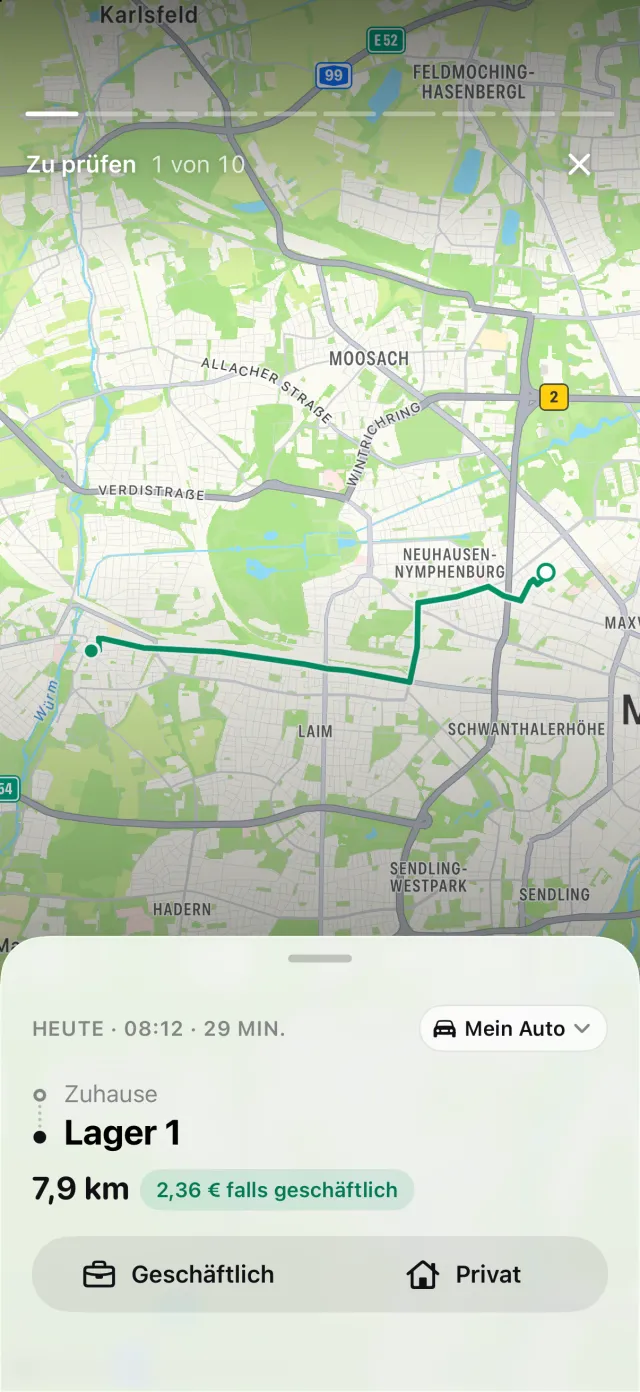
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Jede Fahrt behält ihr Datum, wo sie begann und endete, und die Strecke. Hinterher markieren Sie sie als Geschäftlich oder Privat und ergänzen den Grund in Ihren eigenen Worten.
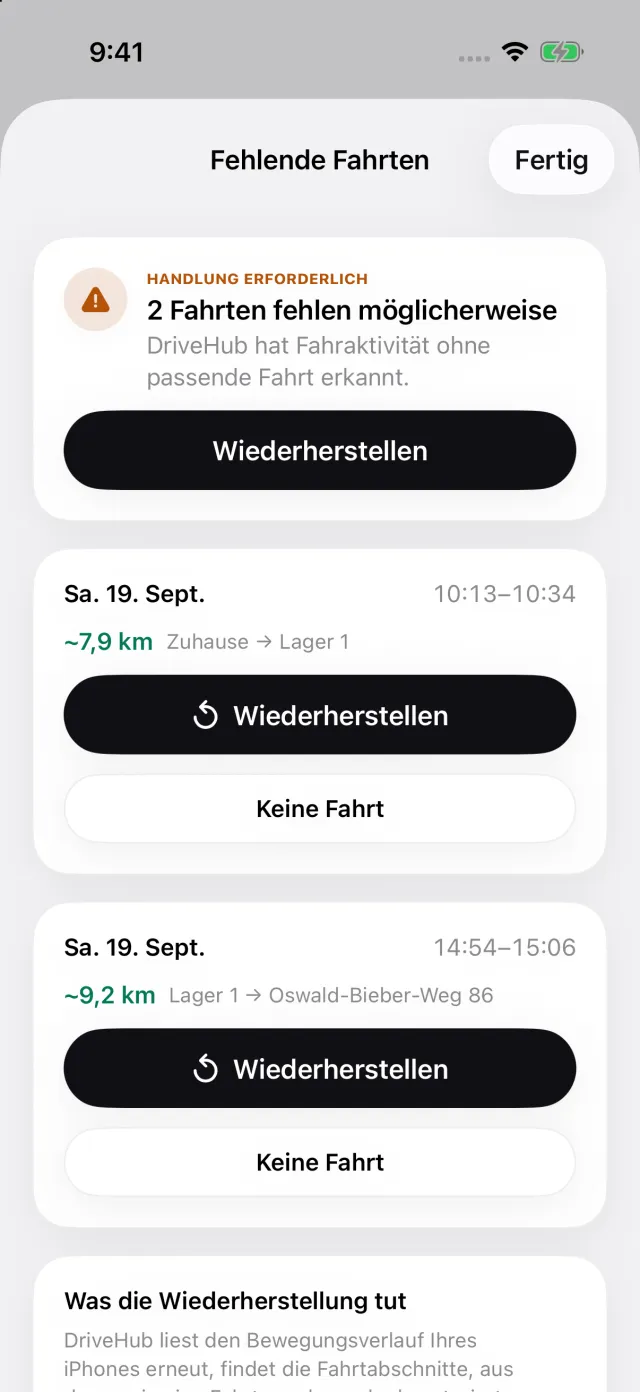
Hat Ihr iPhone eine Fahrt registriert, zu der DriveHub keinen Eintrag hat, erscheint im Tab Fahrten eine Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten: Jede Lücke hat Wiederherstellen, das die Route rekonstruiert, und Keine Fahrt. Sie sehen die Lücke, bevor die Erklärung eingereicht wird.
Ein Bericht deckt jeden Tag, jede Woche, jeden Monat, jedes Quartal oder Jahr ab oder einen selbst gewählten Bereich, etwa Ihren period of account. Er zeigt die geschäftlichen und privaten Meilen und lässt sich mit Pro als PDF, Excel oder CSV für Ihren Steuerberater exportieren. Die Summe der geschäftlichen Meilen ist das M in der Pauschalformel für Ihre Pkw und Transporter und der betriebliche Anteil auf dem Weg der tatsächlichen Kosten.
Wo DriveHub aufhört: Es reicht Ihre Self-Assessment-Erklärung nicht ein, berechnet keine capital allowances und entscheidet nicht, welcher Weg zu Ihrem Auto passt. Parkgebühren, Mautgebühren und Congestion Charges zeichnet es nicht auf. DriveHub bewertet jede Fahrt zum Satz ihres Tages. Für einen period of account, der den 6. April 2026 überspannt, rechnet HMRC mit zwei Sätzen anders, und diese Berechnung ist Ihre oder die Ihres Steuerberaters. Und es berichtet nur über Fahrten, die es aufgezeichnet hat.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln, denen es folgt, stehen auf der UK-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.