 DriveHub
Guía por país · Reino Unido · 7 min
El kilometraje del autónomo en el Reino Unido: 55p por milla o costes reales
Eres autónomo en el Reino Unido y el coche que conduces para el negocio es tuyo. HMRC te da dos formas de reclamarlo: simplified expenses, una tarifa fija por milla de trabajo, o la parte profesional de lo que el coche cuesta de verdad. Las dos parten del mismo registro.

La respuesta corta
- Dos vías. Simplified expenses: una tarifa fija por milla de trabajo. O costes reales: la parte profesional de los gastos de uso, más las capital allowances (amortizaciones fiscales) del coche.
- La tarifa fija de 2026-27 es de 55p por milla para las primeras 10 000 millas de trabajo y 25p a partir de ahí. Antes del 6 de abril de 2026 era de 45p y 25p. Una motocicleta, 24p.
- Un único tramo de 10 000 millas cubre todos tus coches y furgonetas juntos, no un tramo por vehículo.
- El aparcamiento, los peajes y las tasas de congestión van aparte, además de la tarifa fija. Las multas, nunca.
- La elección es por vehículo, y es definitiva. Una vez que un coche está en la tarifa fija, se queda en ella hasta que lo sustituyas. Un coche por el que hayas aplicado capital allowances no puede usarla nunca.
- ¿Qué sale mejor? HMRC no da ningún punto de equilibrio. La tarifa fija es más sencilla y fija por milla; los costes reales pueden dar más con un coche caro de comprar o de mantener. Si ya has aplicado capital allowances a este coche, la elección está hecha: costes reales.
- Quién puede usarla: los sole traders y las sociedades de personas físicas. No una limited company, ni una partnership que tenga una sociedad como socio.
- De casa a tu base habitual no es un desplazamiento de trabajo, por ninguna de las dos vías.
- El registro es la reclamación. HMRC quiere "a contemporaneous record of business mileage".
Quién puede usar la tarifa fija
La tarifa fija está en la Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Es impuesto sobre la renta de los beneficios de una actividad, así que una limited company no puede usarla: sus beneficios tributan en el impuesto de sociedades. Las profesiones liberales y los oficios sí pueden, igual que las actividades comerciales.
Es opcional, funciona con o sin el cash basis, y el manual de rentas empresariales de HMRC, BIM75001, añade: "There is no business income limit to using simplified expenses."
La ley es más amplia que la redacción de gov.uk. Según la s. 94C, si algún socio en algún momento del periodo "was not an individual", toda la sociedad queda fuera durante ese periodo.
Las tarifas de 2026-27
El Parlamento subió los 45p a 55p con efecto desde el 6 de abril de 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk y el manual de HMRC recogen las dos columnas:
| Vehículo | 2026-27 | Antes del 6 de abril de 2026 |
|---|---|---|
| Coche o vehículo de mercancías, primeras 10 000 millas | 55p | 45p |
| Coche o vehículo de mercancías, a partir de 10 000 millas | 25p | 25p |
| Motocicleta | 24p | 24p |
La cifra puede volver a cambiar. El documento de política de HMRC del 17 de junio de 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Ese Budget es el 28 de octubre de 2026.
Cómo se calcula el importe
La deducción es millas de trabajo por la tarifa, para cada vehículo. Pero el tramo de 55p es compartido: en cuanto las millas de trabajo de todos tus coches y furgonetas con tarifa fija superan las 10 000 en el periodo, el resto va a 25p (s. 94F(3)–(4)). Las millas en motocicleta quedan fuera del tramo, a 24p. También cuenta una parte identificable de un trayecto, si esa parte se hace "wholly and exclusively" para el negocio (s. 94F(5)).
Dos vehículos, un tramo (ejemplo ilustrativo). En 2026-27 haces 7000 millas de trabajo con tu coche y 5000 con tu furgoneta, los dos con tarifa fija.
- Total: 7000 + 5000 = 12 000 millas
- Primeras 10 000 × 55p = 5500 £
- Las 2000 restantes × 25p = 500 £
- Deducción: 5500 £ + 500 £ = 6000 £
Contar un tramo por vehículo daría 12 000 × 55p = 6600 £. Son 600 £ de más.
Si tu ejercicio no termina el 5 de abril
El tramo se cuenta sobre tu period of account, y un periodo puede abarcar el 6 de abril de 2026. HMRC valora todo el periodo con las tarifas de cada tax year y luego prorratea. Su ejemplo en BIM75005, 12 000 millas hasta el 31 de diciembre de 2026, da 5000 £ para el cálculo de 2025-26 y 6000 £ para el de 2026-27. Ese cálculo te corresponde a ti o a tu asesor.
Qué cubre la tarifa fija y qué va aparte
La tarifa sustituye a los costes reales del coche: la compra, el combustible, el aceite, el mantenimiento, las reparaciones, el seguro, el impuesto de circulación (vehicle excise duty), la ITV (MOT) y la depreciación (BIM75005).
Los costes de un trayecto concreto quedan fuera. BIM75005 cita "tolls, congestion charges and parking fees": son deducibles aparte "where they are incurred solely for business purposes." Las multas nunca lo son. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
No hay tarifa para bicicletas para los autónomos; la de 20p es solo para empleados. Los pasajeros tampoco la cambian: "The number of people in the vehicle does not affect the rates."
Qué vehículos pueden usarla
gov.uk los enumera: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Una furgoneta no tiene límite de peso.
La elección es por vehículo, y es definitiva
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Así que tu coche puede estar en la tarifa fija y tu furgoneta en costes reales, pero ninguno de los dos puede cambiar mientras lo conserves.
Las capital allowances cierran la puerta en el otro sentido
Un vehículo por el que hayas aplicado alguna vez capital allowances no puede pasar a la tarifa fija. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 da el motivo: "This is because the rate already contains an element to allow for depreciation."
La otra vía: costes reales más capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
La ley admite la parte de un gasto mixto que es "wholly and exclusively" para la actividad (ITTOIA s. 34(2)). El registro de kilometraje es lo que identifica esa parte. Ninguna fuente prescribe la fórmula; las millas de trabajo divididas entre el total de millas es la evidente.
El uso privado recorta también las capital allowances a la parte profesional (CAA 2001 ss. 206–207). Las tarifas, según Capital allowances: business cars de gov.uk, para coches comprados desde abril de 2021:
- Deducción del 100 % el primer año para un coche nuevo, sin usar, de 0 g/km, o eléctrico. Para quien tributa en el impuesto sobre la renta, termina el 5 de abril de 2027, salvo prórroga.
- 14 % anual (tipo general) para 50 g/km o menos. Era del 18 % antes de abril de 2026.
- 6 % anual (tipo especial) para más de 50 g/km.
Los coches no pueden acogerse a la annual investment allowance. Las furgonetas y las motocicletas, sí.
Un año con costes reales (ejemplo ilustrativo: un period of account de 12 meses que empieza el 6 de abril de 2026 o después). Haces 12 000 millas en el año, 9000 de ellas para el negocio. Combustible, seguro, mantenimiento y reparaciones suman 4000 £.
- Parte profesional: 9000 ÷ 12 000 = 75 %
- Gastos de uso admitidos: 4000 £ × 75 % = 3000 £
- Las capital allowances van aparte. Con un coche de 20 000 £ al tipo general del 14 %, la deducción del año es 20 000 £ × 14 % = 2800 £. Si el 75 % es la parte justa y razonable, reclamas 2800 £ × 75 % = 2100 £.
Las mismas 9000 millas con la tarifa fija darían 9000 × 55p = 4950 £. Un año no lo decide: la respuesta depende del coche, de su precio y de las millas durante los años que lo conserves, y ninguna fuente de HMRC da un punto de equilibrio.
Con el cash basis puedes seguir usando la tarifa fija, pero solo para un vehículo por el que no hayas aplicado capital allowances ni hayas deducido la compra.
Qué trayectos son millas de trabajo
Por las dos vías, solo cuentan los trayectos hechos "wholly and exclusively" para la actividad. Las reglas de los empleados sobre lugares de trabajo permanentes y temporales no se te aplican; la prueba de los autónomos es otra.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", aunque a veces trabajes o guardes tus registros en casa.
La excepción es el trabajador itinerante cuya base de operaciones es su casa: se admiten los desplazamientos entre casa y los sitios donde trabaja (BIM37620).
Los trayectos mixtos también quedan fuera. BIM75005: la tarifa "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Si además eres empleado, la prueba de los empleados está en ¿desplazamiento al trabajo o lugar de trabajo temporal?.
Qué anotar, y durante cuánto tiempo
La reclamación es millas de trabajo por la tarifa, así que las millas de trabajo son el registro. gov.uk lo dice sin más: "Keep records of your business miles for vehicles". BIM75005 es más tajante: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Por la vía de costes reales, el mismo registro acredita la parte profesional.
Ningún texto de HMRC fija los campos para un sole trader. Lo que pide a los empleados es un buen modelo: la fecha, el motivo de cada trayecto, los códigos postales de salida y de llegada y las millas. Así cada milla de trabajo se puede acreditar. La regla de gov.uk para los registros de Self Assessment es breve: "There are no rules on how you must keep records." Pero "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Conserva los registros al menos cinco años desde la fecha límite de presentación del 31 de enero del tax year (TMA 1970 s. 12B(2)(a)), más si HMRC ha abierto una inspección sobre esa declaración. Para 2026-27, esa fecha límite es el 31 de enero de 2028, así que guarda el registro al menos hasta el 31 de enero de 2033. Los seis años que se citan a menudo son la regla del IVA.
El papel, una hoja de cálculo y una app pueden producir este registro; cuatro formas de llevar un registro de kilometraje las compara. Si eres empleado y conduces tu propio coche para un empleador, las reglas son otras: mira tu propio coche para trabajar en el Reino Unido. Cómo funciona el tramo para los empleados con dos trabajos está en los códigos postales y el tramo de 10 000 millas.
Cómo te lo pone más fácil DriveHub
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Cada trayecto guarda su fecha, dónde empezó y terminó, y la distancia. Después lo marcas como Trabajo o Personal y añades el motivo con tus propias palabras.
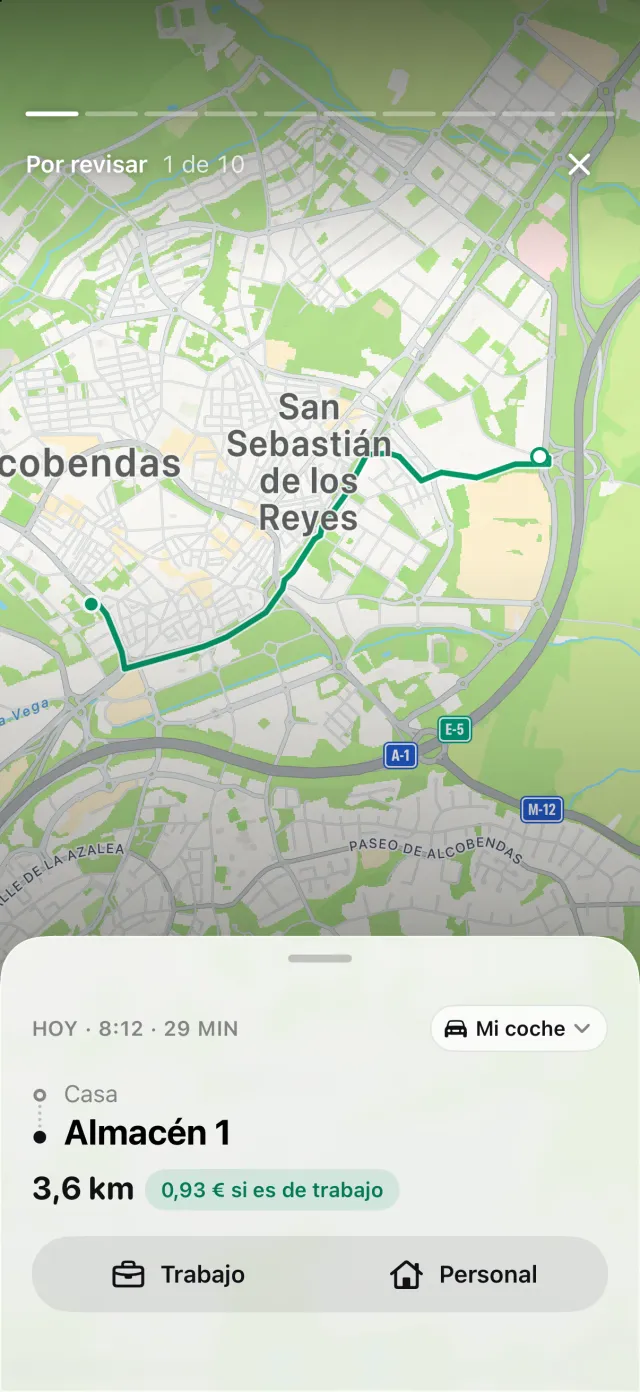
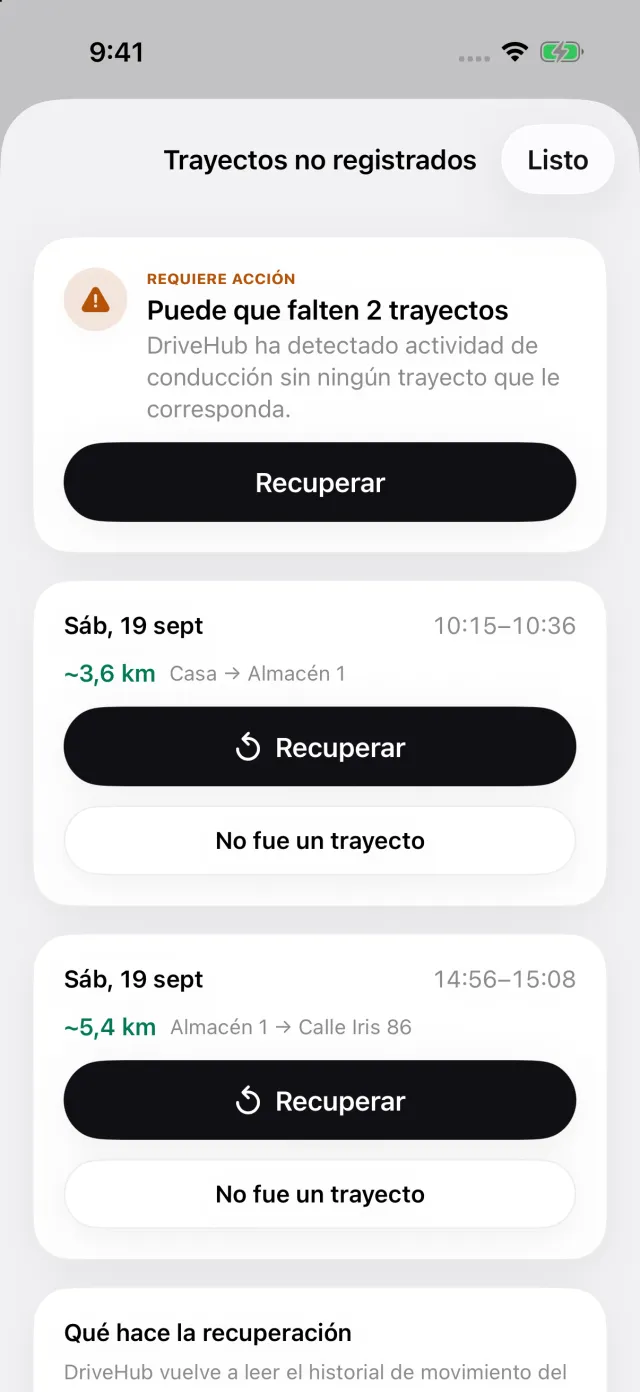
Si tu iPhone registró conducción para la que DriveHub no tiene trayecto, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados: cada hueco tiene Recuperar, que reconstruye la ruta, y No fue un trayecto. Ves el hueco antes de presentar la declaración.
Un informe abarca cualquier día, semana, mes, trimestre o año, o el intervalo que elijas, como tu period of account. Da las millas de trabajo y las personales y, con Pro, se exporta en PDF, Excel o CSV para tu asesor. El total de millas de trabajo es la M de la fórmula de la tarifa fija para tus coches y furgonetas, y la parte profesional por la vía de costes reales.
Dónde se detiene DriveHub: no presenta tu declaración de Self Assessment, no calcula las capital allowances ni decide qué vía le conviene a tu coche. No registra el aparcamiento, los peajes ni las tasas de congestión. DriveHub valora cada trayecto a la tarifa de su día. Para un period of account que abarca el 6 de abril de 2026, el cálculo con dos tarifas de HMRC es distinto, y te corresponde a ti o a tu asesor. Y solo informa de los trayectos que registró.
DriveHub está en el App Store para iPhone. Las reglas británicas que sigue están en la página del Reino Unido, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.