 DriveHub
Riigijuhend · Ühendkuningriik · 7 min
FIE sõidud Ühendkuningriigis: 55p miili kohta või tegelikud kulud
Oled Ühendkuningriigis FIE ja auto, millega ettevõtte asjus sõidad, on sinu oma. HMRC annab selle nõudmiseks kaks teed: lihtsustatud kulud ehk kindel määr tööalase miili kohta, või auto tegelike kulude ärialane osa. Mõlemad algavad samast sõidupäevikust.

Lühidalt
- Kaks teed. Lihtsustatud kulud (simplified expenses): kindel määr tööalase miili kohta. Või tegelikud kulud: ülalpidamiskulude ärialane osa pluss auto kapitalikulu mahaarvamised (capital allowances).
- Kindel määr maksuaastal 2026-27 on 55p miili kohta esimese 10 000 tööalase miili eest ja 25p edasi. Enne 6. aprilli 2026 oli see 45p ja 25p. Mootorratta määr on 24p.
- Üks 10 000 miili aste katab kõik sinu autod ja kaubikud kokku, mitte üks aste sõiduki kohta.
- Parkimine, teemaksud ja ummikumaksud lähevad kindlale määrale lisaks. Trahvid mitte kunagi.
- Valik tehakse sõiduki kaupa ja see jääb kehtima. Kui auto on kord kindlal määral, jääb see sinna, kuni selle välja vahetad. Autole, mille eest oled kapitalikulu mahaarvamisi nõudnud, ei saa seda kunagi kasutada.
- Kumb on parem? HMRC tasuvuspiiri ei anna. Kindel määr on lihtsam ja miili kohta fikseeritud; tegelikud kulud võivad anda rohkem autole, mille ost või ülalpidamine on kallis. Kui oled selle auto eest juba kapitalikulu mahaarvamisi nõudnud, on valik tehtud: tegelikud kulud.
- Kes võib seda kasutada: FIE-d ja füüsiliste isikute partnerlused. Mitte osaühing ega partnerlus, kus üks partner on äriühing.
- Sõit kodust tavapärasesse baasi ei ole tööalane sõit kummalgi teel.
- Sõidupäevik ongi nõue. HMRC tahab "a contemporaneous record of business mileage".
Kes võib kindlat määra kasutada
Kindel määr on kirjas seaduses Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. See on ettevõtlustulu tulumaks, nii et osaühing ei saa seda kasutada: selle kasumit maksustatakse ettevõtte tulumaksuga (corporation tax). Vabakutselised (professions and vocations) saavad, nagu ka ettevõtjad.
See on vabatahtlik, toimib nii kassapõhise arvestusega (cash basis) kui ka ilma, ja HMRC ettevõtlustulu käsiraamat BIM75001 lisab: "There is no business income limit to using simplified expenses."
Seadus on laiem kui gov.uk sõnastus. s. 94C järgi, kui mõni partner mis tahes ajal perioodi jooksul "was not an individual", jääb kogu ettevõte selleks perioodiks välja.
Määrad maksuaastal 2026-27
Parlament tõstis 45p 55p-ni alates 6. aprillist 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk ja HMRC käsiraamat toovad ära mõlemad veerud:
| Sõiduk | 2026-27 | Enne 6. aprilli 2026 |
|---|---|---|
| Auto või kaubaveok, esimesed 10 000 miili | 55p | 45p |
| Auto või kaubaveok, üle 10 000 miili | 25p | 25p |
| Mootorratas | 24p | 24p |
Määr võib uuesti muutuda. HMRC poliitikadokument 17. juunist 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." See eelarve on 28. oktoobril 2026.
Kuidas summa arvutatakse
Mahaarvamine on tööalased miilid korda määr, iga sõiduki kohta. Kuid 55p aste on ühine: kui kõigi sinu kindla määra autode ja kaubikute tööalased miilid ületavad perioodil 10 000, lähevad ülejäänud 25p-ga (s. 94F(3)–(4)). Mootorratta miilid on astmest väljas, 24p-ga. Arvesse läheb ka sõidu eristatav osa, kui see osa tehakse "wholly and exclusively" ettevõtte jaoks (s. 94F(5)).
Kaks sõidukit, üks aste (näitlik). Maksuaastal 2026-27 sõidad oma autoga 7000 ja kaubikuga 5000 tööalast miili, mõlemad kindlal määral.
- Kokku: 7000 + 5000 = 12 000 miili
- Esimesed 10 000 × 55p = 5500 £
- Ülejäänud 2000 × 25p = 500 £
- Mahaarvamine: 5500 £ + 500 £ = 6000 £
Iga sõiduki astme eraldi lugemine annaks 12 000 × 55p = 6600 £. See on 600 £ liiga palju.
Kui sinu aruandeperiood ei lõpe 5. aprillil
Aste kehtib sinu aruandeperioodi (period of account) ulatuses, ja periood võib ulatuda üle 6. aprilli 2026. HMRC hindab kogu perioodi kummagi maksuaasta määradega ja jagab siis ära. Tema näide BIM75005-s, 12 000 miili kuni 31. detsembrini 2026, annab 2025-26 arvutuseks 5000 £ ja 2026-27 jaoks 6000 £. See arvutus on sinu või sinu raamatupidaja teha.
Mida kindel määr katab ja mis läheb lisaks
Määr asendab auto tegelikud kulud: ostu, kütuse, õli, hoolduse, remondi, kindlustuse, sõidukimaksu (vehicle excise duty), tehnoülevaatuse (MOT) ja kulumi (BIM75005).
Konkreetse sõidu kulud jäävad sellest välja. BIM75005 nimetab "tolls, congestion charges and parking fees": need on lisaks mahaarvatavad, "where they are incurred solely for business purposes." Trahvid ei ole kunagi. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
FIE-le pole jalgratta määra; 20p jalgratta määr on ainult töötajatele. Ka kaassõitjad seda ei muuda: "The number of people in the vehicle does not affect the rates."
Millised sõidukid sobivad
gov.uk loetleb need: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Kaubikul pole kaalupiirangut.
Valik tehakse sõiduki kaupa ja see jääb kehtima
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Seega võib sinu auto olla kindlal määral ja kaubik tegelikel kuludel, kuid kumbki ei saa vahetada, kuni see sul alles on.
Kapitalikulu mahaarvamised sulgevad ukse teisest suunast
Sõidukit, mille eest oled kunagi kapitalikulu mahaarvamisi nõudnud, ei saa kindlale määrale viia. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 annab põhjuse: "This is because the rate already contains an element to allow for depreciation."
Teine tee: tegelikud kulud pluss kapitalikulu mahaarvamised
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Seadus lubab segakulust selle osa, mis on "wholly and exclusively" ettevõtluse jaoks (ITTOIA s. 34(2)). Sõidupäevik on see, mis selle osa kindlaks teeb. Ükski allikas valemit ette ei kirjuta; tööalased miilid jagatud kõigi miilidega on ilmne valik.
Erakasutus vähendab ka kapitalikulu mahaarvamisi ärialase osani (CAA 2001 ss. 206–207). Määrad gov.uk lehelt Capital allowances: business cars, autodele, mis on ostetud alates aprillist 2021:
- 100% esimese aasta mahaarvamine uuele, kasutamata autole, mille heide on 0 g/km, või elektriautole. Tulumaksu maksjatele lõpeb see 5. aprillil 2027, kui seda ei pikendata.
- 14% aastas (põhimäär) kuni 50 g/km. Enne aprilli 2026 oli see 18%.
- 6% aastas (erimäär) üle 50 g/km.
Autodele ei saa kasutada iga-aastast investeeringute mahaarvamist (annual investment allowance). Kaubikutele ja mootorratastele saab.
Tegelike kulude aasta (näitlik: 12-kuuline aruandeperiood, mis algab 6. aprillil 2026 või hiljem). Sõidad aastas 12 000 miili, neist 9000 ettevõtte asjus. Kütus, kindlustus, hooldus ja remont kokku on 4000 £.
- Ärialane osa: 9000 ÷ 12 000 = 75%
- Lubatud ülalpidamiskulud: 4000 £ × 75% = 3000 £
- Kapitalikulu mahaarvamised tulevad lisaks. 20 000 £ auto puhul 14% põhimääraga on aasta mahaarvamine 20 000 £ × 14% = 2800 £. Kui 75% on õiglane ja mõistlik osa, nõuad 2800 £ × 75% = 2100 £.
Samad 9000 miili kindlal määral annaksid 9000 × 55p = 4950 £. Üks aasta asja ei otsusta: vastus sõltub autost, selle hinnast ja miilidest kõigil aastatel, mil sa seda pead, ning ükski HMRC allikas tasuvuspiiri ei anna.
Kassapõhise arvestusega saad kindlat määra endiselt kasutada, kuid ainult sõidukile, mille eest pole kapitalikulu mahaarvamisi nõutud ega ostu kuluks arvatud.
Millised sõidud on tööalased miilid
Mõlemal teel lähevad arvesse ainult sõidud, mis tehakse "wholly and exclusively" ettevõtluse jaoks. Töötajate reeglid alaliste ja ajutiste töökohtade kohta sinu kohta ei kehti; FIE test on teistsugune.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", isegi kui mõnikord töötad kodus või hoiad seal oma dokumente.
Erand on liikuv ettevõtja (itinerant trader), kelle tegevuse baas on kodu: sõit kodu ja töökohtade vahel on lubatud (BIM37620).
Ka segaeesmärgiga sõidud on väljas. BIM75005: määr "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Kui oled ka töötaja, on töötaja test kirjas artiklis kodu-töö sõit või ajutine töökoht.
Mida kirja panna ja kui kauaks
Nõue on tööalased miilid korda määr, nii et tööalased miilid ongi arvestus. gov.uk ütleb lihtsalt: "Keep records of your business miles for vehicles". BIM75005 on teravam: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Tegelike kulude teel tõendab sama sõidupäevik ärialast osa.
Ükski HMRC tekst ei määra FIE jaoks välju. See, mida ta töötajatelt nõuab, on hea eeskuju: kuupäev, iga sõidu põhjus, lähte- ja sihtkoha sihtnumber ning miilid. Nii saab iga tööalast miili tõendada. gov.uk reegel tuludeklaratsiooni (Self Assessment) dokumentide kohta on lühike: "There are no rules on how you must keep records." Kuid "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Hoia dokumente vähemalt viis aastat pärast maksuaasta 31. jaanuari esitamistähtaega (TMA 1970 s. 12B(2)(a)) — kauem, kui HMRC on selle deklaratsiooni kohta kontrolli (enquiry) alustanud. Maksuaasta 2026-27 tähtaeg on 31. jaanuar 2028, nii et hoia sõidupäevikut vähemalt 31. jaanuarini 2033. Sageli tsiteeritud kuus aastat on käibemaksu reegel.
Sellise arvestuse saab pidada paberil, arvutustabelis või rakenduses; neli viisi sõidupäevikut pidada võrdleb neid. Kui oled palgatöötaja ja sõidad tööandja asjus oma autoga, on reeglid teised: vaata artiklit oma autoga tööasjus Ühendkuningriigis. Kuidas aste toimib kahe töökohaga töötajatel, on kirjas artiklis sihtnumbrid ja 10 000 miili aste.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõidu juures säilivad kuupäev, lähte- ja sihtkoht ning vahemaa. Hiljem märgid selle kas Töö või Isiklik ja lisad põhjuse oma sõnadega.
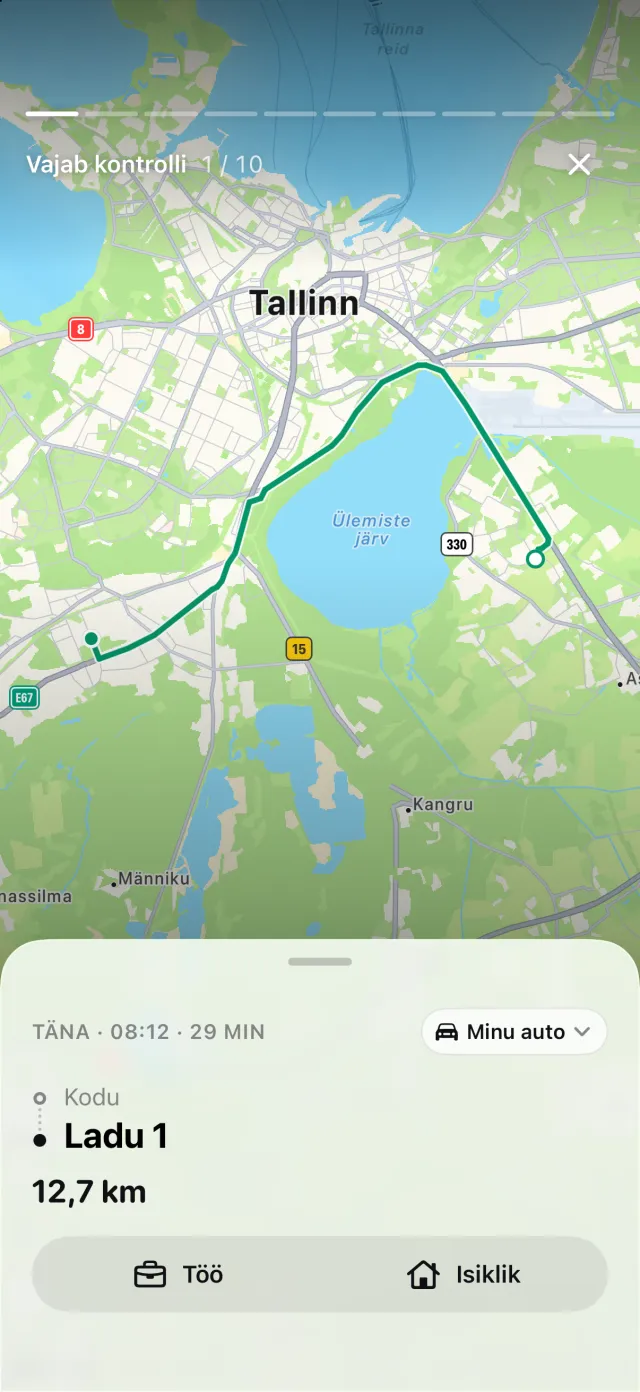
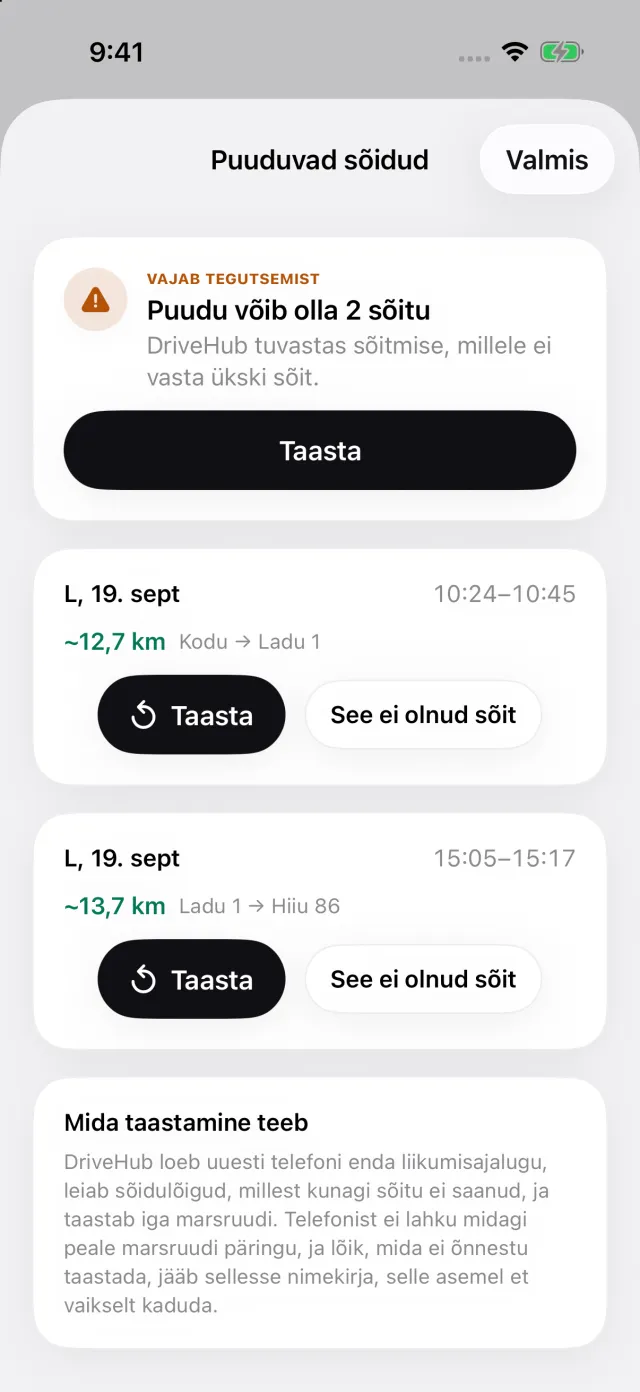
Kui iPhone registreeris sõitmise, mille kohta DriveHubil sõitu pole, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab vaate Puuduvad sõidud: igal lüngal on Taasta, mis taastab marsruudi, ja See ei olnud sõit. Näed lünka enne, kui deklaratsioon esitatakse.
Aruanne katab mis tahes päeva, nädala, kuu, kvartali või aasta või valitud vahemiku, näiteks sinu aruandeperioodi. See annab töö- ja erasõitude miilid ning Pro-ga ekspordib PDF-, Excel- või CSV-failina sinu raamatupidajale. Tööalaste miilide kogusumma on kindla määra valemi M sinu autode ja kaubikute jaoks ning tegelike kulude teel ärialane osa.
Kus DriveHub piir on: ta ei esita sinu tuludeklaratsiooni, ei arvuta kapitalikulu mahaarvamisi ega otsusta, milline tee sinu autole sobib. Ta ei salvesta parkimist, teemakse ega ummikumakse. DriveHub hindab iga sõitu selle päeva määraga. Üle 6. aprilli 2026 ulatuva aruandeperioodi puhul on HMRC kahe määraga arvutus teistsugune, ja see on sinu või sinu raamatupidaja teha. Ja ta kajastab ainult neid sõite, mis ta salvestas.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid, mida ta järgib, on Ühendkuningriigi lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.