 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 7 min
Yrittäjän ajomailit Isossa-Britanniassa: 55p maililta vai todelliset kulut
Olet yrittäjä Isossa-Britanniassa, ja auto, jolla ajat yrityksen asioita, on omasi. HMRC antaa kaksi tapaa vähentää sen: yksinkertaistetut kulut (simplified expenses), eli kiinteä luku työajomaililta, tai liiketoiminnan osuus auton todellisista kuluista. Molemmat alkavat samasta ajopäiväkirjasta.

Lyhyt vastaus
- Kaksi reittiä. Simplified expenses: kiinteä luku työajomaililta. Tai todelliset kulut: liiketoiminnan osuus käyttökuluista sekä autosta tehtävät poistot (capital allowances).
- Kiinteä luku verovuonna 2026-27 on 55p maililta ensimmäisiltä 10 000 työajomaililta ja 25p sen jälkeen. Ennen 6. huhtikuuta 2026 se oli 45p ja 25p. Moottoripyörän luku on 24p.
- Yksi 10 000 mailin porras kattaa kaikki autosi ja pakettiautosi yhdessä, ei yhtä porrasta ajoneuvoa kohden.
- Pysäköinti, tiemaksut ja ruuhkamaksut tulevat kiinteän luvun päälle. Sakot eivät koskaan.
- Valinta tehdään ajoneuvokohtaisesti, ja se on pysyvä. Kun auto on kerran kiinteällä luvulla, se pysyy siinä, kunnes vaihdat auton. Auto, josta olet tehnyt poistoja, ei voi koskaan käyttää sitä.
- Kumpi on parempi? HMRC ei anna kannattavuusrajaa. Kiinteä luku on yksinkertaisempi ja kiinteä maililta; todelliset kulut voivat tuottaa enemmän autolle, jonka hankinta tai käyttö on kallista. Jos olet jo tehnyt tästä autosta poistoja, valinta on tehty: todelliset kulut.
- Kuka voi käyttää sitä: yksinyrittäjät (sole traders) ja luonnollisten henkilöiden muodostamat yhtymät (partnerships). Ei osakeyhtiö (limited company), eikä yhtymä, jossa yhtiö on osakkaana.
- Matka kotoa tavalliseen tukikohtaasi ei ole työmatkustusta kummallakaan reitillä.
- Ajopäiväkirja on vaatimus. HMRC haluaa "a contemporaneous record of business mileage".
Kuka voi käyttää kiinteää lukua
Kiinteä luku on säädetty laissa Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Se on elinkeinotoiminnan voiton tuloveroa, joten osakeyhtiö ei voi käyttää sitä: sen voittoa verotetaan yhteisöverolla (corporation tax). Ammatinharjoittajat voivat, kuten elinkeinonharjoittajatkin.
Se on vapaaehtoinen, toimii kassaperusteen (cash basis) kanssa tai ilman, ja HMRC:n Business Income Manual, BIM75001, lisää: "There is no business income limit to using simplified expenses."
Laki on laajempi kuin gov.uk:n muotoilu. S. 94C:n mukaan, jos yksikin osakas jossakin vaiheessa jakson aikana "was not an individual", koko yhtymä on ulkona siltä jaksolta.
Luvut verovuonna 2026-27
Parlamentti nosti 45p:n 55p:hen 6. huhtikuuta 2026 alkaen (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk ja HMRC:n käsikirja esittävät molemmat sarakkeet:
| Ajoneuvo | 2026-27 | Ennen 6. huhtikuuta 2026 |
|---|---|---|
| Auto tai tavara-ajoneuvo, ensimmäiset 10 000 mailia | 55p | 45p |
| Auto tai tavara-ajoneuvo, 10 000 mailin jälkeen | 25p | 25p |
| Moottoripyörä | 24p | 24p |
Luku voi muuttua uudelleen. HMRC:n linjapaperi 17. kesäkuuta 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Tuo budjetti annetaan 28. lokakuuta 2026.
Miten summa lasketaan
Vähennys on työajomailit kertaa luku, ajoneuvoittain. Mutta 55p:n porras on yhteinen: kun kaikkien kiinteällä luvulla olevien autojesi ja pakettiautojesi työajomailit ylittävät jaksolla 10 000, loput lasketaan 25p:llä (s. 94F(3)–(4)). Moottoripyörän mailit ovat portaan ulkopuolella 24p:llä. Myös matkan erotettavissa oleva osa lasketaan, jos se tehdään "wholly and exclusively" liiketoimintaa varten (s. 94F(5)).
Kaksi ajoneuvoa, yksi porras (esimerkki). Verovuonna 2026-27 ajat autollasi 7 000 ja pakettiautollasi 5 000 työajomailia, molemmat kiinteällä luvulla.
- Yhteensä: 7 000 + 5 000 = 12 000 mailia
- Ensimmäiset 10 000 × 55p = 5 500 £
- Loput 2 000 × 25p = 500 £
- Vähennys: 5 500 £ + 500 £ = 6 000 £
Jos kummankin ajoneuvon porras laskettaisiin erikseen, tulos olisi 12 000 × 55p = 6 600 £. Se on 600 £ liikaa.
Jos tilikautesi ei pääty 5. huhtikuuta
Porras kulkee tilikautesi (period of account) yli, ja tilikausi voi ulottua 6. huhtikuuta 2026 molemmin puolin. HMRC hinnoittelee koko tilikauden kummankin verovuoden luvuilla ja jakaa sitten. Sen esimerkki käsikirjassa BIM75005, 12 000 mailia 31. joulukuuta 2026 päättyvällä kaudella, antaa 5 000 £ verovuoden 2025-26 laskelmaan ja 6 000 £ verovuoden 2026-27 laskelmaan. Tuo laskelma on sinun tai kirjanpitäjäsi tehtävä.
Mitä kiinteä luku kattaa ja mitä tulee päälle
Luku korvaa auton todelliset kulut: hankinnan, polttoaineen, öljyn, huollot, korjaukset, vakuutuksen, ajoneuvoveron (vehicle excise duty), MOT-katsastuksen ja arvonalennuksen (BIM75005).
Yksittäisen matkan kulut jäävät sen ulkopuolelle. BIM75005 mainitsee "tolls, congestion charges and parking fees": ne ovat vähennyskelpoisia päälle "where they are incurred solely for business purposes." Sakot eivät koskaan. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Yrittäjille ei ole polkupyöräkorvausta; 20p:n pyöräluku koskee vain palkansaajia. Matkustajatkaan eivät muuta sitä: "The number of people in the vehicle does not affect the rates."
Mitkä ajoneuvot kelpaavat
gov.uk luettelee ne: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Pakettiautolla ei ole painorajaa.
Valinta tehdään ajoneuvokohtaisesti, ja se on pysyvä
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Autosi voi siis olla kiinteällä luvulla ja pakettiautosi todellisissa kuluissa, mutta kumpikaan ei voi vaihtaa niin kauan kuin pidät sen.
Poistot sulkevat oven toiseen suuntaan
Ajoneuvo, josta olet koskaan tehnyt poistoja, ei voi siirtyä kiinteälle luvulle. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 kertoo syyn: "This is because the rate already contains an element to allow for depreciation."
Toinen reitti: todelliset kulut ja poistot
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Laki sallii sen osan sekakulusta, joka on "wholly and exclusively" elinkeinotoimintaa varten (ITTOIA s. 34(2)). Ajopäiväkirja on se, joka yksilöi tuon osan. Mikään lähde ei määrää kaavaa; työajomailit jaettuna kaikilla maileilla on ilmeisin.
Yksityiskäyttö rajaa myös poistot liiketoiminnan osuuteen (CAA 2001 ss. 206–207). Luvut gov.uk:n sivulta Capital allowances: business cars huhtikuusta 2021 alkaen ostetuille autoille:
- 100 %:n ensimmäisen vuoden poisto (first-year allowance) uudesta, käyttämättömästä autosta, jonka päästöt ovat 0 g/km, tai sähköautosta. Tuloverovelvollisilta se päättyy 5. huhtikuuta 2027, ellei sitä jatketa.
- 14 % vuodessa (main rate) enintään 50 g/km:n autoille. Ennen huhtikuuta 2026 se oli 18 %.
- 6 % vuodessa (special rate) yli 50 g/km:n autoille.
Autot eivät voi käyttää annual investment allowance -poistoa. Pakettiautot ja moottoripyörät voivat.
Todellisten kulujen vuosi (esimerkki: 12 kuukauden tilikausi, joka alkaa 6. huhtikuuta 2026 tai sen jälkeen). Ajat vuodessa 12 000 mailia, joista 9 000 liiketoiminnan asioissa. Polttoaine, vakuutus, huollot ja korjaukset maksavat yhteensä 4 000 £.
- Liiketoiminnan osuus: 9 000 ÷ 12 000 = 75 %
- Hyväksytyt käyttökulut: 4 000 £ × 75 % = 3 000 £
- Poistot tulevat päälle. 20 000 £:n autosta 14 %:n main rate -luvulla vuoden poisto on 20 000 £ × 14 % = 2 800 £. Jos 75 % on oikeudenmukainen ja kohtuullinen osuus, vaadit 2 800 £ × 75 % = 2 100 £.
Samat 9 000 mailia kiinteällä luvulla antaisivat 9 000 × 55p = 4 950 £. Yksi vuosi ei ratkaise asiaa: vastaus riippuu autosta, sen hinnasta ja maileista niiltä vuosilta, jotka pidät sen, eikä mikään HMRC:n lähde anna kannattavuusrajaa.
Kassaperusteella voit yhä käyttää kiinteää lukua, mutta vain ajoneuvolle, josta et ole tehnyt poistoja etkä vähentänyt sen hankintaa.
Mitkä matkat ovat työajomaileja
Molemmilla reiteillä lasketaan vain matkat, jotka tehdään "wholly and exclusively" elinkeinotoimintaa varten. Palkansaajien säännöt pysyvistä ja tilapäisistä työpaikoista eivät koske sinua; yrittäjän testi on eri.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", vaikka joskus tekisit töitä tai pitäisit kirjanpitoasi kotona.
Poikkeus on kiertävä elinkeinonharjoittaja, jonka toiminnan tukikohta on koti: matkat kodin ja työkohteiden välillä ovat sallittuja (BIM37620).
Myös sekamatkat jäävät ulos. BIM75005: luku "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Jos olet myös palkansaaja, palkansaajan testi on artikkelissa työmatka vai tilapäinen työpaikka.
Mitä kirjataan ja kuinka pitkään
Vaatimus on työajomailit kertaa luku, joten työajomailit ovat kirjanpito. gov.uk sanoo yksinkertaisesti: "Keep records of your business miles for vehicles". BIM75005 on tarkempi: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Todellisten kulujen reitillä sama ajopäiväkirja todistaa liiketoiminnan osuuden.
Mikään HMRC:n teksti ei määrää yksinyrittäjän tietokenttiä. Se, mitä palkansaajilta pyydetään, on hyvä malli: päivämäärä, jokaisen matkan syy, lähtö- ja määränpään postinumerot ja mailit. Niillä jokainen työajomaili voidaan näyttää toteen. gov.uk:n sääntö Self Assessment -kirjanpidosta on lyhyt: "There are no rules on how you must keep records." Mutta "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Säilytä muistiinpanot vähintään viisi vuotta verovuoden 31. tammikuuta päättyvästä ilmoituksen määräpäivästä (TMA 1970 s. 12B(2)(a)) — kauemmin, jos HMRC on aloittanut ilmoituksesta tarkastuksen (enquiry). Verovuonna 2026-27 määräpäivä on 31. tammikuuta 2028, joten säilytä ajopäiväkirja vähintään 31. tammikuuta 2033 asti. Usein mainittu kuusi vuotta on arvonlisäveron sääntö.
Paperi, taulukko ja sovellus pystyvät kaikki tuottamaan tämän kirjanpidon; neljä tapaa pitää ajopäiväkirjaa vertailee niitä. Jos olet palkansaaja ja ajat omalla autollasi työnantajan asioita, säännöt ovat toiset: katso oman auton käyttö työajoihin Isossa-Britanniassa. Miten porras toimii palkansaajalla, jolla on kaksi työtä, kerrotaan artikkelissa postinumerot ja 10 000 mailin porras.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Jokainen matka säilyttää päivämääränsä, lähtö- ja päätepisteensä sekä pituutensa. Jälkikäteen merkitset sen joko Työ tai Yksityinen ja lisäät syyn omin sanoin.
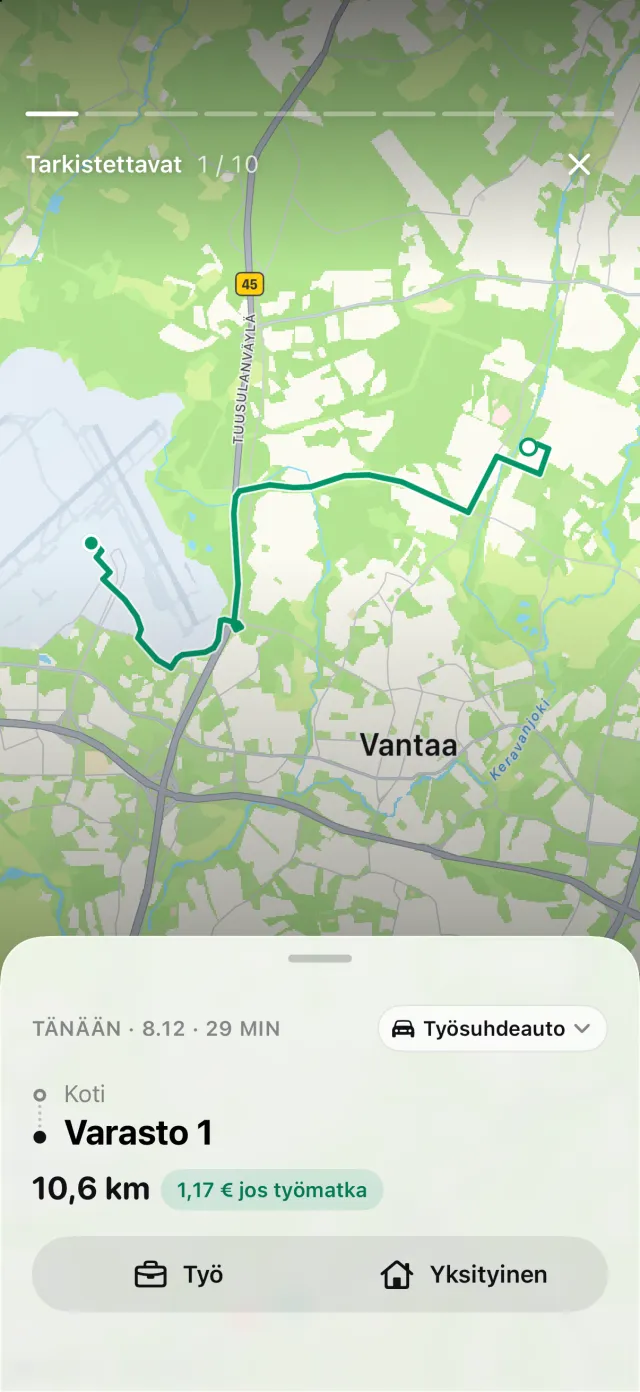
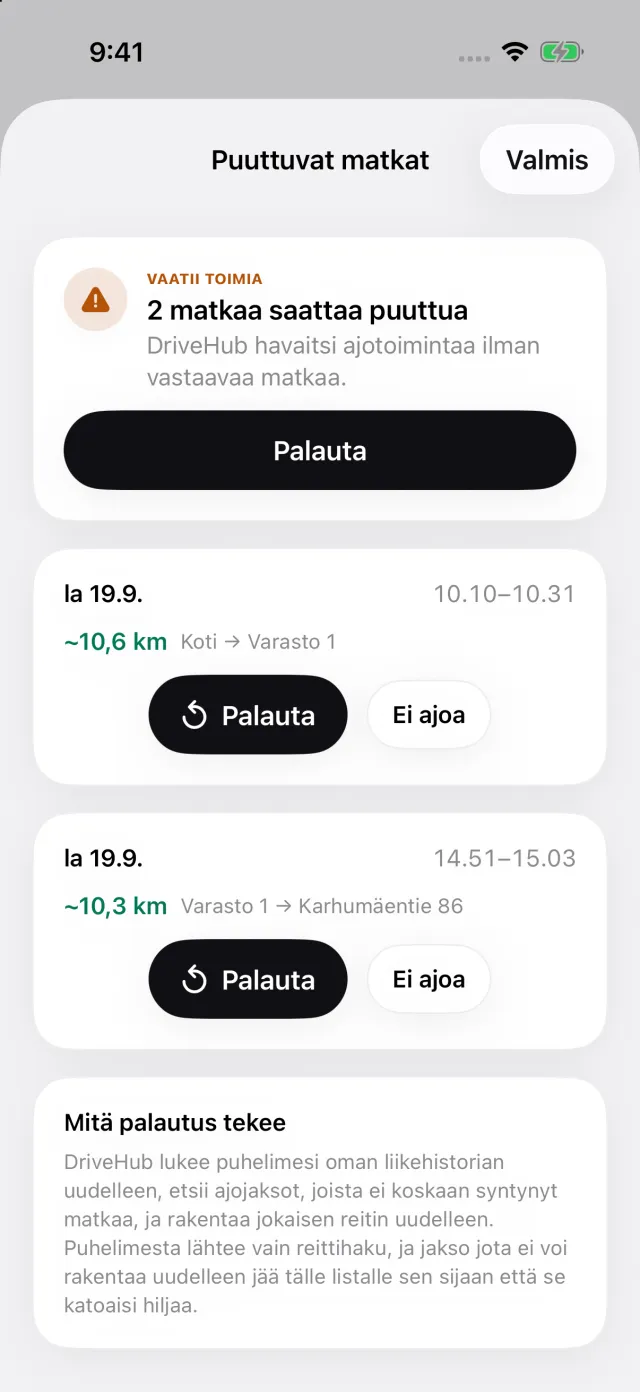
Jos iPhone kirjasi ajoa, jolle DriveHubilla ei ole matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa Puuttuvat matkat -näkymän: jokaisessa aukossa on Palauta, joka rakentaa reitin uudelleen, ja Ei ajoa. Näet aukon ennen kuin veroilmoitus lähtee.
Raportti kattaa minkä tahansa päivän, viikon, kuukauden, neljänneksen tai vuoden tai itse valitsemasi aikavälin, kuten tilikautesi. Se antaa työ- ja yksityismailit, ja Prolla sen voi viedä kirjanpitäjällesi PDF-, Excel- tai CSV-muodossa. Työajomailien summa on kiinteän luvun kaavan M autoillesi ja pakettiautoillesi ja liiketoiminnan osuus todellisten kulujen reitillä.
Mihin DriveHub ei ulotu: se ei tee Self Assessment -veroilmoitustasi, laske poistoja eikä ratkaise, kumpi reitti sopii autollesi. Se ei kirjaa pysäköintiä, tiemaksuja eikä ruuhkamaksuja. DriveHub hinnoittelee jokaisen matkan sen päivän luvulla. Tilikaudella, joka ulottuu 6. huhtikuuta 2026 molemmin puolin, HMRC:n kahden luvun laskelma on erilainen, ja se on sinun tai kirjanpitäjäsi tehtävä. Ja se raportoi vain tallentamansa ajot.
DriveHub on App Storessa iPhonelle. Sen noudattamat Ison-Britannian säännöt ovat Ison-Britannian sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.