 DriveHub
Guide pays · Royaume-Uni · 7 min
Les miles des indépendants au Royaume-Uni : 55p par mile ou frais réels
Vous êtes indépendant au Royaume-Uni et la voiture que vous utilisez pour l'activité vous appartient. HMRC vous offre deux façons de la déduire : les simplified expenses, un forfait par mile professionnel, ou la part professionnelle de ce que la voiture coûte réellement. Les deux partent du même relevé.

La réponse courte
- Deux voies. Les simplified expenses : un forfait par mile professionnel. Ou les frais réels : la part professionnelle des frais d'utilisation, plus les capital allowances sur la voiture.
- Le forfait pour 2026-27 est de 55p par mile pour les 10 000 premiers miles professionnels et de 25p au-delà. Avant le 6 avril 2026, c'était 45p et 25p. Une moto est à 24p.
- Un seul palier de 10 000 miles couvre toutes vos voitures et camionnettes ensemble, et non un palier par véhicule.
- Le stationnement, les péages et les péages urbains s'ajoutent au forfait. Les amendes, jamais.
- Le choix se fait par véhicule, et il est définitif. Une fois une voiture au forfait, elle y reste jusqu'à ce que vous la remplaciez. Une voiture sur laquelle vous avez demandé des capital allowances ne peut jamais y passer.
- Laquelle est la meilleure ? HMRC ne donne aucun seuil de rentabilité. Le forfait est plus simple et fixe par mile ; les frais réels peuvent rapporter davantage pour une voiture chère à l'achat ou à l'usage. Si vous avez déjà demandé des capital allowances sur cette voiture, le choix est fait : frais réels.
- Qui peut l'utiliser : les sole traders et les partnerships composés de personnes physiques. Pas une limited company, ni un partnership dont une société est associée.
- Le trajet entre le domicile et votre base habituelle n'est pas un déplacement professionnel, quelle que soit la voie.
- Le relevé, c'est la demande. HMRC veut "a contemporaneous record of business mileage".
Qui peut utiliser le forfait
Le forfait figure dans l'Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Il relève de l'impôt sur le revenu applicable aux bénéfices commerciaux ; une limited company ne peut donc pas l'utiliser, ses bénéfices étant soumis à l'impôt sur les sociétés. Les professions libérales le peuvent, comme les commerçants.
Il est facultatif, fonctionne avec ou sans la comptabilité de caisse (cash basis), et le manuel de HMRC sur les revenus professionnels, BIM75001, ajoute : "There is no business income limit to using simplified expenses."
La loi va plus loin que le texte de gov.uk. Selon la s. 94C, si un associé, à un moment quelconque de la période, "was not an individual", c'est toute la structure qui est exclue pour cette période.
Les taux pour 2026-27
Le Parlement a porté 45p à 55p avec effet au 6 avril 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk et le manuel de HMRC impriment les deux colonnes :
| Véhicule | 2026-27 | Avant le 6 avril 2026 |
|---|---|---|
| Voiture ou véhicule utilitaire, 10 000 premiers miles | 55p | 45p |
| Voiture ou véhicule utilitaire, au-delà de 10 000 miles | 25p | 25p |
| Moto | 24p | 24p |
Le chiffre peut encore bouger. La note de politique de HMRC du 17 juin 2026 : "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Ce Budget est prévu le 28 octobre 2026.
Comment se calcule le montant
La déduction, ce sont les miles professionnels multipliés par le taux, pour chaque véhicule. Mais le palier à 55p est partagé : dès que les miles professionnels de toutes vos voitures et camionnettes au forfait dépassent 10 000 sur la période, le reste passe à 25p (s. 94F(3)–(4)). Les miles à moto restent hors du palier, à 24p. Une partie identifiable d'un trajet compte aussi, si cette partie est effectuée "wholly and exclusively" pour l'activité (s. 94F(5)).
Deux véhicules, un seul palier (exemple). En 2026-27, vous parcourez 7 000 miles professionnels avec votre voiture et 5 000 avec votre camionnette, toutes deux au forfait.
- Total : 7 000 + 5 000 = 12 000 miles
- 10 000 premiers × 55p = 5 500 £
- 2 000 restants × 25p = 500 £
- Déduction : 5 500 £ + 500 £ = 6 000 £
Compter un palier par véhicule donnerait 12 000 × 55p = 6 600 £. Soit 600 £ de trop.
Si votre exercice ne se clôt pas le 5 avril
Le palier court sur votre period of account (exercice comptable), et un exercice peut chevaucher le 6 avril 2026. HMRC valorise l'exercice entier aux taux de chaque année fiscale, puis répartit. Son exemple dans BIM75005, 12 000 miles jusqu'au 31 décembre 2026, donne 5 000 £ pour le calcul 2025-26 et 6 000 £ pour 2026-27. Ce calcul vous revient, à vous ou à votre comptable.
Ce que couvre le forfait, et ce qui s'y ajoute
Le taux remplace les coûts réels de la voiture : l'achat, le carburant, l'huile, l'entretien, les réparations, l'assurance, la vehicle excise duty, le contrôle technique (MOT) et la dépréciation (BIM75005).
Les coûts propres à un trajet donné restent en dehors. BIM75005 cite "tolls, congestion charges and parking fees" : ils sont déductibles en plus "where they are incurred solely for business purposes." Les amendes, jamais. gov.uk : "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Il n'existe pas de taux vélo pour les indépendants ; le taux de 20p pour le vélo est réservé aux salariés. Les passagers n'y changent rien non plus : "The number of people in the vehicle does not affect the rates."
Quels véhicules sont admis
gov.uk les énumère : "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Une camionnette n'a pas de limite de poids.
Le choix se fait par véhicule, et il est définitif
gov.uk : "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005 : "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Votre voiture peut donc être au forfait et votre camionnette aux frais réels, mais aucune des deux ne peut changer tant que vous la gardez.
Les capital allowances ferment la porte dans l'autre sens
Un véhicule sur lequel vous avez un jour demandé des capital allowances ne peut pas passer au forfait. gov.uk : "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 en donne la raison : "This is because the rate already contains an element to allow for depreciation."
L'autre voie : les frais réels plus les capital allowances
BIM75005 : "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
La loi admet la part d'une dépense mixte qui est "wholly and exclusively" consacrée à l'activité (ITTOIA s. 34(2)). C'est le relevé kilométrique qui identifie cette part. Aucune source ne prescrit la formule ; les miles professionnels divisés par l'ensemble des miles est la plus évidente.
L'usage privé réduit aussi les capital allowances à la part professionnelle (CAA 2001 ss. 206–207). Les taux, d'après la page Capital allowances: business cars de gov.uk, pour les voitures achetées à partir d'avril 2021 :
- 100 % de first-year allowance pour une voiture neuve, jamais utilisée, à 0 g/km, ou électrique. Pour les contribuables à l'impôt sur le revenu, elle prend fin le 5 avril 2027, sauf prolongation.
- 14 % par an (main rate) jusqu'à 50 g/km. C'était 18 % avant avril 2026.
- 6 % par an (special rate) au-delà de 50 g/km.
Les voitures ne peuvent pas bénéficier de l'annual investment allowance. Les camionnettes et les motos, si.
Une année aux frais réels (exemple : un exercice de 12 mois commençant le 6 avril 2026 ou après). Vous parcourez 12 000 miles dans l'année, dont 9 000 pour l'activité. Carburant, assurance, entretien et réparations atteignent 4 000 £.
- Part professionnelle : 9 000 ÷ 12 000 = 75 %
- Frais d'utilisation admis : 4 000 £ × 75 % = 3 000 £
- Les capital allowances s'y ajoutent. Sur une voiture de 20 000 £ au main rate de 14 %, l'allowance de l'année est de 20 000 £ × 14 % = 2 800 £. Si 75 % est la part juste et raisonnable, vous demandez 2 800 £ × 75 % = 2 100 £.
Les mêmes 9 000 miles au forfait donneraient 9 000 × 55p = 4 950 £. Une seule année ne tranche pas la question : la réponse dépend de la voiture, de son prix et des miles sur les années où vous la gardez, et aucune source de HMRC ne donne de seuil de rentabilité.
Avec la cash basis, vous pouvez toujours utiliser le forfait, mais seulement pour un véhicule sur lequel vous n'avez pas demandé de capital allowances et dont vous n'avez pas déduit l'achat.
Quels trajets sont des miles professionnels
Sur les deux voies, seuls comptent les trajets effectués "wholly and exclusively" pour l'activité. Les règles des salariés sur les lieux de travail permanents et temporaires ne vous concernent pas ; le critère applicable aux indépendants est différent.
BIM37605 : "The cost of travelling from home to place of work is generally disallowed", même si vous travaillez parfois ou tenez vos registres à domicile.
L'exception est le professionnel itinérant dont la base d'activité est le domicile : les trajets entre le domicile et les sites où il travaille sont admis (BIM37620).
Les trajets mixtes sont exclus eux aussi. BIM75005 : le taux "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Si vous êtes aussi salarié, le critère des salariés figure dans trajet domicile-travail ou lieu de travail temporaire.
Quoi noter, et combien de temps le garder
La demande, ce sont les miles professionnels multipliés par le taux ; ce sont donc les miles professionnels qui constituent le registre. gov.uk dit simplement : "Keep records of your business miles for vehicles". BIM75005 est plus tranchant : "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Sur la voie des frais réels, le même relevé prouve la part professionnelle.
Aucun texte de HMRC ne fixe les rubriques pour un sole trader. Ce qu'il demande aux salariés est un bon modèle : la date, le motif de chaque trajet, les codes postaux de départ et d'arrivée et les miles. Cela permet de justifier chaque mile professionnel. La règle de gov.uk pour les registres du Self Assessment est brève : "There are no rules on how you must keep records." Mais "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Conservez les registres au moins cinq ans après la date limite de dépôt du 31 janvier de l'année fiscale (TMA 1970 s. 12B(2)(a)) — plus longtemps si HMRC a ouvert un contrôle (enquiry) sur cette déclaration. Pour 2026-27, cette date limite est le 31 janvier 2028 : gardez donc le relevé au moins jusqu'au 31 janvier 2033. Les six ans souvent cités sont la règle de la TVA.
Le papier, un tableur et une app peuvent tous produire ce registre ; quatre façons de tenir un relevé kilométrique les compare. Si vous êtes salarié et conduisez votre propre voiture pour un employeur, les règles sont différentes : voir sa propre voiture pour le travail au Royaume-Uni. Le fonctionnement du palier pour les salariés qui ont deux emplois est expliqué dans les codes postaux et le palier des 10 000 miles.
Comment DriveHub vous facilite la tâche
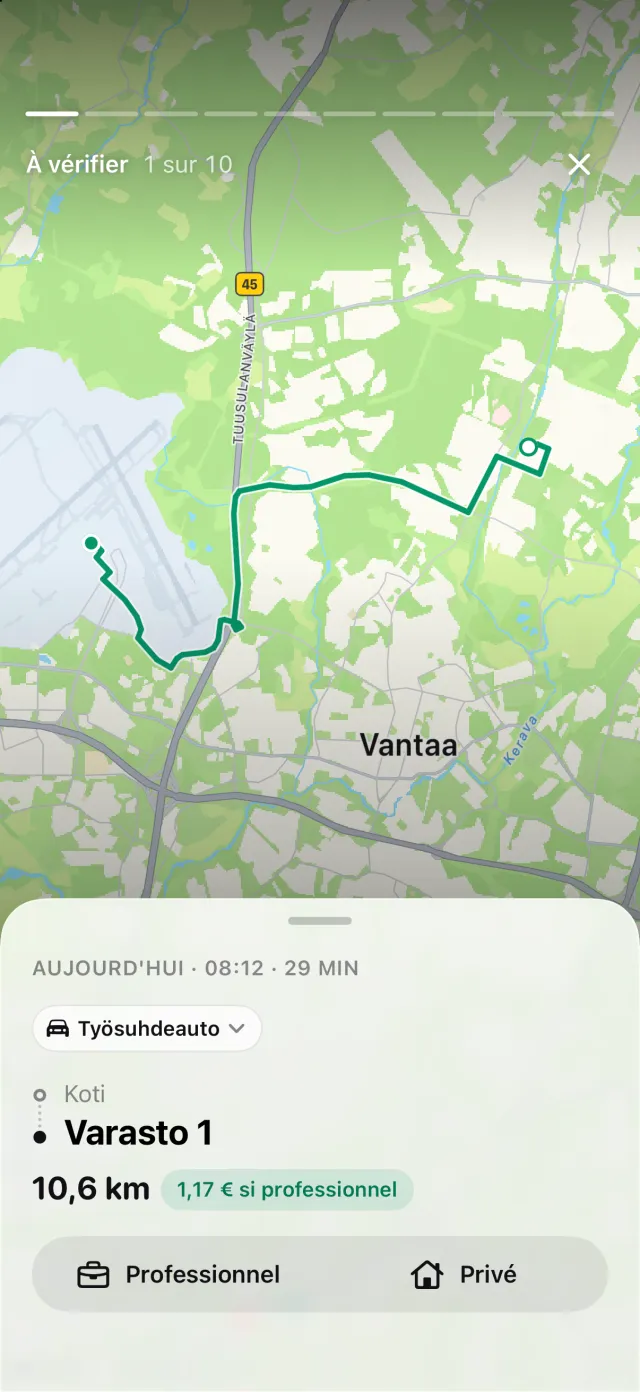
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Chaque trajet conserve sa date, son point de départ et d'arrivée, et la distance. Ensuite, vous le marquez Professionnel ou Privé, et ajoutez le motif avec vos propres mots.
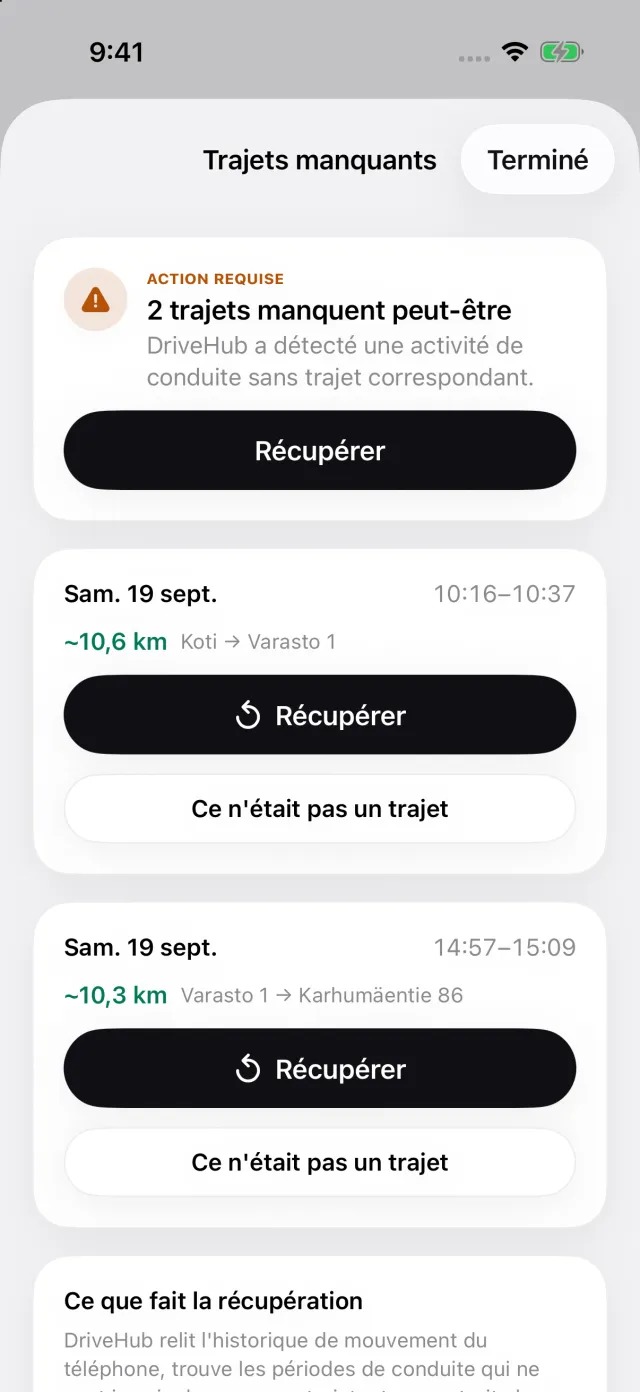
Si votre iPhone a enregistré une conduite pour laquelle DriveHub n'a aucun trajet, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants : chaque lacune propose Récupérer, qui reconstruit l'itinéraire, et Ce n'était pas un trajet. Vous voyez la lacune avant que la déclaration ne parte.
Un rapport couvre n'importe quel jour, semaine, mois, trimestre ou année, ou un intervalle de votre choix, comme votre exercice comptable. Il donne les miles professionnels et privés, et avec Pro s'exporte en PDF, Excel ou CSV pour votre comptable. Le total des miles professionnels est le M de la formule forfaitaire pour vos voitures et camionnettes, et la part professionnelle sur la voie des frais réels.
Là où DriveHub s'arrête : il ne dépose pas votre déclaration Self Assessment, ne calcule pas les capital allowances et ne décide pas quelle voie convient à votre voiture. Il n'enregistre ni le stationnement, ni les péages, ni les péages urbains. DriveHub valorise chaque trajet au taux de son jour. Pour un exercice qui chevauche le 6 avril 2026, le calcul à deux taux de HMRC est différent, et il vous revient, à vous ou à votre comptable. Et il ne rapporte que les trajets qu'il a enregistrés.
DriveHub est sur l'App Store pour iPhone. Les règles britanniques qu'il applique figurent sur la page Royaume-Uni, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.