 DriveHub
Guida per Paese · Regno Unito · 7 min
Le miglia del lavoratore autonomo nel Regno Unito: 55p a miglio o costi effettivi
Lavori in proprio nel Regno Unito e l’auto che usi per l’attività è tua. HMRC ti offre due modi di chiederla: i simplified expenses, una tariffa fissa per miglio di lavoro, oppure la quota di lavoro di quanto l’auto costa davvero. Entrambi partono dallo stesso registro.

La risposta breve
- Due strade. Simplified expenses: una tariffa fissa per miglio di lavoro. Oppure costi effettivi: la quota di lavoro dei costi di gestione, più i capital allowances sull’auto.
- La tariffa fissa per il 2026-27 è di 55p a miglio per le prime 10 000 miglia di lavoro e 25p dopo. Prima del 6 aprile 2026 era di 45p e 25p. Una moto vale 24p.
- Un solo scaglione di 10 000 miglia copre tutte le tue auto e i tuoi furgoni insieme, non uno per veicolo.
- Parcheggi, pedaggi e congestion charge si aggiungono alla tariffa fissa. Le multe mai.
- La scelta è per veicolo, e resta. Una volta che un’auto è sulla tariffa fissa, ci rimane finché non la sostituisci. Un’auto su cui hai chiesto capital allowances non può mai usarla.
- Qual è meglio? HMRC non indica un punto di pareggio. La tariffa fissa è più semplice e fissa per miglio; i costi effettivi possono rendere di più per un’auto costosa da comprare o da mantenere. Se su quest’auto hai già chiesto capital allowances, la scelta è fatta: costi effettivi.
- Chi può usarla: sole trader e partnership di persone fisiche. Non una limited company, e non una partnership che ha una società tra i soci.
- Da casa alla tua base abituale non è un viaggio di lavoro, su nessuna delle due strade.
- Il registro è la richiesta. HMRC vuole "a contemporaneous record of business mileage".
Chi può usare la tariffa fissa
La tariffa fissa è nell’Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Riguarda l’imposta sul reddito sugli utili d’impresa, quindi una limited company non può usarla: i suoi utili sono soggetti alla corporation tax. Le professioni e le attività professionali (vocations) possono, come le attività commerciali.
È facoltativa, funziona con o senza il cash basis, e il Business Income Manual di HMRC, BIM75001, aggiunge: "There is no business income limit to using simplified expenses."
La legge è più ampia di quanto dica gov.uk. In base alla s. 94C, se un socio in qualunque momento del periodo "was not an individual", l’intera società ne è esclusa per quel periodo.
Le tariffe per il 2026-27
Il Parlamento ha portato 45p a 55p con effetto dal 6 aprile 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk e il manuale di HMRC riportano entrambe le colonne:
| Veicolo | 2026-27 | Prima del 6 aprile 2026 |
|---|---|---|
| Auto o veicolo merci, prime 10 000 miglia | 55p | 45p |
| Auto o veicolo merci, oltre 10 000 miglia | 25p | 25p |
| Moto | 24p | 24p |
La cifra può cambiare di nuovo. Il policy paper di HMRC del 17 giugno 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Quel Budget è il 28 ottobre 2026.
Come si calcola l’importo
La deduzione è miglia di lavoro per tariffa, per ciascun veicolo. Ma lo scaglione dei 55p è condiviso: quando le miglia di lavoro di tutte le tue auto e i tuoi furgoni sulla tariffa fissa superano 10 000 nel periodo, le restanti vanno a 25p (s. 94F(3)–(4)). Le miglia in moto restano fuori dallo scaglione, a 24p. Conta anche una parte identificabile di un viaggio, se quella parte è fatta "wholly and exclusively" per l’attività (s. 94F(5)).
Due veicoli, uno scaglione (a titolo illustrativo). Nel 2026-27 percorri 7 000 miglia di lavoro con l’auto e 5 000 con il furgone, entrambi sulla tariffa fissa.
- Totale: 7 000 + 5 000 = 12 000 miglia
- Prime 10 000 × 55p = £5 500
- Restanti 2 000 × 25p = £500
- Deduzione: £5 500 + £500 = £6 000
Contare uno scaglione per veicolo darebbe 12 000 × 55p = £6 600. Sono £600 di troppo.
Se il tuo esercizio non si chiude il 5 aprile
Lo scaglione corre sul tuo period of account, e un periodo può scavalcare il 6 aprile 2026. HMRC valuta l’intero periodo alle tariffe di ciascun anno fiscale e poi ripartisce. Il suo esempio nel BIM75005, 12 000 miglia fino al 31 dicembre 2026, dà £5 000 per il calcolo del 2025-26 e £6 000 per il 2026-27. Quel calcolo spetta a te o al tuo commercialista.
Che cosa copre la tariffa fissa, e che cosa si aggiunge
La tariffa sostituisce i costi reali dell’auto: acquisto, carburante, olio, manutenzione, riparazioni, assicurazione, vehicle excise duty, MOT e ammortamento (BIM75005).
I costi di un singolo viaggio restano fuori. Il BIM75005 cita "tolls, congestion charges and parking fees": si deducono in aggiunta "where they are incurred solely for business purposes." Le multe mai. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Non esiste una tariffa per la bicicletta per gli autonomi; i 20p per la bicicletta valgono solo per i dipendenti. Nemmeno i passeggeri cambiano qualcosa: "The number of people in the vehicle does not affect the rates."
Quali veicoli rientrano
gov.uk li elenca: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Per un furgone non c’è limite di peso.
La scelta è per veicolo, e resta
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
La tua auto può quindi stare sulla tariffa fissa e il furgone sui costi effettivi, ma nessuno dei due può cambiare finché lo tieni.
I capital allowances chiudono la porta nell’altro senso
Un veicolo su cui hai mai chiesto capital allowances non può passare alla tariffa fissa. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." Il BIM75005 spiega perché: "This is because the rate already contains an element to allow for depreciation."
L’altra strada: costi effettivi più capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
La legge ammette la parte di una spesa mista sostenuta "wholly and exclusively" per l’attività (ITTOIA s. 34(2)). È il registro delle miglia a individuare quella parte. Nessuna fonte prescrive la formula; miglia di lavoro diviso miglia totali è quella ovvia.
L’uso privato riduce anche i capital allowances alla quota di lavoro (CAA 2001 ss. 206–207). Le aliquote, dalla pagina di gov.uk Capital allowances: business cars, per auto acquistate da aprile 2021:
- 100% di first-year allowance per un’auto nuova, mai usata, con 0 g/km, o elettrica. Per chi paga l’imposta sul reddito finisce il 5 aprile 2027, salvo proroga.
- 14% l’anno (aliquota principale) fino a 50 g/km. Era il 18% prima di aprile 2026.
- 6% l’anno (aliquota speciale) oltre 50 g/km.
Le auto non possono usare l’annual investment allowance. Furgoni e moto sì.
Un anno a costi effettivi (a titolo illustrativo: un period of account di 12 mesi che inizia il 6 aprile 2026 o dopo). Percorri 12 000 miglia nell’anno, 9 000 delle quali per l’attività. Carburante, assicurazione, manutenzione e riparazioni ammontano a £4 000.
- Quota di lavoro: 9 000 ÷ 12 000 = 75%
- Costi di gestione ammessi: £4 000 × 75% = £3 000
- I capital allowances si aggiungono. Su un’auto da £20 000 all’aliquota principale del 14%, l’allowance dell’anno è £20 000 × 14% = £2 800. Se il 75% è la quota giusta e ragionevole, chiedi £2 800 × 75% = £2 100.
Le stesse 9 000 miglia sulla tariffa fissa darebbero 9 000 × 55p = £4 950. Un anno solo non basta a decidere: la risposta dipende dall’auto, dal suo prezzo e dalle miglia negli anni in cui la tieni, e nessuna fonte di HMRC indica un punto di pareggio.
Con il cash basis puoi comunque usare la tariffa fissa, ma solo per un veicolo su cui non hai chiesto capital allowances e di cui non hai dedotto l’acquisto.
Quali viaggi sono miglia di lavoro
Su entrambe le strade contano solo i viaggi fatti "wholly and exclusively" per l’attività. Le regole per i dipendenti sui luoghi di lavoro permanenti e temporanei non valgono per te; il test per gli autonomi è diverso.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", anche se a volte lavori o tieni la contabilità a casa.
L’eccezione è l’attività itinerante la cui base operativa è la casa: il viaggio tra casa e i luoghi in cui si lavora è ammesso (BIM37620).
Anche i viaggi misti sono esclusi. BIM75005: la tariffa "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Se sei anche dipendente, il test per i dipendenti è in tragitto casa-lavoro o luogo di lavoro temporaneo.
Che cosa registrare, e per quanto conservarlo
La richiesta è miglia di lavoro per tariffa, quindi le miglia di lavoro sono la registrazione. gov.uk dice semplicemente: "Keep records of your business miles for vehicles". Il BIM75005 è più netto: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Sulla strada dei costi effettivi, lo stesso registro dimostra la quota di lavoro.
Nessun testo di HMRC fissa i campi per un sole trader. Quello che chiede ai dipendenti è un buon modello: la data, il motivo di ogni viaggio, i postcode di partenza e di arrivo e le miglia. Così ogni miglio di lavoro si può documentare. La regola di gov.uk per le registrazioni della Self Assessment è breve: "There are no rules on how you must keep records." Ma "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Conserva le registrazioni per almeno cinque anni dopo la scadenza di presentazione del 31 gennaio per l’anno fiscale (TMA 1970 s. 12B(2)(a)) — più a lungo se HMRC ha aperto un controllo (enquiry) su quella dichiarazione. Per il 2026-27 quella scadenza è il 31 gennaio 2028, quindi conserva il registro almeno fino al 31 gennaio 2033. I sei anni che si citano spesso sono la regola dell’IVA.
Carta, foglio di calcolo e app possono tutti produrre questa registrazione; quattro modi di tenere un registro chilometrico li mette a confronto. Se sei dipendente e guidi la tua auto per un datore di lavoro, le regole sono diverse: vedi l’auto propria per lavoro nel Regno Unito. Come funziona lo scaglione per i dipendenti con due lavori è in postcode e scaglione delle 10 000 miglia.
Come DriveHub rende tutto più semplice
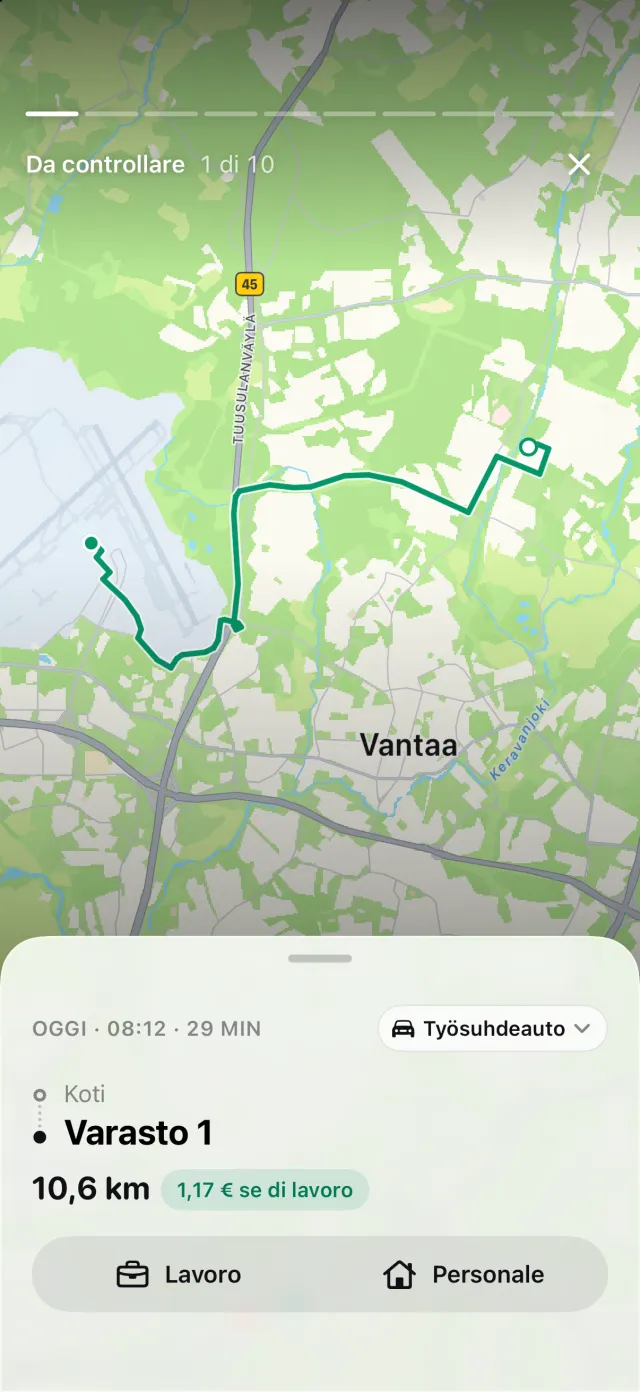
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Ogni viaggio conserva la data, dove è iniziato e finito, e la distanza. Dopo lo segni come Lavoro o Personale, e aggiungi il motivo con parole tue.
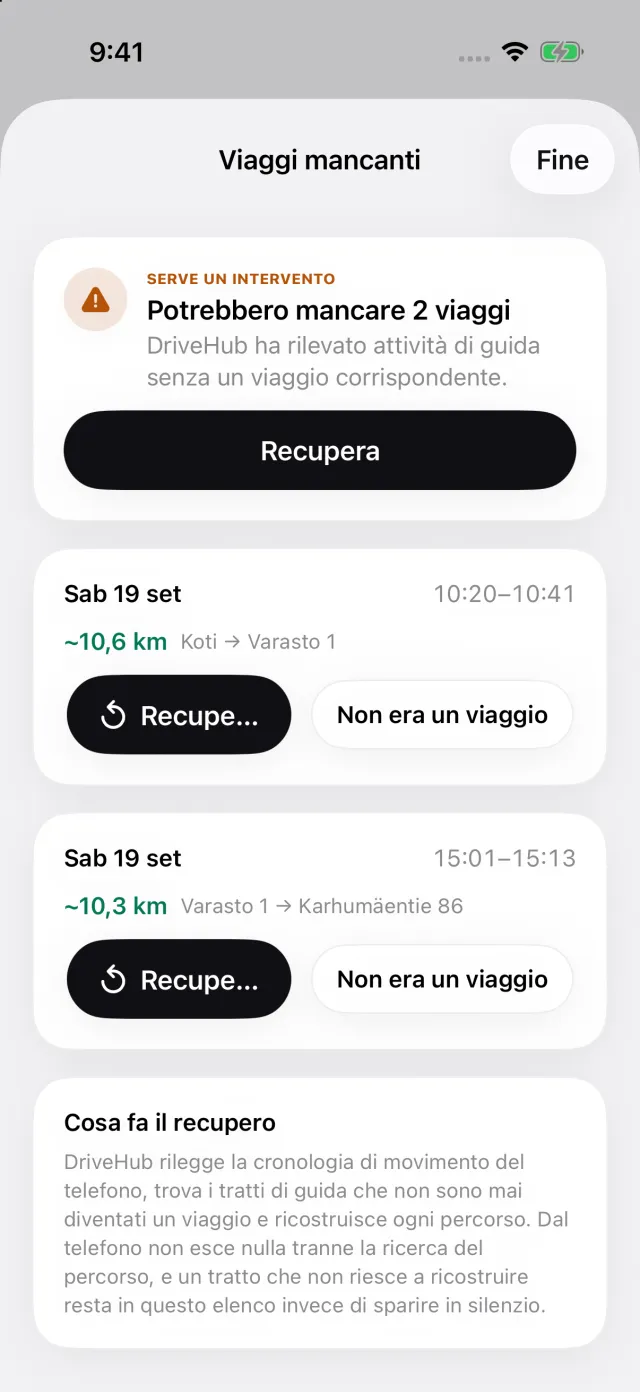
Se il tuo iPhone ha registrato una guida per cui DriveHub non ha un viaggio, nella scheda Viaggi compare la storia Viaggi mancati. Apre Viaggi mancanti: ogni lacuna ha Recupera, che ricostruisce il percorso, e Non era un viaggio. Vedi la lacuna prima che la dichiarazione parta.
Un report copre qualunque giorno, settimana, mese, trimestre o anno, o un intervallo a tua scelta, come il tuo period of account. Riporta le miglia di lavoro e personali e, con Pro, si esporta in PDF, Excel o CSV per il tuo commercialista. Il totale delle miglia di lavoro è la M nella formula della tariffa fissa per le tue auto e i tuoi furgoni, e la quota di lavoro sulla strada dei costi effettivi.
Dove DriveHub si ferma: non presenta la tua Self Assessment, non calcola i capital allowances e non decide quale strada convenga alla tua auto. Non registra parcheggi, pedaggi o congestion charge. DriveHub valuta ogni viaggio alla tariffa del suo giorno. Per un period of account che scavalca il 6 aprile 2026, il calcolo a due tariffe di HMRC è diverso, e spetta a te o al tuo commercialista. E riporta solo i viaggi che ha registrato.
DriveHub è sull’App Store per iPhone. Le regole britanniche che segue sono nella pagina del Regno Unito, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.