 DriveHub
Landveiledning · Storbritannia · 7 min
Kjøring som selvstendig næringsdrivende i UK: 55p per mile eller faktiske kostnader
Du er selvstendig næringsdrivende i UK, og bilen du kjører i virksomheten, er din egen. HMRC gir deg to måter å kreve den på: simplified expenses, en fast sats per mile i virksomheten, eller virksomhetens andel av hva bilen faktisk koster. Begge begynner med den samme loggen.

Det korte svaret
- To veier. Simplified expenses: en fast sats per mile i virksomheten. Eller faktiske kostnader: virksomhetens andel av driftskostnadene, pluss kapitalavskrivninger (capital allowances) på bilen.
- Den faste satsen for 2026-27 er 55p per mile for de første 10 000 milene i virksomheten og 25p deretter. Før 6. april 2026 var den 45p og 25p. En motorsykkel gir 24p.
- Ett trinn på 10 000 miles gjelder alle bilene og varebilene dine samlet, ikke ett trinn per kjøretøy.
- Parkering, bompenger og køavgift kommer i tillegg til den faste satsen. Bøter gjør det aldri.
- Valget gjøres per kjøretøy, og det står seg. Er en bil først på den faste satsen, blir den der til du bytter den ut. En bil du har krevd kapitalavskrivninger på, kan aldri bruke den.
- Hva lønner seg? HMRC oppgir ikke noe balansepunkt. Den faste satsen er enklere og fast per mile; faktiske kostnader kan gi mer for en bil som er dyr å kjøpe eller holde. Har du allerede krevd kapitalavskrivninger på denne bilen, er valget tatt: faktiske kostnader.
- Hvem kan bruke den: enkeltpersonforetak og ansvarlige selskaper med bare personer som deltakere. Ikke et aksjeselskap (limited company), og ikke et selskap med et selskap som deltaker.
- Hjem til den vanlige basen din er ikke reise i virksomheten, på noen av veiene.
- Loggen er kravet. HMRC vil ha "a contemporaneous record of business mileage".
Hvem kan bruke den faste satsen
Den faste satsen står i Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Den gjelder inntektsskatt på næringsoverskudd, så et aksjeselskap kan ikke bruke den: overskuddet der beskattes med selskapsskatt (corporation tax). Frie yrker kan, akkurat som næringsvirksomhet.
Den er valgfri, virker med eller uten kontantprinsippet (cash basis), og HMRCs Business Income Manual, BIM75001, legger til: "There is no business income limit to using simplified expenses."
Loven er videre enn gov.uks formulering. Etter s. 94C faller hele selskapet utenfor for perioden hvis en deltaker på noe tidspunkt i perioden "was not an individual".
Satsene for 2026-27
Parlamentet hevet 45p til 55p med virkning fra 6. april 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk og HMRCs håndbok gjengir begge kolonnene:
| Kjøretøy | 2026-27 | Før 6. april 2026 |
|---|---|---|
| Bil eller varebil, de første 10 000 milene | 55p | 45p |
| Bil eller varebil, etter 10 000 miles | 25p | 25p |
| Motorsykkel | 24p | 24p |
Tallet kan endre seg igjen. HMRCs policydokument av 17. juni 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Det budsjettet legges fram 28. oktober 2026.
Slik regnes beløpet ut
Fradraget er miles i virksomheten ganger satsen, for hvert kjøretøy. Men trinnet på 55p er felles: når milene i virksomheten for alle bilene og varebilene dine på fast sats passerer 10 000 i perioden, går resten med 25p (s. 94F(3)–(4)). Miles med motorsykkel ligger utenfor trinnet, med 24p. En identifiserbar del av en tur teller også, hvis den delen kjøres "wholly and exclusively" for virksomheten (s. 94F(5)).
To kjøretøy, ett trinn (illustrasjon). I 2026-27 kjører du 7 000 miles i virksomheten med bilen og 5 000 med varebilen, begge på fast sats.
- Totalt: 7 000 + 5 000 = 12 000 miles
- De første 10 000 × 55p = 5 500 £
- De resterende 2 000 × 25p = 500 £
- Fradrag: 5 500 £ + 500 £ = 6 000 £
Teller du trinnet for hvert kjøretøy for seg, får du 12 000 × 55p = 6 600 £. Det er 600 £ for mye.
Hvis regnskapsåret ditt ikke slutter 5. april
Trinnet løper over regnskapsperioden din (period of account), og en periode kan strekke seg over 6. april 2026. HMRC priser hele perioden med hvert skatteårs satser og fordeler deretter. Eksempelet i BIM75005, 12 000 miles fram til 31. desember 2026, gir 5 000 £ i beregningen for 2025-26 og 6 000 £ for 2026-27. Den beregningen er din eller regnskapsførerens.
Hva den faste satsen dekker, og hva som kommer i tillegg
Satsen erstatter bilens reelle kostnader: kjøpet, drivstoff, olje, service, reparasjoner, forsikring, vehicle excise duty, MOT og verdifall (BIM75005).
Kostnader ved en bestemt tur holdes utenfor. BIM75005 nevner "tolls, congestion charges and parking fees": de er fradragsberettiget i tillegg "where they are incurred solely for business purposes." Bøter er det aldri. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Det finnes ingen sykkelsats for selvstendige; sykkelsatsen på 20p gjelder bare arbeidstakere. Passasjerer endrer den heller ikke: "The number of people in the vehicle does not affect the rates."
Hvilke kjøretøy som kvalifiserer
gov.uk lister dem opp: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". En varebil har ingen vektgrense.
Valget gjøres per kjøretøy, og det står seg
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Bilen din kan altså være på fast sats og varebilen på faktiske kostnader, men ingen av dem kan bytte så lenge du beholder den.
Kapitalavskrivninger stenger døren den andre veien
Et kjøretøy du noen gang har krevd kapitalavskrivninger på, kan ikke gå over til fast sats. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 gir grunnen: "This is because the rate already contains an element to allow for depreciation."
Den andre veien: faktiske kostnader pluss kapitalavskrivninger
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Loven tillater den delen av en blandet utgift som er "wholly and exclusively" for virksomheten (ITTOIA s. 34(2)). Kjøreloggen er det som identifiserer den delen. Ingen kilde foreskriver formelen; miles i virksomheten delt på alle miles er den opplagte.
Privat bruk reduserer også kapitalavskrivningene til virksomhetens andel (CAA 2001 ss. 206–207). Satsene, fra gov.uks Capital allowances: business cars, for biler kjøpt fra april 2021:
- 100 % avskrivning første år for en ny, ubrukt bil med 0 g/km, eller elektrisk. For dem som betaler inntektsskatt, opphører dette 5. april 2027, med mindre det forlenges.
- 14 % i året (hovedsats) for 50 g/km eller mindre. Den var 18 % før april 2026.
- 6 % i året (særsats) for over 50 g/km.
Biler kan ikke få annual investment allowance. Varebiler og motorsykler kan.
Et år med faktiske kostnader (illustrasjon: en regnskapsperiode på 12 måneder som starter 6. april 2026 eller senere). Du kjører 12 000 miles i året, 9 000 av dem i virksomheten. Drivstoff, forsikring, service og reparasjoner kommer på 4 000 £.
- Virksomhetens andel: 9 000 ÷ 12 000 = 75 %
- Tillatte driftskostnader: 4 000 £ × 75 % = 3 000 £
- Kapitalavskrivninger kommer i tillegg. På en bil til 20 000 £ med hovedsatsen på 14 % er årets avskrivning 20 000 £ × 14 % = 2 800 £. Er 75 % den rimelige andelen, krever du 2 800 £ × 75 % = 2 100 £.
De samme 9 000 milene på fast sats ville gitt 9 000 × 55p = 4 950 £. Ett år avgjør det ikke: svaret avhenger av bilen, prisen og milene over årene du beholder den, og ingen kilde fra HMRC oppgir et balansepunkt.
Med kontantprinsippet kan du fortsatt bruke den faste satsen, men bare for et kjøretøy du ikke har krevd kapitalavskrivninger på eller trukket fra kjøpet av.
Hvilke turer som er miles i virksomheten
På begge veiene teller bare turer som kjøres "wholly and exclusively" for virksomheten. Arbeidstakerreglene om faste og midlertidige arbeidssteder gjelder ikke deg; testen for selvstendige er en annen.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", selv om du noen ganger jobber eller oppbevarer regnskapet hjemme.
Unntaket er den omreisende næringsdrivende som har hjemmet som driftsbase: reiser mellom hjemmet og stedene der vedkommende arbeider, er tillatt (BIM37620).
Blandede turer faller også utenfor. BIM75005: satsen "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Er du også arbeidstaker, står arbeidstakertesten i pendling eller midlertidig arbeidssted.
Hva du skal føre, og hvor lenge
Kravet er miles i virksomheten ganger satsen, så milene i virksomheten er dokumentasjonen. gov.uk sier det enkelt: "Keep records of your business miles for vehicles". BIM75005 er skarpere: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." På veien med faktiske kostnader beviser den samme loggen virksomhetens andel.
Ingen tekst fra HMRC fastsetter feltene for en enkeltpersonforetaker. Det den ber arbeidstakere vise, er en god modell: dato, grunnen for hver tur, start- og sluttpostnummer og milene. Da kan hver mile i virksomheten dokumenteres. gov.uks regel for Self Assessment-dokumentasjon er kort: "There are no rules on how you must keep records." Men "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Ta vare på dokumentasjonen i minst fem år etter innleveringsfristen 31. januar for skatteåret (TMA 1970 s. 12B(2)(a)) — lenger hvis HMRC har åpnet kontroll (enquiry) av den skattemeldingen. For 2026-27 er fristen 31. januar 2028, så ta vare på loggen minst til 31. januar 2033. De seks årene som ofte nevnes, er merverdiavgiftsregelen.
Papir, et regneark og en app kan alle lage denne dokumentasjonen; fire måter å føre kjørebok på sammenligner dem. Er du ansatt og kjører egen bil for en arbeidsgiver, gjelder andre regler: se egen bil i jobben i Storbritannia. Hvordan trinnet virker for arbeidstakere med to jobber, står i postnumre og trinnet på 10 000 miles.
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Hver tur beholder dato, hvor den startet og sluttet, og distansen. Etterpå merker du den Jobb eller Privat, og legger til grunnen med dine egne ord.
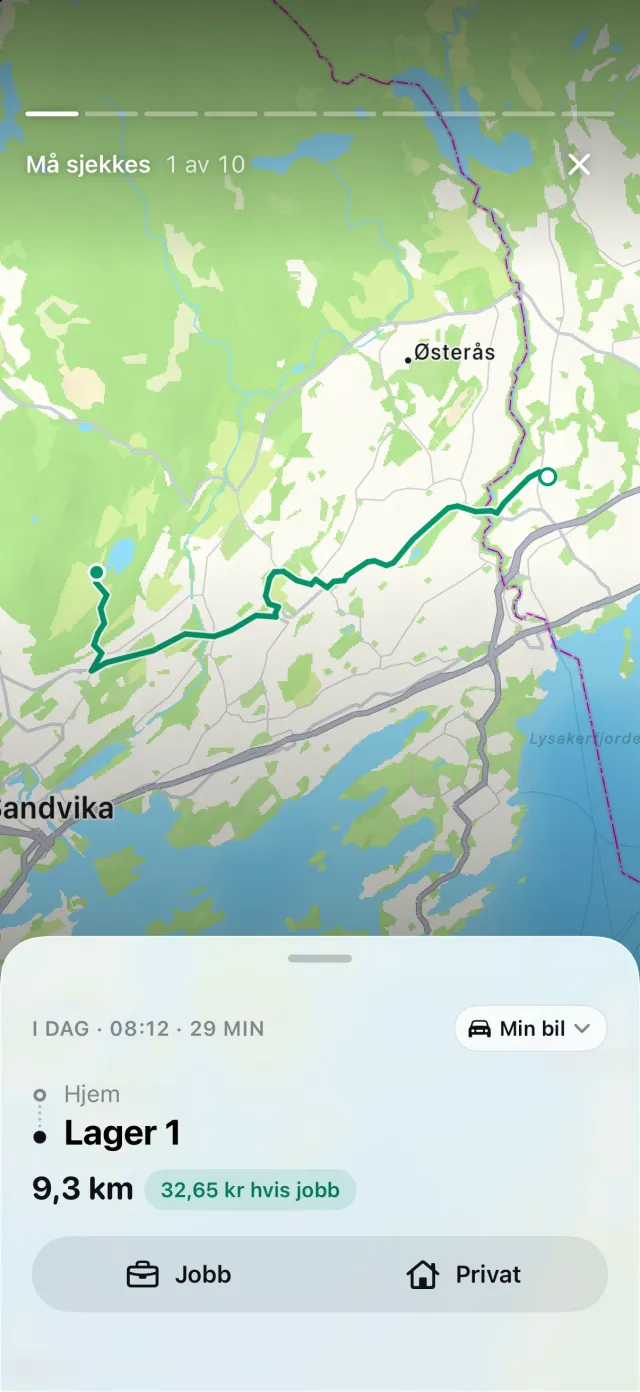
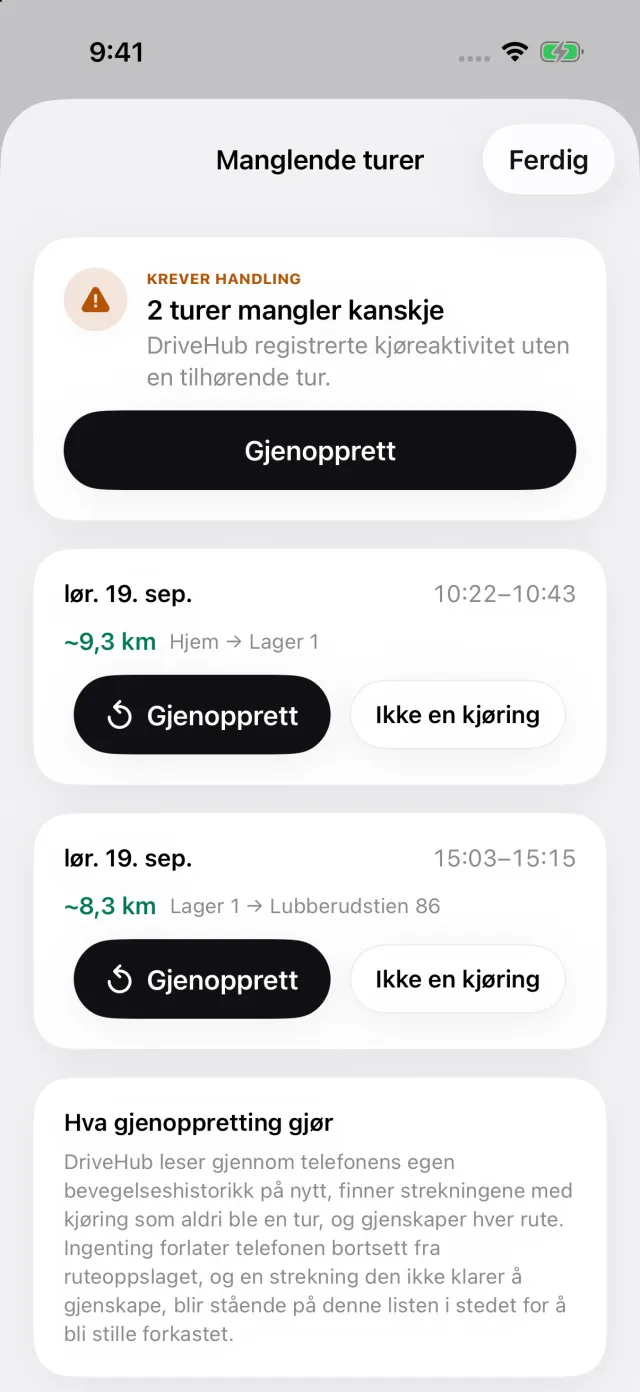
Har iPhonen logget kjøring som DriveHub ikke har noen tur for, vises Tapte turer på Turer-fanen. Den åpner Manglende turer: hvert hull har Gjenopprett, som bygger opp ruten igjen, og Ikke en kjøring. Du ser hullet før skattemeldingen leveres.
En rapport dekker en hvilken som helst dag, uke, måned, kvartal eller år, eller et tidsrom du velger, for eksempel regnskapsperioden din. Den gir miles i jobb og privat, og med Pro eksporteres den som PDF, Excel eller CSV til regnskapsføreren. Summen av miles i virksomheten er M-en i formelen for fast sats for bilene og varebilene dine, og virksomhetens andel på veien med faktiske kostnader.
Hvor DriveHub stopper: den leverer ikke Self Assessment for deg, regner ikke ut kapitalavskrivninger og avgjør ikke hvilken vei som passer bilen din. Den registrerer ikke parkering, bompenger eller køavgift. DriveHub priser hver tur med satsen for dagen den ble kjørt. For en regnskapsperiode som strekker seg over 6. april 2026, er HMRCs beregning med to satser annerledes, og den er din eller regnskapsførerens. Og den rapporterer bare kjøringer den har registrert.
DriveHub finnes i App Store for iPhone. De britiske reglene den følger, står på Storbritannia-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.