 DriveHub
Przewodnik po kraju · Wielka Brytania · 7 min
Przebieg samozatrudnionych w UK: 55p za milę czy koszty rzeczywiste
Prowadzisz działalność na własny rachunek w Wielkiej Brytanii i jeździsz dla firmy własnym samochodem. HMRC daje dwa sposoby rozliczenia: simplified expenses, czyli stałą stawkę za milę służbową, albo służbową część tego, ile samochód faktycznie kosztuje. Oba zaczynają się od tej samej ewidencji.

Krótka odpowiedź
- Dwie drogi. Simplified expenses: stała stawka za milę służbową. Albo koszty rzeczywiste: służbowa część kosztów eksploatacji plus odpisy (capital allowances) na samochód.
- Stała stawka na 2026-27 to 55p za milę za pierwsze 10 000 mil służbowych i 25p powyżej. Przed 6 kwietnia 2026 było to 45p i 25p. Motocykl: 24p.
- Jeden próg 10 000 mil obejmuje łącznie wszystkie twoje samochody osobowe i dostawcze, a nie osobny próg dla każdego pojazdu.
- Parkingi, opłaty drogowe i opłaty za wjazd do strefy (congestion charge) dolicza się do stałej stawki. Mandatów nigdy.
- Wybór dotyczy pojazdu i jest wiążący. Samochód raz rozliczony stałą stawką zostaje przy niej, dopóki go nie wymienisz. Samochodu, od którego odliczałeś capital allowances, nigdy nie można nią rozliczać.
- Co jest lepsze? HMRC nie podaje progu opłacalności. Stała stawka jest prostsza i stała za milę; koszty rzeczywiste mogą dać więcej przy aucie drogim w zakupie lub utrzymaniu. Jeśli już odliczałeś capital allowances od tego samochodu, wybór jest przesądzony: koszty rzeczywiste.
- Kto może z niej korzystać: jednoosobowi przedsiębiorcy (sole traders) i spółki osobowe osób fizycznych. Nie limited company i nie spółka osobowa, w której wspólnikiem jest spółka kapitałowa.
- Droga z domu do zwykłej bazy nie jest podróżą służbową, przy żadnej z metod.
- Ewidencja to podstawa rozliczenia. HMRC chce "a contemporaneous record of business mileage".
Kto może korzystać ze stałej stawki
Stała stawka jest w Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Dotyczy podatku dochodowego od zysków z działalności, więc limited company nie może z niej korzystać: jej zyski podlegają corporation tax. Wolne zawody mogą, tak samo jak działalność handlowa.
Jest dobrowolna, działa z metodą kasową (cash basis) i bez niej, a podręcznik HMRC Business Income Manual, BIM75001, dodaje: "There is no business income limit to using simplified expenses."
Ustawa jest szersza niż sformułowania gov.uk. Zgodnie z s. 94C, jeśli którykolwiek wspólnik w dowolnym momencie okresu "was not an individual", cała spółka jest za ten okres wyłączona.
Stawki na 2026-27
Parlament podniósł 45p do 55p ze skutkiem od 6 kwietnia 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk i podręcznik HMRC podają obie kolumny:
| Pojazd | 2026-27 | Przed 6 kwietnia 2026 |
|---|---|---|
| Samochód osobowy lub ciężarowy, pierwsze 10 000 mil | 55p | 45p |
| Samochód osobowy lub ciężarowy, powyżej 10 000 mil | 25p | 25p |
| Motocykl | 24p | 24p |
Kwota może się jeszcze zmienić. Dokument HMRC z 17 czerwca 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Ten budżet zostanie przedstawiony 28 października 2026.
Jak oblicza się kwotę
Odliczenie to mile służbowe razy stawka, dla każdego pojazdu. Ale próg 55p jest wspólny: gdy mile służbowe wszystkich twoich samochodów osobowych i dostawczych rozliczanych stałą stawką przekroczą w okresie 10 000, reszta idzie po 25p (s. 94F(3)–(4)). Mile motocykla są poza progiem, po 24p. Liczy się też wyodrębniona część podróży, jeśli ta część odbywa się "wholly and exclusively" dla działalności (s. 94F(5)).
Dwa pojazdy, jeden próg (przykład poglądowy). W 2026-27 przejeżdżasz 7000 mil służbowych samochodem i 5000 dostawczakiem, oba rozliczane stałą stawką.
- Razem: 7000 + 5000 = 12 000 mil
- Pierwsze 10 000 × 55p = 5500 £
- Pozostałe 2000 × 25p = 500 £
- Odliczenie: 5500 £ + 500 £ = 6000 £
Liczenie osobnego progu dla każdego pojazdu dałoby 12 000 × 55p = 6600 £. To o 600 £ za dużo.
Jeśli twój rok obrachunkowy nie kończy się 5 kwietnia
Próg biegnie w twoim okresie obrachunkowym (period of account), a okres może obejmować 6 kwietnia 2026. HMRC wycenia cały okres według stawek każdego roku podatkowego, a potem dzieli proporcjonalnie. Jego przykład w BIM75005, 12 000 mil do 31 grudnia 2026, daje 5000 £ w obliczeniu za 2025-26 i 6000 £ za 2026-27. To obliczenie należy do ciebie albo twojego księgowego.
Co obejmuje stała stawka, a co dolicza się osobno
Stawka zastępuje rzeczywiste koszty samochodu: zakup, paliwo, olej, serwis, naprawy, ubezpieczenie, podatek drogowy (vehicle excise duty), MOT i amortyzację (BIM75005).
Koszty konkretnej podróży pozostają poza nią. BIM75005 wymienia "tolls, congestion charges and parking fees": odlicza się je dodatkowo, "where they are incurred solely for business purposes." Mandatów nigdy. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Samozatrudnieni nie mają stawki za rower; stawka 20p za rower dotyczy tylko pracowników. Pasażerowie też jej nie zmieniają: "The number of people in the vehicle does not affect the rates."
Które pojazdy się kwalifikują
gov.uk je wymienia: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Samochód dostawczy nie ma limitu masy.
Wybór dotyczy pojazdu i jest wiążący
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Samochód osobowy może więc być na stałej stawce, a dostawczy na kosztach rzeczywistych, ale żaden nie może zmienić metody, dopóki go masz.
Capital allowances zamykają drogę w drugą stronę
Pojazdu, od którego kiedykolwiek odliczałeś capital allowances, nie można rozliczać stałą stawką. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 podaje powód: "This is because the rate already contains an element to allow for depreciation."
Druga droga: koszty rzeczywiste plus capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Prawo dopuszcza tę część mieszanego wydatku, która jest "wholly and exclusively" dla działalności (ITTOIA s. 34(2)). Tę część wskazuje ewidencja przebiegu. Żadne źródło nie narzuca wzoru; mile służbowe podzielone przez wszystkie mile to wzór oczywisty.
Użytek prywatny zmniejsza też capital allowances do części służbowej (CAA 2001 ss. 206–207). Stawki z Capital allowances: business cars na gov.uk, dla samochodów kupionych od kwietnia 2021:
- 100% first-year allowance na nowy, nieużywany samochód z emisją 0 g/km albo elektryczny. Dla płacących podatek dochodowy kończy się 5 kwietnia 2027, o ile nie zostanie przedłużona.
- 14% rocznie (stawka główna) przy emisji do 50 g/km. Przed kwietniem 2026 było to 18%.
- 6% rocznie (stawka specjalna) przy emisji powyżej 50 g/km.
Samochody osobowe nie mogą korzystać z annual investment allowance. Dostawcze i motocykle mogą.
Rok na kosztach rzeczywistych (przykład poglądowy: 12-miesięczny okres obrachunkowy zaczynający się 6 kwietnia 2026 lub później). Przejeżdżasz w roku 12 000 mil, z czego 9000 dla firmy. Paliwo, ubezpieczenie, serwis i naprawy to razem 4000 £.
- Udział służbowy: 9000 ÷ 12 000 = 75%
- Uznane koszty eksploatacji: 4000 £ × 75% = 3000 £
- Capital allowances dochodzą do tego. Przy samochodzie za 20 000 £ i stawce głównej 14% roczny odpis to 20 000 £ × 14% = 2800 £. Jeśli 75% to sprawiedliwy i rozsądny udział, odliczasz 2800 £ × 75% = 2100 £.
Te same 9000 mil na stałej stawce dałoby 9000 × 55p = 4950 £. Jeden rok niczego nie rozstrzyga: odpowiedź zależy od samochodu, jego ceny i mil w latach, w których go masz, a żadne źródło HMRC nie podaje progu opłacalności.
Przy metodzie kasowej nadal możesz korzystać ze stałej stawki, ale tylko dla pojazdu, od którego nie odliczałeś capital allowances ani nie zaliczyłeś w koszty jego zakupu.
Które podróże są milami służbowymi
Przy obu metodach liczą się tylko podróże odbyte "wholly and exclusively" dla działalności. Zasady dla pracowników o stałych i tymczasowych miejscach pracy cię nie dotyczą; test dla samozatrudnionych jest inny.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", nawet jeśli czasem pracujesz w domu albo trzymasz tam dokumenty.
Wyjątkiem jest przedsiębiorca pracujący w różnych miejscach, którego bazą działalności jest dom: jazdy między domem a miejscami, gdzie pracuje, są dozwolone (BIM37620).
Podróże mieszane też odpadają. BIM75005: stawka "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Jeśli jesteś też pracownikiem, test dla pracowników opisuje artykuł dojazd do pracy czy tymczasowe miejsce pracy.
Co zapisywać i jak długo
Rozliczenie to mile służbowe razy stawka, więc zapisem są właśnie mile służbowe. gov.uk mówi po prostu: "Keep records of your business miles for vehicles". BIM75005 jest ostrzejszy: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Przy kosztach rzeczywistych ta sama ewidencja dowodzi udziału służbowego.
Żaden tekst HMRC nie określa pól dla samozatrudnionych. Dobrym wzorem jest to, czego HMRC wymaga od pracowników: data, cel każdej podróży, kody pocztowe startu i końca oraz mile. Dzięki temu każdą milę służbową da się udokumentować. Zasada gov.uk dla dokumentacji Self Assessment jest krótka: "There are no rules on how you must keep records." Ale "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Przechowuj dokumentację co najmniej pięć lat po terminie złożenia zeznania, 31 stycznia, za dany rok podatkowy (TMA 1970 s. 12B(2)(a)) — dłużej, jeśli HMRC wszczął kontrolę tego zeznania. Za 2026-27 ten termin to 31 stycznia 2028, więc ewidencję trzymaj co najmniej do 31 stycznia 2033. Często przytaczane sześć lat to zasada dla VAT.
Taką dokumentację da się prowadzić na papierze, w arkuszu i w aplikacji; porównuje je artykuł cztery sposoby prowadzenia ewidencji przebiegu. Jeśli jesteś zatrudniony i jeździsz dla pracodawcy własnym autem, zasady są inne: zobacz własne auto w pracy w Wielkiej Brytanii. Jak działa próg u pracowników z dwiema pracami, wyjaśnia artykuł kody pocztowe i próg 10 000 mil.
Jak DriveHub to ułatwia
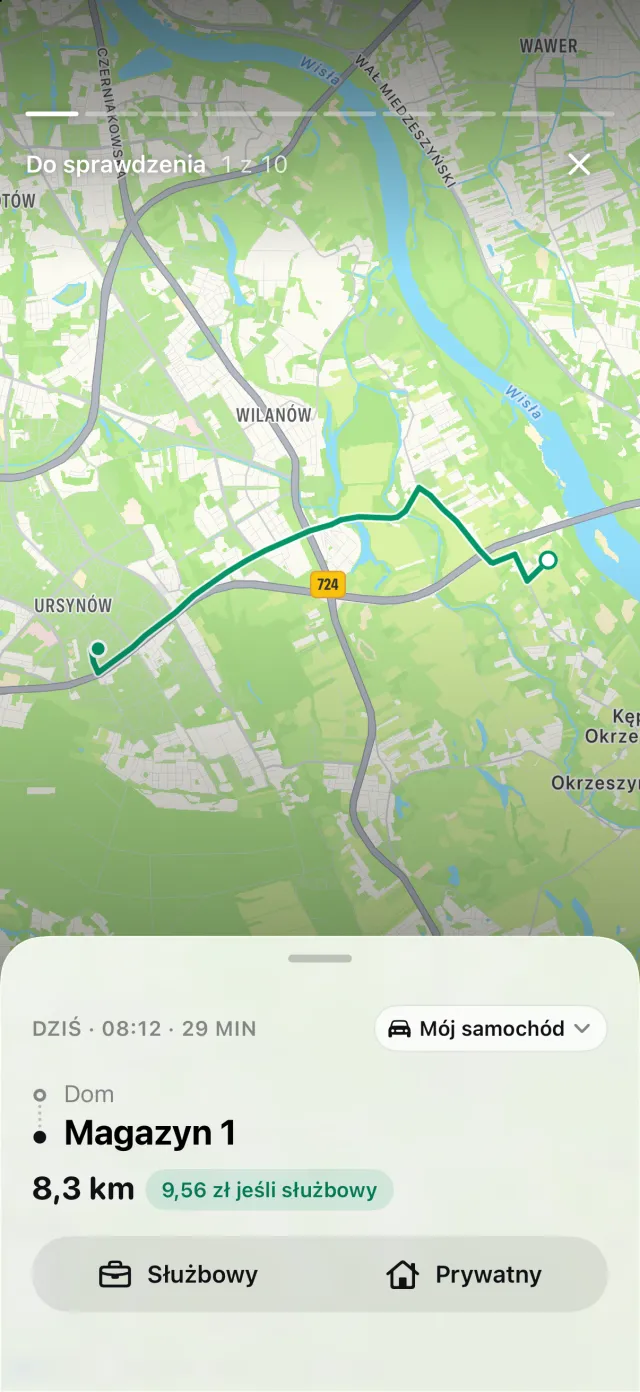
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd zachowuje datę, miejsce startu i końca oraz odległość. Potem oznaczasz go jako Służbowy albo Prywatny i dopisujesz cel własnymi słowami.
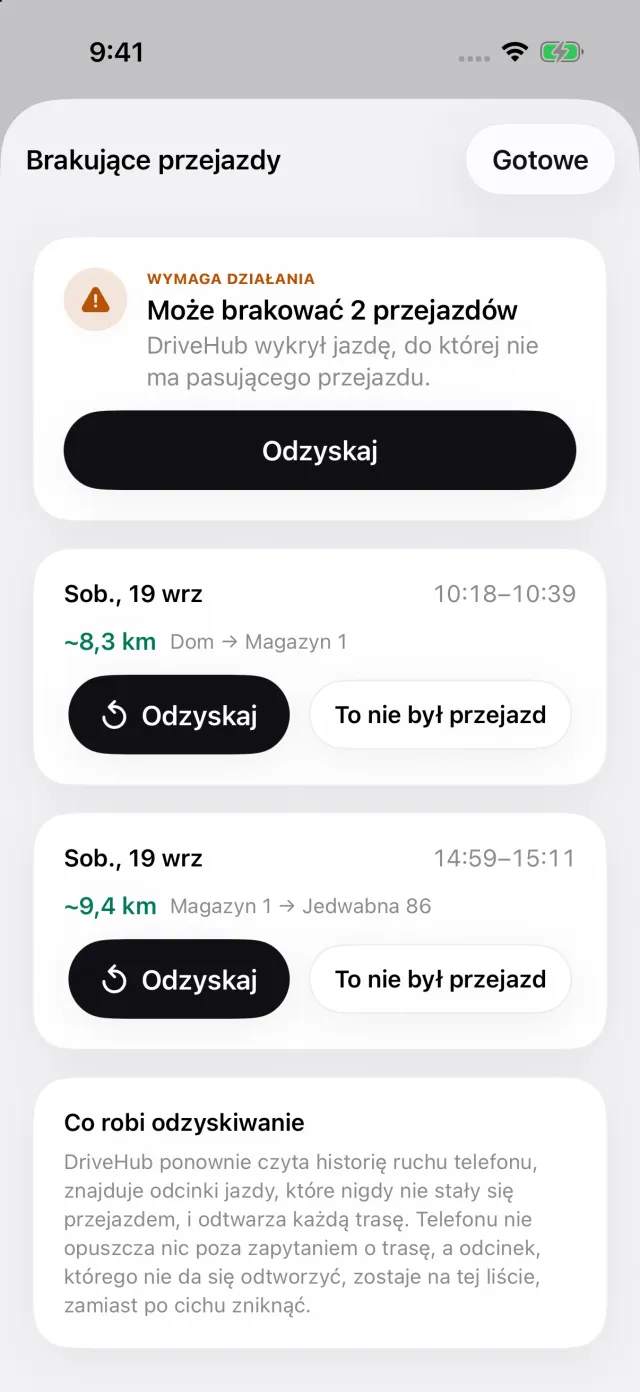
Jeśli iPhone zarejestrował jazdę, dla której DriveHub nie ma przejazdu, na karcie Przejazdy pojawia się relacja Pominięte przejazdy. Otwiera Brakujące przejazdy: przy każdej luce jest Odzyskaj, które odtwarza trasę, oraz To nie był przejazd. Lukę widzisz, zanim złożysz zeznanie.
Raport obejmuje dowolny dzień, tydzień, miesiąc, kwartał lub rok albo wybrany zakres dat, na przykład twój okres obrachunkowy. Podaje mile służbowe i prywatne, a z Pro eksportuje się jako PDF, Excel lub CSV dla księgowego. Suma mil służbowych to M we wzorze stałej stawki dla twoich samochodów osobowych i dostawczych, a przy kosztach rzeczywistych — udział służbowy.
Gdzie DriveHub się zatrzymuje: nie składa zeznania Self Assessment, nie oblicza capital allowances i nie rozstrzyga, która metoda pasuje do twojego samochodu. Nie zapisuje parkingów, opłat drogowych ani congestion charge. DriveHub wycenia każdy przejazd według stawki z jego dnia. Dla okresu obrachunkowego obejmującego 6 kwietnia 2026 obliczenie HMRC według dwóch stawek wygląda inaczej i należy do ciebie albo twojego księgowego. Raportuje też tylko przejazdy, które zapisał.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady, według których działa, są na stronie o Wielkiej Brytanii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.