 DriveHub
Guia por país · Reino Unido · 7 min
Milhas de trabalhadores independentes no Reino Unido: 55p por milha ou custos reais
É trabalhador independente no Reino Unido e o carro que conduz para o negócio é seu. O HMRC dá-lhe duas formas de o deduzir: as despesas simplificadas, uma taxa fixa por milha profissional, ou a parte profissional do que o carro realmente custa. Ambas partem do mesmo registo.

A resposta curta
- Duas vias. Despesas simplificadas: uma taxa fixa por milha profissional. Ou custos reais: a parte profissional dos custos de utilização, mais as capital allowances (amortizações fiscais) sobre o carro.
- A taxa fixa em 2026-27 é de 55p por milha nas primeiras 10 000 milhas profissionais e 25p daí em diante. Antes de 6 de abril de 2026 era 45p e 25p. Uma mota fica nos 24p.
- Um só escalão de 10 000 milhas cobre todos os seus carros e carrinhas em conjunto, e não um escalão por veículo.
- Estacionamento, portagens e taxas de congestionamento somam-se à taxa fixa. As multas nunca.
- A escolha é por veículo, e fica. Quando um carro passa para a taxa fixa, fica nela até o substituir. Um carro em que já pediu capital allowances nunca a pode usar.
- Qual compensa mais? O HMRC não dá nenhum ponto de equilíbrio. A taxa fixa é mais simples e fixa por milha; os custos reais podem render mais num carro caro de comprar ou de manter. Se já pediu capital allowances sobre este carro, a escolha está feita: custos reais.
- Quem pode usá-la: empresários em nome individual e sociedades de pessoas singulares. Não uma sociedade limitada, nem uma sociedade de pessoas com uma empresa como sócia.
- A ida de casa para a sua base habitual não é deslocação profissional, em nenhuma das vias.
- O registo é o pedido. O HMRC quer "a contemporaneous record of business mileage".
Quem pode usar a taxa fixa
A taxa fixa está no Income Tax (Trading and Other Income) Act 2005, Parte 2, Capítulo 5A. É imposto sobre o rendimento dos lucros de uma atividade, pelo que uma sociedade limitada não a pode usar: os lucros dela pagam corporation tax. As profissões liberais podem, tal como as atividades comerciais.
É opcional, funciona com ou sem o regime de caixa (cash basis), e o manual do HMRC sobre rendimentos empresariais, BIM75001, acrescenta: "There is no business income limit to using simplified expenses."
A lei é mais ampla do que a redação do gov.uk. Nos termos da s. 94C, se algum sócio, em qualquer momento do período, "was not an individual", a sociedade inteira fica de fora nesse período.
As taxas de 2026-27
O Parlamento subiu os 45p para 55p com efeitos a 6 de abril de 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). O gov.uk e o manual do HMRC publicam as duas colunas:
| Veículo | 2026-27 | Antes de 6 de abril de 2026 |
|---|---|---|
| Carro ou veículo de mercadorias, primeiras 10 000 milhas | 55p | 45p |
| Carro ou veículo de mercadorias, depois das 10 000 milhas | 25p | 25p |
| Mota | 24p | 24p |
O valor pode voltar a mudar. A nota de política do HMRC de 17 de junho de 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Esse Orçamento é a 28 de outubro de 2026.
Como se calcula o montante
A dedução é milhas profissionais vezes a taxa, para cada veículo. Mas o escalão dos 55p é partilhado: quando as milhas profissionais de todos os seus carros e carrinhas na taxa fixa passam as 10 000 no período, as restantes vão a 25p (s. 94F(3)–(4)). As milhas de mota ficam fora do escalão, a 24p. Uma parte identificável de uma deslocação também conta, se essa parte for feita "wholly and exclusively" para o negócio (s. 94F(5)).
Dois veículos, um escalão (exemplo ilustrativo). Em 2026-27 faz 7000 milhas profissionais no seu carro e 5000 na sua carrinha, ambos na taxa fixa.
- Total: 7000 + 5000 = 12 000 milhas
- Primeiras 10 000 × 55p = £5 500
- Restantes 2000 × 25p = £500
- Dedução: £5 500 + £500 = £6 000
Contar o escalão de cada veículo em separado daria 12 000 × 55p = £6 600. São £600 a mais.
Se as suas contas não fecham a 5 de abril
O escalão corre ao longo do seu período contabilístico, e um período pode atravessar o 6 de abril de 2026. O HMRC valoriza o período inteiro às taxas de cada ano fiscal e depois reparte. O seu exemplo no BIM75005, 12 000 milhas até 31 de dezembro de 2026, dá £5 000 para o cálculo de 2025-26 e £6 000 para o de 2026-27. Esse cálculo é seu ou do seu contabilista.
O que a taxa fixa cobre, e o que se soma
A taxa substitui os custos reais do carro: a compra, o combustível, o óleo, a manutenção, as reparações, o seguro, o imposto de circulação (vehicle excise duty), a inspeção (MOT) e a depreciação (BIM75005).
Os custos de uma deslocação concreta ficam de fora. O BIM75005 nomeia "tolls, congestion charges and parking fees": são dedutíveis à parte "where they are incurred solely for business purposes." As multas nunca são. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Não há taxa para bicicletas para os independentes; os 20p por bicicleta são só para trabalhadores por conta de outrem. Os passageiros também não mudam nada: "The number of people in the vehicle does not affect the rates."
Que veículos são elegíveis
O gov.uk enumera-os: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Uma carrinha não tem limite de peso.
A escolha é por veículo, e fica
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
O seu carro pode, portanto, estar na taxa fixa e a sua carrinha nos custos reais, mas nenhum dos dois pode mudar enquanto o tiver.
As capital allowances fecham a porta no outro sentido
Um veículo sobre o qual alguma vez pediu capital allowances não pode passar para a taxa fixa. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." O BIM75005 dá a razão: "This is because the rate already contains an element to allow for depreciation."
A outra via: custos reais mais capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
A lei admite a parte de uma despesa mista que é "wholly and exclusively" para a atividade (ITTOIA s. 34(2)). É o registo de milhas que identifica essa parte. Nenhuma fonte prescreve a fórmula; as milhas profissionais a dividir por todas as milhas é a óbvia.
O uso privado reduz também as capital allowances à parte profissional (CAA 2001 ss. 206–207). As taxas, segundo a página do gov.uk Capital allowances: business cars, para carros comprados a partir de abril de 2021:
- 100% de first-year allowance para um carro novo, sem uso, com 0 g/km, ou elétrico. Para quem paga imposto sobre o rendimento, termina a 5 de abril de 2027, salvo prorrogação.
- 14% ao ano (taxa principal) para 50 g/km ou menos. Era 18% antes de abril de 2026.
- 6% ao ano (taxa especial) para mais de 50 g/km.
Os carros não podem usar a annual investment allowance. Carrinhas e motas podem.
Um ano pelos custos reais (exemplo ilustrativo: um período contabilístico de 12 meses que começa a 6 de abril de 2026 ou depois). Faz 12 000 milhas no ano, 9000 delas para o negócio. Combustível, seguro, manutenção e reparações somam £4 000.
- Parte profissional: 9000 ÷ 12 000 = 75%
- Custos de utilização admitidos: £4 000 × 75% = £3 000
- As capital allowances somam-se. Num carro de £20 000 à taxa principal de 14%, a amortização do ano é de £20 000 × 14% = £2 800. Se 75% for a parte justa e razoável, pede £2 800 × 75% = £2 100.
As mesmas 9000 milhas na taxa fixa dariam 9000 × 55p = £4 950. Um ano não decide nada: a resposta depende do carro, do seu preço e das milhas ao longo dos anos em que o mantiver, e nenhuma fonte do HMRC dá um ponto de equilíbrio.
No regime de caixa pode continuar a usar a taxa fixa, mas só para um veículo sobre o qual não pediu capital allowances nem deduziu a compra.
Que deslocações são milhas profissionais
Nas duas vias, só contam as deslocações feitas "wholly and exclusively" para a atividade. As regras dos trabalhadores por conta de outrem sobre locais de trabalho permanentes e temporários não se lhe aplicam; o teste dos independentes é outro.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", mesmo que às vezes trabalhe ou guarde a sua contabilidade em casa.
A exceção é o profissional itinerante cuja base de operações é a casa: as deslocações entre a casa e os locais onde trabalha são admitidas (BIM37620).
As deslocações mistas também ficam de fora. BIM75005: a taxa "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Se for também trabalhador por conta de outrem, o teste respetivo está em trajeto casa-trabalho ou local de trabalho temporário.
O que registar, e durante quanto tempo
O pedido é milhas profissionais vezes a taxa, pelo que as milhas profissionais são o registo. O gov.uk di-lo simplesmente: "Keep records of your business miles for vehicles". O BIM75005 é mais incisivo: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Na via dos custos reais, o mesmo registo comprova a parte profissional.
Nenhum texto do HMRC fixa os campos para um empresário em nome individual. O que pede aos trabalhadores por conta de outrem é um bom modelo: a data, o motivo de cada deslocação, os códigos postais de partida e de chegada e as milhas. Assim, cada milha profissional pode ser comprovada. A regra do gov.uk para os registos do Self Assessment é curta: "There are no rules on how you must keep records." Mas "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Guarde os registos pelo menos cinco anos depois do prazo de entrega de 31 de janeiro do ano fiscal (TMA 1970 s. 12B(2)(a)) — mais, se o HMRC tiver aberto uma inspeção (enquiry) a essa declaração. Para 2026-27, esse prazo é 31 de janeiro de 2028, pelo que deve guardar o registo pelo menos até 31 de janeiro de 2033. Os seis anos tantas vezes citados são a regra do IVA.
Papel, uma folha de cálculo e uma aplicação conseguem todos produzir este registo; quatro formas de manter um registo de milhas compara-os. Se trabalha por conta de outrem e conduz o seu próprio carro para uma entidade patronal, as regras são outras: veja carro próprio ao serviço no Reino Unido. Como funciona o escalão para trabalhadores com dois empregos está em códigos postais e o escalão das 10 000 milhas.
Como o DriveHub facilita isto
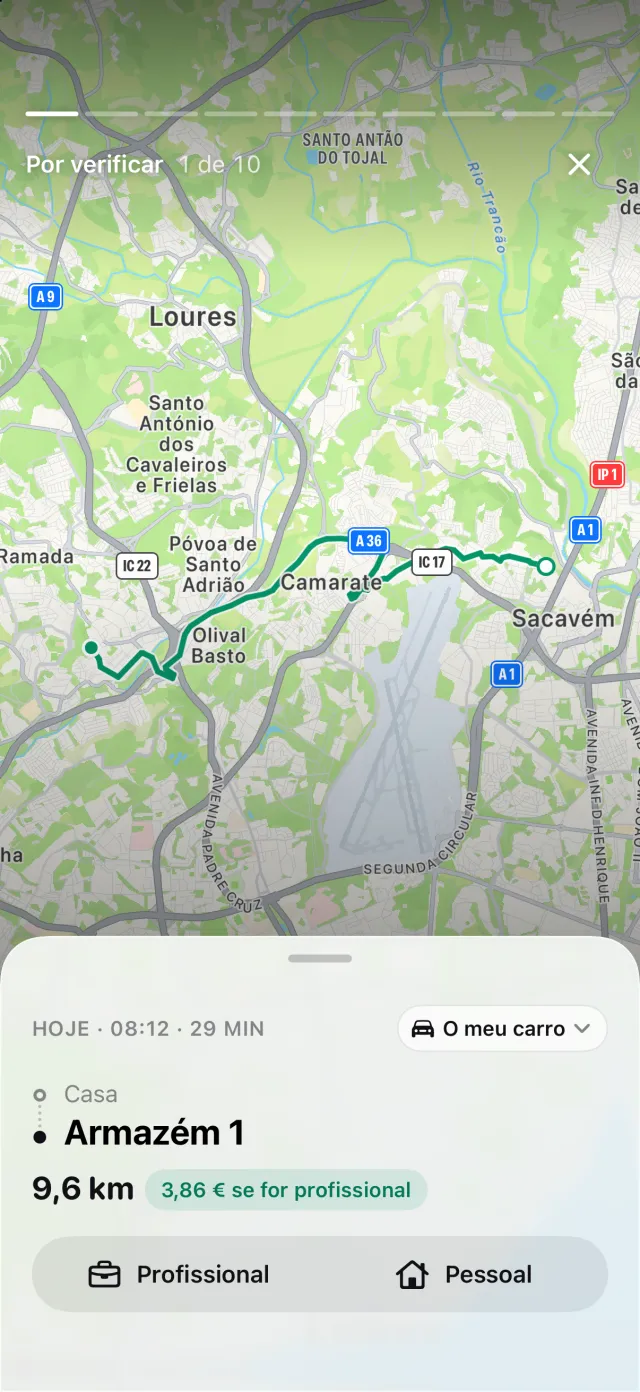
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Cada viagem guarda a data, onde começou e acabou, e a distância. Depois marca-a como Profissional ou Pessoal e acrescenta o motivo nas suas próprias palavras.
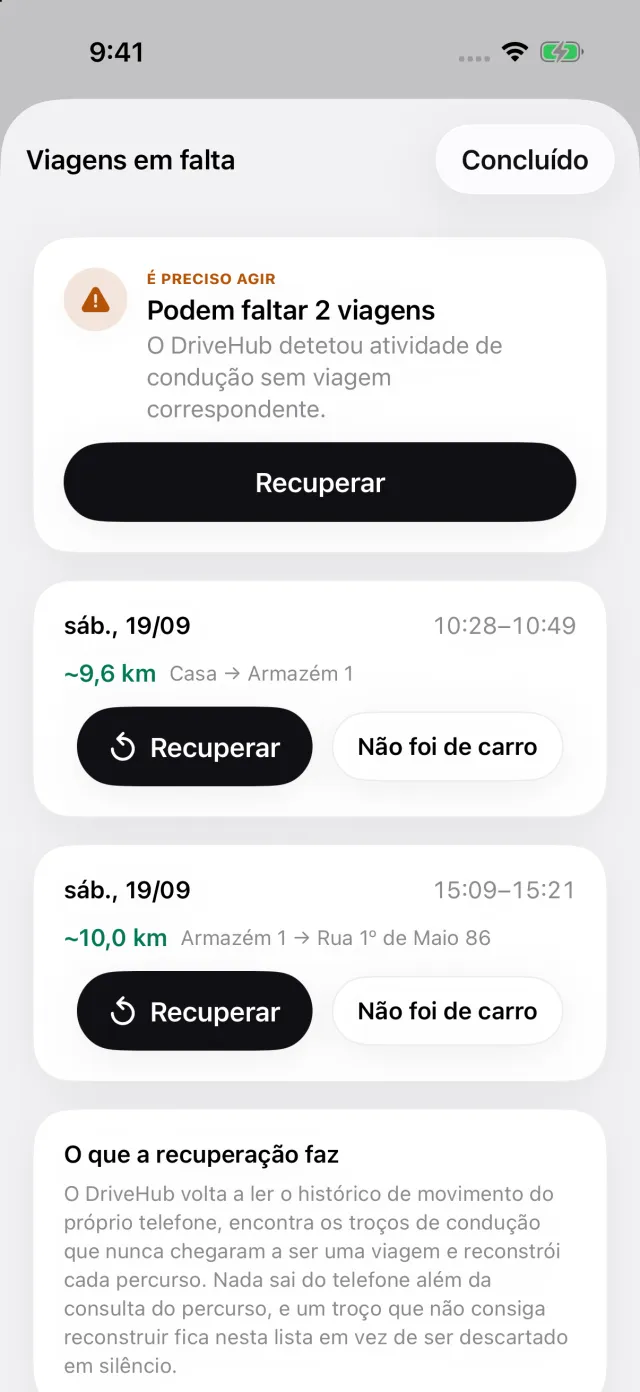
Se o seu iPhone registou condução para a qual o DriveHub não tem viagem, aparece uma história Viagens em falta no separador Viagens. Abre Viagens em falta: cada lacuna tem Recuperar, que reconstrói o percurso, e Não foi de carro. Vê a lacuna antes de a declaração seguir.
Um relatório cobre qualquer dia, semana, mês, trimestre ou ano, ou um intervalo à sua escolha, como o seu período contabilístico. Dá as milhas profissionais e pessoais e, com o Pro, exporta em PDF, Excel ou CSV para o seu contabilista. O total de milhas profissionais é o M da fórmula da taxa fixa para os seus carros e carrinhas, e a parte profissional na via dos custos reais.
Onde o DriveHub para: não entrega a sua declaração de Self Assessment, não calcula capital allowances nem decide que via convém ao seu carro. Não regista estacionamento, portagens nem taxas de congestionamento. O DriveHub valoriza cada viagem à taxa do seu dia. Para um período contabilístico que atravesse o 6 de abril de 2026, o cálculo do HMRC com duas taxas é diferente, e é seu ou do seu contabilista. E só relata as viagens que registou.
O DriveHub está na App Store para iPhone. As regras britânicas que segue estão na página do Reino Unido, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve os registos.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.