 DriveHub
Гид по стране · Великобритания · 7 мин
Пробег самозанятого в Великобритании: 55p за милю или фактические расходы
Вы самозанятый в Великобритании и ездите по делам бизнеса на собственной машине. HMRC даёт два способа это заявить: упрощённые расходы (simplified expenses) — фиксированная ставка за служебную милю — или служебная доля того, во что машина обходится на самом деле. Оба начинаются с одного и того же журнала.

Коротко
- Два пути. Упрощённые расходы: фиксированная ставка за служебную милю. Или фактические расходы: служебная доля эксплуатационных расходов плюс capital allowances — налоговая амортизация — на машину.
- Фиксированная ставка на 2026-27 год — 55p за милю за первые 10 000 служебных миль и 25p дальше. До 6 апреля 2026 года было 45p и 25p. Для мотоцикла — 24p.
- Один порог в 10 000 миль на все ваши легковые машины и фургоны вместе, а не по порогу на каждую.
- Парковка, платные дороги и плата за въезд в зону (congestion charge) идут сверх фиксированной ставки. Штрафы — никогда.
- Выбор делается по каждой машине, и он окончательный. Если машина перешла на фиксированную ставку, она остаётся на ней, пока вы её не замените. Машина, по которой вы заявляли capital allowances, использовать её не может никогда.
- Что выгоднее? Точки безубыточности HMRC не даёт. Фиксированная ставка проще и неизменна за милю; фактические расходы могут дать больше для машины, которая дорого стоит или дорога в содержании. Если вы уже заявляли capital allowances на эту машину, выбор сделан: фактические расходы.
- Кто может пользоваться: индивидуальные предприниматели (sole traders) и партнёрства из физических лиц. Не limited company и не партнёрство, в котором партнёр — компания.
- Дорога из дома до вашей обычной базы — не служебная поездка, на любом из путей.
- Журнал — это и есть заявление. HMRC нужна "a contemporaneous record of business mileage".
Кто может пользоваться фиксированной ставкой
Фиксированная ставка записана в Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Это подоходный налог с прибыли от предпринимательства, поэтому limited company её применять не может: её прибыль облагается корпоративным налогом. Лица свободных профессий могут, так же как предприниматели.
Она необязательна, работает и с кассовым методом (cash basis), и без него, а руководство HMRC по доходам бизнеса, BIM75001, добавляет: "There is no business income limit to using simplified expenses."
Закон шире формулировки gov.uk. По s. 94C, если какой-либо партнёр в какой-либо момент периода "was not an individual", за этот период выбывает всё партнёрство.
Ставки на 2026-27 год
Парламент поднял 45p до 55p с 6 апреля 2026 года (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk и руководство HMRC приводят обе колонки:
| Транспорт | 2026-27 | До 6 апреля 2026 года |
|---|---|---|
| Легковая машина или грузовой автомобиль, первые 10 000 миль | 55p | 45p |
| Легковая машина или грузовой автомобиль, после 10 000 миль | 25p | 25p |
| Мотоцикл | 24p | 24p |
Цифра может снова измениться. Программный документ HMRC от 17 июня 2026 года: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Этот бюджет — 28 октября 2026 года.
Как считается сумма
Вычет — служебные мили, умноженные на ставку, по каждой машине. Но порог 55p общий: как только служебные мили всех ваших машин и фургонов на фиксированной ставке превысят за период 10 000, остальные идут по 25p (s. 94F(3)–(4)). Мили на мотоцикле в порог не входят и идут по 24p. Засчитывается и обособленная часть поездки, если эта часть совершена "wholly and exclusively" для бизнеса (s. 94F(5)).
Две машины, один порог (для иллюстрации). В 2026-27 году вы проезжаете 7 000 служебных миль на легковой машине и 5 000 на фургоне, обе на фиксированной ставке.
- Всего: 7 000 + 5 000 = 12 000 миль
- Первые 10 000 × 55p = £5 500
- Оставшиеся 2 000 × 25p = £500
- Вычет: £5 500 + £500 = £6 000
Если считать порог для каждой машины отдельно, вышло бы 12 000 × 55p = £6 600. Это на £600 больше, чем положено.
Если ваш отчётный период не заканчивается 5 апреля
Порог считается за ваш отчётный период (period of account), а период может захватывать 6 апреля 2026 года. HMRC оценивает весь период по ставкам каждого налогового года, а затем распределяет. Его пример в BIM75005 — 12 000 миль по 31 декабря 2026 года — даёт £5 000 для расчёта за 2025-26 год и £6 000 для 2026-27. Этот расчёт делаете вы или ваш бухгалтер.
Что покрывает фиксированная ставка и что идёт сверху
Ставка заменяет реальные расходы на машину: покупку, топливо, масло, обслуживание, ремонт, страховку, транспортный налог (vehicle excise duty), техосмотр (MOT) и амортизацию (BIM75005).
Расходы на конкретную поездку остаются за её пределами. BIM75005 называет "tolls, congestion charges and parking fees": они вычитаются сверху "where they are incurred solely for business purposes." Штрафы — никогда. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Велосипедной ставки для самозанятых нет; ставка 20p за велосипед — только для работников. Пассажиры тоже ничего не меняют: "The number of people in the vehicle does not affect the rates."
Какой транспорт подходит
gov.uk перечисляет: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Ограничения по массе для фургона нет.
Выбор делается по каждой машине, и он окончательный
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Так что легковая машина может быть на фиксированной ставке, а фургон — на фактических расходах, но ни одна из них не может сменить способ, пока остаётся у вас.
Capital allowances закрывают дверь с другой стороны
Машину, по которой вы когда-либо заявляли capital allowances, перевести на фиксированную ставку нельзя. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 объясняет почему: "This is because the rate already contains an element to allow for depreciation."
Другой путь: фактические расходы плюс capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Закон допускает ту часть смешанного расхода, которая идёт "wholly and exclusively" на бизнес (ITTOIA s. 34(2)). Эту часть и определяет журнал пробега. Формулу не предписывает ни один источник; очевидная — служебные мили, делённые на все мили.
Личное использование уменьшает до служебной доли и capital allowances (CAA 2001 ss. 206–207). Ставки со страницы gov.uk Capital allowances: business cars для машин, купленных с апреля 2021 года:
- 100% first-year allowance — за новую, не бывшую в употреблении машину с выбросами 0 г/км или электрическую. Для плательщиков подоходного налога она действует до 5 апреля 2027 года, если её не продлят.
- 14% в год (main rate) — при 50 г/км и меньше. До апреля 2026 года было 18%.
- 6% в год (special rate) — при выбросах больше 50 г/км.
Легковые машины не могут использовать annual investment allowance. Фургоны и мотоциклы — могут.
Год на фактических расходах (для иллюстрации: 12-месячный отчётный период, начинающийся 6 апреля 2026 года или позже). За год вы проезжаете 12 000 миль, из них 9 000 — для бизнеса. Топливо, страховка, обслуживание и ремонт составляют £4 000.
- Служебная доля: 9 000 ÷ 12 000 = 75%
- Принимаемые эксплуатационные расходы: £4 000 × 75% = £3 000
- Capital allowances идут сверху. Для машины за £20 000 по основной ставке 14% годовая сумма — £20 000 × 14% = £2 800. Если 75% — справедливая и разумная доля, вы заявляете £2 800 × 75% = £2 100.
Те же 9 000 миль на фиксированной ставке дали бы 9 000 × 55p = £4 950. Один год вопроса не решает: ответ зависит от машины, её цены и пробега за все годы, что она у вас, а точки безубыточности не даёт ни один источник HMRC.
На кассовом методе фиксированную ставку тоже можно применять, но только для машины, по которой вы не заявляли capital allowances и покупку которой не вычитали.
Какие поездки — служебные мили
На обоих путях засчитываются только поездки, совершённые "wholly and exclusively" для бизнеса. Правила для работников о постоянных и временных местах работы к вам не относятся; проверка для самозанятых другая.
BIM37605: "The cost of travelling from home to place of work is generally disallowed" — даже если вы иногда работаете дома или храните там документы.
Исключение — разъездной предприниматель, чья база находится дома: поездки между домом и объектами, где он работает, принимаются (BIM37620).
Смешанные поездки тоже не засчитываются. BIM75005: ставка "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Если вы ещё и работаете по найму, проверка для работников — в статье дорога на работу или временное место работы.
Что записывать и как долго хранить
Заявление — это служебные мили, умноженные на ставку, поэтому запись — это служебные мили. gov.uk говорит просто: "Keep records of your business miles for vehicles". BIM75005 строже: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." На пути фактических расходов тот же журнал подтверждает служебную долю.
Ни один текст HMRC не задаёт графы для индивидуального предпринимателя. Хороший образец — то, что HMRC требует от работников: дата, причина каждой поездки, почтовые индексы начала и конца и мили. Так каждую служебную милю можно подтвердить. Правило gov.uk для записей по Self Assessment короткое: "There are no rules on how you must keep records." Но "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Храните записи не меньше пяти лет после срока подачи 31 января за налоговый год (TMA 1970 s. 12B(2)(a)) — дольше, если HMRC начал проверку (enquiry) по этой декларации. Для 2026-27 года этот срок — 31 января 2028 года, так что храните журнал как минимум до 31 января 2033 года. Часто упоминаемые шесть лет — это правило для VAT.
Такую запись можно вести на бумаге, в таблице или в приложении; четыре способа вести журнал пробега их сравнивают. Если вы работаете по найму и ездите для работодателя на своей машине, правила другие: см. своя машина для работы в Великобритании. Как работает порог у работников с двумя работами — в статье почтовые индексы и порог в 10 000 миль.
Чем DriveHub это упрощает
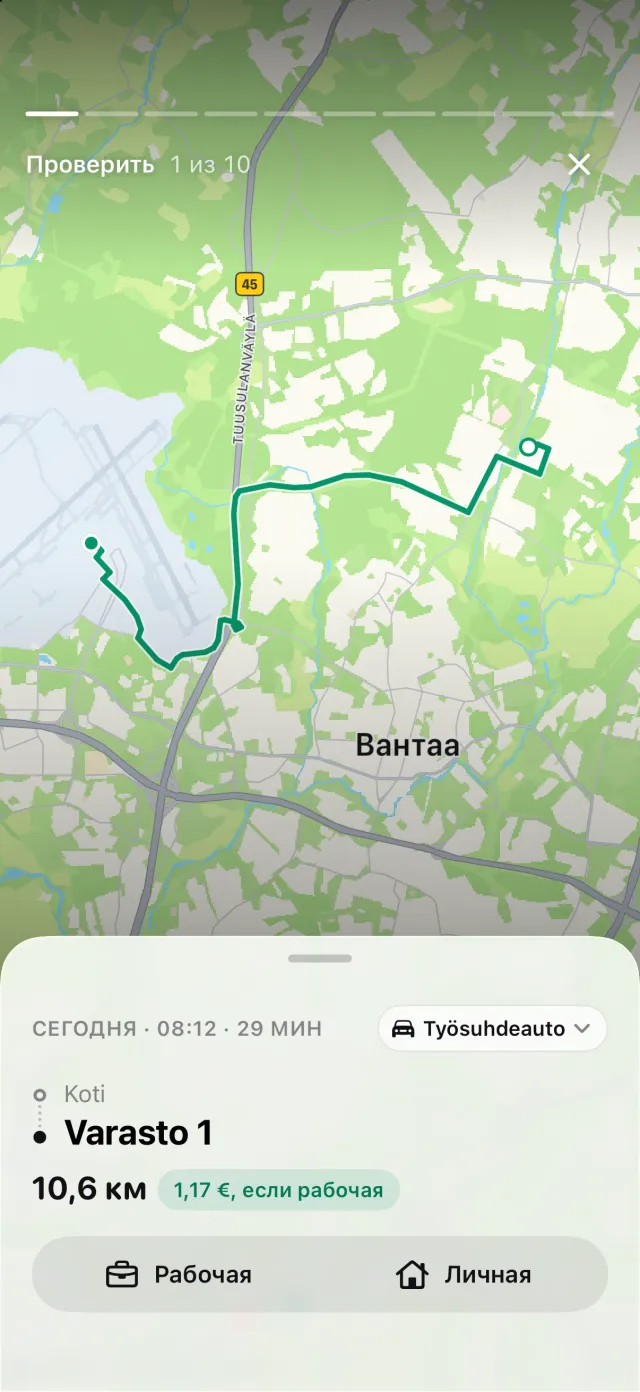
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. У каждой поездки сохраняются дата, где она началась и закончилась, и расстояние. Потом вы отмечаете её как «Рабочая» или «Личная» и своими словами добавляете причину.
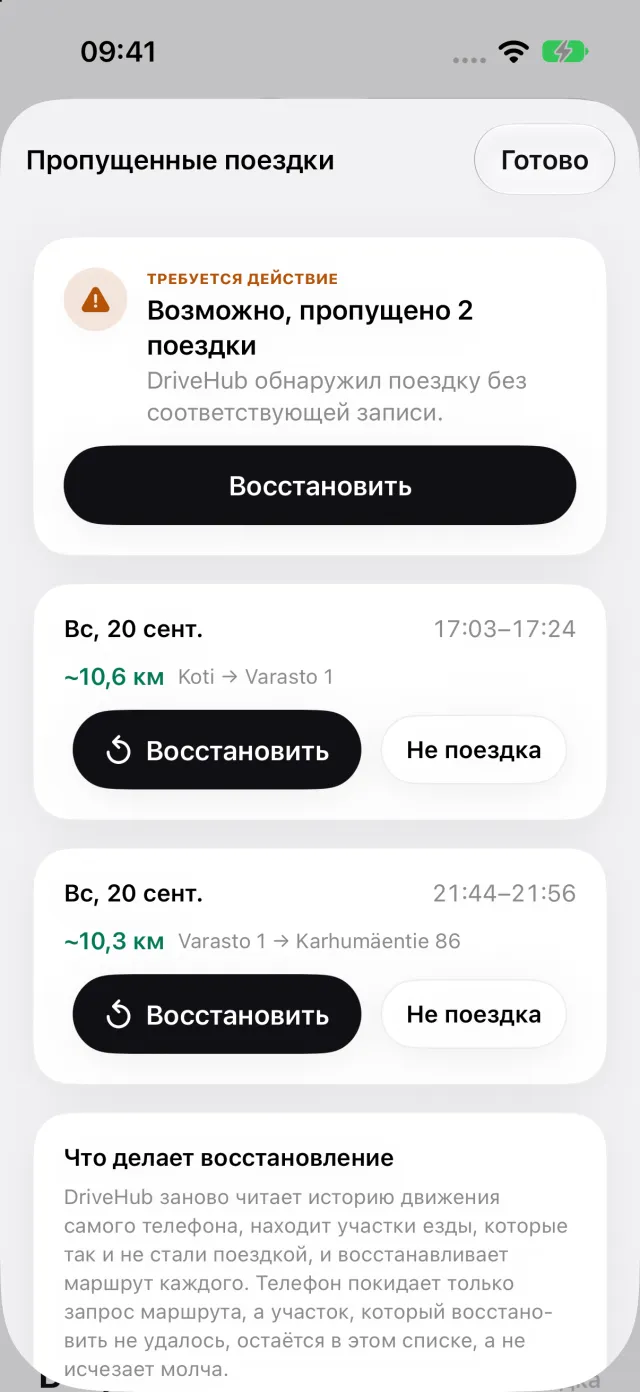
Если ваш iPhone зафиксировал езду, для которой у DriveHub нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает экран «Пропущенные поездки»: у каждого пробела есть кнопка «Восстановить», которая восстанавливает маршрут, и «Не поездка». Вы видите пробел до того, как подадите декларацию.
Отчёт охватывает любой день, неделю, месяц, квартал или год либо выбранный вами диапазон, например ваш отчётный период. Он показывает служебные и личные мили, а с Pro выгружается в PDF, Excel или CSV для бухгалтера. Сумма служебных миль — это M в формуле фиксированной ставки для ваших машин и фургонов и служебная доля на пути фактических расходов.
Где DriveHub останавливается: он не подаёт за вас декларацию Self Assessment, не рассчитывает capital allowances и не решает, какой путь подходит вашей машине. Он не записывает парковку, платные дороги и плату за въезд в зону. Каждую поездку DriveHub оценивает по ставке её дня. Для отчётного периода, захватывающего 6 апреля 2026 года, расчёт HMRC по двум ставкам устроен иначе, и делаете его вы или ваш бухгалтер. И в отчёт попадают только те поездки, которые он записал.
DriveHub есть в App Store для iPhone. Британские правила, которым он следует, — на странице Великобритании, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.