 DriveHub
Maaopas · Saksa · 7 min
Fahrtenbuch im Außendienst: kolmekymmentä asiakasta päivässä, ja mitä saat jättää pois
Ajat työsuhdeautolla asiakkaalta toiselle, ja täysi Fahrtenbuch-rivi jokaisesta käynnistä veisi kauemmin kuin itse käynti. Fahrtenbuch im Außendienstille (kenttätyön ajopäiväkirjalle) verohallinnolla on Erleichterungen (helpotukset), jotka on tehty juuri tähän työhön. Ne poistavat reitin ja käyntien väliset etäisyydet, ellei kiertotie ole suuri. Ne eivät poista asiakkaita, eivätkä ne poista mittarilukemaa.

Lyhyt vastaus
Kyllä, Fahrtenbuch im Außendienstille on Erleichterungen, ja ne ovat suppeampia kuin toivotaan. Ne ovat BMF:n kirjeessä 3. maaliskuuta 2022, Rz. 30, eivät Lohnsteuer-Richtlinienissä. Kuljettajille, joilla on "täglich wechselnden Auswärtstätigkeiten", kirje nimeää viisi ammattia: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure ja Pflegedienstmitarbeiter.
- Mitä saat jättää pois: reitin ja kierroksen käyntien väliset etäisyydet. Kumpaakin tarvitaan vain, jos suora etäisyys ja todella ajettu matka eroavat toisistaan suuremmin.
- Mikä riittää niiden sijaan: sen ilmoittaminen, mitä asiakkaita käyt tapaamassa ja missä paikassa.
- Mikä säilyy: mittarilukema jokaisen Auswärtstätigkeitin (työmatkan) alussa ja lopussa sekä ajopäiväkirja, jota pidetään jatkuvasti ja ajallaan yhtenä suljettuna ketjuna, yksityisajot mukaan lukien. Asiakkaiden on oltava itse ajopäiväkirjassa, ei sen vieressä olevassa kalenterissa.
Yrittäjillä on samankaltaiset helpotukset omassa kirjeessään, BMF 18. marraskuuta 2009, Rz. 24–28, sekä yksi lisää: numeroitu asiakasrekisteri säännöllisille jakelukierroksille, jota palkansaajien kirjeessä ei ole. Jos palkansaajan ajopäiväkirja silti hylätään, yksityiskäyttö arvostetaan koko vuodelta 1 %:n säännöllä.
Mitä täysi ajopäiväkirja vaatii
Lähtökohta on R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. Työajoille se vaatii "i. d. R." — pääsääntöisesti —: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
Myyntiedustajalle, jolla on kahdeksan tapaamista, se on hallittavissa. Huoltoasentajalle, kuriirille tai hoitajalle, jolla on kaksikymmentä tai kolmekymmentä käyntiä, se ei ole. BMF:n kirje kertoo, mitkä näistä tiedoista saa jättää pois ja milloin. Huomaa mittarisäännön yksikkö: lukema otetaan "zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit". Koko kenttäluettelo, yksityisajot ja työmatka käsitellään artikkelissa Fahrtenbuch vai 1 %:n sääntö. Työajot omalla autolla työsuhdeauton sijaan ovat eri kysymys: katso Dienstreise omalla autolla.
Erleichterungen BMF:n Rz. 30:ssä sanasta sanaan
Helpotukset eivät ole ohjeessa eivätkä sen virallisissa huomautuksissa: H 8.1 (9-10) LStH:ssa ei ole luetteloa Erleichterungeneista, ja se viittaa BMF:n kirjeeseen. BMF, 3. maaliskuuta 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, alkaa sillä, mitä varten ajopäiväkirja on:
"Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen."
Sitten yleissääntö:
"Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird."
Sitten kenttätyön tapaus:
"Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich."
Kappale jatkuu erillisillä helpotuksilla taksinkuljettajille heidän Pflichtfahrgebietissään (ajovelvollisuusalueellaan), autokoulunopettajien "Lehrfahrten"- ja "Fahrschulfahrten"-ajoille sekä turvallisuusuhan alaisille henkilöille.
Rz. 30 tarkasti luettuna
Ammattiluettelo ei ole ainoa ovi. Nimetyt ammatit ovat kirjeen esimerkkitapaus. Niitä edeltävä virke on yleinen: yksittäisiä tietoja saa jättää pois, "soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird". Nimetyille ammateille ehto on "täglich wechselnden Auswärtstätigkeiten". Luettelon ulkopuolisen työn olisi täytettävä yleinen virke tapauskohtaisesti.
Ratkaisevaa on, voiko Finanzamt yhä tarkistaa sinut. Kirje haluaa, että työperuste vaikuttaa uskottavalta ja pistokoe on mahdollinen. Rivi kuten "Heizungswartung, Schmidt, Kassel-Wilhelmshöhe" antaa jonkun soittaa Schmidtille. "Kunden Nordhessen" ei anna.
Pois jää reitti, ei käynnit eikä lukemat. Kirje puhuu "den Stationen einer Auswärtstätigkeit": käyntikierroksesta, jossa on useita pysähdyksiä. Kenet tapasit ja missä, jää kirjaan, ja niin jäävät mittarilukematkin. Miten ajoit niiden välillä, saa jäädä pois, ellei todellinen matka ole selvästi suoraa pidempi. Kirje ei aseta lukua "größere Differenz":lle. Kiertotie, joka pidentää päivää huomattavasti, on turvallisempaa kirjata.
Seitsemän päivää on eri sääntö. Ajopäiväkirjassa, joka tallentaa ajot automaattisesti, Rz. 29 hyväksyy tarkoituksen ja liikekumppanin ajallaan kirjatuiksi, jos ne merkitään enintään seitsemän kalenteripäivän kuluessa. Rz. 30 muuttaa sitä, mitä kirjoitat, ei sitä, milloin. Mitä myöhäinen merkintä voi ja ei voi korjata, kerrotaan artikkelissa jälkikäteen kirjoitettu Fahrtenbuch.
Mitä helpotukset eivät muuta
Yksi suljettu ketju, yksityisajot mukaan lukien. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR vaatii yhä työ- ja yksityiskilometrit kirjattuina "gesondert und laufend". H 8.1 (9-10) LStH vaatii yhä, viitaten ratkaisuun BFH 9. marraskuuta 2005 – VI R 27/05, ajopäiväkirjan pidettäväksi "zeitnah und in geschlossener Form", jokainen ajo ja kokonaismittarilukema sen lopussa mukana. Mikään Rz. 30:ssä ei poista tätä.
Yksityinen pysähdys kesken kierroksen. H 8.1 (9-10): "Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren." Lasten hakeminen paluumatkalla on uusi rivi mittarilukemineen.
Ei edustavaa jaksoa. Satz 5: ajopäiväkirjaa "kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen". Kenttätyöntekijät, joiden viikot ovat samanlaisia, pitävät silti koko vuoden.
Mittarilukemat. Rz. 30 antaa asiakkaan ja paikan korvata määränpään, tarkoituksen ja liikekumppanin, ja se keventää vain reittiä ja käyntien välisiä etäisyyksiä. Lukemista se ei sano mitään, joten R 8.1 vaatii ne yhä jokaisen Auswärtstätigkeitin alussa ja lopussa.
Asiakkaat kuuluvat ajopäiväkirjaan, ei kalenteriin
Liittovaltion verotuomioistuin ratkaisi kenttätyötapauksen juuri tästä kysymyksestä. Ratkaisussa BFH, 13. marraskuuta 2012 – VI R 3/12 käsin kirjoitetussa ajopäiväkirjassa työajot oli merkitty vain "Außendienst", lisänä "siehe Anlage". Asiakkaat olivat työnantajan sähköisen kalenterin tulosteessa. Finanzgericht oli hyväksynyt ajopäiväkirjan; BFH kumosi ratkaisun. Leitsatz:
"Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Perusteluissa lisätään: "Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders." Kun tämän asettaa Rz. 30:n rinnalle, raja on selvä. Helpotus antaa kirjoittaa ajosta vähemmän. Se ei koskaan anna asiakkaiden siirtyä ajopäiväkirjasta reittisuunnittelijaan, ajojärjestelmään tai CRM:ään.
Esimerkkipäivä
Havainnollistavat luvut, eivät mistään säännöstä. Kundendienstmonteur (huoltoasentaja) lähtee maanantaina 5. lokakuuta 2026 ja käy asiakkaiden luona neljässä paikassa. Kotimatkalla hän pysähtyy yksityisasialla. Hän ottaa mittarilukeman jokaisella pysähdyksellä, joten jokaisella rivillä on oma alku ja loppu.
| Päivämäärä | Mittari alussa | Mittari lopussa | Työ / yksityinen | Tarkoitus, asiakas ja paikka |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Työ | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Työ | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Työ | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Työ | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Työ | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Yksityinen | — |
Työosuus on 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; yksityinen osuus on 48 324 − 48 309 = 15 km. Lukema 48 309 työosuuden lopussa on H 8.1:n vaatima siirtymä. Rz. 30 säästää häneltä reitin: ei katuja Kasselin, Baunatalin ja Vellmarin välillä, koska kierroksella ei ollut suurempaa kiertotietä. Jos olisi ollut — esimerkiksi varaosa haettuna varastosta kaukana suoralta linjalta — tuo osuus saisi reittinsä.
Miksi ei yhtä lukemaparia koko kierrokselle? Tekstit sallivat nimenomaisesti yhden parin monelle pysähdykselle vain kahdessa tapauksessa. Taksinkuljettajat Pflichtfahrgebietissään saavat ilmoittaa lukeman "täglich zu Beginn und Ende der Gesamtheit dieser Fahrten". Ja BMF 18. marraskuuta 2009 Rz. 28 antaa säännöllisillä jakelukierroksilla samoille asiakkaille kirjata päivämäärän ja mittarilukeman "jeweils zu Beginn und Ende der Lieferfahrten" sekä asiakkaiden numerot. Ehto: jokainen asiakas on nimineen ja (toimitus)osoitteineen numerolla Kundenverzeichnisissä (asiakasrekisterissä), ja rekisteri liitetään ajopäiväkirjaan. Rekisterihelpotus on kirjeessä vain yrityksen omistamille autoille; palkansaajien kirjeen Rz. 30:ssä ei ole vastaavaa virkettä.
Tavalliselle huolto- tai myyntikierrokselle mikään sääntö ei nimenomaisesti salli yhtä paria koko päivälle, eikä asiasta löytynyt BFH:n ratkaisua kumpaankaan suuntaan. Palkansaajia koskevat tekstit sanovat: lukemat jokaisen Auswärtstätigkeitin alussa ja lopussa, sen pysähdykset lueteltuina, vain niiden etäisyyksiä kevennettynä. Lukema jokaisella pysähdyksellä, kuten yllä, ei jätä mitään kiisteltävää. Yksityinen pysähdys tarvitsee aina oman lukemansa.
Jos olet yrittäjä
Palkansaajien kirjeellä on yrittäjiä koskeva vastine. BMF, 18. marraskuuta 2009 (vuonna 2012 muutettuna) asettaa vähimmäissisällön ja helpotukset Rz. 24–28:ssa. Sen vähimmäissisältö lasketaan ajoittain: "Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt". Rz. 25 antaa saman helpotuksen kuin Rz. 30 Handelsvertretereille, Kurierdienstfahrereille, Automatenlieferanteneille ja muille, jotka ajavat säännöllisesti pitkiä matkoja useaan kohteeseen. He ilmoittavat, "welche Kunden an welchem Ort besucht wurden", ja etäisyydet vain, jos ero on suurempi.
Rz. 26 ja 27 koskevat taksinkuljettajia ja autokoulunopettajia. Rz. 28 on edellä kuvattu numeroitu asiakasrekisteri säännöllisille jakelukierroksille — taksihelpotuksen ohella toinen kahdesta, joka keventää myös mittarilukemaa, ja vain noilla kierroksilla. Yksityisajoille "genügen jeweils Kilometerangaben" (Rz. 29). Jos ajopäiväkirjaa ei hyväksytä ja työkäyttö on yli 50 %, yksityiskäyttö arvostetaan 1 %:n säännöllä (sen kirjeen Rz. 30).
Mitä maksaa, jos ajopäiväkirja hylätään
Finanzamt ei poista epäilyttäviä päiviä. Se palaa 1 % / 0,03 % -menetelmään, ja katko ketjussa tekee ajopäiväkirjasta kelvottoman koko vuodelta. Muut tallenteet eivät voi pelastaa sitä — H 8.1 (9-10) LStH, linjassa ratkaisun BFH 16. marraskuuta 2005 – VI R 64/04 kanssa: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Tämän varavaihtoehdon laskutapa on edellä linkitetyssä 1 %:n sääntöä koskevassa artikkelissa.
Helpotus toisesta suunnasta: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10), viitaten ratkaisuun BFH 10. huhtikuuta 2008 – VI R 38/06). Missä muodossa ajopäiväkirjaa pidätkin, säilytä se kymmenen vuotta.
Miten DriveHub sopii kolmenkymmenen pysähdyksen päivään
Helpotukset lyhentävät sitä, mitä kirjoitat. Ne eivät lyhennä sitä, mitä ajat, ja kolmenkymmenen pysähdyksen päivässä on kolmekymmentä tilaisuutta jonkin jäädä pois.
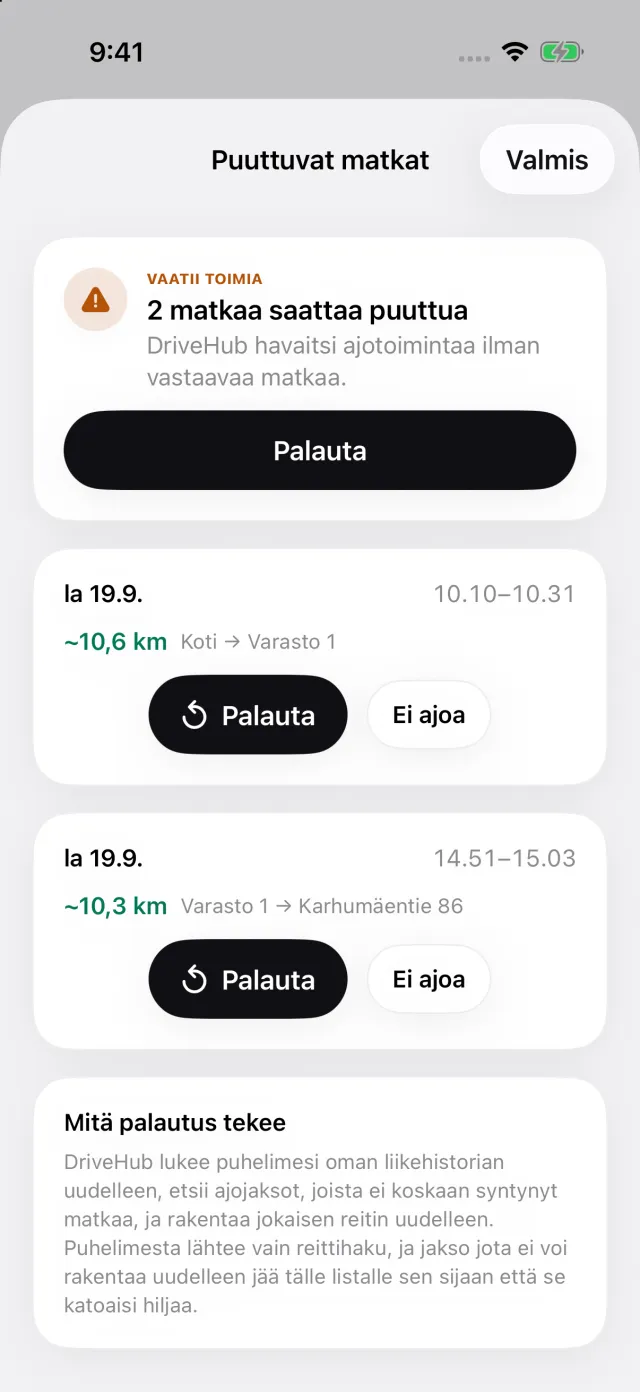
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Työ- ja yksityisajot tallennetaan samalla tavalla, joten myös yksityinen kotimatka on ketjussa. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat näyttää sen, ja Palauta rakentaa reitin uudelleen.
Jokainen ajo on oma matkansa, joten jokainen pysähdys saa raportissa oman rivinsä. Raporttiin tulostuu mittarilukema kunkin matkan alussa ja lopussa — luvut omista lukemistasi, eteenpäin siirretyt merkittyinä ≈ — sekä liikekumppani, jonka luona kävit. Anna vakioasiakkaan paikalle asiakas kerran, niin myöhemmät käynnit tulostavat tuon nimen. Jokainen matkaan myöhemmin tehty muutos tulostuu itse raporttiin. DriveHub voi pyytää sinulta auton todellista mittarilukemaa asettamasi aikataulun mukaan, ja raportti vertaa näitä lukemia tallennettuun matkaan.
Mikä jää sinulle. Kirjoita tarkoitus syynä — "Heizungswartung, Schmidt" — eikä pelkkänä "työnä", ja seitsemän päivän kuluessa. Onko ajopäiväkirjasi ordnungsgemäß, on Finanzamtin ratkaisu, sinun ajopäiväkirjasi osalta. Yhtään sovellusta ei hyväksytä etukäteen; katso minkä Fahrtenbuch-sovelluksen Finanzamt hyväksyy.
DriveHub on App Storessa iPhonelle. Saksan muut Fahrtenbuch-säännöt ovat Saksan sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Lähteet
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 ja 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13. marraskuuta 2012 – VI R 3/12; BFH, 10. huhtikuuta 2008 – VI R 38/06; BFH, 9. marraskuuta 2005 – VI R 27/05; BFH, 16. marraskuuta 2005 – VI R 64/04.
Tällä sivulla kerrotaan, mitä Lohnsteuer-Richtlinien, BMF:n kirjeet ja Bundesfinanzhof sanovat, ja ne mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberateriltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.