 DriveHub
Przewodnik po kraju · Niemcy · 7 min
Fahrtenbuch im Außendienst: trzydziestu klientów dziennie i co możesz pominąć
Jeździsz samochodem służbowym od klienta do klienta, a pełny wiersz Fahrtenbuch przy każdym postoju zajmowałby więcej czasu niż sama wizyta. Dla Fahrtenbuch im Außendienst administracja skarbowa ma Erleichterungen stworzone właśnie dla takiej pracy. Pozwalają pominąć trasę i odległości między postojami, chyba że objazd jest duży. Nie pozwalają pominąć klientów ani stanu licznika.

Krótka odpowiedź
Tak, dla Fahrtenbuch im Außendienst istnieją Erleichterungen, i są węższe, niż ludzie liczą. Znajdują się w piśmie BMF z 3 marca 2022, Rz. 30, a nie w Lohnsteuer-Richtlinien. Dla kierowców z „täglich wechselnden Auswärtstätigkeiten” pismo wymienia pięć zawodów: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure i Pflegedienstmitarbeiter.
- Co możesz pominąć: trasę i odległości między postojami jednej trasy objazdowej. Oba są potrzebne tylko wtedy, gdy odległość bezpośrednia i faktycznie przejechana różnią się o większą wartość.
- Co wystarcza zamiast tego: podanie, których klientów i w jakim miejscu odwiedzasz.
- Co zostaje: stan licznika na początku i na końcu każdej Auswärtstätigkeit oraz Fahrtenbuch prowadzony na bieżąco i bez zwłoki jako jeden zamknięty ciąg, łącznie z przejazdami prywatnymi. Klienci muszą być w samym Fahrtenbuch, a nie w kalendarzu obok.
Samozatrudnieni mają podobne ułatwienia we własnym piśmie, BMF 18 listopada 2009, Rz. 24–28, plus jedno dodatkowe: numerowany rejestr klientów dla regularnych tras dostaw, którego pismo dla pracowników nie ma. Jeśli Fahrtenbuch pracownika mimo to zostanie odrzucony, prywatny użytek wraca do metody 1 % za cały rok.
Czego wymaga pełny Fahrtenbuch
Punktem wyjścia jest R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. Dla przejazdów służbowych wymaga „i. d. R.” — z reguły —: „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.”
Dla przedstawiciela handlowego z ośmioma spotkaniami to wykonalne. Dla serwisanta, kuriera albo opiekunki z dwudziestoma czy trzydziestoma postojami — nie. Pismo BMF mówi, które z tych danych i kiedy można pominąć. Zwróć uwagę na jednostkę reguły o liczniku: stan odczytuje się „zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit”. Pełną listę pól, przejazdy prywatne i dojazd do pracy omawia artykuł Fahrtenbuch czy metoda 1 %. Jazda służbowa własnym autem zamiast samochodem służbowym to osobne pytanie: zobacz Dienstreise własnym autem.
Erleichterungen w BMF Rz. 30, słowo w słowo
Ułatwień nie ma w wytycznej ani w jej oficjalnych wskazówkach: H 8.1 (9-10) LStH nie zawiera listy Erleichterungen i odsyła do pisma BMF. BMF, 3 marca 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, zaczyna od tego, czemu służy Fahrtenbuch:
„Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen.”
Potem reguła ogólna:
„Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird.”
Potem przypadek pracy w terenie:
„Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich.”
Akapit ciągnie się dalej osobnymi ułatwieniami dla taksówkarzy w ich Pflichtfahrgebiet, dla „Lehrfahrten” i „Fahrschulfahrten” instruktorów jazdy oraz dla osób zagrożonych ze względów bezpieczeństwa.
Uważna lektura Rz. 30
Lista zawodów to nie jedyne drzwi. Wymienione zawody to przykład opracowany w piśmie. Zdanie przed nimi jest ogólne: pojedyncze dane można pominąć, „soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird”. Dla wymienionych zawodów warunkiem są „täglich wechselnden Auswärtstätigkeiten”. Zawód spoza listy musiałby spełnić zdanie ogólne, w każdym przypadku osobno.
Sprawdzianem jest to, czy Finanzamt nadal może cię skontrolować. Pismo chce, żeby służbowy cel wyglądał wiarygodnie, a wyrywkowa kontrola była możliwa. Wiersz taki jak „Heizungswartung, Schmidt, Kassel-Wilhelmshöhe” pozwala komuś zadzwonić do Schmidta. „Kunden Nordhessen” — nie.
Odpada trasa, a nie postoje i nie odczyty. Pismo mówi o „den Stationen einer Auswärtstätigkeit”: trasie wizyt z kilkoma stacjami. To, kogo i gdzie odwiedziłeś, zostaje, podobnie jak stany licznika. To, jak jechałeś między nimi, może odpaść, chyba że faktyczna odległość wyraźnie przekracza bezpośrednią. Pismo nie podaje liczby dla „größere Differenz”. Objazd, który wyraźnie wydłuża dzień, bezpieczniej zapisać.
Siedem dni to inna reguła. Dla Fahrtenbuch, który rejestruje przejazdy automatycznie, Rz. 29 uznaje cel i kontrahenta za wpisane na czas, jeśli zostaną wprowadzone w ciągu do siedmiu dni kalendarzowych. Rz. 30 zmienia to, co piszesz, a nie kiedy. Co późny wpis może naprawić, a czego nie, opisuje artykuł Fahrtenbuch pisany po fakcie.
Czego ułatwienia nie zmieniają
Jeden zamknięty ciąg, łącznie z przejazdami prywatnymi. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR nadal wymaga, żeby kilometry służbowe i prywatne były zapisywane „gesondert und laufend”. H 8.1 (9-10) LStH, powołując się na BFH 9 listopada 2005 – VI R 27/05, nadal wymaga Fahrtenbuch „zeitnah und in geschlossener Form”, z każdym przejazdem i łącznym stanem licznika na jego końcu. Nic w Rz. 30 tego nie znosi.
Prywatny postój w środku trasy. H 8.1 (9-10): „Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren.” Odebranie dzieci w drodze powrotnej to nowy wiersz ze stanem licznika.
Żadnego okresu reprezentatywnego. Satz 5: Fahrtenbuch „kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen”. Pracownicy terenowi, których tygodnie wyglądają podobnie, i tak prowadzą cały rok.
Stany licznika. Rz. 30 pozwala, żeby klient i miejsce zastąpiły cel podróży, powód i kontrahenta, i zwalnia tylko z trasy i odległości między stacjami. O odczytach nie mówi nic, więc R 8.1 nadal wymaga ich na początku i na końcu każdej Auswärtstätigkeit.
Klienci należą do Fahrtenbuch, nie do kalendarza
Federalny Trybunał Finansowy rozstrzygnął sprawę pracy w terenie właśnie w tym punkcie. W BFH, 13 listopada 2012 – VI R 3/12 odręczny Fahrtenbuch oznaczał przejazdy służbowe tylko jako „Außendienst”, z dopiskiem „siehe Anlage”. Klienci byli na wydruku elektronicznego kalendarza pracodawcy. Finanzgericht uznał Fahrtenbuch; BFH zmienił to rozstrzygnięcie. Leitsatz:
„Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden.”
Uzasadnienie dodaje: „Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders.” Zestaw to z Rz. 30, a granica jest jasna. Ułatwienie pozwala pisać mniej o samej jeździe. Nigdy nie pozwala przenieść klientów z Fahrtenbuch do planera tras, systemu dyspozytorskiego czy CRM.
Dzień z obliczeniami
Liczby przykładowe, nie z żadnego przepisu. Kundendienstmonteur wyjeżdża w poniedziałek 5 października 2026 i odwiedza klientów w czterech miejscowościach. W drodze do domu zatrzymuje się prywatnie. Przy każdym postoju odczytuje stan licznika, więc każdy wiersz ma własny początek i koniec.
| Data | Licznik — start | Licznik — koniec | Służbowy / prywatny | Cel, klient i miejsce |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Służbowy | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Służbowy | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Służbowy | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Służbowy | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Służbowy | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Prywatny | — |
Część służbowa to 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; odcinek prywatny to 48 324 − 48 309 = 15 km. Odczyt 48 309 na końcu części służbowej to przejście, którego wymaga H 8.1. Rz. 30 oszczędza mu trasę: żadnych ulic między Kassel, Baunatal i Vellmar, bo trasa nie miała większego objazdu. Gdyby miała — powiedzmy, część odebrana z magazynu daleko od linii bezpośredniej — ten odcinek dostałby swoją trasę.
Dlaczego nie jedna para odczytów na całą trasę? Teksty wprost dopuszczają jedną parę na wiele postojów tylko w dwóch przypadkach. Taksówkarze w swoim Pflichtfahrgebiet mogą podawać stan „täglich zu Beginn und Ende der Gesamtheit dieser Fahrten”. A BMF 18 listopada 2009 Rz. 28 pozwala przy regularnych trasach dostaw do tych samych klientów zapisywać datę i stan licznika „jeweils zu Beginn und Ende der Lieferfahrten” oraz numery klientów. Warunek: każdy klient jest prowadzony z nazwą i adresem (dostawy) pod numerem w Kundenverzeichnis, a rejestr jest dołączony do Fahrtenbuch. Ułatwienie z rejestrem jest w piśmie tylko dla aut firmowych przedsiębiorców; Rz. 30 pisma dla pracowników takiego zdania nie ma.
Dla zwykłej trasy serwisowej czy handlowej żaden przepis nie dopuszcza wprost jednej pary na cały dzień i nie znaleziono też orzeczenia BFH w tej kwestii w żadną stronę. Teksty dla pracowników mówią o odczytach na początku i na końcu każdej Auswärtstätigkeit, z wymienionymi stacjami, przy czym ułatwienie dotyczy tylko odległości między nimi. Odczyt przy każdym postoju, jak wyżej, nie zostawia pola do sporu. Prywatny postój zawsze wymaga własnego odczytu.
Jeśli jesteś samozatrudniony
Pismo dla pracowników ma odpowiednik dla przedsiębiorców. BMF, 18 listopada 2009 (ze zmianami z 2012) ustala minimalną treść i ułatwienia w Rz. 24–28. Minimalna treść liczona jest na przejazd: „Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt”. Rz. 25 daje to samo ułatwienie co Rz. 30 Handelsvertreter, Kurierdienstfahrer, Automatenlieferanten i innym, którzy regularnie pokonują długie odległości z kilkoma celami. Podają „welche Kunden an welchem Ort besucht wurden”, a odległości tylko wtedy, gdy różnica jest większa.
Rz. 26 i 27 dotyczą taksówkarzy i instruktorów jazdy. Rz. 28 to opisany wyżej numerowany rejestr klientów dla regularnych tras dostaw — obok ułatwienia dla taksówek jedno z tylko dwóch, które zwalniają też z odczytów licznika, i tylko dla tych tras. Dla przejazdów prywatnych „genügen jeweils Kilometerangaben” (Rz. 29). Jeśli Fahrtenbuch nie zostanie uznany, a użytek służbowy przekracza 50%, prywatny użytek wycenia się metodą 1 % (Rz. 30 tego pisma).
Ile kosztuje odrzucony Fahrtenbuch
Finanzamt nie skreśla wątpliwych dni. Wraca do metody 1 % / 0,03 %, a przerwa w ciągu unieważnia Fahrtenbuch za cały rok. Inne zapisy go nie ratują — H 8.1 (9-10) LStH, zgodnie z BFH 16 listopada 2005 – VI R 64/04: „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.” Rachunek tej metody zastępczej jest w podlinkowanym wyżej artykule o metodzie 1 %.
Ulga z drugiej strony: „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind” (H 8.1 (9-10), z powołaniem na BFH 10 kwietnia 2008 – VI R 38/06). Jakąkolwiek formę wybierzesz, przechowuj ją przez dziesięć lat.
Jak DriveHub radzi sobie z dniem trzydziestu postojów
Ułatwienia skracają to, co piszesz. Nie skracają tego, co przejeżdżasz, a dzień z trzydziestoma postojami to trzydzieści okazji, żeby jeden zginął.
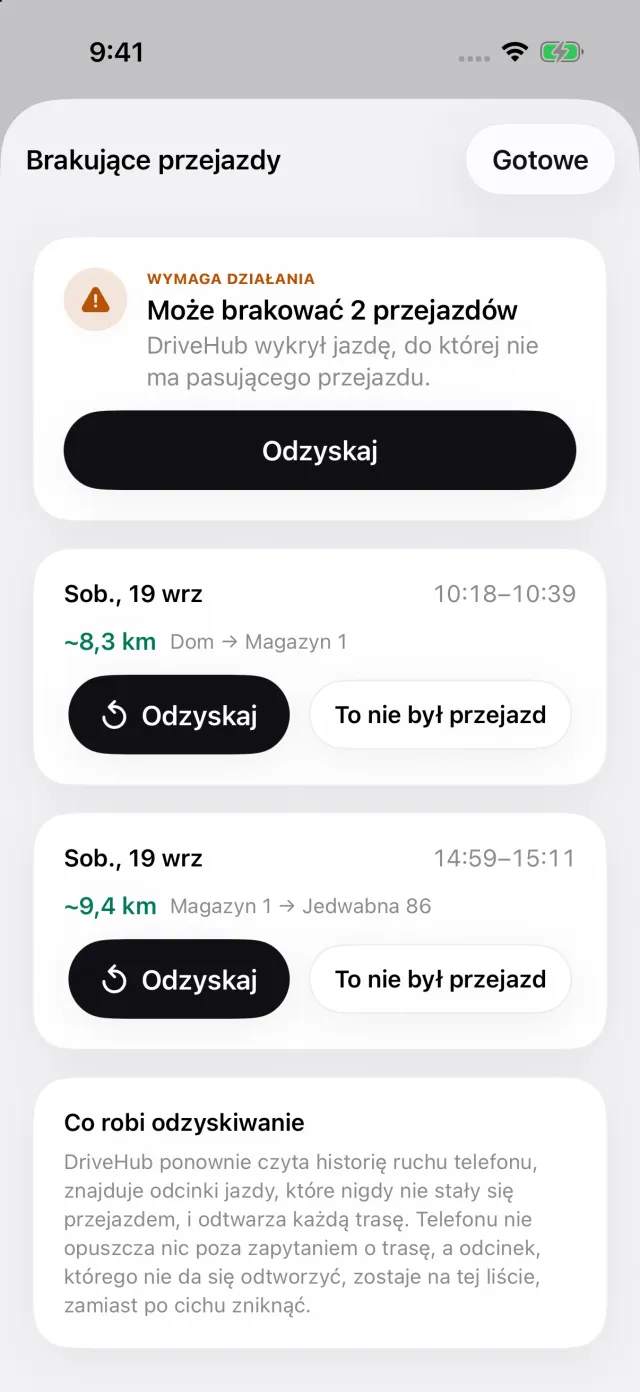
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Przejazdy służbowe i prywatne są zapisywane tak samo, więc prywatny odcinek do domu też jest w ciągu. DriveHub przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, pokazuje ją ekran Brakujące przejazdy, a Odzyskaj odtwarza trasę.
Każdy przejazd jest osobny, więc każdy postój dostaje w raporcie własny wiersz. Raport drukuje stan licznika na początku i na końcu każdego przejazdu — liczby z twoich własnych odczytów, a przeniesione oznaczone ≈ — oraz odwiedzonego kontrahenta. Przypisz miejscu stałego klienta jego nazwę raz, a kolejne wizyty wydrukują tę nazwę. Każda późniejsza zmiana przejazdu jest wydrukowana na samym raporcie. DriveHub może prosić cię o rzeczywisty stan licznika auta według ustalonego przez ciebie harmonogramu, a raport porównuje te odczyty z zapisanym dystansem.
Co zostaje po twojej stronie. Wpisz cel jako powód — „Heizungswartung, Schmidt” — a nie samo „służbowy”, i to w ciągu siedmiu dni. O tym, czy Fahrtenbuch jest ordnungsgemäß, decyduje Finanzamt — dla twojego Fahrtenbuch. Żadna aplikacja nie jest zatwierdzana z góry; zobacz którą aplikację Fahrtenbuch uznaje Finanzamt.
DriveHub jest w App Store na iPhone'a. Pozostałe niemieckie zasady dotyczące Fahrtenbuch są na stronie o Niemczech. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Źródła
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 i 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13 listopada 2012 – VI R 3/12; BFH, 10 kwietnia 2008 – VI R 38/06; BFH, 9 listopada 2005 – VI R 27/05; BFH, 16 listopada 2005 – VI R 64/04.
Ta strona przedstawia, co mówią Lohnsteuer-Richtlinien, pisma BMF i Bundesfinanzhof, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberatera — i przynieś Fahrtenbuch.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.