 DriveHub
Guide pays · Allemagne · 7 min
Fahrtenbuch im Außendienst : trente clients par jour, et ce que vous pouvez omettre
Vous allez de client en client avec une voiture de fonction, et une ligne complète de Fahrtenbuch pour chaque arrêt prendrait plus de temps que la visite. Pour le Fahrtenbuch im Außendienst, l'administration fiscale prévoit des Erleichterungen conçues précisément pour ce métier. Elles suppriment l'itinéraire et les distances entre les arrêts, sauf détour important. Elles ne suppriment ni les clients ni le compteur.

La réponse courte
Oui, il existe des Erleichterungen pour le Fahrtenbuch im Außendienst, et elles sont plus étroites qu'on ne l'espère. Elles figurent dans la lettre du BMF du 3 mars 2022, Rz. 30, et non dans les Lohnsteuer-Richtlinien. Pour les conducteurs ayant des « täglich wechselnden Auswärtstätigkeiten », la lettre cite cinq métiers : Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure et Pflegedienstmitarbeiter.
- Ce que vous pouvez omettre : l'itinéraire, et les distances entre les arrêts d'une tournée. Les deux ne sont nécessaires que lorsque la distance directe et la distance réellement parcourue diffèrent sensiblement.
- Ce qui suffit à la place : indiquer quels clients vous visitez, et à quel endroit.
- Ce qui reste : le relevé du compteur au début et à la fin de chaque Auswärtstätigkeit, et un carnet tenu en continu et sans délai, en une chaîne fermée unique, trajets privés compris. Les clients doivent figurer dans le carnet lui-même, pas dans un agenda à côté.
Les indépendants ont des allègements semblables dans leur propre lettre, BMF 18 novembre 2009, Rz. 24–28, plus un supplémentaire : un registre numéroté des clients pour les tournées de livraison régulières, que la lettre applicable aux salariés ne prévoit pas. Si le carnet d'un salarié est malgré tout rejeté, l'usage privé retombe sur la règle du 1 % pour toute l'année.
Ce qu'exige le carnet complet
Le point de départ est la R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. Pour les trajets professionnels, elle demande, « i. d. R. » — en règle générale : « Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner. »
Pour un commercial avec huit rendez-vous, c'est gérable. Pour un technicien de maintenance, un coursier ou une aide-soignante à domicile avec vingt ou trente arrêts, ça ne l'est pas. La lettre du BMF dit lesquelles de ces mentions peuvent être omises, et quand. Notez l'unité de la règle du compteur : le relevé se fait « zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit ». La liste complète des rubriques, les trajets privés et le trajet domicile-travail sont traités dans Fahrtenbuch ou règle du 1 %. Conduire votre propre voiture pour le travail plutôt qu'une voiture de fonction est une autre question : voir une Dienstreise avec votre propre voiture.
Les Erleichterungen de la Rz. 30 du BMF, mot pour mot
Les allègements ne figurent ni dans la directive ni dans ses indications officielles : les H 8.1 (9-10) LStH ne contiennent aucune liste d'Erleichterungen et renvoient à la lettre du BMF. BMF, 3 mars 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, commence par la fonction d'un carnet de bord :
« Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen. »
Puis la règle générale :
« Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird. »
Puis le cas du personnel itinérant :
« Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich. »
Le paragraphe se poursuit avec des allègements distincts pour les chauffeurs de taxi dans leur Pflichtfahrgebiet, pour les « Lehrfahrten » et « Fahrschulfahrten » des moniteurs d'auto-école, et pour les personnes faisant l'objet d'une menace pour leur sécurité.
Lire la Rz. 30 de près
La liste des métiers n'est pas la seule porte. Les métiers cités sont le cas d'école de la lettre. La phrase qui les précède est générale : des mentions isolées peuvent être omises « soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird ». Pour les métiers cités, la condition est des « täglich wechselnden Auswärtstätigkeiten ». Un métier hors liste devrait satisfaire à la phrase générale, au cas par cas.
Le critère : le Finanzamt peut-il encore vous contrôler ? La lettre veut que le motif professionnel paraisse plausible et qu'un contrôle par sondage soit possible. Une ligne comme « Heizungswartung, Schmidt, Kassel-Wilhelmshöhe » permet à quelqu'un d'appeler Schmidt. « Kunden Nordhessen », non.
Ce qui disparaît, c'est l'itinéraire, pas les arrêts ni les relevés. La lettre parle de « den Stationen einer Auswärtstätigkeit » : une tournée de visites à plusieurs étapes. Qui vous avez vu et où restent dans le carnet, tout comme les relevés du compteur. La façon dont vous avez circulé entre eux peut disparaître, sauf si la distance réelle dépasse nettement la distance directe. La lettre ne chiffre pas la « größere Differenz ». Un détour qui allonge sensiblement la journée est plus sûr s'il est noté.
Les sept jours sont une autre règle. Pour un carnet qui saisit les trajets automatiquement, la Rz. 29 considère l'objet et le partenaire commercial comme saisis sans délai s'ils sont inscrits dans un délai de sept jours calendaires au plus. La Rz. 30 change ce que vous écrivez, pas quand. Ce qu'une saisie tardive peut corriger ou non est expliqué dans un Fahrtenbuch rédigé après coup.
Ce que les allègements ne changent pas
Une chaîne fermée unique, trajets privés compris. La R 8.1 Abs. 9 Nr. 2 Satz 2 LStR exige toujours que les kilomètres professionnels et privés soient consignés « gesondert und laufend ». Les H 8.1 (9-10) LStH, citant BFH 9 novembre 2005 – VI R 27/05, exigent toujours un carnet « zeitnah und in geschlossener Form », avec chaque trajet et le compteur total à la fin de celui-ci. Rien dans la Rz. 30 ne lève cette exigence.
Un arrêt privé au milieu d'une tournée. H 8.1 (9-10) : « Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren. » Aller chercher vos enfants sur le chemin du retour, c'est une nouvelle ligne avec un relevé du compteur.
Pas de période représentative. Satz 5 : le carnet « kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen ». Le personnel itinérant dont les semaines se ressemblent tient tout de même l'année entière.
Les relevés du compteur. La Rz. 30 permet au client et au lieu de tenir lieu de destination, d'objet et de partenaire commercial, et n'allège que l'itinéraire et les distances entre les étapes. Elle ne dit rien des relevés ; la R 8.1 les exige donc toujours au début et à la fin de chaque Auswärtstätigkeit.
Les clients ont leur place dans le carnet, pas dans l'agenda
La Cour fédérale des finances a tranché une affaire de service itinérant précisément sur ce point. Dans BFH, 13 novembre 2012 – VI R 3/12, un carnet manuscrit ne marquait les trajets professionnels que par « Außendienst », avec « siehe Anlage ». Les clients figuraient sur un tirage de l'agenda électronique de l'employeur. Le Finanzgericht avait accepté le carnet ; le BFH a infirmé. Le Leitsatz :
« Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden. »
Les motifs ajoutent : « Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders. » Mettez cela à côté de la Rz. 30, et la limite est claire. L'allègement vous permet d'écrire moins sur le trajet. Il ne permet jamais aux clients de quitter le carnet pour le planificateur d'itinéraires, le système de dispatch ou le CRM.
Une journée chiffrée
Chiffres d'illustration, tirés d'aucune règle. Un Kundendienstmonteur part le lundi 5 octobre 2026 et visite des clients dans quatre localités. Sur le chemin du retour, il fait un arrêt privé. Il relève le compteur à chaque arrêt, si bien que chaque ligne a son propre début et sa propre fin.
| Date | Compteur départ | Compteur arrivée | Professionnel / privé | Objet, client et lieu |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Professionnel | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Professionnel | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Professionnel | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Professionnel | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Professionnel | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privé | — |
La partie professionnelle fait 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km ; l'étape privée fait 48 324 − 48 309 = 15 km. Le relevé de 48 309 à la fin de la partie professionnelle est la transition que demandent les H 8.1. Ce que la Rz. 30 lui épargne, c'est l'itinéraire : aucune rue entre Kassel, Baunatal et Vellmar, parce que la tournée n'a comporté aucun détour important. Si elle en avait comporté un — par exemple une pièce récupérée dans un dépôt loin de la ligne directe —, cette étape aurait son itinéraire.
Pourquoi pas une seule paire de relevés pour toute la tournée ? Les textes n'admettent expressément une paire pour de nombreux arrêts que dans deux cas. Les chauffeurs de taxi dans leur Pflichtfahrgebiet peuvent indiquer le relevé « täglich zu Beginn und Ende der Gesamtheit dieser Fahrten ». Et la Rz. 28 de la lettre BMF du 18 novembre 2009 permet, pour les tournées de livraison régulières chez les mêmes clients, de noter la date et le compteur « jeweils zu Beginn und Ende der Lieferfahrten », ainsi que les numéros des clients. La condition : chaque client est consigné avec son nom et son adresse (de livraison) sous un numéro dans un Kundenverzeichnis, et ce registre est joint au carnet. L'allègement du registre ne figure dans la lettre que pour les véhicules de l'entreprise ; la Rz. 30 de la lettre applicable aux salariés ne contient aucune phrase de ce genre.
Pour une tournée ordinaire de maintenance ou de vente, aucune règle n'admet expressément une seule paire pour toute la journée, et aucune décision du BFH sur ce point n'a été trouvée, dans un sens ou dans l'autre. Ce que disent les textes applicables aux salariés, ce sont des relevés au début et à la fin de chaque Auswärtstätigkeit, ses étapes énumérées, seules leurs distances étant allégées. Un relevé à chaque arrêt, comme ci-dessus, ne laisse rien à discuter. Un arrêt privé exige toujours son propre relevé.
Si vous êtes indépendant
La lettre applicable aux salariés a son pendant pour les chefs d'entreprise. BMF, 18 novembre 2009 (modifiée en 2012) fixe le contenu minimal et les allègements aux Rz. 24–28. Son contenu minimal se compte par trajet : « Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt ». La Rz. 25 accorde le même allègement que la Rz. 30 aux Handelsvertreter, Kurierdienstfahrer, Automatenlieferanten et autres personnes qui parcourent régulièrement de longues distances avec plusieurs destinations. Ils indiquent « welche Kunden an welchem Ort besucht wurden », et les distances seulement en cas d'écart important.
Les Rz. 26 et 27 couvrent les chauffeurs de taxi et les moniteurs d'auto-école. La Rz. 28 est le registre numéroté des clients pour les tournées de livraison régulières décrit plus haut — avec l'allègement des taxis, l'un des deux seuls qui allègent aussi le compteur, et seulement pour ces tournées. Pour les trajets privés, « genügen jeweils Kilometerangaben » (Rz. 29). Si le carnet n'est pas accepté et que l'usage professionnel dépasse 50 %, l'usage privé est évalué selon la règle du 1 % (Rz. 30 de cette lettre).
Ce qu'il en coûte si le carnet est rejeté
Le Finanzamt ne raye pas les jours douteux. Il revient à la méthode 1 % / 0,03 %, et une rupture dans la chaîne invalide le carnet pour toute l'année. D'autres relevés ne peuvent pas le sauver — H 8.1 (9-10) LStH, conformément à BFH 16 novembre 2005 – VI R 64/04 : « Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht. » Le calcul de ce repli est détaillé dans l'article sur la règle du 1 % cité plus haut.
L'allègement dans l'autre sens : « Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind » (H 8.1 (9-10), citant BFH 10 avril 2008 – VI R 38/06). Quelle que soit la forme de votre carnet, conservez-le dix ans.
Comment DriveHub s'adapte à une journée de trente arrêts
Les allègements raccourcissent ce que vous écrivez. Ils ne raccourcissent pas ce que vous conduisez, et une journée de trente arrêts offre trente occasions d'en perdre un.
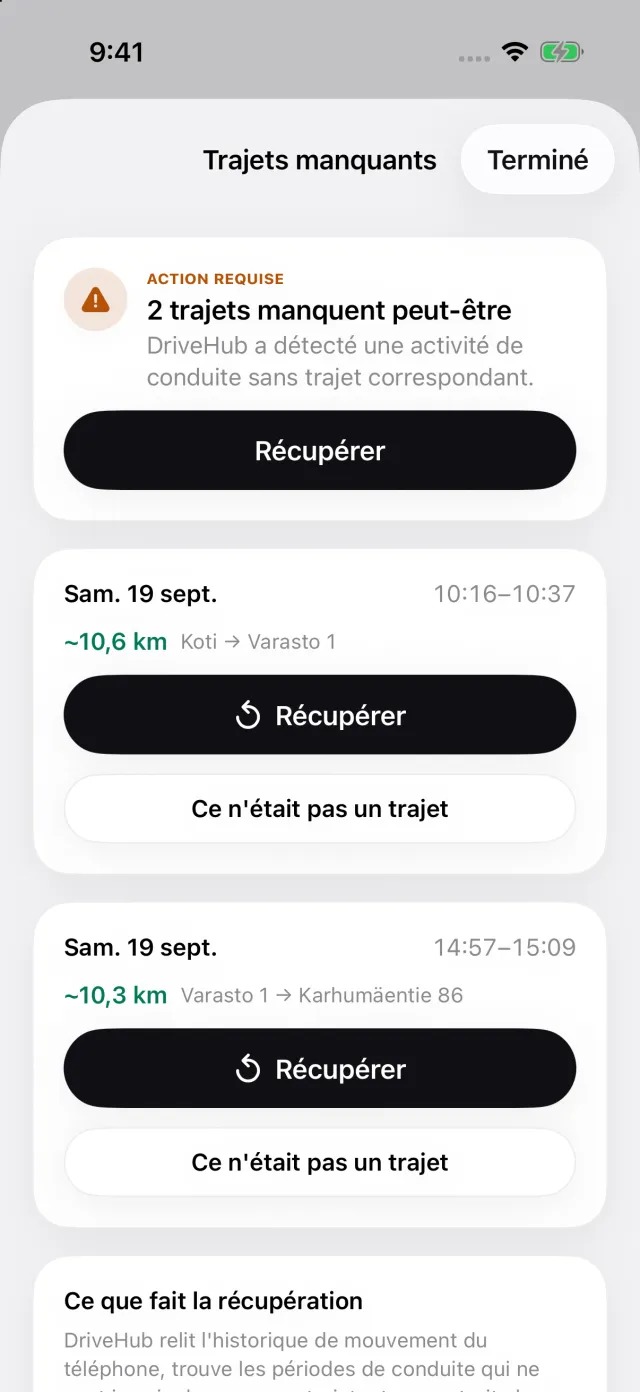
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Trajets professionnels et privés sont enregistrés de la même façon ; l'étape privée du retour fait donc elle aussi partie de la chaîne. DriveHub classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres. Si votre iPhone a enregistré de la conduite sans trajet correspondant, Trajets manquants la liste, et Récupérer reconstitue l'itinéraire.
Chaque trajet est un trajet à part : chaque arrêt a donc sa propre ligne sur le rapport. Celui-ci imprime le compteur au début et à la fin de chaque trajet — des chiffres issus de vos propres relevés, ceux reportés étant marqués ≈ — et le partenaire commercial visité. Associez une fois son client au lieu d'un client régulier, et les visites suivantes impriment ce nom. Chaque modification ultérieure d'un trajet est imprimée sur le rapport lui-même. DriveHub peut vous demander le relevé réel du compteur de la voiture selon un calendrier que vous fixez, et le rapport compare ces relevés à la distance enregistrée.
Ce qui vous revient. Écrivez l'objet comme un motif — « Heizungswartung, Schmidt » — et pas seulement « professionnel », et dans les sept jours. Que votre carnet soit ordnungsgemäß, c'est au Finanzamt d'en décider, pour votre carnet. Aucune app n'est agréée à l'avance ; voir quelle app de Fahrtenbuch le Finanzamt accepte.
DriveHub est sur l'App Store pour iPhone. Les autres règles allemandes du Fahrtenbuch sont sur la page Allemagne. Configurer le suivi automatique prend quelques minutes, une seule fois.
Sources
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR ; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 et 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13 novembre 2012 – VI R 3/12 ; BFH, 10 avril 2008 – VI R 38/06 ; BFH, 9 novembre 2005 – VI R 27/05 ; BFH, 16 novembre 2005 – VI R 64/04.
Cette page expose ce que disent les Lohnsteuer-Richtlinien, les lettres du BMF et le Bundesfinanzhof, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Lorsque l'enjeu financier compte, interrogez votre Steuerberater — et apportez le carnet.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.