 DriveHub
Landsguide · Tyskland · 7 min
Fahrtenbuch im Außendienst: trettio kunder om dagen, och vad du får utelämna
Du kör en tjänstebil från kund till kund, och en fullständig rad i din Fahrtenbuch för varje stopp skulle ta längre tid än besöket. För Fahrtenbuch im Außendienst har skatteförvaltningen Erleichterungen (lättnader) gjorda för just det här jobbet. De stryker vägen och avstånden mellan stoppen, om inte en omväg är stor. De stryker inte kunderna, och de stryker inte mätarställningen.

Det korta svaret
Ja, det finns Erleichterungen för Fahrtenbuch im Außendienst, och de är snävare än många hoppas. De står i BMF:s skrivelse av den 3 mars 2022, Rz. 30, inte i Lohnsteuer-Richtlinien. För förare med "täglich wechselnden Auswärtstätigkeiten" nämner skrivelsen fem yrken: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure och Pflegedienstmitarbeiter.
- Vad du får utelämna: vägen, och avstånden mellan stoppen på en runda. Båda behövs bara där det direkta avståndet och den faktiskt körda sträckan skiljer sig med ett större belopp.
- Vad som räcker i stället: att ange vilka kunder du besöker, på vilken ort.
- Vad som står kvar: mätarställningen vid början och slutet av varje Auswärtstätigkeit, och en körjournal som förs löpande och i tid som en sluten kedja, privata resor inräknade. Kunderna måste stå i själva körjournalen, inte i en kalender vid sidan av.
Egenföretagare har liknande lättnader i sin egen skrivelse, BMF 18 november 2009, Rz. 24–28, plus en till: ett numrerat kundregister för regelbundna leveransrundor, som skrivelsen för anställda saknar. Underkänns en anställds körjournal ändå faller den privata användningen tillbaka på 1 %-regeln för hela året.
Vad den fullständiga körjournalen kräver
Utgångspunkten är R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. För tjänsteresor kräver den, "i. d. R." — som regel: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
För en säljare med åtta möten går det att hantera. För en servicetekniker, ett bud eller en hemtjänstanställd med tjugo eller trettio stopp gör det inte det. BMF-skrivelsen säger vilka av uppgifterna som får utelämnas, och när. Lägg märke till enheten i mätarregeln: ställningen läses av "zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit". Den fullständiga fältlistan, privata resor och pendlingen tas upp i Fahrtenbuch eller 1 %-regeln. Att köra din egen bil i tjänsten i stället för en tjänstebil är en separat fråga: se en Dienstreise med egen bil.
Erleichterungen i BMF Rz. 30, ord för ord
Lättnaderna står inte i riktlinjen eller i dess officiella anvisningar: H 8.1 (9-10) LStH har ingen lista över Erleichterungen och hänvisar till BMF-skrivelsen. BMF, 3 mars 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, inleds med vad en körjournal är till för:
"Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen."
Sedan huvudregeln:
"Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird."
Sedan fallet med fältarbete:
"Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich."
Stycket fortsätter med separata lättnader för taxiförare inom sitt Pflichtfahrgebiet, för trafiklärares "Lehrfahrten" och "Fahrschulfahrten", och för personer under hot.
Rz. 30 läst noggrant
Listan över yrken är inte den enda dörren. De uppräknade yrkena är skrivelsens exempelfall. Meningen före dem är allmän: enstaka uppgifter får utelämnas "soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird". För de uppräknade yrkena är villkoret "täglich wechselnden Auswärtstätigkeiten". Ett yrke utanför listan måste uppfylla den allmänna meningen, fall för fall.
Provet är om Finanzamt fortfarande kan kontrollera dig. Skrivelsen vill att det tjänstemässiga ändamålet ska framstå som rimligt och att en stickprovskontroll ska vara möjlig. En rad som "Heizungswartung, Schmidt, Kassel-Wilhelmshöhe" låter någon ringa Schmidt. "Kunden Nordhessen" gör det inte.
Det som stryks är vägen, inte stoppen och inte avläsningarna. Skrivelsen talar om "den Stationen einer Auswärtstätigkeit": en besöksrunda med flera stationer. Vem du träffade och var står kvar, och det gör mätarställningarna också. Hur du körde mellan dem får strykas, om inte den faktiska sträckan ligger klart över den direkta. Skrivelsen anger ingen siffra för en "größere Differenz". En omväg som märkbart förlänger dagen är säkrare att skriva ner.
De sju dagarna är en annan regel. För en körjournal som registrerar resor automatiskt godtar Rz. 29 ändamålet och affärspartnern som förda i tid om de förs in inom upp till sju kalenderdagar. Rz. 30 ändrar vad du skriver, inte när. Vad en sen anteckning kan och inte kan rätta står i en Fahrtenbuch skriven i efterhand.
Vad lättnaderna inte ändrar
En sluten kedja, privata resor inräknade. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR kräver fortfarande att tjänstekilometer och privata kilometer förs "gesondert und laufend". H 8.1 (9-10) LStH, med hänvisning till BFH 9 november 2005 – VI R 27/05, kräver fortfarande att körjournalen förs "zeitnah und in geschlossener Form", med varje resa och den totala mätarställningen vid dess slut. Ingenting i Rz. 30 lyfter det.
Ett privat stopp mitt i en runda. H 8.1 (9-10): "Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren." Att hämta barnen på vägen tillbaka är en ny rad med en mätarställning.
Ingen representativ period. Satz 5: körjournalen "kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen". Fältpersonal vars veckor ser likadana ut för ändå körjournal hela året.
Mätarställningarna. Rz. 30 låter kunden och orten ersätta resmål, ändamål och affärspartner, och lättar bara på vägen och avstånden mellan stationerna. Den säger ingenting om avläsningarna, så R 8.1 kräver dem fortfarande vid början och slutet av varje Auswärtstätigkeit.
Kunderna hör hemma i körjournalen, inte i kalendern
Den federala skattedomstolen avgjorde ett fall med fältarbete på exakt den punkten. I BFH, 13 november 2012 – VI R 3/12 angav en handskriven körjournal tjänsteresor bara som "Außendienst", med "siehe Anlage". Kunderna stod i en utskrift av arbetsgivarens elektroniska kalender. Finanzgericht hade godtagit körjournalen; BFH upphävde det. Leitsatz:
"Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Domskälen tillägger: "Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders." Lägg det bredvid Rz. 30, så är gränsen tydlig. Lättnaden låter dig skriva mindre om körningen. Den låter aldrig kunderna flytta ut ur körjournalen och in i ruttplaneraren, dispatchsystemet eller CRM-systemet.
En räknad dag
Belysande siffror, inte hämtade ur någon regel. En Kundendienstmonteur ger sig av måndagen den 5 oktober 2026 och besöker kunder på fyra orter. På vägen hem gör han ett privat stopp. Han läser av mätaren vid varje stopp, så varje rad har sin egen start och sitt eget slut.
| Datum | Mätare start | Mätare slut | Arbete / privat | Ändamål, kund och ort |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Arbete | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Arbete | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Arbete | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Arbete | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Arbete | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privat | — |
Tjänstedelen är 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; den privata etappen är 48 324 − 48 309 = 15 km. Avläsningen 48 309 vid slutet av tjänstedelen är den övergång som H 8.1 kräver. Det Rz. 30 besparar honom är vägen: inga gator mellan Kassel, Baunatal och Vellmar, eftersom rundan inte hade någon större omväg. Hade den haft det — till exempel en reservdel som hämtades från ett lager långt från den direkta linjen — hade den etappen fått sin väg.
Varför inte ett par avläsningar för hela rundan? Texterna tillåter uttryckligen ett par för många stopp i bara två fall. Taxiförare inom sitt Pflichtfahrgebiet får ange ställningen "täglich zu Beginn und Ende der Gesamtheit dieser Fahrten". Och BMF 18 november 2009 Rz. 28 låter regelbundna leveransrundor till samma kunder föra datum och mätarställning "jeweils zu Beginn und Ende der Lieferfahrten", plus kundernas nummer. Villkoret: varje kund förs med namn och (leverans)adress under ett nummer i ett Kundenverzeichnis, och det registret bifogas körjournalen. Registerlättnaden står i skrivelsen bara för bilar som ägs av verksamheten; skrivelsen för anställda har ingen sådan mening i Rz. 30.
För en vanlig service- eller säljrunda tillåter ingen regel uttryckligen ett par för hela dagen, och inget BFH-avgörande i frågan hittades åt något håll. Det texterna för anställda faktiskt säger är avläsningar vid början och slutet av varje Auswärtstätigkeit, med dess stationer upptagna och bara avstånden lättade. En avläsning vid varje stopp, som ovan, lämnar inget att tvista om. Ett privat stopp behöver alltid sin egen avläsning.
Om du är egenföretagare
Skrivelsen för anställda har en motsvarighet för företagare. BMF, 18 november 2009 (ändrad 2012) anger minimiinnehållet och lättnaderna i Rz. 24–28. Minimiinnehållet räknas per resa: "Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt". Rz. 25 ger samma lättnad som Rz. 30 till Handelsvertreter, Kurierdienstfahrer, Automatenlieferanten och andra som regelbundet kör långa sträckor med flera mål. De anger "welche Kunden an welchem Ort besucht wurden", och avstånden bara där skillnaden är större.
Rz. 26 och 27 gäller taxiförare och trafiklärare. Rz. 28 är det numrerade kundregistret för regelbundna leveransrundor som beskrivs ovan — tillsammans med taxilättnaden en av bara två som också lättar på mätarställningen, och bara för de rundorna. För privata resor "genügen jeweils Kilometerangaben" (Rz. 29). Godtas inte körjournalen och tjänsteanvändningen är över 50 % värderas den privata användningen med 1 %-regeln (Rz. 30 i den skrivelsen).
Vad det kostar om körjournalen underkänns
Finanzamt stryker inte de tvivelaktiga dagarna. Det går tillbaka till 1 %/0,03 %-metoden, och ett avbrott i kedjan gör körjournalen ogiltig för hela året. Andra underlag kan inte rädda den — H 8.1 (9-10) LStH, i linje med BFH 16 november 2005 – VI R 64/04: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Räkningen bakom den reservmetoden står i artikeln om 1 %-regeln som länkas ovan.
Lättnaden från andra hållet: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10), med hänvisning till BFH 10 april 2008 – VI R 38/06). Vilken form du än för den i, spara den i tio år.
Så passar DriveHub en dag med trettio stopp
Lättnaderna förkortar det du skriver. De förkortar inte det du kör, och en dag med trettio stopp har trettio chanser för ett att försvinna.
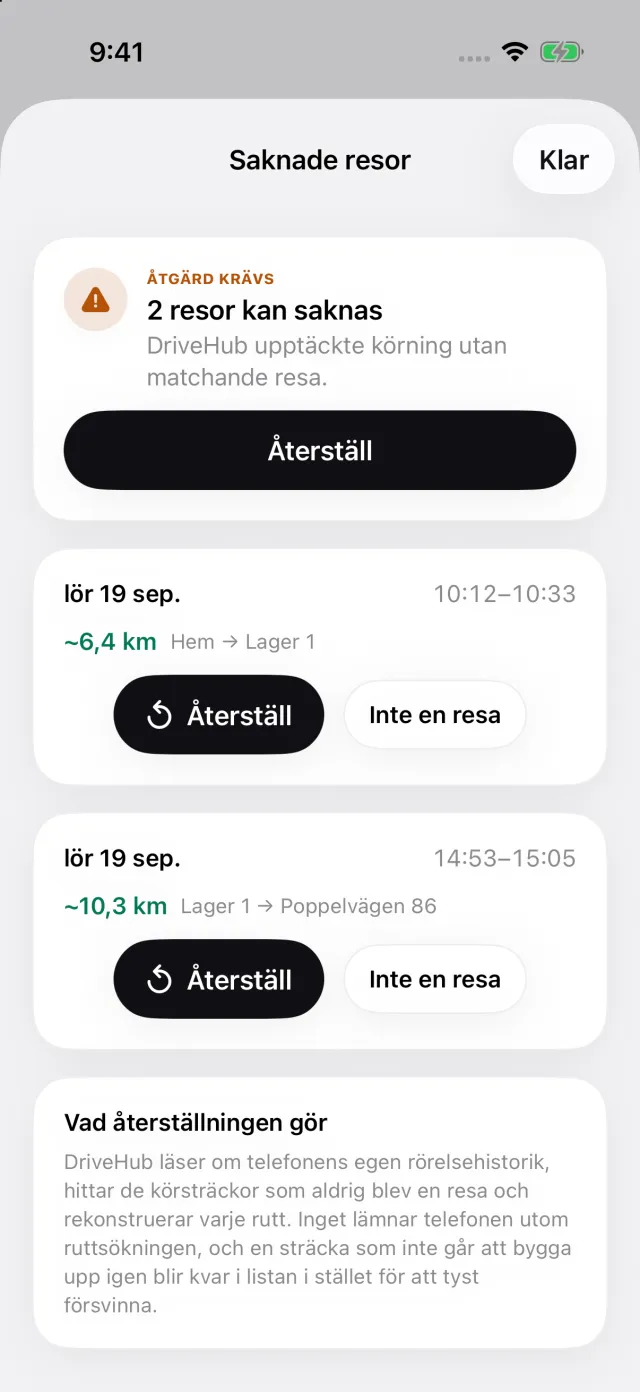
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Tjänsteresor och privata resor registreras lika, så den privata etappen hem finns också i kedjan. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten. Har din iPhone registrerat körning utan en matchande resa listar Saknade resor den, och Återställ bygger upp rutten igen.
Varje resa är en egen resa, så varje stopp får sin egen rad i rapporten. Den skriver ut mätarställningen vid varje resas start och slut — siffror från dina egna avläsningar, med framräknade markerade ≈ — och affärspartnern du besökte. Ge en stamkunds plats dess kund en gång, så skriver senare besök ut det namnet. Varje senare ändring av en resa skrivs ut i själva rapporten. DriveHub kan be dig om bilens verkliga mätarställning enligt ett schema du väljer, och rapporten jämför de avläsningarna med den registrerade sträckan.
Det som förblir ditt. Skriv ändamålet som ett skäl — "Heizungswartung, Schmidt" — inte bara "tjänst", och inom de sju dagarna. Om din körjournal är ordnungsgemäß avgör Finanzamt, för din körjournal. Ingen app är godkänd i förväg; se vilken Fahrtenbuch-app Finanzamt godtar.
DriveHub finns på App Store för iPhone. Tysklands övriga regler för Fahrtenbuch står på sidan om Tyskland. Att ställa in automatisk spårning tar några minuter, en gång.
Källor
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 och 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13 november 2012 – VI R 3/12; BFH, 10 april 2008 – VI R 38/06; BFH, 9 november 2005 – VI R 27/05; BFH, 16 november 2005 – VI R 64/04.
Den här sidan återger vad Lohnsteuer-Richtlinien, BMF-skrivelserna och Bundesfinanzhof säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din Steuerberater, och ta med körjournalen.
Hela regeln och källorna den bygger på: Tyskland: krav på körjournalen.