 DriveHub
Landeguide · Tyskland · 8 min.
Skiftet fra 1 %-reglen til en Fahrtenbuch begynder den 1. januar
Din firmabil beskattes efter 1 %-reglen, og du tror, en Fahrtenbuch ville blive billigere. Du kan skifte — men for den samme bil kun for et helt år, så en kørebog, der begynder i oktober, tæller først fra næste januar.

Det korte svar
Ja, du kan skifte — men ikke midt i et år for den samme bil. Metoden ligger fast for hvert kalenderår og for hvert køretøj. En Fahrtenbuch, du begynder på i dag, kan ikke gøre årets 1 % om til kørebogsmetoden. Vil du bruge den for 2027, skal den løbe fra 1. januar 2027, privatkørsel medregnet.
- Lønnen: arbejdsgiveren fastlægger metoden sammen med dig for hvert kalenderår og må ikke ændre den for den samme bil i løbet af året (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Domstolene er enige: kørebogsmetoden gælder kun, hvis kørebogen dækker hele det år, hvor du bruger bilen (BFH, 20. marts 2014 – VI R 35/12).
- Din selvangivelse er ikke bundet af lønnen. Du kan stadig vælge kørebogsmetoden dér — hvis kørebogen dækker hele året (Nr. 3 Satz 5).
- Selvstændige: valget gælder pr. Wirtschaftsjahr, og et bilskifte giver faktisk mulighed for at skifte midt i året (BMF, 18. november 2009, Rz. 8).
- Ny bil? Forbuddet gælder den samme bil. En bil, du får midt i året, kan komme på kørebog fra første dag — aftal det med lønafdelingen.
Om kørebogen faktisk bliver billigere, er et andet spørgsmål, og det behandler Fahrtenbuch eller 1 %-reglen. Denne side handler om, hvornår du kan skifte.
Hvorfor en Fahrtenbuch, der begynder midt i året, ikke tæller
Retningslinjen siger det i én sætning. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Bundesfinanzhof nåede frem til det samme. BFH, 20. marts 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Skatteforvaltningen gentager det i BMF, 3. marts 2022, Rz. 41.
Et par gode måneder hjælper heller ikke. Retningslinjen udelukker en stikprøveperiode helt, i R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Den samme afgørelse peger også på vejen ud. Du kan vælge kørebogsmetoden "von vornherein" eller "für den folgenden Veranlagungszeitraum dazu überzugehen". Det vil sige det næste kalenderår.
Lønnen og selvangivelsen er to forskellige beslutninger
For en lønmodtager afgøres metoden to gange, og reglerne er forskellige.
I lønnen fastlægger arbejdsgiveren metoden for kalenderåret sammen med dig. Den må ikke ændres midt i året for den samme bil. Én dør står åben, i Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Ændringen gælder hele året, og den kræver en kørebog for hele året bag sig.
I din indkomstskatteansættelse er du ikke bundet af lønnen. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Den sidste halvsætning er vigtig. Forbuddet mod at skifte midt i året gælder også i selvangivelsen. Lønnen kan altså køre med 1 % hele året, mens du selvangiver med kørebogsmetoden — forudsat at kørebogen begynder den 1. januar.
Hvis du er selvstændig
Enheden er regnskabsåret, ikke kalenderåret, og reglen har en udgang. BMF, 18. november 2009, Rz. 8, for en bil, der bruges over 50 % erhvervsmæssigt: valget træffes "durch Einreichen der Steuererklärung beim Finanzamt" og "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Har du flere erhvervsbiler, værdiansættes hver for sig (Rz. 22). En bil uden kørebog forbliver på 1 %-reglen, selv om en anden bil har en.
En ny bil, som lønmodtager. Hver tekst, der forbyder skiftet midt i året, nævner den samme bil: "bei demselben Kfz" i retningslinjen, "für dasselbe Kraftfahrzeug" i BMF Rz. 41. BFH kræver en kørebog for hele den periode, "in dem er das Fahrzeug nutzt". Efter deres ordlyd er en ny bil midt i året altså et nyt valg — med en kørebog fra første dag. Ingen sætning siger det udtrykkeligt for lønmodtagere, sådan som Rz. 8 gør for selvstændige, så aftal det med lønafdelingen først.
Et regneeksempel: beslutningen i oktober
Tallene er illustrative og stammer ikke fra nogen regel. Du har kørt i den samme firmabil siden 2025, og lønnen beskatter den efter 1 %-reglen. Den 1. oktober 2026 begynder du på en Fahrtenbuch.
- 2026: lønnen bliver på 1 % året ud, fordi metoden ikke må skifte for den samme bil i løbet af året. Din selvangivelse kan heller ikke bruge kørebogsmetoden, fordi kørebogen ikke dækker januar til september. Tre måneders kørebog ændrer intet for 2026.
- 2027: løber kørebogen uden afbrydelse fra 1. januar, kan du aftale kørebogsmetoden med din arbejdsgiver for 2027. Bliver det aftalt sent, kan lønnen stadig ændres for hele året, før Lohnsteuerbescheinigung er indsendt (Nr. 3 Satz 2). Bliver lønnen på 1 %, kan du stadig vælge kørebogsmetoden i din selvangivelse for 2027.
Hvad kørebogen ville spare, er dit eget regnestykke. Lad os sige, at bilens listepris er 50 000 €, så dine lønsedler for 2027 viser et 1 %-gode på 6 000 € for året. Lad os også sige, at bilen koster 12 000 € det år (tallet har din arbejdsgiver), og at kørebogen dokumenterer 6 000 private kilometer ud af 30 000.
- Privat andel: 6 000 ÷ 30 000 = 20 %
- Privat brug til faktiske udgifter: 20 % × 12 000 € = 2 400 €
- Forskel i det skattepligtige gode: 6 000 € − 2 400 € = 3 600 €
Det er et lavere skattepligtigt beløb, ikke sparet skat; besparelsen er det beløb gange din skatteprocent. Hvordan udgiftsposterne og kørslen til arbejde indgår i den faktiske beregning, er et spørgsmål for lønafdelingen eller din Steuerberater. Eksemplet viser kun, hvorfor kørebogsåret skal være komplet: uden 1. januar falder hele sammenligningen bort.
Hvad kørebogen skal være, fra første dag
Metoden er kun tilladt, hvor der findes "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). R 8.1 Abs. 9 Nr. 2 LStR beskriver, hvad det betyder.
- Erhverv og privat holdt adskilt, løbende (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Pr. erhvervstur (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Privatkørsel og kørsel til arbejde (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Én ubrudt kæde. H 8.1 (9-10) LStH, med henvisning til BFH VI R 27/05: den "muss zeitnah und in geschlossener Form geführt werden" og vise hver tur med kilometerstanden ved dens slutning.
- Elektronisk er tilladt (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
For en automatisk kørebog giver forvaltningen dig tid til formålet. BMF, 3. marts 2022, Rz. 29 godtager den som zeitnah i hvert fald, når føreren angiver Reisezweck og Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". De syv dage er en sikker havn: skrivelsen siger "jedenfalls dann", ikke at den ottende dag falder. Hvad den lader dig tilføje bagefter, og hvad ikke, står i at udfylde en Fahrtenbuch bagefter.
Mindre mangler alene vælter ikke en kørebog (BFH, 10. april 2008 – VI R 38/06). En manglende kørebog kan derimod ikke erstattes af andre optegnelser. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Bliver kørebogen ikke godtaget, gælder 1 %-metoden, for hele året.
Før den 1. januar 2027
- Aftal metoden med din arbejdsgiver for 2027, eller beslut at gøre den gældende i din selvangivelse.
- Notér den faktiske kilometerstand ved årets første kørsel. Hver erhvervstur skal have en start- og en slutaflæsning.
- Registrér også privatkørsel. En bog med kun erhvervsture er ikke en lukket kæde.
- Skriv hvert erhvervsformål hurtigt — for en kørebog, der registrerer turene automatisk, inden for syv dage — som en begrundelse og med den besøgte partner.
- Før den hele året. Et hul i august koster året, ikke måneden.
- Gem den i ti år fra udgangen af det år, hvor den sidste registrering blev lavet; se opbevaring af en Fahrtenbuch.
Regeringens ændring af Lohnsteuer-Richtlinien for 2027 (Bundesrat-Drucksache 549/26 af 23. september 2026) lader R 8.1 Abs. 9 stå uændret.
Sådan hjælper DriveHub dig med at holde hele året
Et skifte den 1. januar står og falder med et år uden huller. Det er dér, software hjælper: ikke med valget, men med kæden.
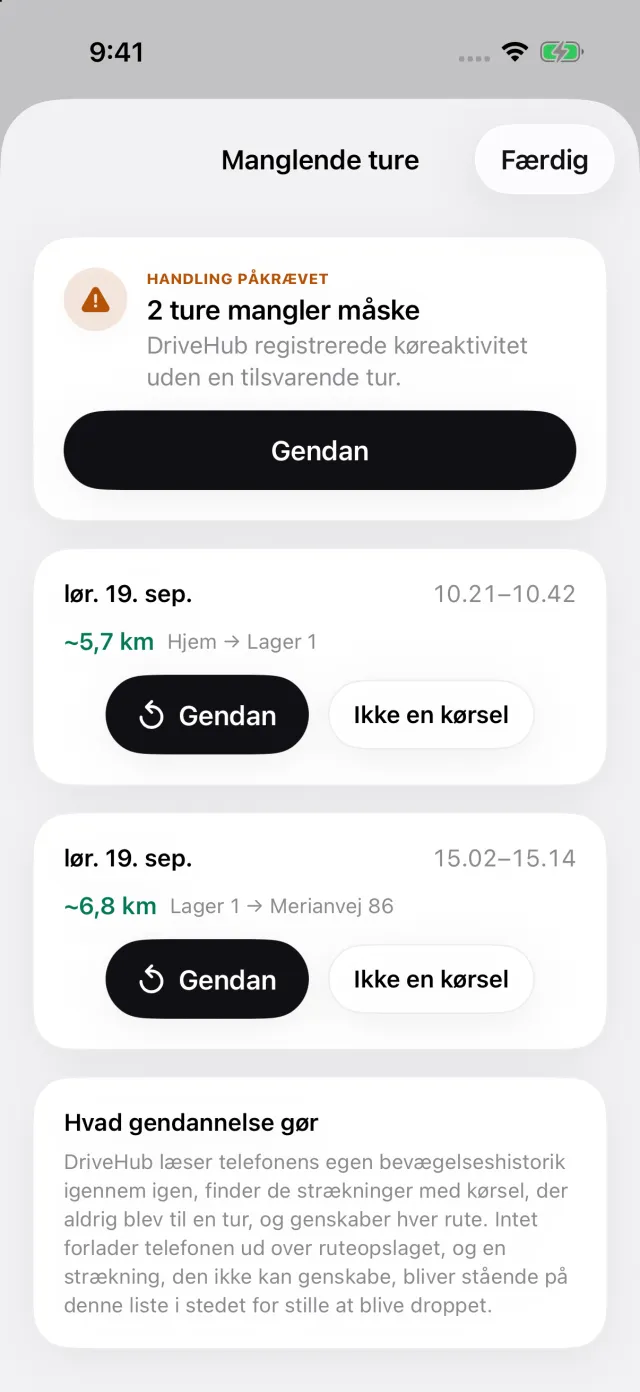
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den registrerer erhvervs- og privatkørsel på lige fod og spørger bagefter, hvilke der var erhverv. Har din iPhone registreret kørsel uden en tilsvarende tur, viser Manglende ture den, og Gendan genskaber ruten.
Rapporten viser kilometerstanden ved start og slut på hver tur, den forretningspartner, du besøgte, og hver senere ændring af en tur, på selve rapporten. DriveHub kan minde dig om at indtaste en kilometerstand. Rapporter dækker en dag, en uge, en måned, et kvartal eller et år; til Finanzamt vælger du År. En rapport for én måned er ikke en Fahrtenbuch.
Hvor DriveHub stopper: den begynder at registrere den dag, du sætter den op, så den kan ikke udfylde måneder før det. Den beregner ikke dit gode, vælger ikke metoden og har intet med lønnen at gøre. Formålet er stadig dit at skrive — "Angebot besprochen, Müller GmbH", ikke bare "erhverv" — inden for de syv dage.
DriveHub findes i App Store til iPhone. Tysklands øvrige regler for Fahrtenbuch står på siden om Tyskland. Opsætning af automatisk registrering tager et par minutter, én gang, og er værd at gøre før den 1. januar. Papir, regneark og apps side om side finder du i fire måder at føre kørebog på.
Kilder
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 og Nr. 3 Sätze 1, 2 og 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 og 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 og 22.
- BFH, 20. marts 2014 – VI R 35/12; BFH, 10. april 2008 – VI R 38/06; BFH, 9. november 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. september 2026.
Denne side gengiver, hvad Lohnsteuer-Richtlinien, BMF-skrivelserne og Bundesfinanzhof siger, og henviser til dem, så du selv kan kontrollere det. Det er ikke skatterådgivning, og den kender ikke din situation. Når pengene betyder noget — spørg din Steuerberater, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.