 DriveHub
Landsguide · Tyskland · 8 min
Bytet från 1 %-regeln till Fahrtenbuch börjar den 1 januari
Din förmånsbil beskattas enligt 1 %-regeln och du tror att en Fahrtenbuch skulle bli billigare. Du kan byta — men för samma bil bara för ett helt år, så en körjournal som startar i oktober räknas från nästa januari.

Det korta svaret
Ja, du kan byta — men inte mitt i ett år för samma bil. Metoden låses per kalenderår och per fordon. En Fahrtenbuch som du börjar föra i dag kan inte göra om årets 1 % till körjournalsmetoden. Vill du använda den för 2027 måste den löpa från den 1 januari 2027, privata resor inräknade.
- Lönen: din arbetsgivare bestämmer metoden tillsammans med dig för varje kalenderår och får inte byta den för samma bil under året (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Domstolarna håller med: körjournalsmetoden gäller bara om körjournalen täcker hela det år då du använder bilen (BFH, 20 mars 2014 – VI R 35/12).
- Din deklaration är inte bunden av lönen. Där kan du fortfarande välja körjournalsmetoden — om körjournalen täcker hela året (Nr. 3 Satz 5).
- Egenföretagare: valet görs per Wirtschaftsjahr (räkenskapsår), och ett bilbyte tillåter faktiskt ett byte av metod mitt i året (BMF, 18 november 2009, Rz. 8).
- Ny bil? Förbudet gäller samma bil. En bil du får mitt i året kan föras i körjournal från första dagen — kom överens om det med lönekontoret.
Om körjournalen faktiskt blir billigare är en separat fråga, och den besvaras i Fahrtenbuch eller 1 %-regeln. Den här sidan handlar om när du kan göra bytet.
Varför en Fahrtenbuch som börjar mitt i året inte räknas
Anvisningen säger det i en mening. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Bundesfinanzhof kom fram till samma sak. BFH, 20 mars 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Skatteförvaltningen upprepar det i BMF, 3 mars 2022, Rz. 41.
Några bra månader hjälper inte heller. Anvisningen utesluter uttryckligen en stickprovsperiod, i R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Samma avgörande pekar också ut vägen ut. Du får välja körjournalsmetoden "von vornherein", eller "für den folgenden Veranlagungszeitraum dazu überzugehen". Det vill säga nästa kalenderår.
Lönen och deklarationen är två olika beslut
För en anställd avgörs metoden två gånger, och reglerna skiljer sig åt.
I lönen bestämmer arbetsgivaren metoden för kalenderåret tillsammans med dig. Den får inte bytas mitt i året för samma bil. En dörr står öppen, i Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Ändringen gäller hela året, och den kräver en körjournal för hela året bakom sig.
I din inkomstbeskattning är du inte bunden av lönen. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Den sista halvmeningen är viktig. Förbudet mot byte mitt i året gäller även i deklarationen. Lönen kan alltså gå på 1 % hela året medan du deklarerar med körjournalsmetoden, förutsatt att körjournalen börjar den 1 januari.
Om du är egenföretagare
Enheten är räkenskapsåret, inte kalenderåret, och regeln har en utgång. BMF, 18 november 2009, Rz. 8, för en bil som används till mer än 50 % i verksamheten: valet görs "durch Einreichen der Steuererklärung beim Finanzamt" och "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Med flera bilar i verksamheten värderas var och en för sig (Rz. 22). En bil utan körjournal stannar på 1 %-regeln även om en annan bil har en.
En ny bil, som anställd. Varje text som förbjuder byte mitt i året talar om samma bil: "bei demselben Kfz" i anvisningen, "für dasselbe Kraftfahrzeug" i BMF Rz. 41. BFH kräver en körjournal för hela perioden "in dem er das Fahrzeug nutzt". En ny bil mitt i året är alltså, enligt deras ordalydelse, ett nytt val — med en körjournal från första dagen. Ingen mening säger det rakt ut för anställda, så som Rz. 8 gör för egenföretagare, så kom överens med lönekontoret först.
Ett räkneexempel: beslutet i oktober
Siffrorna är illustrativa och kommer inte från någon regel. Du har kört samma förmånsbil sedan 2025, och lönen beskattar den enligt 1 %-regeln. Den 1 oktober 2026 börjar du föra Fahrtenbuch.
- 2026: lönen stannar på 1 % för året, eftersom metoden inte får bytas för samma bil under året. Inte heller din deklaration kan använda körjournalsmetoden, eftersom körjournalen inte täcker januari till september. Tre månader av körjournal ändrar ingenting för 2026.
- 2027: om körjournalen löper utan avbrott från den 1 januari kan du komma överens med arbetsgivaren om körjournalsmetoden för 2027. Kommer ni överens sent kan lönen ändå ändras för hela året innan Lohnsteuerbescheinigung (lönebeskattningsintyget) har överförts (Nr. 3 Satz 2). Stannar lönen på 1 % kan du fortfarande välja körjournalsmetoden i din deklaration för 2027.
Vad körjournalen skulle spara är din egen räkning. Anta att bilens listpris är 50 000 €, så att dina lönebesked för 2027 visar 6 000 € i förmån enligt 1 %-regeln för året. Anta också att bilen kostar 12 000 € det året (arbetsgivaren har siffran) och att körjournalen visar 6 000 privata kilometer av 30 000.
- Privat andel: 6 000 ÷ 30 000 = 20 %
- Privat användning till faktisk kostnad: 20 % × 12 000 € = 2 400 €
- Skillnad i den skattepliktiga förmånen: 6 000 € − 2 400 € = 3 600 €
Det är ett lägre skattepliktigt belopp, inte sparad skatt; besparingen är det beloppet gånger din skattesats. Hur kostnadsposterna och pendlingen kommer in i den faktiska beräkningen är en fråga för lönekontoret eller din Steuerberater. Exemplet visar bara varför körjournalsåret måste vara komplett: utan den 1 januari faller hela jämförelsen bort.
Vad körjournalen måste vara, från första dagen
Metoden är tillåten bara där det finns "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). R 8.1 Abs. 9 Nr. 2 LStR anger vad det innebär.
- Tjänst och privat hålls isär, löpande (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Per tjänsteresa (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Privata resor och pendling (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- En obruten kedja. H 8.1 (9-10) LStH, med hänvisning till BFH VI R 27/05: den "muss zeitnah und in geschlossener Form geführt werden" och visa varje resa med mätarställningen vid dess slut.
- Elektroniskt är tillåtet (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
För en automatisk körjournal ger förvaltningen dig tid för ändamålet. BMF, 3 mars 2022, Rz. 29 godtar den som zeitnah åtminstone när föraren för in Reisezweck och Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Sju dagar är en säker hamn: skrivelsen säger "jedenfalls dann", inte att den åttonde dagen underkänns. Vad den låter dig lägga till i efterhand, och vad den inte gör, står i att fylla i en Fahrtenbuch i efterhand.
Mindre brister fäller inte ensamma en körjournal (BFH, 10 april 2008 – VI R 38/06). En saknad körjournal kan däremot inte ersättas med andra anteckningar. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Godtas inte körjournalen gäller 1 %-metoden, för hela året.
Före den 1 januari 2027
- Kom överens om metoden med arbetsgivaren för 2027, eller bestäm dig för att yrka den i deklarationen.
- Anteckna den verkliga mätarställningen vid årets första resa. Varje tjänsteresa behöver en mätarställning vid start och slut.
- Registrera även privata resor. En bok med bara tjänsteresor är ingen sluten kedja.
- Skriv varje tjänsteändamål utan dröjsmål — för en körjournal som registrerar resor automatiskt, inom sju dagar — som ett skäl och med den besökta affärspartnern.
- För den hela året. En lucka i augusti kostar året, inte månaden.
- Spara den i tio år från slutet av året för den sista anteckningen; se arkivering av Fahrtenbuch.
Regeringens ändring av Lohnsteuer-Richtlinien för 2027 (Bundesrat-Drucksache 549/26 av den 23 september 2026) lämnar R 8.1 Abs. 9 oförändrad.
Så hjälper DriveHub dig att hålla hela året
Ett byte den 1 januari står och faller med ett år utan lucka. Där hjälper programvara: inte med valet, utan med kedjan.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Den registrerar tjänsteresor och privata resor lika, och frågar efteråt vilka som var i tjänsten. Har din iPhone registrerat körning utan en matchande resa listas den under Saknade resor, och Återställ bygger upp rutten igen.
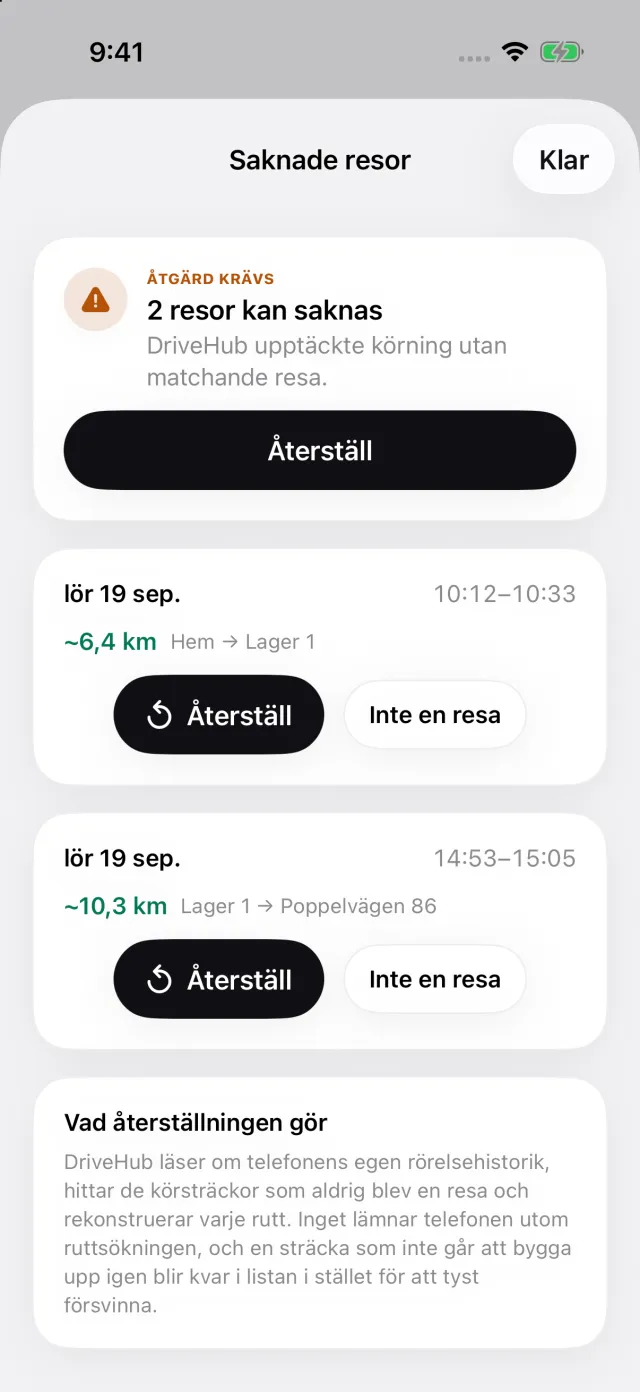
Rapporten skriver ut mätarställningen vid varje resas start och slut, affärspartnern du besökte och varje senare ändring av en resa, i själva rapporten. DriveHub kan påminna dig om att föra in en mätarställning. Rapporter täcker en dag, vecka, månad, ett kvartal eller ett år; för Finanzamt väljer du År. En rapport för en månad är ingen Fahrtenbuch.
Där DriveHub slutar: den börjar registrera den dag du ställer in den, så den kan inte fylla i månader före det. Den räknar inte ut din förmån, väljer inte metod och har inget med lönen att göra. Ändamålet är fortfarande ditt att skriva — "Angebot besprochen, Müller GmbH", inte bara "tjänst" — inom de sju dagarna.
DriveHub finns på App Store för iPhone. Tysklands övriga regler för Fahrtenbuch finns på sidan om Tyskland. Att ställa in automatisk registrering tar några minuter, en gång, och är värt att göra före den 1 januari. Papper, kalkylark och appar sida vid sida finns i fyra sätt att föra en körjournal.
Källor
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 och Nr. 3 Sätze 1, 2 och 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 och 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 och 22.
- BFH, 20 mars 2014 – VI R 35/12; BFH, 10 april 2008 – VI R 38/06; BFH, 9 november 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 september 2026.
Den här sidan återger vad Lohnsteuer-Richtlinien, BMF-skrivelserna och Bundesfinanzhof säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengarna spelar roll — fråga din Steuerberater, och ta med underlagen.
Hela regeln och källorna den bygger på: Tyskland: krav på körjournalen.