 DriveHub
Průvodce zemí · Německo · 8 min
Přechod z pravidla 1 % na Fahrtenbuch začíná 1. ledna
Vaše služební auto se daní pravidlem 1 % a máte dojem, že kniha jízd by vyšla levněji. Přejít můžete – ale u téhož auta jen na celý rok, takže kniha jízd založená v říjnu platí až od příštího ledna.

Krátká odpověď
Ano, přejít můžete – ale u téhož auta ne uprostřed roku. Metoda se volí na kalendářní rok a na vozidlo. Kniha jízd, kterou začnete vést dnes, letošní 1 % na metodu knihy jízd nezmění. Chcete-li ji pro rok 2027, musí běžet od 1. ledna 2027, soukromých jízd v to počítaje.
- Mzdové účetnictví: zaměstnavatel s vámi metodu stanoví na každý kalendářní rok a u téhož auta ji během roku měnit nesmí (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Soudy to potvrzují: metoda knihy jízd platí jen tehdy, pokud kniha pokrývá celý rok, v němž auto používáte (BFH, 20. března 2014 – VI R 35/12).
- Daňové přiznání není mzdovým účetnictvím vázáno. Metodu knihy jízd si v něm můžete zvolit i tak – pokud kniha pokrývá celý rok (Nr. 3 Satz 5).
- OSVČ: volí se na Wirtschaftsjahr a výměna vozidla přechod v průběhu roku umožňuje (BMF, 18. listopadu 2009, Rz. 8).
- Nové auto? Zákaz se týká téhož auta. Auto, které dostanete v průběhu roku, může mít knihu jízd od prvního dne – domluvte to s mzdovou účtárnou.
Zda kniha jízd skutečně vyjde levněji, je samostatná otázka a řeší ji článek Fahrtenbuch, nebo pravidlo 1 %. Tahle stránka je o tom, kdy můžete přejít.
Proč se kniha jízd založená v průběhu roku nepočítá
Směrnice to říká jedinou větou. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: „Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden.“
Spolkový finanční soud došel ke stejnému výsledku. BFH, 20. března 2014 – VI R 35/12, Leitsatz 2: „Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig.“ Finanční správa to opakuje v BMF, 3. března 2022, Rz. 41.
Nepomůže ani pár dobrých měsíců. Vzorové období směrnice výslovně vylučuje v R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: „Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.“
Totéž rozhodnutí ale ukazuje i cestu ven. Metodu knihy jízd si můžete zvolit „von vornherein“, nebo „für den folgenden Veranlagungszeitraum dazu überzugehen“. To je následující kalendářní rok.
Mzdové účetnictví a daňové přiznání jsou dvě různá rozhodnutí
U zaměstnance se o metodě rozhoduje dvakrát a pravidla se liší.
Ve mzdovém účetnictví stanoví zaměstnavatel metodu na kalendářní rok spolu s vámi. U téhož auta se během roku měnit nesmí. Jedny dveře zůstávají otevřené, v Nr. 3 Satz 2: „Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich.“ Změna platí pro celý rok a musí za ní stát kniha jízd za celý rok.
Při vyměření daně z příjmů vás mzdové účetnictví neváže. Nr. 3 Satz 5: „Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend.“ Na poslední polovině věty záleží. Zákaz změny v průběhu roku platí i v přiznání. Mzdy tedy mohou celý rok běžet na 1 %, zatímco vy v přiznání uplatníte metodu knihy jízd – za předpokladu, že kniha začíná 1. ledna.
Pokud podnikáte jako OSVČ
Jednotkou je hospodářský rok, ne kalendářní, a pravidlo má východisko. BMF, 18. listopadu 2009, Rz. 8, pro auto používané z více než 50 % k podnikání: volba se činí „durch Einreichen der Steuererklärung beim Finanzamt“ a „muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden.“
Máte-li několik firemních aut, každé se oceňuje samostatně (Rz. 22). Auto bez knihy jízd zůstává na pravidle 1 %, i když jiné auto knihu jízd má.
Nové auto u zaměstnance. Každý text, který změnu v průběhu roku zakazuje, mluví o témže autě: „bei demselben Kfz“ ve směrnici, „für dasselbe Kraftfahrzeug“ v BMF Rz. 41. BFH požaduje knihu jízd za celé období, „in dem er das Fahrzeug nutzt“. Nové auto v průběhu roku je tedy podle jejich znění nová volba – s knihou jízd od prvního dne. Žádná věta to ale pro zaměstnance neříká výslovně, jako to Rz. 8 říká pro OSVČ, proto to nejdřív domluvte s mzdovou účtárnou.
Příklad: rozhodnutí v říjnu
Ilustrační čísla, nepocházejí z žádného předpisu. Jezdíte stejným služebním autem od roku 2025 a mzdové účetnictví ho daní pravidlem 1 %. Dne 1. října 2026 začnete vést Fahrtenbuch.
- 2026: mzdy zůstanou na 1 % celý rok, protože u téhož auta se metoda během roku měnit nesmí. Ani v daňovém přiznání metodu knihy jízd použít nemůžete, protože kniha nepokrývá leden až září. Tři měsíce knihy jízd na roce 2026 nic nezmění.
- 2027: poběží-li kniha jízd bez přerušení od 1. ledna, můžete se se zaměstnavatelem na metodě knihy jízd pro rok 2027 dohodnout. I při pozdní dohodě lze mzdy změnit za celý rok, dokud nebude odeslána Lohnsteuerbescheinigung (Nr. 3 Satz 2). Zůstanou-li mzdy na 1 %, můžete metodu knihy jízd přesto zvolit v přiznání za rok 2027.
Kolik by kniha jízd ušetřila, je vaše vlastní počty. Řekněme, že ceníková cena auta je 50 000 €, takže výplatní pásky za rok 2027 ukážou 6 000 € benefitu podle 1 % za rok. Řekněme také, že auto v tom roce stojí 12 000 € (tu částku má zaměstnavatel) a kniha jízd prokáže 6 000 soukromých kilometrů z 30 000.
- Soukromý podíl: 6 000 ÷ 30 000 = 20 %
- Soukromé užití ve skutečných nákladech: 20 % × 12 000 € = 2 400 €
- Rozdíl ve zdanitelném benefitu: 6 000 € − 2 400 € = 3 600 €
To je nižší zdanitelná částka, ne ušetřená daň; úspora je tato částka krát vaše daňová sazba. Jak do skutečného výpočtu vstupují jednotlivé nákladové položky a cesta do práce, je věc mzdové účtárny nebo Steuerberatera. Příklad ukazuje jen to, proč musí být rok knihy jízd úplný: bez 1. ledna je celé srovnání ze hry.
Jaká musí kniha jízd být od prvního dne
Metoda je přípustná jen tam, kde existuje „ein ordnungsgemäßes Fahrtenbuch“ (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Co to znamená, stanoví R 8.1 Abs. 9 Nr. 2 LStR.
- Služební a soukromé odděleně a průběžně (Satz 2): „Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen.“
- U každé služební jízdy (Satz 3): „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.“
- Soukromé jízdy a cesta do práce (Satz 4): „Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch.“
- Jeden nepřerušený řetězec. H 8.1 (9-10) LStH s odkazem na BFH VI R 27/05: kniha „muss zeitnah und in geschlossener Form geführt werden“ a musí zachytit každou jízdu se stavem tachometru na jejím konci.
- Elektronická forma je dovolena (Satz 6), „wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.“
U automatické knihy jízd vám správa na účel dává čas. BMF, 3. března 2022, Rz. 29 ji uznává jako zeitnah přinejmenším tehdy, když řidič zapíše Reisezweck a Geschäftspartner „innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt“. Sedm dnů je bezpečný přístav: dopis říká „jedenfalls dann“, ne že osmý den neobstojí. Co dovoluje doplnit později a co ne, najdete v článku dodatečné vyplňování Fahrtenbuchu.
Drobné nedostatky samy o sobě knihu jízd nepotopí (BFH, 10. dubna 2008 – VI R 38/06). Chybějící knihu jízd ale jiné záznamy nahradit nemohou. H 8.1 (9-10): „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.“ Když kniha jízd neobstojí, platí metoda 1 %, a to za celý rok.
Před 1. lednem 2027
- Domluvte metodu se zaměstnavatelem na rok 2027, nebo se rozhodněte ji uplatnit v přiznání.
- Zapište skutečný stav tachometru při první jízdě v roce. Každá služební jízda potřebuje stav na začátku a na konci.
- Zaznamenávejte i soukromé jízdy. Kniha jen se služebními jízdami není uzavřený řetězec.
- Zapisujte účel každé služební jízdy včas – u knihy jízd, která jízdy zaznamenává automaticky, do sedmi dnů – jako důvod a s navštíveným obchodním partnerem.
- Veďte ji celý rok. Mezera v srpnu stojí rok, ne měsíc.
- Uchovejte ji deset let od konce roku jejího posledního zápisu; viz uchovávání Fahrtenbuchu.
Novela Lohnsteuer-Richtlinien pro rok 2027 schválená vládou (Bundesrat-Drucksache 549/26 z 23. září 2026) nechává R 8.1 Abs. 9 beze změny.
Jak vám DriveHub pomůže udržet celý rok
Přechod k 1. lednu stojí a padá s rokem bez mezery. Tam software pomáhá: ne s volbou, ale s řetězcem.
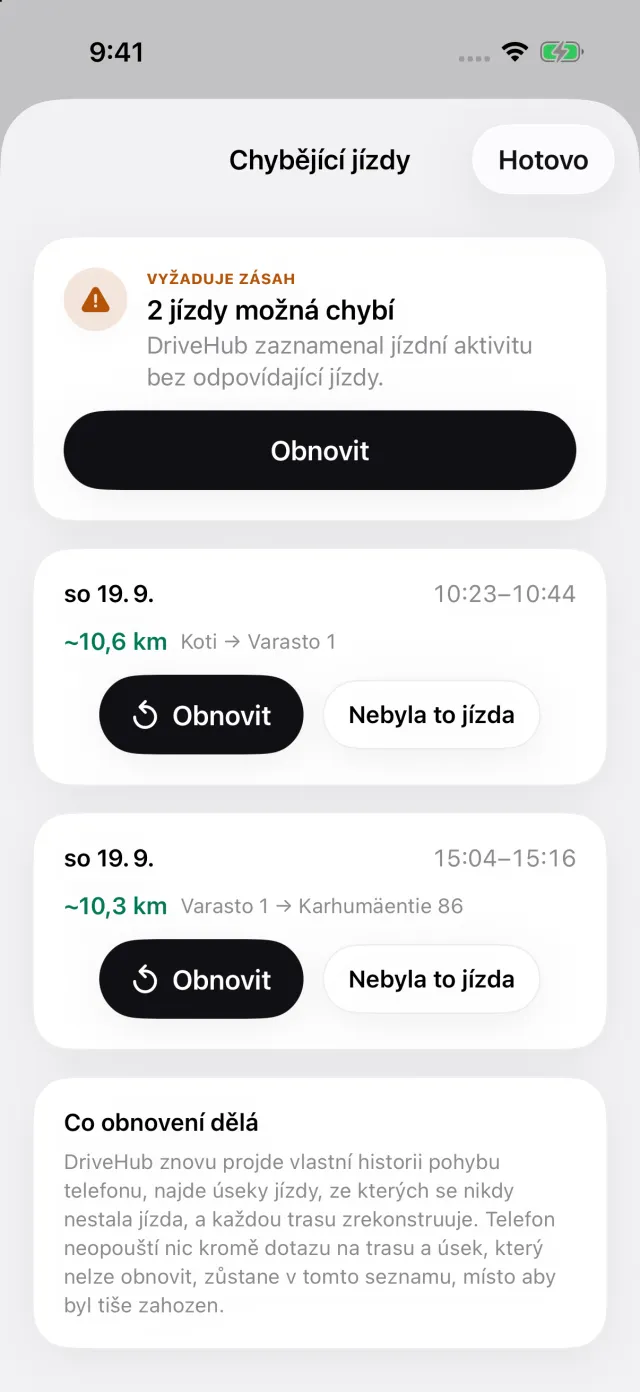
S přístupem k poloze nastaveným na „Vždy“ zaznamenává DriveHub každou jízdu na pozadí – a když mu některá přece jen unikne, dá vám vědět. Zaznamenává služební i soukromé jízdy stejně a teprve potom se ptá, které byly služební. Pokud váš iPhone zaznamenal jízdu autem, ke které neexistuje žádná jízda, najdete ji v Chybějící jízdy a Obnovit zrekonstruuje trasu.
Výkaz uvádí stav tachometru na začátku a na konci každé jízdy, navštíveného obchodního partnera a každou pozdější změnu jízdy, přímo ve výkazu. DriveHub vám může připomenout, abyste zadali stav tachometru. Přehledy pokrývají den, týden, měsíc, čtvrtletí nebo rok; pro Finanzamt zvolte Rok. Měsíční přehled není Fahrtenbuch.
Kde DriveHub končí: zaznamenávat začne v den, kdy ho nastavíte, takže měsíce před tím doplnit nemůže. Nepočítá váš benefit, nevolí metodu a neřeší mzdové účetnictví. Účel musíte napsat vy – „Angebot besprochen, Müller GmbH“, ne jen „služebně“ – do sedmi dnů.
DriveHub najdete v App Storu pro iPhone. Další německá pravidla pro Fahrtenbuch najdete na stránce o Německu. Nastavení automatického zaznamenávání zabere pár minut, jednou, a vyplatí se ho udělat před 1. lednem. Papír, tabulky a aplikace vedle sebe srovnává článek čtyři způsoby, jak vést knihu jízd.
Zdroje
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 a Nr. 3 Sätze 1, 2 a 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 a 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 a 22.
- BFH, 20. března 2014 – VI R 35/12; BFH, 10. dubna 2008 – VI R 38/06; BFH, 9. listopadu 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. září 2026.
Tato stránka uvádí, co říkají Lohnsteuer-Richtlinien, dopisy BMF a Bundesfinanzhof, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého Steuerberatera – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Německo: požadavky na knihu jízd.