 DriveHub
Guia por país · Alemanha · 8 min
Trocar a regra de 1% pelo Fahrtenbuch só vale a partir de 1º de janeiro
O seu carro da empresa é tributado pela regra de 1% e você acha que um Fahrtenbuch sairia mais barato. Dá para trocar — mas, para o mesmo carro, só por um ano inteiro, então um diário de bordo começado em outubro conta a partir de janeiro do ano seguinte.

A resposta curta
Sim, dá para trocar — mas não no meio do ano com o mesmo carro. O método é fixado por ano civil e por veículo. Um Fahrtenbuch que você começa hoje não transforma o 1% deste ano no método do diário de bordo. Se você o quer para 2027, ele precisa correr desde 1º de janeiro de 2027, com as viagens particulares incluídas.
- Folha de pagamento: o empregador fixa o método com você para cada ano civil e não pode mudá-lo para o mesmo carro durante o ano (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Os tribunais concordam: o método do diário de bordo só se aplica se o diário cobrir o ano inteiro em que você usa aquele carro (BFH, 20 de março de 2014 – VI R 35/12).
- A sua declaração de imposto não fica presa à folha. Nela você ainda pode escolher o método do diário de bordo — se o diário cobrir o ano inteiro (Nr. 3 Satz 5).
- Autônomos: a escolha vale por Wirtschaftsjahr, o exercício, e a troca de veículo permite mudar no meio do ano (BMF, 18 de novembro de 2009, Rz. 8).
- Carro novo? A proibição vale para o mesmo carro. Um carro que você recebe no meio do ano pode começar no diário de bordo desde o primeiro dia — combine isso com a folha de pagamento.
Se o diário de bordo de fato sai mais barato é outra questão, e Fahrtenbuch ou a regra de 1% trata dela. Esta página é sobre quando você pode fazer a mudança.
Por que um Fahrtenbuch começado no meio do ano não conta
A diretriz diz isso numa frase. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
O Bundesfinanzhof chegou ao mesmo resultado. BFH, 20 de março de 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." A administração tributária repete isso na circular do BMF de 3 de março de 2022, Rz. 41.
Alguns meses bons também não resolvem. A diretriz descarta de vez um período de amostra, na R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
A mesma decisão também aponta a saída. Você pode escolher o método do diário de bordo "von vornherein", desde o início, ou "für den folgenden Veranlagungszeitraum dazu überzugehen". Ou seja, no ano civil seguinte.
Folha de pagamento e declaração são duas decisões diferentes
Para um empregado, o método é decidido duas vezes, e as regras não são as mesmas.
Na folha de pagamento, o empregador define com você o método do ano civil. Ele não pode mudar no meio do ano para o mesmo carro. Uma porta continua aberta, na Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." A mudança vale para o ano inteiro e precisa de um diário de bordo do ano inteiro por trás.
No lançamento do imposto de renda, a folha não prende você. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." A última meia frase é a que importa. A proibição de trocar no meio do ano vale também na declaração. Então a folha pode seguir no 1% o ano todo enquanto você declara pelo método do diário de bordo, desde que o diário comece em 1º de janeiro.
Se você é autônomo
A unidade é o exercício, não o ano civil, e a regra tem uma saída. BMF, 18 de novembro de 2009, Rz. 8, para um carro usado mais de 50% a trabalho: a escolha é feita "durch Einreichen der Steuererklärung beim Finanzamt" e "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Com vários carros da empresa, cada um é avaliado por si (Rz. 22). Um carro sem diário de bordo fica na regra de 1% mesmo que outro carro tenha um.
Um carro novo, sendo empregado. Todos os textos que proíbem a troca no meio do ano falam do mesmo carro: "bei demselben Kfz" na diretriz, "für dasselbe Kraftfahrzeug" no BMF Rz. 41. O BFH pede um diário de bordo para todo o período "in dem er das Fahrzeug nutzt". Então, pela letra desses textos, um carro novo no meio do ano é uma nova escolha — com diário de bordo desde o primeiro dia. Nenhuma frase diz isso com todas as letras para empregados, como a Rz. 8 diz para autônomos, então combine antes com a sua folha de pagamento.
Um exemplo: decidir em outubro
Números ilustrativos, não tirados de nenhuma regra. Você dirige o mesmo carro da empresa desde 2025, e a folha o tributa pela regra de 1%. Em 1º de outubro de 2026 você começa um Fahrtenbuch.
- 2026: a folha fica no 1% o ano todo, porque o método não pode mudar para o mesmo carro durante o ano. A sua declaração também não pode usar o método do diário de bordo, porque o diário não cobre de janeiro a setembro. Três meses de diário não mudam nada em 2026.
- 2027: se o diário correr sem interrupção desde 1º de janeiro, você pode combinar com o empregador o método do diário de bordo para 2027. Se o acordo sair tarde, a folha ainda pode ser alterada para o ano inteiro antes do envio da Lohnsteuerbescheinigung (Nr. 3 Satz 2). Se a folha continuar no 1%, você ainda pode escolher o método do diário de bordo na sua declaração de 2027.
O quanto o diário economizaria é conta sua. Suponha que o preço de tabela do carro seja 50 000 €, e que os seus contracheques de 2027 mostrem 6 000 € de benefício de 1% no ano. Suponha também que o carro custe 12 000 € naquele ano (o empregador tem esse número) e que o diário comprove 6 000 quilômetros particulares de um total de 30 000.
- Parcela particular: 6 000 ÷ 30 000 = 20%
- Uso particular pelo custo real: 20% × 12 000 € = 2 400 €
- Diferença no benefício tributável: 6 000 € − 2 400 € = 3 600 €
Isso é um valor tributável menor, não imposto economizado; a economia é esse valor vezes a sua alíquota. Como os itens de custo e o trajeto casa–trabalho entram no cálculo real é assunto da sua folha ou do seu Steuerberater. O exemplo mostra só por que o ano do diário precisa estar completo: sem 1º de janeiro, a comparação inteira sai da mesa.
O que o diário de bordo precisa ser, desde o primeiro dia
O método só é permitido quando existe "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). A R 8.1 Abs. 9 Nr. 2 LStR diz o que isso significa.
- Trabalho e particular separados, de forma contínua (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Por viagem a trabalho (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Viagens particulares e o trajeto casa–trabalho (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Uma única sequência sem interrupções. H 8.1 (9-10) LStH, citando o BFH VI R 27/05: ele "muss zeitnah und in geschlossener Form geführt werden" e mostrar cada viagem com a leitura do hodômetro ao final.
- O formato eletrônico é permitido (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Para um diário de bordo automático, a administração dá um prazo para a finalidade. A circular do BMF de 3 de março de 2022, Rz. 29 o aceita como zeitnah pelo menos quando o motorista informa Reisezweck e Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Sete dias são uma margem segura: a circular diz "jedenfalls dann", não que o oitavo dia reprova. O que ela deixa ou não deixa você acrescentar depois está em preencher um Fahrtenbuch depois.
Falhas menores, sozinhas, não derrubam um diário de bordo (BFH, 10 de abril de 2008 – VI R 38/06). Mas um diário que falta não pode ser substituído por outros registros. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Se o diário não for aceito, vale o método de 1%, pelo ano inteiro.
Antes de 1º de janeiro de 2027
- Combine o método com o empregador para 2027, ou decida pedi-lo na sua declaração.
- Anote a leitura real do hodômetro no primeiro trajeto do ano. Cada viagem a trabalho precisa de uma leitura inicial e uma final.
- Registre também os trajetos particulares. Um caderno só com viagens a trabalho não é uma sequência fechada.
- Escreva cada finalidade a trabalho sem demora — num diário que registra as viagens automaticamente, em até sete dias — como um motivo e com o parceiro visitado.
- Mantenha-o o ano todo. Uma lacuna em agosto custa o ano, não o mês.
- Guarde-o por dez anos a partir do fim do ano do último lançamento; veja o prazo de guarda do Fahrtenbuch.
A alteração das Lohnsteuer-Richtlinien para 2027 aprovada pelo governo (Bundesrat-Drucksache 549/26, de 23 de setembro de 2026) deixa a R 8.1 Abs. 9 como está.
Como o DriveHub ajuda você a manter o ano inteiro
Uma troca em 1º de janeiro depende de um ano sem lacunas. É aí que o software ajuda: não na escolha, e sim na sequência.
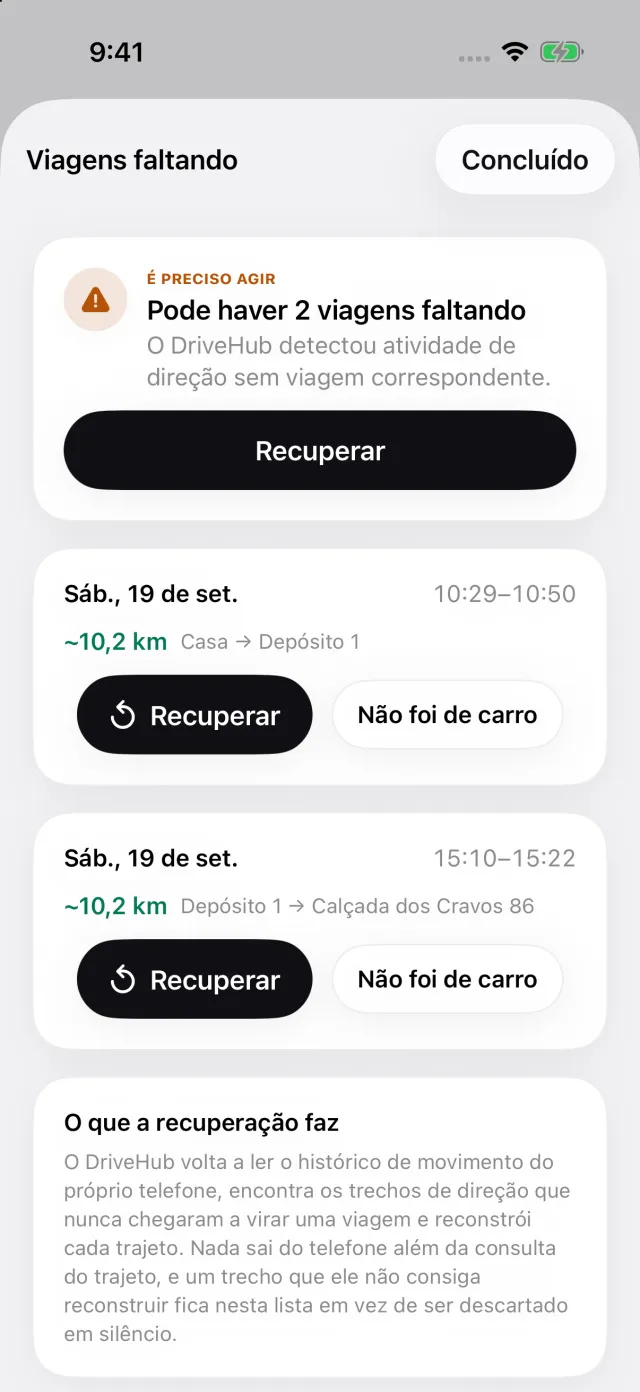
Com o acesso à localização definido como "Sempre", o DriveHub registra todos os seus trajetos em segundo plano — e, se algum dia deixar passar um, avisa você. Ele registra igualmente os trajetos a trabalho e os particulares e pergunta depois quais foram a trabalho. Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, Viagens faltando mostra esse trajeto, e Recuperar reconstrói o percurso.
O relatório imprime o hodômetro no início e no fim de cada viagem, o parceiro de negócios visitado e toda alteração posterior numa viagem, no próprio relatório. O DriveHub pode lembrar você de informar uma leitura do hodômetro. Relatórios cobre um dia, uma semana, um mês, um trimestre ou um ano; para o Finanzamt, escolha Ano. Um relatório de um mês não é um Fahrtenbuch.
Onde o DriveHub para: ele começa a registrar no dia em que você o configura, então não consegue preencher os meses anteriores. Ele não calcula o seu benefício, não escolhe o método e não trata da folha de pagamento. A finalidade continua sendo sua para escrever — "Angebot besprochen, Müller GmbH", e não só "trabalho" — dentro dos sete dias.
O DriveHub está na App Store para iPhone. As outras regras alemãs do Fahrtenbuch estão na página da Alemanha. Configurar o registro automático leva alguns minutos, uma vez só, e vale a pena fazer antes de 1º de janeiro. Papel, planilhas e apps lado a lado estão em quatro jeitos de manter um registro de quilometragem.
Fontes
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 e Nr. 3 Sätze 1, 2 e 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 e 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 e 22.
- BFH, 20 de março de 2014 – VI R 35/12; BFH, 10 de abril de 2008 – VI R 38/06; BFH, 9 de novembro de 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 de setembro de 2026.
Esta página diz o que afirmam as Lohnsteuer-Richtlinien, as circulares do BMF e o Bundesfinanzhof, e os cita para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando o dinheiro importar, consulte o seu Steuerberater — e leve os registros.
A regra completa, com as normas de onde ela vem: Alemanha: requisitos do registro de quilometragem.