 DriveHub
Vodnik po državi · Nemčija · 8 min
Prehod s pravila 1 % na Fahrtenbuch se začne 1. januarja
Vaš službeni avto je obdavčen po pravilu 1 %, vi pa mislite, da bi bil Fahrtenbuch cenejši. Preidete lahko — a za isti avto samo za celo leto, zato evidenca, začeta oktobra, šteje od naslednjega januarja.

Kratek odgovor
Da, preidete lahko — a ne sredi leta za isti avto. Metoda je določena za vsako koledarsko leto in za vsako vozilo posebej. Fahrtenbuch, ki ga začnete danes, letošnjega pravila 1 % ne spremeni v metodo evidence voženj. Če ga želite za leto 2027, mora teči od 1. januarja 2027, z zasebnimi vožnjami vred.
- Obračun plač: delodajalec z vami določi metodo za vsako koledarsko leto in je za isti avto med letom ne sme zamenjati (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Sodišča se strinjajo: metoda evidence voženj velja le, če evidenca zajema vse leto, v katerem ta avto uporabljate (BFH, 20. marca 2014 – VI R 35/12).
- Vaša davčna napoved ni vezana na obračun plač. Tam lahko metodo evidence voženj še vedno izberete — če evidenca zajema vse leto (Nr. 3 Satz 5).
- Samozaposleni: izbira velja za Wirtschaftsjahr, poslovno leto, menjava vozila pa prehod sredi leta dovoljuje (BMF, 18. novembra 2009, Rz. 8).
- Nov avto? Prepoved velja za isti avto. Avto, ki ga dobite sredi leta, lahko od prvega dne vodite z evidenco voženj — dogovorite se z obračunom plač.
Ali je evidenca voženj res cenejša, je drugo vprašanje, in nanj odgovarja Fahrtenbuch ali pravilo 1 %. Ta stran govori o tem, kdaj lahko preidete.
Zakaj Fahrtenbuch, začet sredi leta, ne šteje
Smernica to pove v enem stavku. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Bundesfinanzhof je prišel do enakega izida. BFH, 20. marca 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Davčna uprava to ponovi v BMF, 3. marca 2022, Rz. 41.
Tudi nekaj dobrih mesecev ne pomaga. Smernica vzorčno obdobje izrecno izključi, v R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Ista odločba pokaže tudi izhod. Metodo evidence voženj lahko izberete "von vornherein" ali pa "für den folgenden Veranlagungszeitraum dazu überzugehen". To je naslednje koledarsko leto.
Obračun plač in davčna napoved sta dve ločeni odločitvi
Za zaposlenega se o metodi odloča dvakrat, in pravila se razlikujejo.
Pri obračunu plač delodajalec z vami določi metodo za koledarsko leto. Za isti avto se sredi leta ne sme spremeniti. Ena vrata ostanejo odprta, v Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Sprememba velja za vse leto in za njo mora stati evidenca za vse leto.
Pri odmeri dohodnine vas obračun plač ne veže. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Zadnji polstavek je pomemben. Prepoved menjave sredi leta velja tudi v napovedi. Obračun plač lahko torej vse leto teče po pravilu 1 %, vi pa napoved oddate z metodo evidence voženj — pod pogojem, da se evidenca začne 1. januarja.
Če ste samozaposleni
Enota je poslovno leto, ne koledarsko, in pravilo ima izhod. BMF, 18. novembra 2009, Rz. 8, za avto, ki se več kot 50 % uporablja službeno: izbira se opravi "durch Einreichen der Steuererklärung beim Finanzamt" in "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Pri več poslovnih avtih se vsak vrednoti zase (Rz. 22). Avto brez evidence ostane na pravilu 1 %, tudi če jo ima drug avto.
Nov avto, kot zaposleni. Vsako besedilo, ki prepoveduje menjavo sredi leta, govori o istem avtu: "bei demselben Kfz" v smernici, "für dasselbe Kraftfahrzeug" v BMF Rz. 41. BFH zahteva evidenco za celotno obdobje, "in dem er das Fahrzeug nutzt". Nov avto sredi leta je torej po njihovem besedilu nova izbira — z evidenco od prvega dne. Noben stavek pa tega za zaposlene ne pove izrecno, kot to stori Rz. 8 za samozaposlene, zato se najprej dogovorite z obračunom plač.
Primer: odločitev oktobra
Ponazoritveni zneski, ne iz nobenega predpisa. Isti službeni avto vozite od leta 2025, obračun plač pa ga obdavčuje po pravilu 1 %. 1. oktobra 2026 začnete voditi Fahrtenbuch.
- 2026: obračun plač za to leto ostane na 1 %, ker se metoda za isti avto med letom ne sme spremeniti. Tudi v davčni napovedi metode evidence voženj ne morete uporabiti, ker evidenca ne zajema obdobja od januarja do septembra. Trije meseci evidence za leto 2026 ne spremenijo ničesar.
- 2027: če evidenca brez prekinitve teče od 1. januarja, se lahko z delodajalcem za leto 2027 dogovorite za metodo evidence voženj. Če se dogovorite pozno, je obračun plač še vedno mogoče spremeniti za vse leto, preden je Lohnsteuerbescheinigung, potrdilo o odtegnjenem davku, poslano (Nr. 3 Satz 2). Če obračun plač ostane na 1 %, lahko metodo evidence voženj še vedno izberete v napovedi za leto 2027.
Koliko bi evidenca prihranila, je vaš lasten račun. Recimo, da je cenikovna cena vašega avta 50 000 €, zato plačilne liste za leto 2027 kažejo 6 000 € bonitete po pravilu 1 % za vse leto. Recimo še, da avto tisto leto stane 12 000 € (znesek ima delodajalec) in da evidenca dokazuje 6 000 zasebnih kilometrov od 30 000.
- Zasebni delež: 6 000 ÷ 30 000 = 20 %
- Zasebna raba po dejanskih stroških: 20 % × 12 000 € = 2 400 €
- Razlika v obdavčljivi boniteti: 6 000 € − 2 400 € = 3 600 €
To je nižji obdavčljivi znesek, ne prihranjeni davek; prihranek je ta znesek, pomnožen z vašo davčno stopnjo. Kako v dejanski izračun vstopijo posamezni stroški in pot na delo, je stvar obračuna plač ali vašega davčnega svetovalca (Steuerberater). Primer pokaže le, zakaj mora biti leto evidence popolno: brez 1. januarja celotna primerjava odpade.
Kakšna mora biti evidenca od prvega dne
Metoda je dovoljena samo, kadar obstaja "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Kaj to pomeni, določa R 8.1 Abs. 9 Nr. 2 LStR.
- Službeno in zasebno ločeno, sproti (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Za vsako službeno vožnjo (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Zasebne vožnje in pot na delo (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Ena neprekinjena veriga. H 8.1 (9-10) LStH, s sklicem na BFH VI R 27/05: evidenca "muss zeitnah und in geschlossener Form geführt werden" in pokazati vsako vožnjo s stanjem števca na njenem koncu.
- Elektronska evidenca je dovoljena (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Za samodejno evidenco vam uprava da čas za namen. BMF, 3. marca 2022, Rz. 29 jo sprejme kot zeitnah, sproti vodeno, vsaj kadar voznik Reisezweck in Geschäftspartner vpiše "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Sedem dni je varen pristan: dopis pravi "jedenfalls dann", ne pa, da osmi dan pade. Kaj lahko pozneje dodate in česa ne, je v članku Fahrtenbuch, dopolnjen pozneje.
Manjše pomanjkljivosti same po sebi evidence ne razveljavijo (BFH, 10. aprila 2008 – VI R 38/06). Manjkajoče evidence pa drugi zapisi ne morejo nadomestiti. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Če evidenca ni sprejeta, velja metoda 1 %, za vse leto.
Pred 1. januarjem 2027
- Z delodajalcem se dogovorite za metodo za leto 2027 ali pa se odločite, da jo uveljavite v napovedi.
- Zapišite dejansko stanje števca pri prvi vožnji v letu. Vsaka službena vožnja potrebuje začetno in končno stanje.
- Beležite tudi zasebne vožnje. Zvezek samih službenih voženj ni sklenjena veriga.
- Vsak službeni namen zapišite sproti — pri evidenci, ki vožnje beleži samodejno, v sedmih dneh — kot razlog in z obiskanim partnerjem.
- Vodite jo vse leto. Vrzel v avgustu stane leto, ne mesec.
- Hranite jo deset let od konca leta zadnjega vpisa; glejte hrambo Fahrtenbucha.
Vladna sprememba Lohnsteuer-Richtlinien za leto 2027 (Bundesrat-Drucksache 549/26 z dne 23. septembra 2026) R 8.1 Abs. 9 pusti nespremenjen.
Kako vam DriveHub pomaga ohraniti vse leto
Prehod 1. januarja stoji ali pade na letu brez vrzeli. Tu pomaga programska oprema: ne pri izbiri, temveč pri verigi.
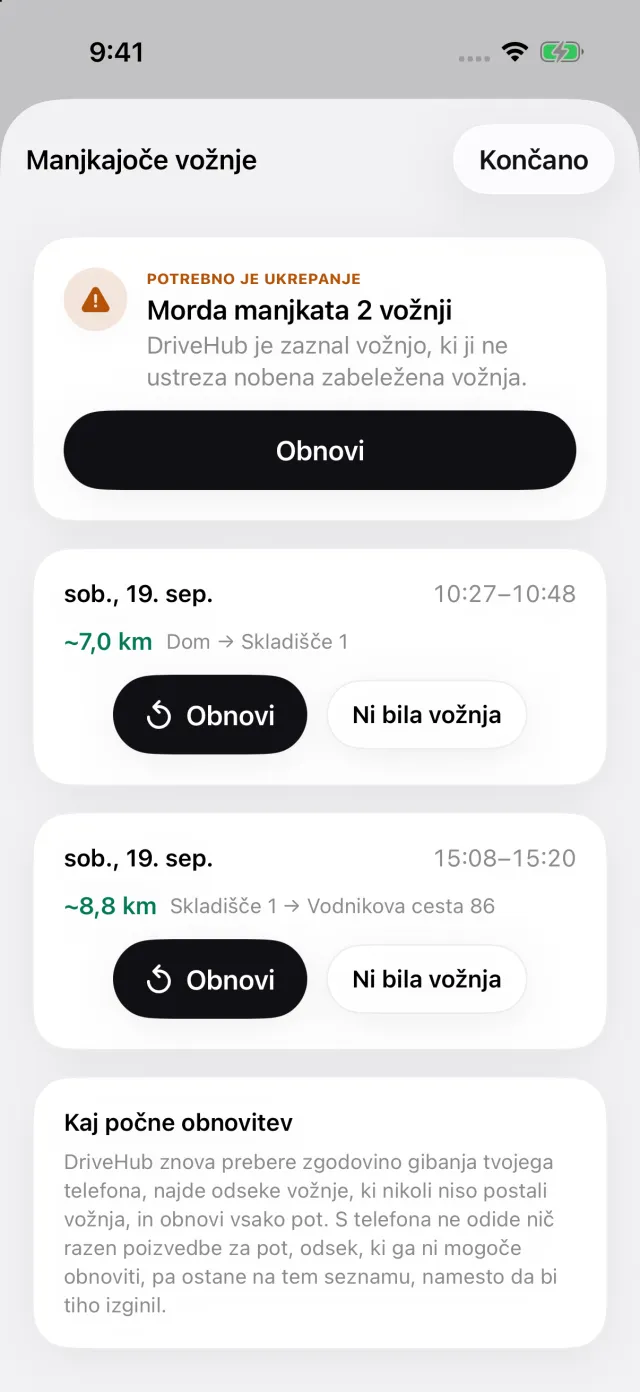
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Službene in zasebne vožnje beleži enako in šele pozneje vpraša, katere so bile službene. Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, jo navedejo Manjkajoče vožnje, Obnovi pa znova zgradi pot.
Poročilo natisne stanje števca na začetku in koncu vsake vožnje, obiskanega poslovnega partnerja in vsako poznejšo spremembo vožnje, kar v samem poročilu. DriveHub vas lahko opomni, da vnesete stanje števca. Poročila zajamejo dan, teden, mesec, četrtletje ali leto; za Finanzamt izberite Leto. Enomesečno poročilo ni Fahrtenbuch.
Kje se DriveHub ustavi: beležiti začne na dan, ko ga nastavite, zato ne more zapolniti mesecev pred tem. Ne izračuna vaše bonitete, ne izbere metode in se ne ukvarja z obračunom plač. Namen morate še vedno napisati sami — "Angebot besprochen, Müller GmbH", ne zgolj "službeno" — v sedmih dneh.
DriveHub je v App Storu za iPhone. Druga nemška pravila za Fahrtenbuch so na strani za Nemčijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat, in jo je vredno opraviti pred 1. januarjem. Papir, preglednice in aplikacije drug ob drugem primerja članek štirje načini vodenja evidence voženj.
Viri
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 in Nr. 3 Sätze 1, 2 in 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 in 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 in 22.
- BFH, 20. marca 2014 – VI R 35/12; BFH, 10. aprila 2008 – VI R 38/06; BFH, 9. novembra 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. septembra 2026.
Ta stran navaja, kaj pravijo Lohnsteuer-Richtlinien, dopisi BMF in Bundesfinanzhof, in jih navaja po imenu, da jih lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega davčnega svetovalca (Steuerberater) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Nemčija: zahteve za evidenco voženj.