 DriveHub
Guida per Paese · Germania · 8 min
Il passaggio dalla regola dell’1 % al Fahrtenbuch parte dal 1° gennaio
La tua auto aziendale è tassata con la regola dell’1 % e pensi che un Fahrtenbuch ti costerebbe meno. Puoi cambiare — ma per la stessa auto solo per un anno intero, quindi un registro iniziato a ottobre conta dal gennaio successivo.

La risposta breve
Sì, puoi cambiare — ma non a metà anno per la stessa auto. Il metodo è fissato per anno solare e per veicolo. Un Fahrtenbuch iniziato oggi non può trasformare l’1 % di quest’anno nel metodo del registro. Se lo vuoi per il 2027, deve partire dal 1° gennaio 2027, viaggi privati compresi.
- In busta paga: il datore di lavoro fissa con te il metodo per ogni anno solare e non può cambiarlo per la stessa auto durante l’anno (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- I giudici sono d’accordo: il metodo del registro si applica solo se il registro copre l’intero anno in cui usi quell’auto (BFH, 20 marzo 2014 – VI R 35/12).
- La tua dichiarazione dei redditi non è vincolata alla busta paga. Lì puoi ancora scegliere il metodo del registro — se il registro copre l’anno intero (Nr. 3 Satz 5).
- Lavoratori autonomi: la scelta vale per Wirtschaftsjahr, l’esercizio, e un cambio di veicolo consente di passare anche a metà anno (BMF, 18 novembre 2009, Rz. 8).
- Auto nuova? Il divieto riguarda la stessa auto. Un’auto che ricevi a metà anno può partire con il registro dal suo primo giorno — concordalo con l’ufficio paghe.
Se il registro costi davvero meno è un’altra domanda, e la tratta Fahrtenbuch o regola dell’1 %. Questa pagina riguarda quando puoi fare il passaggio.
Perché un Fahrtenbuch iniziato a metà anno non conta
La direttiva lo dice in una frase. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Il Bundesfinanzhof è arrivato allo stesso risultato. BFH, 20 marzo 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." L’amministrazione finanziaria lo ripete nella circolare del BMF del 3 marzo 2022, Rz. 41.
Nemmeno qualche buon mese aiuta. La direttiva esclude del tutto un periodo campione, nella R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
La stessa sentenza indica anche la via d’uscita. Puoi scegliere il metodo del registro "von vornherein", fin dall’inizio, oppure "für den folgenden Veranlagungszeitraum dazu überzugehen". Cioè dall’anno solare successivo.
Busta paga e dichiarazione sono due decisioni diverse
Per un lavoratore dipendente il metodo si decide due volte, e le regole non sono le stesse.
In busta paga, il datore di lavoro fissa con te il metodo per l’anno solare. Non può cambiarlo a metà anno per la stessa auto. Resta aperta una porta, nel Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Il cambio vale per l’anno intero, e dietro deve esserci un registro dell’anno intero.
Nell’accertamento dell’imposta sul reddito, la busta paga non ti vincola. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Conta l’ultima mezza frase: il divieto di cambiare a metà anno vale anche nella dichiarazione. Quindi la busta paga può restare all’1 % tutto l’anno mentre tu dichiari con il metodo del registro, purché il registro parta dal 1° gennaio.
Se lavori in proprio
L’unità è l’esercizio, non l’anno solare, e la regola ha un’uscita. BMF, 18 novembre 2009, Rz. 8, per un’auto usata per oltre il 50 % per l’attività: la scelta si fa "durch Einreichen der Steuererklärung beim Finanzamt" e "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Con più auto aziendali, ciascuna si valuta per conto suo (Rz. 22). Un’auto senza registro resta sulla regola dell’1 % anche se un’altra ce l’ha.
Un’auto nuova, da dipendente. Ogni testo che vieta il cambio a metà anno parla della stessa auto: "bei demselben Kfz" nella direttiva, "für dasselbe Kraftfahrzeug" nella Rz. 41 del BMF. Il BFH chiede un registro per tutto il periodo "in dem er das Fahrzeug nutzt". Stando alle loro parole, quindi, un’auto nuova a metà anno è una scelta nuova — con un registro dal suo primo giorno. Nessuna frase lo dice espressamente per i dipendenti, come fa la Rz. 8 per gli autonomi, perciò concordalo prima con l’ufficio paghe.
Un esempio: decidere a ottobre
Cifre illustrative, non tratte da alcuna norma. Guidi la stessa auto aziendale dal 2025, e in busta paga è tassata con la regola dell’1 %. Il 1° ottobre 2026 inizi un Fahrtenbuch.
- 2026: la busta paga resta all’1 % per l’anno, perché il metodo non può cambiare per la stessa auto durante l’anno. Nemmeno la dichiarazione può usare il metodo del registro, perché il registro non copre i mesi da gennaio a settembre. Tre mesi di registro non cambiano nulla per il 2026.
- 2027: se il registro va avanti senza interruzioni dal 1° gennaio, puoi concordare con il datore di lavoro il metodo del registro per il 2027. Se lo concordi tardi, la busta paga si può ancora modificare per l’intero anno prima che la Lohnsteuerbescheinigung sia trasmessa (Nr. 3 Satz 2). Se la busta paga resta all’1 %, puoi comunque scegliere il metodo del registro nella dichiarazione del 2027.
Quanto farebbe risparmiare il registro è un calcolo tuo. Supponiamo che il prezzo di listino dell’auto sia 50 000 €, così le buste paga del 2027 mostrano 6000 € di beneficio all’1 % nell’anno. Supponiamo anche che quell’anno l’auto costi 12 000 € (la cifra ce l’ha il datore di lavoro) e che il registro dimostri 6000 chilometri privati su 30 000.
- Quota privata: 6000 ÷ 30 000 = 20 %
- Uso privato al costo effettivo: 20 % × 12 000 € = 2400 €
- Differenza nel beneficio imponibile: 6000 € − 2400 € = 3600 €
È un imponibile più basso, non imposta risparmiata; il risparmio è quell’importo moltiplicato per la tua aliquota. Come le voci di costo e il tragitto casa-lavoro entrino nel calcolo vero lo dicono il tuo ufficio paghe o lo Steuerberater. L’esempio mostra solo perché l’anno del registro debba essere completo: senza il 1° gennaio, l’intero confronto non si pone nemmeno.
Che cosa deve essere il registro, dal primo giorno
Il metodo è ammesso solo se esiste "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Che cosa voglia dire lo stabilisce la R 8.1 Abs. 9 Nr. 2 LStR.
- Lavoro e privato tenuti separati, in modo continuo (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Per ogni viaggio di lavoro (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Viaggi privati e tragitto casa-lavoro (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Un’unica catena ininterrotta. H 8.1 (9-10) LStH, citando BFH VI R 27/05: il registro "muss zeitnah und in geschlossener Form geführt werden" e mostrare ogni viaggio con il chilometraggio alla sua fine.
- Quello elettronico è ammesso (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Per un registro automatico, l’amministrazione ti lascia tempo per lo scopo. La circolare del BMF del 3 marzo 2022, Rz. 29 lo considera zeitnah almeno quando il conducente inserisce Reisezweck e Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Sette giorni sono un margine di sicurezza: la circolare dice "jedenfalls dann", non che l’ottavo giorno fallisca. Che cosa permette di aggiungere dopo, e che cosa no, è spiegato in compilare un Fahrtenbuch a posteriori.
Difetti minori, da soli, non affossano un registro (BFH, 10 aprile 2008 – VI R 38/06). Un registro che manca, però, non si sostituisce con altre registrazioni. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Se il registro non viene accettato si applica il metodo dell’1 %, per l’anno intero.
Prima del 1° gennaio 2027
- Concorda il metodo con il datore di lavoro per il 2027, oppure decidi di farlo valere nella dichiarazione.
- Annota il chilometraggio reale al primo viaggio dell’anno. Ogni viaggio di lavoro vuole una lettura iniziale e una finale.
- Registra anche i viaggi privati. Un quaderno dei soli viaggi di lavoro non è una catena chiusa.
- Scrivi subito lo scopo di ogni viaggio di lavoro — con un registro che rileva i viaggi in automatico, entro sette giorni — come un motivo e con il partner visitato.
- Tienilo tutto l’anno. Un buco ad agosto costa l’anno, non il mese.
- Conservalo per dieci anni dalla fine dell’anno della sua ultima voce; vedi la conservazione del Fahrtenbuch.
La modifica 2027 delle Lohnsteuer-Richtlinien approvata dal governo (Bundesrat-Drucksache 549/26 del 23 settembre 2026) lascia invariata la R 8.1 Abs. 9.
Come DriveHub ti aiuta a tenere l’anno intero
Un cambio al 1° gennaio sta in piedi o cade su un anno senza buchi. È lì che il software aiuta: non nella scelta, ma nella catena.
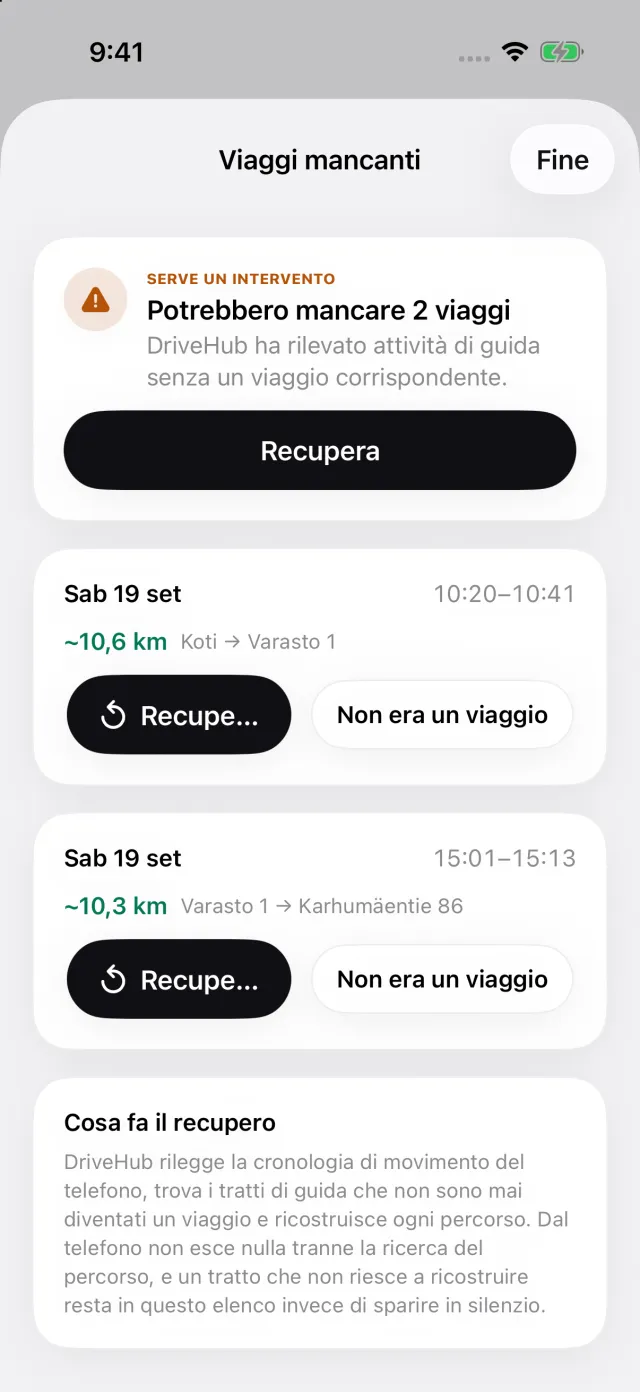
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Registra allo stesso modo i viaggi di lavoro e quelli privati, e chiede dopo quali erano di lavoro. Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, Viaggi mancanti la elenca, e Recupera ricostruisce il percorso.
Il report stampa il contachilometri all’inizio e alla fine di ogni viaggio, il partner commerciale visitato e, sul report stesso, ogni modifica successiva a un viaggio. DriveHub può ricordarti di inserire una lettura del contachilometri. Rapporti copre un giorno, una settimana, un mese, un trimestre o un anno; per il Finanzamt scegli Anno. Un report di un mese non è un Fahrtenbuch.
Dove DriveHub si ferma: inizia a registrare il giorno in cui lo configuri, quindi non può riempire i mesi precedenti. Non calcola il tuo beneficio, non sceglie il metodo e non si occupa della busta paga. Lo scopo resta tuo da scrivere — "Angebot besprochen, Müller GmbH", non solo «lavoro» — entro i sette giorni.
DriveHub è sull’App Store per iPhone. Le altre regole tedesche sul Fahrtenbuch sono nella pagina sulla Germania. Configurare il tracciamento automatico richiede pochi minuti, una volta sola, e conviene farlo prima del 1° gennaio. Carta, fogli di calcolo e app a confronto: quattro modi di tenere un registro chilometrico.
Fonti
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 e Nr. 3 Sätze 1, 2 e 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 e 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 e 22.
- BFH, 20 marzo 2014 – VI R 35/12; BFH, 10 aprile 2008 – VI R 38/06; BFH, 9 novembre 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 settembre 2026.
Questa pagina riporta ciò che dicono le Lohnsteuer-Richtlinien, le circolari del BMF e il Bundesfinanzhof, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando i soldi contano, chiedi al tuo Steuerberater — e porta le registrazioni.
La regola completa, con le norme da cui deriva: Germania: requisiti del registro chilometri.