 DriveHub
Riigijuhend · Saksamaa · 8 min
Üleminek 1 % reeglilt Fahrtenbuch'ile algab 1. jaanuaril
Sinu ametiautot maksustatakse 1 % reegli järgi ja sulle tundub, et Fahrtenbuch läheks odavamalt. Üle minna saab — aga sama auto puhul ainult terveks aastaks, nii et oktoobris alustatud sõidupäevik loeb alles järgmisest jaanuarist.

Lühike vastus
Jah, üle minna saab — aga sama auto puhul mitte keset aastat. Meetod määratakse kalendriaasta ja sõiduki kaupa. Täna alustatud Fahrtenbuch ei muuda selle aasta 1 % reeglit sõidupäeviku meetodiks. Kui tahad seda 2027. aastaks, peab see käima alates 1. jaanuarist 2027, erasõidud kaasa arvatud.
- Palgaarvestus: tööandja lepib meetodi sinuga kokku iga kalendriaasta kohta ega tohi seda sama auto puhul aasta sees muuta (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Kohtud on samal seisukohal: sõidupäeviku meetod kehtib ainult siis, kui sõidupäevik katab kogu aasta, mil seda autot kasutad (BFH, 20. märts 2014 – VI R 35/12).
- Tuludeklaratsioon ei ole palgaarvestusega seotud. Seal võid sõidupäeviku meetodi ikkagi valida — kui sõidupäevik katab terve aasta (Nr. 3 Satz 5).
- Füüsilisest isikust ettevõtja: valik tehakse Wirtschaftsjahr'i kaupa, ja auto vahetus lubab üleminekut ka keset aastat (BMF, 18. november 2009, Rz. 8).
- Uus auto? Keeld puudutab sama autot. Keset aastat saadud autoga võib sõidupäevikut pidada selle esimesest päevast — lepi see palgaarvestusega kokku.
Kas sõidupäevik tegelikult odavam on, on eraldi küsimus, ja sellest räägib Fahrtenbuch või 1 % reegel. See leht räägib sellest, millal saad ülemineku teha.
Miks keset aastat alustatud Fahrtenbuch ei loe
Juhis ütleb selle ühe lausega. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Bundesfinanzhof jõudis sama tulemuseni. BFH, 20. märts 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Maksuhaldur kordab seda dokumendis BMF, 3. märts 2022, Rz. 41.
Paar head kuud ei aita samuti. Juhis välistab valimiperioodi otse, R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Sama otsus nimetab ka väljapääsu. Sõidupäeviku meetodi võib valida "von vornherein" või "für den folgenden Veranlagungszeitraum dazu überzugehen". See tähendab järgmist kalendriaastat.
Palgaarvestus ja tuludeklaratsioon on kaks eri otsust
Töötaja puhul otsustatakse meetod kaks korda, ja reeglid erinevad.
Palgaarvestuses määrab tööandja meetodi kalendriaastaks koos sinuga. Sama auto puhul ei tohi seda keset aastat muuta. Üks uks jääb lahti, Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Muudatus kehtib terve aasta kohta, ja selle taga peab olema terve aasta sõidupäevik.
Tulumaksu määramisel palgaarvestus sind ei seo. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Viimane poollause on oluline. Keeld keset aastat vahetada kehtib ka deklaratsioonis. Palgaarvestus võib seega kogu aasta käia 1 % järgi, samal ajal kui sina deklareerid sõidupäeviku meetodiga — tingimusel, et sõidupäevik algab 1. jaanuaril.
Kui oled füüsilisest isikust ettevõtja
Ühikuks on majandusaasta, mitte kalendriaasta, ja reeglil on väljapääs. BMF, 18. november 2009, Rz. 8, auto kohta, mida kasutatakse ärilistel eesmärkidel üle 50%: valik tehakse "durch Einreichen der Steuererklärung beim Finanzamt" ja "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Mitme ärisõiduki puhul hinnatakse igaüht eraldi (Rz. 22). Sõidupäevikuta auto jääb 1 % reegli alla ka siis, kui teisel autol sõidupäevik on.
Uus auto töötajana. Iga tekst, mis keelab keset aastat vahetamise, nimetab sama autot: juhises "bei demselben Kfz", BMF Rz. 41-s "für dasselbe Kraftfahrzeug". BFH nõuab sõidupäevikut kogu perioodi kohta, "in dem er das Fahrzeug nutzt". Nende sõnastuse järgi on uus auto keset aastat seega uus valik — sõidupäevikuga selle esimesest päevast. Ükski lause ei ütle seda töötajate kohta otse välja, nagu Rz. 8 teeb füüsilisest isikust ettevõtjate puhul, nii et lepi see kõigepealt palgaarvestusega kokku.
Näide: otsus oktoobris
Näitlikud arvud, mitte ühestki reeglist võetud. Sõidad sama ametiautoga alates 2025. aastast ja palgaarvestus maksustab seda 1 % reegli järgi. 1. oktoobril 2026 alustad Fahrtenbuch'iga.
- 2026: palgaarvestus jääb selleks aastaks 1 % peale, sest sama auto puhul ei tohi meetodit aasta sees muuta. Ka sinu tuludeklaratsioon ei saa kasutada sõidupäeviku meetodit, sest sõidupäevik ei kata jaanuarist septembrini. Kolm kuud sõidupäevikut ei muuda 2026. aasta kohta midagi.
- 2027: kui sõidupäevik käib katkestuseta alates 1. jaanuarist, saad 2027. aastaks tööandjaga sõidupäeviku meetodi kokku leppida. Kui lepite kokku hiljem, saab palgaarvestust veel terve aasta kohta muuta enne, kui Lohnsteuerbescheinigung on edastatud (Nr. 3 Satz 2). Kui palgaarvestus jääb 1 % peale, võid sõidupäeviku meetodi ikkagi valida oma 2027. aasta deklaratsioonis.
Mida sõidupäevik säästaks, on sinu enda arvutus. Oletame, et auto listihind on 50 000 €, nii et sinu 2027. aasta palgalehtedel on aasta peale 6000 € 1 % soodustust. Oletame ka, et auto maksab sel aastal 12 000 € (tööandjal on see arv olemas) ja sõidupäevik tõendab 30 000 kilomeetrist 6000 erakilomeetrit.
- Erakasutuse osa: 6000 ÷ 30 000 = 20%
- Erakasutus tegelike kulude järgi: 20% × 12 000 € = 2400 €
- Vahe maksustatavas soodustuses: 6000 € − 2400 € = 3600 €
See on väiksem maksustatav summa, mitte säästetud maks; sääst on see summa korda sinu maksumäär. Kuidas kuluartiklid ja tööle sõit tegelikku arvutusse lähevad, on sinu palgaarvestuse või Steuerberateri küsimus. Näide näitab ainult, miks sõidupäeviku aasta peab olema täielik: ilma 1. jaanuarita ei ole kogu võrdlusel mõtet.
Milline sõidupäevik peab olema esimesest päevast
Meetod on lubatud ainult siis, kui olemas on "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Mida see tähendab, sätestab R 8.1 Abs. 9 Nr. 2 LStR.
- Töö- ja erasõidud eraldi ja pidevalt (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Iga tööalase sõidu kohta (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Erasõidud ja tööle sõit (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Üks katkematu ahel. H 8.1 (9-10) LStH, viidates otsusele BFH VI R 27/05: see "muss zeitnah und in geschlossener Form geführt werden" ja peab näitama iga sõitu koos odomeetri näiduga selle lõpus.
- Elektrooniline on lubatud (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Automaatse sõidupäeviku puhul annab maksuhaldur eesmärgi kirjutamiseks aega. BMF, 3. märts 2022, Rz. 29 loeb selle zeitnah'iks vähemalt siis, kui juht sisestab Reisezweck'i ja Geschäftspartner'i "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Seitse päeva on turvaline tsoon: kiri ütleb "jedenfalls dann", mitte seda, et kaheksas päev kukub läbi. Mida see lubab hiljem lisada ja mida mitte, on kirjas artiklis Fahrtenbuch'i täitmine tagantjärele.
Väikesed puudused üksi sõidupäevikut ei kukuta (BFH, 10. aprill 2008 – VI R 38/06). Puuduvat sõidupäevikut ei saa aga muude dokumentidega asendada. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Kui sõidupäevikut ei aktsepteerita, kehtib 1 % meetod, terve aasta kohta.
Enne 1. jaanuari 2027
- Lepi meetod tööandjaga kokku 2027. aastaks või otsusta see oma deklaratsioonis taotleda.
- Pane kirja tegelik odomeetri näit aasta esimesel sõidul. Iga tööalane sõit vajab alguse ja lõpu näitu.
- Salvesta ka erasõidud. Ainult tööalaste sõitude päevik ei ole suletud ahel.
- Kirjuta iga tööalane eesmärk viivitamata — sõite automaatselt salvestava päeviku puhul seitsme päeva jooksul — põhjusena ja koos külastatud partneriga.
- Pea seda terve aasta. Lünk augustis maksab aasta, mitte kuu.
- Hoia seda kümme aastat selle aasta lõpust, millesse jääb viimane kanne; vaata Fahrtenbuch'i säilitamine.
Valitsuse 2027. aasta muudatus Lohnsteuer-Richtlinien'isse (Bundesrat-Drucksache 549/26, 23. september 2026) jätab R 8.1 Abs. 9 muutmata.
Kuidas DriveHub aitab terve aasta kokku hoida
Üleminek 1. jaanuaril seisab või langeb aastaga, milles pole lünka. Just seal tarkvara aitab: mitte valikuga, vaid ahelaga.
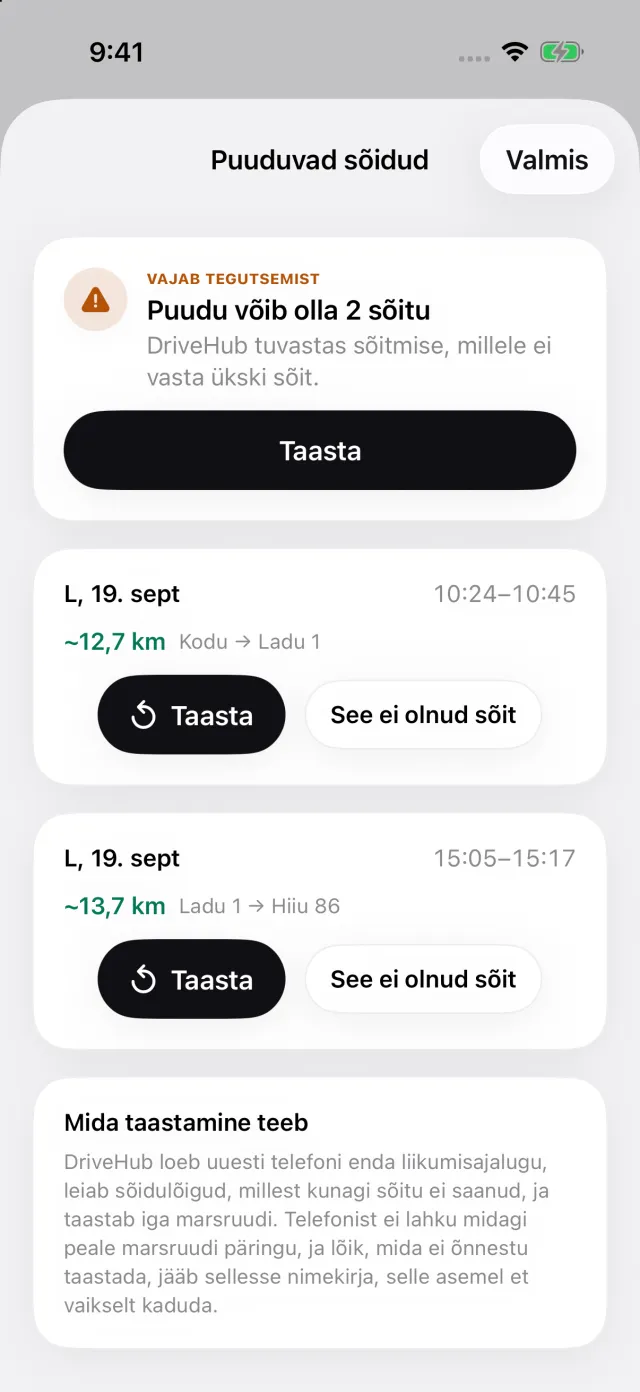
Kui asukohale juurdepääs on seatud valikule "Alati", salvestab DriveHub iga sõidu taustal — ja kui mõni sõit peaks siiski vahele jääma, annab ta sulle sellest teada. See salvestab tööalased ja isiklikud sõidud ühtemoodi ja küsib hiljem, millised olid tööalased. Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, näitab Puuduvad sõidud seda, ja Taasta taastab marsruudi.
Aruandes on odomeetri näit iga sõidu alguses ja lõpus, külastatud äripartner ja iga hilisem muudatus sõidus, otse aruandes. DriveHub oskab sulle meelde tuletada, et sisestaksid odomeetri näidu. Aruanded katab päeva, nädala, kuu, kvartali või aasta; Finanzamt'i jaoks vali Aasta. Ühe kuu aruanne ei ole Fahrtenbuch.
Kus DriveHub peatub: see alustab salvestamist päeval, mil selle seadistad, nii et varasemaid kuid see täita ei saa. See ei arvuta sinu soodustust, ei vali meetodit ega suhtle palgaarvestusega. Eesmärk on endiselt sinu kirjutada — "Angebot besprochen, Müller GmbH", mitte lihtsalt „töö“ — seitsme päeva jooksul.
DriveHub on App Store'is iPhone'i jaoks. Saksamaa teised Fahrtenbuch'i reeglid on Saksamaa lehel. Automaatse salvestamise seadistamine võtab ühe korra paar minutit, ja seda tasub teha enne 1. jaanuari. Paberi, tabelarvutuse ja rakenduste võrdlust vaata artiklist neli viisi sõidupäevikut pidada.
Allikad
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 ja Nr. 3 Sätze 1, 2 ja 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 ja 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 ja 22.
- BFH, 20. märts 2014 – VI R 35/12; BFH, 10. aprill 2008 – VI R 38/06; BFH, 9. november 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. september 2026.
See leht annab edasi, mida ütlevad Lohnsteuer-Richtlinien, BMF-i kirjad ja Bundesfinanzhof, ja viitab neile, et saaksid järele kontrollida. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma Steuerberaterilt — ja võta dokumendid kaasa.
Kogu reegel koos allikatega: Saksamaa: sõidupäeviku nõuded.