 DriveHub
Guide pays · Allemagne · 8 min
Passer de la règle du 1 % au Fahrtenbuch commence le 1er janvier
Votre voiture de société est imposée selon la règle du 1 % et vous pensez qu'un Fahrtenbuch coûterait moins cher. Vous pouvez changer — mais, pour la même voiture, seulement pour une année entière : un carnet commencé en octobre compte à partir de janvier suivant.

En bref
Oui, vous pouvez changer — mais pas en cours d'année pour la même voiture. La méthode est fixée par année civile et par véhicule. Un Fahrtenbuch commencé aujourd'hui ne peut pas transformer le 1 % de cette année en méthode du carnet de bord. Si vous le voulez pour 2027, il doit courir dès le 1er janvier 2027, trajets privés compris.
- En paie : votre employeur fixe la méthode avec vous pour chaque année civile et ne peut pas la changer en cours d'année pour la même voiture (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Les tribunaux sont d'accord : la méthode du carnet ne s'applique que si le carnet couvre toute l'année pendant laquelle vous utilisez cette voiture (BFH, 20 mars 2014 – VI R 35/12).
- Votre déclaration de revenus n'est pas liée par la paie. Vous pouvez encore y choisir la méthode du carnet — si le carnet couvre toute l'année (Nr. 3 Satz 5).
- Indépendants : le choix se fait par Wirtschaftsjahr, et un changement de véhicule permet bien de changer en cours d'année (BMF, 18 novembre 2009, Rz. 8).
- Nouvelle voiture ? L'interdiction vise la même voiture. Une voiture reçue en cours d'année peut passer au carnet dès son premier jour — convenez-en avec le service de paie.
Savoir si le carnet coûte réellement moins cher est une autre question, traitée dans Fahrtenbuch ou règle du 1 %. Cette page porte sur le moment où vous pouvez changer.
Pourquoi un Fahrtenbuch commencé en cours d'année ne compte pas
La directive le dit en une phrase. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR : « Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden. »
Le Bundesfinanzhof est arrivé au même résultat. BFH, 20 mars 2014 – VI R 35/12, Leitsatz 2 : « Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig. » L'administration fiscale le reprend dans la lettre du BMF du 3 mars 2022, Rz. 41.
Quelques bons mois n'y changent rien non plus. La directive exclut purement et simplement une période d'échantillon, au R 8.1 Abs. 9 Nr. 2 Satz 5 LStR : « Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen. »
La même décision indique aussi la sortie. Vous pouvez choisir la méthode du carnet « von vornherein », ou « für den folgenden Veranlagungszeitraum dazu überzugehen ». C'est-à-dire l'année civile suivante.
La paie et la déclaration de revenus sont deux décisions distinctes
Pour un salarié, la méthode se décide deux fois, et les règles diffèrent.
En paie, l'employeur fixe avec vous la méthode pour l'année civile. Elle ne peut pas changer en cours d'année pour la même voiture. Une porte reste ouverte, au Nr. 3 Satz 2 : « Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich. » Le changement vaut pour toute l'année, et il lui faut un carnet couvrant toute l'année.
Pour l'impôt sur le revenu, la paie ne vous lie pas. Nr. 3 Satz 5 : « Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend. » La dernière demi-phrase compte. L'interdiction de changer en cours d'année s'applique aussi à la déclaration. La paie peut donc rester au 1 % toute l'année pendant que vous déclarez selon la méthode du carnet, à condition que le carnet commence le 1er janvier.
Si vous êtes indépendant
L'unité est l'exercice, pas l'année civile, et la règle a une issue. BMF, 18 novembre 2009, Rz. 8, pour une voiture utilisée à plus de 50 % à titre professionnel : le choix se fait « durch Einreichen der Steuererklärung beim Finanzamt » et « muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden. »
Avec plusieurs voitures professionnelles, chacune est évaluée séparément (Rz. 22). Une voiture sans carnet reste à la règle du 1 %, même si une autre en a un.
Une nouvelle voiture, en tant que salarié. Chaque texte qui interdit le changement en cours d'année vise la même voiture : « bei demselben Kfz » dans la directive, « für dasselbe Kraftfahrzeug » au BMF Rz. 41. Le BFH exige un carnet pour toute la période « in dem er das Fahrzeug nutzt ». Une nouvelle voiture en cours d'année est donc, selon leur lettre, un nouveau choix — avec un carnet dès son premier jour. Aucune phrase ne le dit expressément pour les salariés, comme le fait le Rz. 8 pour les indépendants ; convenez-en d'abord avec votre service de paie.
Un exemple chiffré : décider en octobre
Chiffres fictifs, tirés d'aucune règle. Vous conduisez la même voiture de société depuis 2025, et la paie l'impose selon la règle du 1 %. Le 1er octobre 2026, vous commencez un Fahrtenbuch.
- 2026 : la paie reste au 1 % pour l'année, car la méthode ne peut pas changer en cours d'année pour la même voiture. Votre déclaration ne peut pas non plus utiliser la méthode du carnet, puisque le carnet ne couvre pas janvier à septembre. Trois mois de carnet ne changent rien pour 2026.
- 2027 : si le carnet court sans interruption depuis le 1er janvier, vous pouvez convenir avec votre employeur de la méthode du carnet pour 2027. Convenue tardivement, la paie peut encore être modifiée pour toute l'année avant la transmission de la Lohnsteuerbescheinigung (Nr. 3 Satz 2). Si la paie reste au 1 %, vous pouvez encore choisir la méthode du carnet dans votre déclaration 2027.
Ce que le carnet ferait économiser relève de votre propre calcul. Supposons un prix catalogue de 50 000 €, si bien que vos bulletins de paie 2027 font apparaître 6 000 € d'avantage au titre du 1 % sur l'année. Supposons aussi que la voiture coûte 12 000 € cette année-là (votre employeur a le chiffre) et que le carnet établisse 6 000 kilomètres privés sur 30 000.
- Part privée : 6 000 ÷ 30 000 = 20 %
- Usage privé au coût réel : 20 % × 12 000 € = 2 400 €
- Écart d'avantage imposable : 6 000 € − 2 400 € = 3 600 €
C'est un montant imposable plus faible, pas un impôt économisé ; l'économie est ce montant multiplié par votre taux d'imposition. La manière dont les postes de coût et le trajet domicile-travail entrent dans le calcul réel relève de votre service de paie ou de votre Steuerberater. L'exemple montre seulement pourquoi l'année du carnet doit être complète : sans le 1er janvier, toute la comparaison tombe.
Ce que doit être le carnet, dès le premier jour
La méthode n'est admise que s'il existe « ein ordnungsgemäßes Fahrtenbuch » (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Le R 8.1 Abs. 9 Nr. 2 LStR précise ce que cela signifie.
- Professionnel et privé séparés, en continu (Satz 2) : « Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen. »
- Pour chaque trajet professionnel (Satz 3) : « Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner. »
- Trajets privés et domicile-travail (Satz 4) : « Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch. »
- Une seule chaîne ininterrompue. H 8.1 (9-10) LStH, citant BFH VI R 27/05 : il « muss zeitnah und in geschlossener Form geführt werden » et montrer chaque trajet avec le compteur à son arrivée.
- L'électronique est admise (Satz 6), « wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden. »
Pour un carnet automatique, l'administration vous laisse du temps pour l'objet du trajet. La lettre du BMF du 3 mars 2022, Rz. 29 le considère comme zeitnah au moins lorsque le conducteur saisit Reisezweck et Geschäftspartner « innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt ». Les sept jours sont une zone de sécurité : la lettre dit « jedenfalls dann », pas que le huitième jour échoue. Ce qu'elle permet d'ajouter après coup, et ce qu'elle ne permet pas, est expliqué dans compléter un Fahrtenbuch après coup.
Des défauts mineurs ne suffisent pas à eux seuls à faire tomber un carnet (BFH, 10 avril 2008 – VI R 38/06). En revanche, aucun autre relevé ne remplace un carnet absent. H 8.1 (9-10) : « Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht. » Si le carnet n'est pas accepté, c'est la méthode du 1 % qui s'applique, pour toute l'année.
Avant le 1er janvier 2027
- Convenez de la méthode avec votre employeur pour 2027, ou décidez de la demander dans votre déclaration.
- Notez le vrai relevé du compteur au premier trajet de l'année. Chaque trajet professionnel exige un relevé au départ et à l'arrivée.
- Enregistrez aussi les trajets privés. Un carnet des seuls trajets professionnels n'est pas une chaîne fermée.
- Rédigez chaque objet professionnel sans tarder — pour un carnet qui enregistre les trajets automatiquement, dans les sept jours — sous forme de motif et avec le partenaire visité.
- Tenez-le toute l'année. Une lacune en août coûte l'année, pas le mois.
- Conservez-le dix ans à compter de la fin de l'année de sa dernière écriture ; voir la conservation du Fahrtenbuch.
La modification 2027 des Lohnsteuer-Richtlinien adoptée par le gouvernement (Bundesrat-Drucksache 549/26 du 23 septembre 2026) laisse le R 8.1 Abs. 9 inchangé.
Comment DriveHub vous aide à tenir toute l'année
Un passage au 1er janvier tient ou tombe sur une année sans lacune. C'est là qu'un logiciel aide : pas pour le choix, mais pour la chaîne.
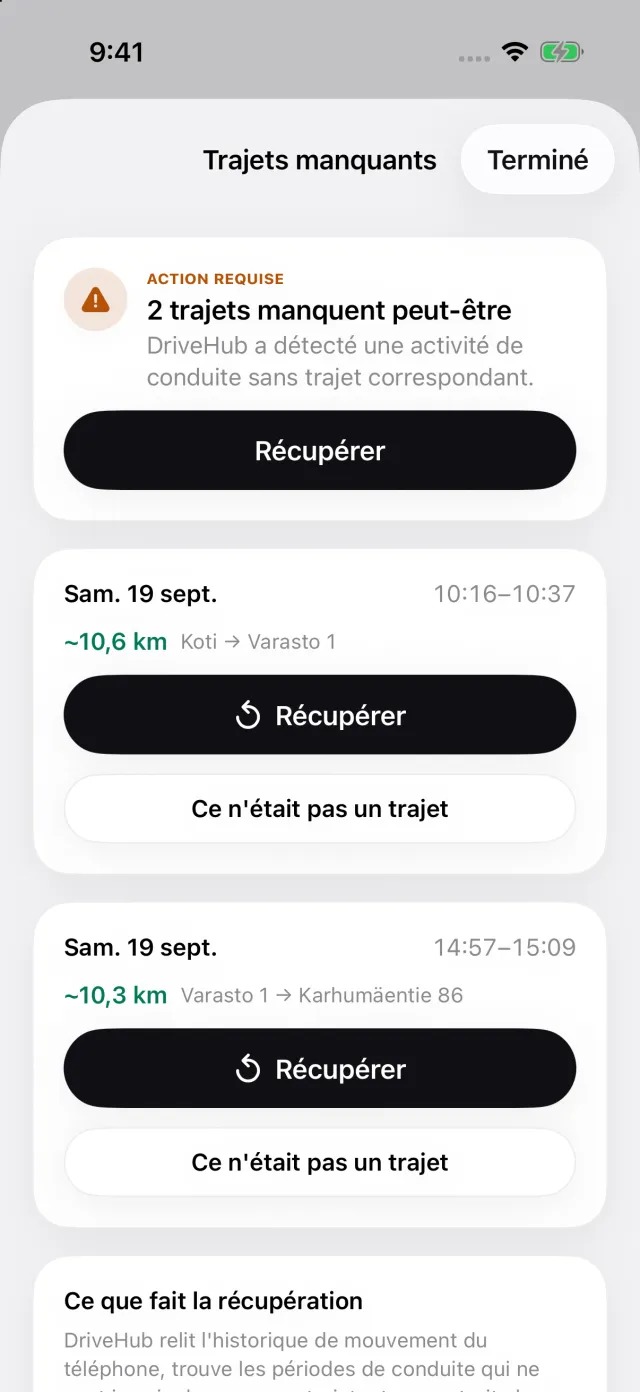
Avec l'accès à la position réglé sur « Toujours », DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il enregistre les trajets professionnels comme privés, et vous demande ensuite lesquels étaient professionnels. Si votre iPhone a relevé une conduite sans trajet correspondant, Trajets manquants la liste, et Récupérer reconstitue l'itinéraire.
Le rapport imprime le compteur au départ et à l'arrivée de chaque trajet, le partenaire commercial visité et, sur le rapport lui-même, chaque modification apportée ultérieurement à un trajet. DriveHub peut vous rappeler de saisir un relevé du compteur. Rapports couvre un jour, une semaine, un mois, un trimestre ou une année ; pour le Finanzamt, choisissez Année. Un rapport d'un mois n'est pas un Fahrtenbuch.
Là où DriveHub s'arrête : il commence à enregistrer le jour où vous le configurez, et ne peut donc pas combler les mois antérieurs. Il ne calcule pas votre avantage, ne choisit pas la méthode et ne traite pas avec la paie. L'objet du trajet reste à vous d'écrire — « Angebot besprochen, Müller GmbH », pas simplement « professionnel » — dans les sept jours.
DriveHub est sur l'App Store pour iPhone. Les autres règles allemandes du Fahrtenbuch figurent sur la page Allemagne. Configurer le suivi automatique prend quelques minutes, une fois, et mérite d'être fait avant le 1er janvier. Papier, tableurs et apps côte à côte : voir quatre façons de tenir un relevé kilométrique.
Sources
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 et Nr. 3 Sätze 1, 2 et 5 LStR ; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 et 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 et 22.
- BFH, 20 mars 2014 – VI R 35/12 ; BFH, 10 avril 2008 – VI R 38/06 ; BFH, 9 novembre 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 septembre 2026.
Cette page expose ce que disent les Lohnsteuer-Richtlinien, les lettres du BMF et le Bundesfinanzhof, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Lorsque l'enjeu financier compte, interrogez votre Steuerberater — et apportez vos relevés.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.