 DriveHub
Гид по стране · Германия · 8 мин
Переход с правила 1 % на Fahrtenbuch начинается 1 января
Ваш служебный автомобиль облагается по правилу 1 %, и вам кажется, что Fahrtenbuch обошёлся бы дешевле. Перейти можно — но для той же машины только на целый год, поэтому журнал, начатый в октябре, считается со следующего января.

Коротко
Да, перейти можно — но не посреди года для той же машины. Метод фиксируется на календарный год и для конкретного автомобиля. Fahrtenbuch, начатый сегодня, не превратит 1 % этого года в метод журнала. Если он нужен вам за 2027 год, вести его надо с 1 января 2027 года, включая личные поездки.
- Расчёт зарплаты: работодатель вместе с вами выбирает метод на каждый календарный год и не может менять его для той же машины в течение года (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Суды с этим согласны: метод журнала применяется, только если журнал охватывает весь год, в котором вы пользуетесь этой машиной (BFH, 20 марта 2014 г. – VI R 35/12).
- Налоговая декларация не связана расчётом зарплаты. В ней вы всё равно можете выбрать метод журнала — если журнал охватывает весь год (Nr. 3 Satz 5).
- Самозанятые: выбор делается на Wirtschaftsjahr, а смена автомобиля позволяет перейти и посреди года (BMF, 18 ноября 2009 г., Rz. 8).
- Новая машина? Запрет касается той же машины. Автомобиль, полученный посреди года, можно вести по журналу с первого дня — согласуйте это с бухгалтерией.
Обходится ли журнал на самом деле дешевле — отдельный вопрос, и ему посвящена статья Fahrtenbuch или правило 1 %. Эта страница о том, когда можно сделать переход.
Почему Fahrtenbuch, начатый посреди года, не засчитывается
Директива говорит это одним предложением. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: «Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden.»
Федеральный финансовый суд пришёл к тому же. BFH, 20 марта 2014 г. – VI R 35/12, Leitsatz 2: «Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig.» Налоговая администрация повторяет это в BMF, 3 марта 2022 г., Rz. 41.
Несколько удачных месяцев тоже не помогут. Директива прямо исключает выборочный период в R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: «Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.»
То же решение называет и выход. Метод журнала можно выбрать «von vornherein» — с самого начала — или «für den folgenden Veranlagungszeitraum dazu überzugehen», то есть перейти на него со следующего налогового периода. А это следующий календарный год.
Расчёт зарплаты и декларация — два разных решения
У наёмного работника метод выбирается дважды, и правила при этом разные.
В расчёте зарплаты работодатель вместе с вами устанавливает метод на календарный год. Для той же машины его нельзя сменить посреди года. Одна дверь остаётся открытой — в Nr. 3 Satz 2: «Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich.» Такое изменение делается на весь год, и за ним должен стоять журнал за весь год.
В декларации по подоходному налогу расчёт зарплаты вас не связывает. Nr. 3 Satz 5: «Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend.» Важна последняя половина предложения: запрет на смену метода посреди года действует и в декларации. Так что зарплата может весь год считаться по 1 %, а декларацию вы подадите по методу журнала — при условии, что журнал начат 1 января.
Если вы работаете на себя
Единица здесь — хозяйственный год, а не календарный, и у правила есть выход. BMF, 18 ноября 2009 г., Rz. 8, для машины, которая более чем на 50 % используется в бизнесе: выбор делается «durch Einreichen der Steuererklärung beim Finanzamt» и «muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden.»
Если служебных машин несколько, каждая оценивается отдельно (Rz. 22). Машина без журнала остаётся на правиле 1 %, даже если у другой журнал есть.
Новая машина у наёмного работника. Каждый текст, запрещающий переход посреди года, говорит о той же машине: «bei demselben Kfz» в директиве, «für dasselbe Kraftfahrzeug» в BMF Rz. 41. BFH требует журнал за весь период, «in dem er das Fahrzeug nutzt». Значит, по их формулировке новая машина посреди года — это новый выбор, с журналом с её первого дня. Но для наёмных работников ни одно предложение не говорит этого прямо, как Rz. 8 для самозанятых, поэтому сначала согласуйте это с бухгалтерией.
Пример: решение в октябре
Цифры условные, ни из какого правила они не взяты. Вы ездите на одной и той же служебной машине с 2025 года, и в расчёте зарплаты она облагается по правилу 1 %. 1 октября 2026 года вы начинаете Fahrtenbuch.
- 2026: зарплата до конца года остаётся на 1 %, потому что для той же машины метод нельзя менять в течение года. В декларации метод журнала тоже не применить: журнал не охватывает январь–сентябрь. Три месяца журнала за 2026 год ничего не меняют.
- 2027: если журнал идёт без перерыва с 1 января, вы можете договориться с работодателем о методе журнала на 2027 год. Если договорились поздно, расчёт зарплаты ещё можно изменить за весь год до передачи Lohnsteuerbescheinigung (Nr. 3 Satz 2). Если зарплата останется на 1 %, метод журнала всё равно можно выбрать в декларации за 2027 год.
Сколько сэкономит журнал, — это ваша собственная арифметика. Допустим, прейскурантная цена машины — 50 000 €, и в расчётных листках за 2027 год стоит 6 000 € выгоды по правилу 1 % за год. Допустим также, что машина обходится в тот год в 12 000 € (эта цифра есть у работодателя), а журнал подтверждает 6 000 личных километров из 30 000.
- Личная доля: 6 000 ÷ 30 000 = 20 %
- Личное использование по фактическим расходам: 20 % × 12 000 € = 2 400 €
- Разница в облагаемой выгоде: 6 000 € − 2 400 € = 3 600 €
Это меньшая облагаемая сумма, а не сэкономленный налог; экономия — это эта сумма, умноженная на вашу ставку налога. Как в реальном расчёте учитываются статьи расходов и дорога на работу, решают бухгалтерия или ваш Steuerberater. Пример показывает только, почему год журнала должен быть полным: без 1 января всё сравнение теряет смысл.
Каким журнал должен быть с первого дня
Метод допускается, только если есть «ein ordnungsgemäßes Fahrtenbuch» (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Что это значит, раскрывает R 8.1 Abs. 9 Nr. 2 LStR.
- Служебное и личное — раздельно и непрерывно (Satz 2): «Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen.»
- По каждой служебной поездке (Satz 3): «Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.»
- Личные поездки и дорога на работу (Satz 4): «Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch.»
- Одна непрерывная цепочка. H 8.1 (9-10) LStH со ссылкой на BFH VI R 27/05: журнал «muss zeitnah und in geschlossener Form geführt werden» и показывать каждую поездку с показанием одометра в её конце.
- Электронный журнал допустим (Satz 6), «wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.»
Для автоматического журнала администрация даёт время на цель поездки. BMF, 3 марта 2022 г., Rz. 29 признаёт его zeitnah как минимум тогда, когда водитель вносит Reisezweck и Geschäftspartner «innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt». Семь дней — это «безопасная гавань»: в письме сказано «jedenfalls dann», а не то, что восьмой день уже провал. Что можно и чего нельзя дописать потом, разобрано в статье о Fahrtenbuch, заполненном задним числом.
Одни лишь мелкие недочёты журнал не губят (BFH, 10 апреля 2008 г. – VI R 38/06). Но отсутствующий журнал другими записями не заменить. H 8.1 (9-10): «Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.» Если журнал не принят, применяется метод 1 % — за весь год.
До 1 января 2027 года
- Согласуйте метод с работодателем на 2027 год или решите заявить его в декларации.
- Запишите реальные показания одометра в первой поездке года. Каждой служебной поездке нужны начальные и конечные показания.
- Записывайте и личные поездки. Книга только со служебными поездками — не замкнутая цепочка.
- Вписывайте цель каждой служебной поездки своевременно — для журнала, который записывает поездки автоматически, в пределах семи дней, — как причину и с посещённым партнёром.
- Ведите его весь год. Пробел в августе стоит года, а не месяца.
- Храните его десять лет с конца года последней записи; см. срок хранения Fahrtenbuch.
Изменения Lohnsteuer-Richtlinien на 2027 год, одобренные правительством (Bundesrat-Drucksache 549/26 от 23 сентября 2026 г.), R 8.1 Abs. 9 не меняют.
Как DriveHub помогает сохранить весь год
Переход 1 января держится на годе без пробелов. Здесь программа и помогает: не с выбором, а с цепочкой.
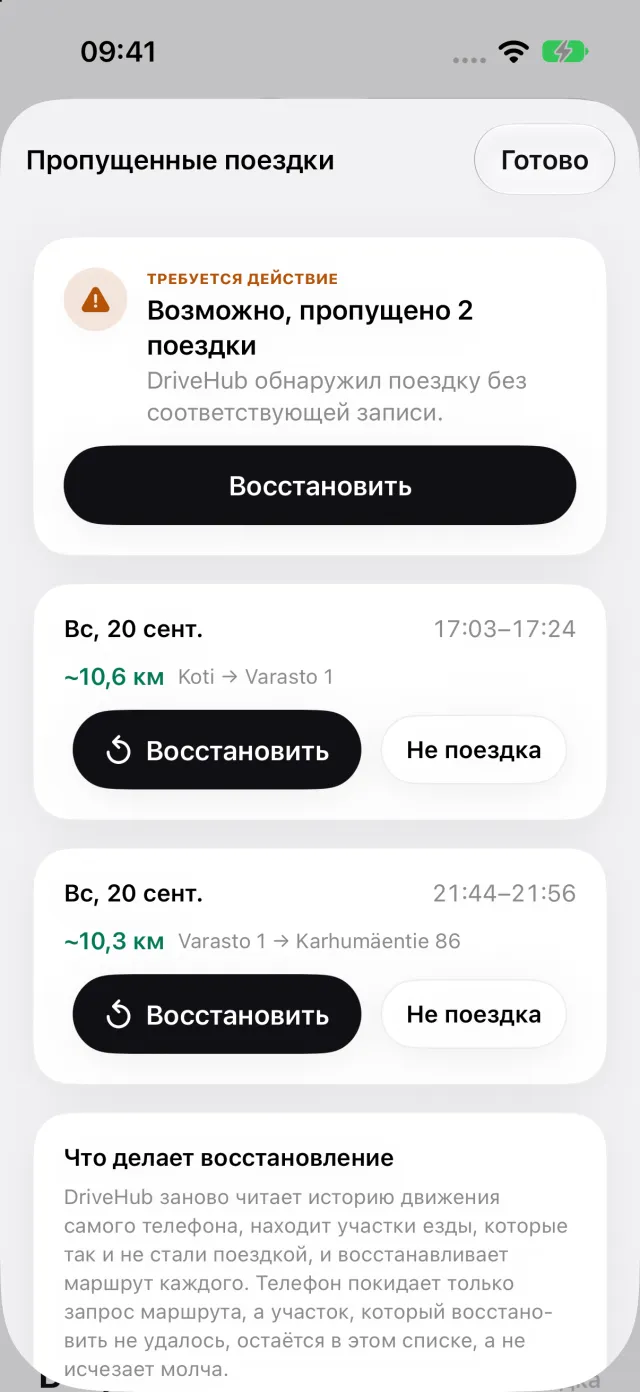
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Он записывает рабочие и личные поездки одинаково, а потом спрашивает, какие были служебными. Если ваш iPhone зафиксировал езду, для которой нет поездки, она появится в «Пропущенные поездки», а кнопка «Восстановить» восстановит маршрут.
В отчёте указаны показания одометра в начале и в конце каждой поездки, деловой партнёр, которого вы посетили, и каждое последующее изменение поездки — прямо в самом отчёте. DriveHub может напоминать вам вносить показания одометра. «Отчёты» охватывают день, неделю, месяц, квартал или год; для Finanzamt выберите «Год». Отчёт за один месяц — это не Fahrtenbuch.
Где DriveHub останавливается: он начинает запись в день, когда вы его настроили, поэтому не может заполнить месяцы до этого. Он не рассчитывает вашу выгоду, не выбирает метод и не занимается расчётом зарплаты. Цель по-прежнему пишете вы — «Angebot besprochen, Müller GmbH» («обсудили предложение»), а не просто «рабочая» — в пределах семи дней.
DriveHub есть в App Store для iPhone. Остальные немецкие правила для Fahrtenbuch — на странице о Германии. Настройка автоматического учёта занимает несколько минут, один раз, и её стоит сделать до 1 января. Бумага, таблицы и приложения рядом — в статье четыре способа вести журнал пробега.
Источники
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 и Nr. 3 Sätze 1, 2 и 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 и 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 и 22.
- BFH, 20 марта 2014 г. – VI R 35/12; BFH, 10 апреля 2008 г. – VI R 38/06; BFH, 9 ноября 2005 г. – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 сентября 2026 г.
Эта страница излагает то, что говорят Lohnsteuer-Richtlinien, письма BMF и Bundesfinanzhof, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о существенных суммах, обратитесь к своему Steuerberater — и возьмите с собой записи.
Полное правило со ссылками на нормативные акты: Германия: требования к журналу пробега.