 DriveHub
Guia por país · Alemanha · 8 min
Passar da regra de 1 % para um Fahrtenbuch começa a 1 de janeiro
O seu carro da empresa é tributado pela regra de 1 % e acha que um Fahrtenbuch sairia mais barato. Pode mudar — mas, para o mesmo carro, só por um ano inteiro, pelo que um registo iniciado em outubro conta a partir de janeiro seguinte.

A resposta curta
Sim, pode mudar — mas não a meio de um ano para o mesmo carro. O método é fixado por ano civil e por veículo. Um Fahrtenbuch que comece hoje não transforma o 1 % deste ano no método do registo. Se o quer para 2027, tem de o manter desde 1 de janeiro de 2027, viagens privadas incluídas.
- Processamento salarial: a entidade patronal fixa o método consigo para cada ano civil e não o pode mudar para o mesmo carro durante o ano (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Os tribunais concordam: o método do registo só se aplica se o registo cobrir o ano inteiro em que usa esse carro (BFH, 20 de março de 2014 – VI R 35/12).
- A sua declaração de rendimentos não fica presa ao processamento salarial. Aí ainda pode escolher o método do registo — se o registo cobrir o ano inteiro (Nr. 3 Satz 5).
- Trabalhador independente: a escolha é feita por Wirtschaftsjahr, e uma troca de veículo permite mudar a meio do ano (BMF, 18 de novembro de 2009, Rz. 8).
- Carro novo? A proibição abrange o mesmo carro. Um carro que receba a meio do ano pode começar com registo desde o primeiro dia — combine-o com o processamento salarial.
Se o registo sai de facto mais barato é outra questão, tratada em Fahrtenbuch ou regra de 1 %. Esta página trata de quando pode fazer a mudança.
Porque um Fahrtenbuch iniciado a meio do ano não conta
A diretriz di-lo numa frase. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
O Bundesfinanzhof chegou ao mesmo resultado. BFH, 20 de março de 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." A administração fiscal repete-o no BMF, 3 de março de 2022, Rz. 41.
Alguns meses bons também não ajudam. A diretriz exclui expressamente um período de amostra, na R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
A mesma decisão indica também a saída. Pode escolher o método do registo "von vornherein", ou "für den folgenden Veranlagungszeitraum dazu überzugehen". Ou seja, no ano civil seguinte.
Processamento salarial e declaração de rendimentos são duas decisões diferentes
Para um trabalhador por conta de outrem, o método decide-se duas vezes, e as regras não são as mesmas.
No processamento salarial, a entidade patronal fixa consigo o método para o ano civil. Não pode mudar a meio do ano para o mesmo carro. Fica uma porta aberta, no Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." A mudança é para o ano inteiro, e exige um registo do ano inteiro por trás.
Na liquidação do imposto sobre o rendimento, o processamento salarial não o vincula. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." A última meia frase é a que conta: a proibição de mudar a meio do ano vale também na declaração. Assim, o processamento salarial pode correr o ano todo com 1 % enquanto declara com o método do registo, desde que o registo comece a 1 de janeiro.
Se é trabalhador independente
A unidade é o exercício, não o ano civil, e a regra tem uma saída. BMF, 18 de novembro de 2009, Rz. 8, para um carro usado em mais de 50 % para a atividade: a escolha faz-se "durch Einreichen der Steuererklärung beim Finanzamt" e "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Com vários carros da empresa, cada um é avaliado por si (Rz. 22). Um carro sem registo fica na regra de 1 %, mesmo que outro carro tenha registo.
Um carro novo, como trabalhador por conta de outrem. Todos os textos que proíbem a mudança a meio do ano referem o mesmo carro: "bei demselben Kfz" na diretriz, "für dasselbe Kraftfahrzeug" no BMF Rz. 41. O BFH exige um registo para todo o período "in dem er das Fahrzeug nutzt". Pela sua letra, um carro novo a meio do ano é uma nova escolha — com registo desde o primeiro dia. Nenhuma frase o diz expressamente para trabalhadores por conta de outrem, como a Rz. 8 diz para os independentes, por isso combine-o primeiro com o processamento salarial.
Um exemplo: decidir em outubro
Valores ilustrativos, não retirados de nenhuma regra. Conduz o mesmo carro da empresa desde 2025, e o processamento salarial tributa-o pela regra de 1 %. A 1 de outubro de 2026 começa um Fahrtenbuch.
- 2026: o processamento salarial fica nos 1 % o ano todo, porque o método não pode mudar durante o ano para o mesmo carro. A sua declaração também não pode usar o método do registo, porque o registo não cobre janeiro a setembro. Três meses de registo não mudam nada em 2026.
- 2027: se o registo correr sem interrupções desde 1 de janeiro, pode combinar o método do registo com a entidade patronal para 2027. Se o combinar tarde, o processamento salarial ainda pode ser alterado para o ano inteiro antes de a Lohnsteuerbescheinigung ser transmitida (Nr. 3 Satz 2). Se o processamento salarial ficar nos 1 %, ainda pode escolher o método do registo na declaração de 2027.
O que o registo pouparia é uma conta sua. Suponha que o preço de tabela do carro é 50 000 €, pelo que os recibos de vencimento de 2027 mostram 6000 € de benefício de 1 % no ano. Suponha também que o carro custa 12 000 € nesse ano (a entidade patronal tem o valor) e que o registo prova 6000 quilómetros privados em 30 000.
- Parte privada: 6000 ÷ 30 000 = 20 %
- Uso privado ao custo efetivo: 20 % × 12 000 € = 2400 €
- Diferença no benefício tributável: 6000 € − 2400 € = 3600 €
É um montante tributável menor, não imposto poupado; a poupança é esse montante vezes a sua taxa de imposto. Como as rubricas de custo e a ida para o trabalho entram no cálculo real é assunto para o processamento salarial ou para o Steuerberater. O exemplo mostra apenas porque o ano do registo tem de estar completo: sem o 1 de janeiro, toda a comparação cai.
O que o registo tem de ser, desde o primeiro dia
O método só é permitido quando existe "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). A R 8.1 Abs. 9 Nr. 2 LStR diz o que isso significa.
- Profissional e privado separados, de forma contínua (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Por viagem profissional (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Viagens privadas e ida para o trabalho (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Uma cadeia sem interrupções. H 8.1 (9-10) LStH, citando o BFH VI R 27/05: o registo "muss zeitnah und in geschlossener Form geführt werden" e mostrar cada viagem com o conta-quilómetros no fim.
- O formato eletrónico é permitido (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Para um registo automático, a administração dá-lhe tempo para o motivo. O BMF, 3 de março de 2022, Rz. 29 aceita-o como zeitnah pelo menos quando o condutor indica o Reisezweck e o Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Os sete dias são uma margem segura: a circular diz "jedenfalls dann", não que o oitavo dia falha. O que isso permite, e não permite, acrescentar depois está em preencher um Fahrtenbuch depois.
Pequenas deficiências, por si só, não afundam um registo (BFH, 10 de abril de 2008 – VI R 38/06). Mas um registo em falta não pode ser substituído por outros apontamentos. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Se o registo não for aceite, aplica-se o método de 1 %, para o ano inteiro.
Antes de 1 de janeiro de 2027
- Combine o método com a entidade patronal para 2027, ou decida pedi-lo na declaração.
- Anote a leitura real do conta-quilómetros na primeira viagem do ano. Cada viagem profissional precisa de uma leitura inicial e final.
- Registe também as viagens privadas. Um livro só com viagens profissionais não é uma cadeia fechada.
- Escreva cada motivo profissional atempadamente — num registo que grava as viagens automaticamente, no prazo de sete dias — como uma razão e com o parceiro visitado.
- Mantenha-o o ano todo. Uma lacuna em agosto custa o ano, não o mês.
- Guarde-o dez anos a partir do fim do ano da última entrada; veja conservação do Fahrtenbuch.
A alteração de 2027 às Lohnsteuer-Richtlinien aprovada pelo governo (Bundesrat-Drucksache 549/26, de 23 de setembro de 2026) deixa a R 8.1 Abs. 9 inalterada.
Como o DriveHub o ajuda a manter o ano inteiro
Uma mudança a 1 de janeiro vale ou cai com um ano sem lacunas. É aí que o software ajuda: não na escolha, mas na cadeia.
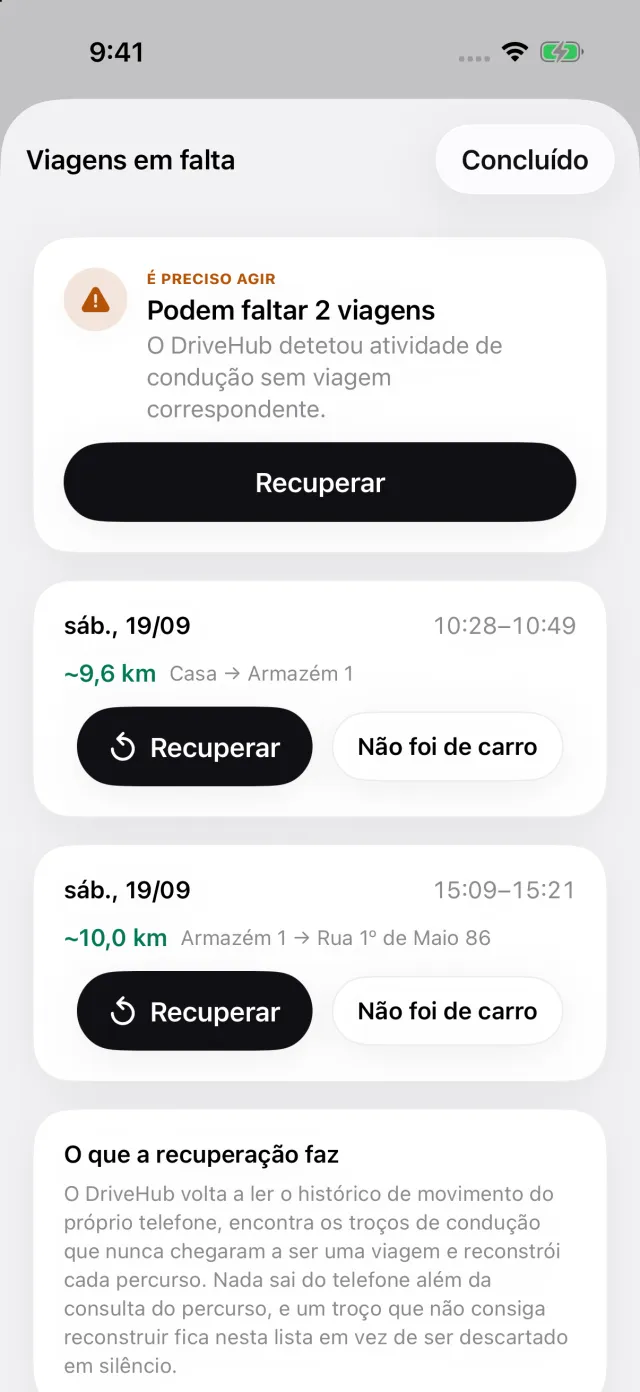
Com o acesso à localização definido como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Regista por igual as viagens profissionais e as privadas, e pergunta depois quais foram profissionais. Se o seu iPhone registou condução sem viagem correspondente, Viagens em falta mostra-a, e Recuperar reconstrói o percurso.
O relatório imprime o conta-quilómetros no início e no fim de cada viagem, o parceiro de negócio visitado e todas as alterações posteriores a uma viagem, no próprio relatório. O DriveHub pode lembrá-lo de introduzir uma leitura do conta-quilómetros. Relatórios cobre um dia, semana, mês, trimestre ou ano; para o Finanzamt, escolha Ano. Um relatório de um mês não é um Fahrtenbuch.
Onde o DriveHub para: começa a registar no dia em que o configura, por isso não pode preencher os meses anteriores. Não calcula o seu benefício, não escolhe o método nem trata do processamento salarial. O motivo continua a ser seu para escrever — "Angebot besprochen, Müller GmbH", e não apenas "profissional" — dentro dos sete dias.
O DriveHub está na App Store para iPhone. As outras regras alemãs do Fahrtenbuch estão na página da Alemanha. Configurar o registo automático leva alguns minutos, uma vez, e vale a pena fazê-lo antes de 1 de janeiro. Para papel, folhas de cálculo e aplicações lado a lado, veja quatro formas de manter um registo de quilómetros.
Fontes
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 e Nr. 3 Sätze 1, 2 e 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 e 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 e 22.
- BFH, 20 de março de 2014 – VI R 35/12; BFH, 10 de abril de 2008 – VI R 38/06; BFH, 9 de novembro de 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 de setembro de 2026.
Esta página reproduz o que dizem as Lohnsteuer-Richtlinien, as circulares do BMF e o Bundesfinanzhof, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu Steuerberater — e leve os registos.
A regra completa, com os diplomas de onde vem: Alemanha: requisitos do registo de quilómetros.