 DriveHub
Maaopas · Saksa · 8 min
Siirtyminen 1 %:n säännöstä Fahrtenbuchiin alkaa 1. tammikuuta
Työsuhdeautoasi verotetaan 1 %:n säännöllä, ja arvelet, että Fahrtenbuch tulisi halvemmaksi. Vaihtaa voi — mutta saman auton kohdalla vain koko vuodeksi, joten lokakuussa aloitettu ajopäiväkirja lasketaan vasta ensi tammikuusta.

Lyhyt vastaus
Kyllä, vaihtaa voi — mutta ei kesken vuoden samalla autolla. Menetelmä kiinnitetään kalenterivuodeksi ja ajoneuvokohtaisesti. Tänään aloitettu Fahrtenbuch ei muuta tämän vuoden 1 %:a ajopäiväkirjamenetelmäksi. Jos haluat sen vuodelle 2027, sen on oltava käynnissä 1. tammikuuta 2027 alkaen, yksityisajot mukaan lukien.
- Palkanlaskenta: työnantaja sopii menetelmästä kanssasi kullekin kalenterivuodelle eikä saa vaihtaa sitä saman auton osalta kesken vuoden (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Tuomioistuimet ovat samaa mieltä: ajopäiväkirjamenetelmää sovelletaan vain, jos ajopäiväkirja kattaa koko vuoden, jona käytät kyseistä autoa (BFH, 20. maaliskuuta 2014 – VI R 35/12).
- Veroilmoitustasi palkanlaskenta ei sido. Voit yhä valita siinä ajopäiväkirjamenetelmän — jos ajopäiväkirja kattaa koko vuoden (Nr. 3 Satz 5).
- Itsenäinen ammatinharjoittaja tai yrittäjä: valinta tehdään Wirtschaftsjahr-kohtaisesti eli tilikausittain, ja auton vaihtuminen sallii vaihdon kesken vuoden (BMF, 18. marraskuuta 2009, Rz. 8).
- Uusi auto? Kielto koskee samaa autoa. Kesken vuoden saamasi auton ajopäiväkirja voi alkaa sen ensimmäisestä päivästä — sovi siitä palkanlaskennan kanssa.
Tuleeko ajopäiväkirja todella halvemmaksi, on eri kysymys, ja sitä käsittelee Fahrtenbuch vai 1 %:n sääntö. Tämä sivu kertoo, milloin siirron voi tehdä.
Miksi kesken vuoden aloitettu Fahrtenbuch ei kelpaa
Ohje sanoo sen yhdellä virkkeellä. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Bundesfinanzhof päätyi samaan. BFH, 20. maaliskuuta 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Verohallinto toistaa sen kirjeessä BMF, 3. maaliskuuta 2022, Rz. 41.
Muutama hyvä kuukausikaan ei auta. Ohje sulkee otantajakson suoraan pois kohdassa R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Sama ratkaisu kertoo myös ulospääsyn. Ajopäiväkirjamenetelmän voi valita "von vornherein" eli alusta alkaen, tai "für den folgenden Veranlagungszeitraum dazu überzugehen". Se on seuraava kalenterivuosi.
Palkanlaskenta ja veroilmoitus ovat kaksi eri päätöstä
Palkansaajan kohdalla menetelmästä päätetään kahdesti, ja säännöt eroavat.
Palkanlaskennassa työnantaja kiinnittää menetelmän kalenterivuodeksi yhdessä kanssasi. Sitä ei saa vaihtaa kesken vuoden saman auton osalta. Yksi ovi jää auki, kohdassa Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Muutos tehdään koko vuodelle, ja sen taustalla on oltava koko vuoden ajopäiväkirja.
Tuloverotuksessasi palkanlaskenta ei sido sinua. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Viimeinen puolivirke on tärkeä. Kielto vaihtaa kesken vuoden pätee myös veroilmoituksessa. Palkanlaskenta voi siis kulkea koko vuoden 1 %:lla, kun sinä ilmoitat ajopäiväkirjamenetelmällä, kunhan ajopäiväkirja alkaa 1. tammikuuta.
Jos olet yrittäjä
Yksikkö on tilikausi eikä kalenterivuosi, ja säännössä on ulospääsy. BMF, 18. marraskuuta 2009, Rz. 8, autosta, jota käytetään yli 50 % liiketoimintaan: valinta tehdään "durch Einreichen der Steuererklärung beim Finanzamt" ja se "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Jos liiketoiminnan autoja on useita, kukin arvostetaan erikseen (Rz. 22). Auto, jolla ei ole ajopäiväkirjaa, pysyy 1 %:n säännössä, vaikka toisella autolla sellainen olisi.
Uusi auto palkansaajana. Jokainen teksti, joka kieltää vaihdon kesken vuoden, puhuu samasta autosta: "bei demselben Kfz" ohjeessa, "für dasselbe Kraftfahrzeug" BMF:n Rz. 41:ssä. BFH edellyttää ajopäiväkirjaa koko ajalta, "in dem er das Fahrzeug nutzt". Kesken vuoden tullut uusi auto on siis niiden sanamuodon mukaan uusi valinta — ajopäiväkirjalla sen ensimmäisestä päivästä. Mikään virke ei sano tätä palkansaajille suoraan, kuten Rz. 8 sanoo yrittäjille, joten sovi asiasta ensin palkanlaskennan kanssa.
Esimerkki: päätös lokakuussa
Havainnollistavat luvut, eivät mistään säännöstä. Olet ajanut samalla työsuhdeautolla vuodesta 2025, ja palkanlaskenta verottaa sitä 1 %:n säännöllä. 1. lokakuuta 2026 aloitat Fahrtenbuchin.
- 2026: palkanlaskenta pysyy vuoden 1 %:ssa, koska menetelmää ei saa vaihtaa saman auton osalta kesken vuoden. Veroilmoituksessakaan et voi käyttää ajopäiväkirjamenetelmää, koska ajopäiväkirja ei kata tammi–syyskuuta. Kolme kuukautta ajopäiväkirjaa ei muuta vuodelle 2026 mitään.
- 2027: jos ajopäiväkirja kulkee katkeamatta 1. tammikuuta alkaen, voit sopia työnantajasi kanssa ajopäiväkirjamenetelmästä vuodelle 2027. Myöhään sovittunakin palkanlaskennan voi vielä muuttaa koko vuodelle ennen kuin Lohnsteuerbescheinigung on toimitettu (Nr. 3 Satz 2). Jos palkanlaskenta pysyy 1 %:ssa, voit silti valita ajopäiväkirjamenetelmän vuoden 2027 veroilmoituksessasi.
Mitä ajopäiväkirja säästäisi, on oma laskutoimituksesi. Oletetaan, että autosi listahinta on 50 000 €, joten vuoden 2027 palkkalaskelmissasi näkyy 6 000 € 1 %:n etua vuodessa. Oletetaan myös, että auto maksaa sinä vuonna 12 000 € (luku on työnantajallasi) ja ajopäiväkirja osoittaa 6 000 yksityistä kilometriä 30 000:sta.
- Yksityisosuus: 6 000 ÷ 30 000 = 20 %
- Yksityiskäyttö todellisin kustannuksin: 20 % × 12 000 € = 2 400 €
- Ero veronalaisessa edussa: 6 000 € − 2 400 € = 3 600 €
Se on pienempi veronalainen määrä, ei säästetty vero; säästö on tuo määrä kerrottuna veroprosentillasi. Miten kustannuserät ja työmatka otetaan varsinaisessa laskelmassa huomioon, kuuluu palkanlaskennallesi tai Steuerberaterillesi. Esimerkki näyttää vain, miksi ajopäiväkirjavuoden on oltava täydellinen: ilman 1. tammikuuta koko vertailu on poissa pöydältä.
Millainen ajopäiväkirjan on oltava ensimmäisestä päivästä
Menetelmä on sallittu vain, jos on olemassa "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). R 8.1 Abs. 9 Nr. 2 LStR kertoo, mitä se tarkoittaa.
- Työ- ja yksityisajot erillään, jatkuvasti (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Jokaisesta työajosta (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Yksityisajot ja työmatka (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Yksi katkeamaton ketju. H 8.1 (9-10) LStH, viitaten ratkaisuun BFH VI R 27/05: sen "muss zeitnah und in geschlossener Form geführt werden" ja näytettävä jokainen ajo mittarilukemineen sen lopussa.
- Sähköinen on sallittu (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Automaattiselle ajopäiväkirjalle hallinto antaa aikaa tarkoituksen kirjaamiseen. BMF, 3. maaliskuuta 2022, Rz. 29 hyväksyy sen zeitnah-kirjaukseksi ainakin silloin, kun kuljettaja kirjaa Reisezweckin ja Geschäftspartnerin "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Seitsemän päivää on turvasatama: kirje sanoo "jedenfalls dann", ei sitä, että kahdeksas päivä kaataa kirjauksen. Mitä sen turvin voi ja ei voi lisätä jälkikäteen, kerrotaan artikkelissa Fahrtenbuchin täyttäminen jälkikäteen.
Pelkät vähäiset puutteet eivät kaada ajopäiväkirjaa (BFH, 10. huhtikuuta 2008 – VI R 38/06). Puuttuvaa ajopäiväkirjaa ei kuitenkaan voi korvata muilla tallenteilla. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Jos ajopäiväkirjaa ei hyväksytä, sovelletaan 1 %:n menetelmää, koko vuodelle.
Ennen 1. tammikuuta 2027
- Sovi menetelmästä työnantajasi kanssa vuodelle 2027, tai päätä vaatia sitä veroilmoituksessasi.
- Kirjaa todellinen mittarilukema vuoden ensimmäisellä ajolla. Jokainen työajo tarvitsee alku- ja loppulukeman.
- Kirjaa myös yksityisajot. Pelkkien työajojen kirja ei ole suljettu ketju.
- Kirjoita jokaisen työajon tarkoitus ajallaan — automaattisesti ajot tallentavassa ajopäiväkirjassa seitsemän päivän kuluessa — syynä ja tavatun liikekumppanin kanssa.
- Pidä sitä koko vuoden. Aukko elokuussa maksaa vuoden, ei kuukautta.
- Säilytä sitä kymmenen vuotta viimeisen merkinnän vuoden lopusta; katso Fahrtenbuchin säilytys.
Hallituksen vuoden 2027 muutos Lohnsteuer-Richtlinieniin (Bundesrat-Drucksache 549/26, 23. syyskuuta 2026) jättää R 8.1 Abs. 9:n ennalleen.
Miten DriveHub auttaa pitämään koko vuoden
Vaihto 1. tammikuuta seisoo tai kaatuu vuoteen, jossa ei ole aukkoa. Siinä ohjelmisto auttaa: ei valinnassa, vaan ketjussa.
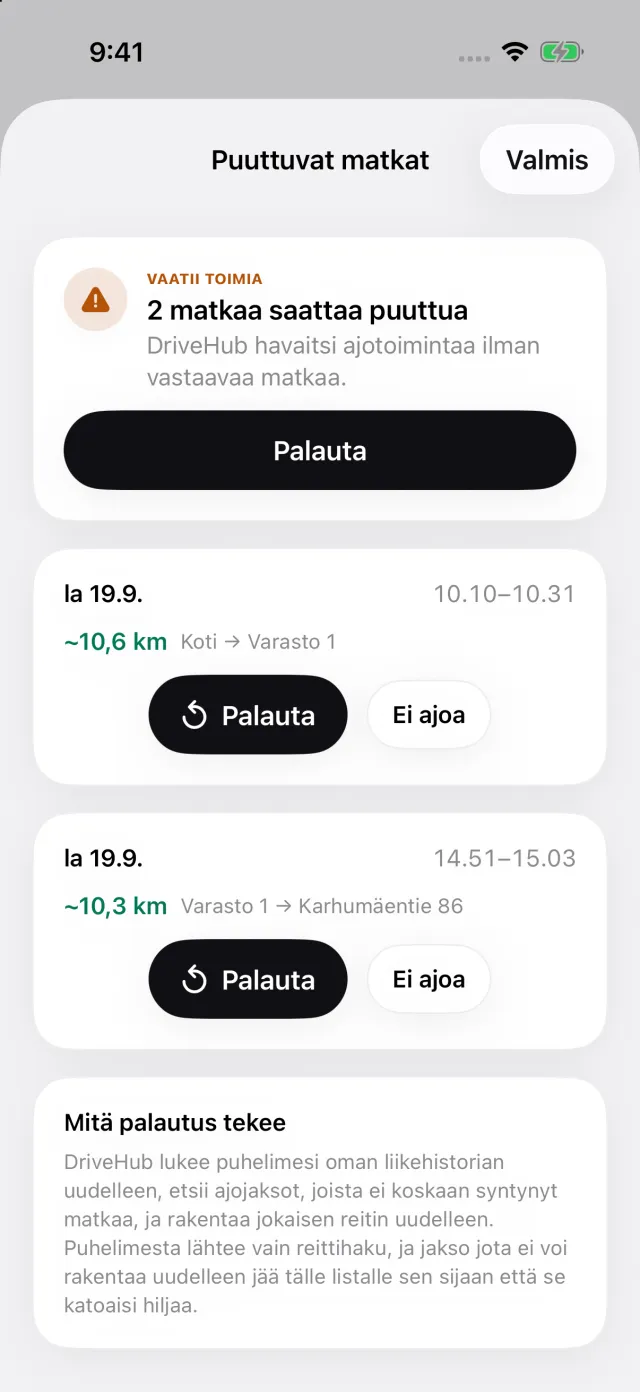
Kun sijainnin käyttöoikeudeksi on asetettu "Aina", DriveHub tallentaa jokaisen ajon taustalla — ja jos jokin ajo joskus jää siltä väliin, se kertoo siitä. Se tallentaa työ- ja yksityisajot samalla tavalla ja kysyy jälkikäteen, mitkä olivat työajoja. Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat näyttää sen, ja Palauta rakentaa reitin uudelleen.
Raporttiin tulostuvat mittarilukema kunkin matkan alussa ja lopussa, liikekumppani, jonka luona kävit, ja jokainen matkaan myöhemmin tehty muutos — itse raportissa. DriveHub voi muistuttaa sinua syöttämään mittarilukeman. Raportit kattaa päivän, viikon, kuukauden, neljännesvuoden tai vuoden; Finanzamtia varten valitse Vuosi. Kuukauden raportti ei ole Fahrtenbuch.
Mihin DriveHub ei ulotu: se alkaa tallentaa sinä päivänä, jona otat sen käyttöön, joten se ei voi täyttää sitä edeltäviä kuukausia. Se ei laske etuasi, valitse menetelmää eikä hoida palkanlaskentaa. Tarkoitus on yhä sinun kirjoitettavasi — "Angebot besprochen, Müller GmbH", ei pelkkä "työ" — seitsemän päivän kuluessa.
DriveHub on App Storessa iPhonelle. Saksan muut Fahrtenbuch-säännöt ovat Saksan sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran, ja se kannattaa tehdä ennen 1. tammikuuta. Paperi, taulukot ja sovellukset rinnakkain: neljä tapaa pitää ajopäiväkirjaa.
Lähteet
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 ja Nr. 3 Sätze 1, 2 ja 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 ja 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 ja 22.
- BFH, 20. maaliskuuta 2014 – VI R 35/12; BFH, 10. huhtikuuta 2008 – VI R 38/06; BFH, 9. marraskuuta 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. syyskuuta 2026.
Tällä sivulla kerrotaan, mitä Lohnsteuer-Richtlinien, BMF:n kirjeet ja Bundesfinanzhof sanovat, ja ne mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberateriltasi — ja ota selvitykset mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.