 DriveHub
Vodič za državu · Njemačka · 8 min
Prelazak s pravila od 1 % na Fahrtenbuch počinje 1. siječnja
Službeni automobil oporezuje vam se po pravilu od 1 %, a mislite da bi knjiga vožnje (Fahrtenbuch) bila jeftinija. Prijeći možete — ali za isti automobil samo za cijelu godinu, pa se knjiga započeta u listopadu računa tek od sljedećeg siječnja.

Kratki odgovor
Da, možete prijeći — ali ne usred godine za isti automobil. Metoda se određuje za svaku kalendarsku godinu i za svako vozilo posebno. Fahrtenbuch koji započnete danas ne može ovogodišnji 1 % pretvoriti u metodu knjige vožnje. Ako je želite za 2027., knjiga mora teći od 1. siječnja 2027., uključujući privatne vožnje.
- Obračun plaće: poslodavac s vama određuje metodu za svaku kalendarsku godinu i za isti je automobil tijekom godine ne smije mijenjati (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Sudovi se slažu: metoda knjige vožnje primjenjuje se samo ako knjiga obuhvaća cijelu godinu u kojoj koristite taj automobil (BFH, 20. ožujka 2014. – VI R 35/12).
- Porezna prijava nije vezana uz obračun plaće. U njoj i dalje možete odabrati metodu knjige vožnje — ako knjiga obuhvaća cijelu godinu (Nr. 3 Satz 5).
- Samostalna djelatnost: izbor se donosi po Wirtschaftsjahr (poslovnoj godini), a promjena vozila ipak dopušta prelazak usred godine (BMF, 18. studenoga 2009., Rz. 8).
- Novi automobil? Zabrana se odnosi na isti automobil. Automobil koji dobijete usred godine može od prvog dana ići na knjigu vožnje — dogovorite to s obračunom plaće.
Je li knjiga vožnje doista jeftinija, zasebno je pitanje, a obrađuje ga članak Fahrtenbuch ili pravilo od 1 %. Ova stranica govori o tome kada možete prijeći.
Zašto se Fahrtenbuch započet usred godine ne računa
Smjernica to kaže u jednoj rečenici. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Savezni financijski sud (Bundesfinanzhof) došao je do istog zaključka. BFH, 20. ožujka 2014. – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Porezna uprava to ponavlja u BMF, 3. ožujka 2022., Rz. 41.
Ne pomaže ni nekoliko dobrih mjeseci. Smjernica izričito isključuje ogledno razdoblje, u R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Ista odluka navodi i izlaz. Metodu knjige vožnje možete odabrati "von vornherein" ili "für den folgenden Veranlagungszeitraum dazu überzugehen". To je sljedeća kalendarska godina.
Obračun plaće i porezna prijava dvije su različite odluke
Za zaposlenika se o metodi odlučuje dvaput, i pravila se razlikuju.
U obračunu plaće poslodavac s vama određuje metodu za kalendarsku godinu. Za isti automobil ne smije se mijenjati usred godine. Jedna vrata ostaju otvorena, u Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Promjena vrijedi za cijelu godinu, i iza nje mora stajati knjiga vožnje za cijelu godinu.
U razrezu poreza na dohodak obračun plaće vas ne veže. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Važna je posljednja polurečenica: zabrana promjene usred godine vrijedi i u prijavi. Obračun plaće tako može cijelu godinu ići po 1 %, a vi u prijavi primijeniti metodu knjige vožnje — pod uvjetom da knjiga počinje 1. siječnja.
Ako ste samostalni
Jedinica je poslovna godina, a ne kalendarska, i pravilo ima izlaz. BMF, 18. studenoga 2009., Rz. 8, za automobil koji se poslovno koristi više od 50 %: izbor se donosi "durch Einreichen der Steuererklärung beim Finanzamt" i "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Ako imate više poslovnih automobila, svaki se vrednuje zasebno (Rz. 22). Automobil bez knjige vožnje ostaje na pravilu od 1 %, čak i ako drugi automobil knjigu ima.
Novi automobil, kao zaposlenik. Svaki tekst koji zabranjuje promjenu usred godine govori o istom automobilu: "bei demselben Kfz" u smjernici, "für dasselbe Kraftfahrzeug" u BMF Rz. 41. BFH traži knjigu vožnje za cijelo razdoblje "in dem er das Fahrzeug nutzt". Prema njihovu tekstu, novi automobil usred godine znači novi izbor — s knjigom vožnje od prvog dana. Nijedna rečenica to za zaposlenike ne kaže izravno, kao što Rz. 8 kaže za samostalne, pa to najprije dogovorite s obračunom plaće.
Primjer: odluka u listopadu
Ilustrativni iznosi, nisu preuzeti ni iz jednog propisa. Isti službeni automobil vozite od 2025., a obračun plaće ga oporezuje po pravilu od 1 %. Dana 1. listopada 2026. počinjete voditi Fahrtenbuch.
- 2026.: obračun plaće ostaje na 1 % za cijelu godinu, jer se metoda za isti automobil tijekom godine ne smije mijenjati. Ni vaša porezna prijava ne može primijeniti metodu knjige vožnje, jer knjiga ne obuhvaća razdoblje od siječnja do rujna. Tri mjeseca knjige vožnje ne mijenjaju ništa za 2026.
- 2027.: ako knjiga teče bez prekida od 1. siječnja, s poslodavcem za 2027. možete dogovoriti metodu knjige vožnje. Dogovorite li to kasno, obračun plaće i dalje se može promijeniti za cijelu godinu prije nego što se Lohnsteuerbescheinigung (potvrda o porezu na plaću) dostavi (Nr. 3 Satz 2). Ostane li obračun plaće na 1 %, metodu knjige vožnje i dalje možete odabrati u prijavi za 2027.
Koliko bi knjiga vožnje uštedjela, vaša je vlastita računica. Recimo da je kataloška cijena vašeg automobila 50 000 €, pa vaše platne liste za 2027. pokazuju 6000 € koristi po pravilu od 1 % za godinu. Recimo i da automobil te godine stoji 12 000 € (podatak ima poslodavac) i da knjiga vožnje dokazuje 6000 privatnih kilometara od njih 30 000.
- Privatni udio: 6000 ÷ 30 000 = 20 %
- Privatna uporaba po stvarnom trošku: 20 % × 12 000 € = 2400 €
- Razlika u oporezivoj koristi: 6000 € − 2400 € = 3600 €
To je manji oporezivi iznos, a ne ušteđeni porez; ušteda je taj iznos pomnožen vašom poreznom stopom. Kako stavke troška i put na posao ulaze u stvarni izračun, pitanje je za obračun plaće ili vašeg poreznog savjetnika (Steuerberater). Primjer pokazuje samo zašto godina knjige vožnje mora biti potpuna: bez 1. siječnja cijela usporedba otpada.
Kakva knjiga vožnje mora biti od prvog dana
Metoda je dopuštena samo ako postoji "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Što to znači, propisuje R 8.1 Abs. 9 Nr. 2 LStR.
- Poslovno i privatno odvojeno, neprekidno (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Za svaku poslovnu vožnju (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Privatne vožnje i put na posao (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Jedan neprekinut lanac. H 8.1 (9-10) LStH, pozivajući se na BFH VI R 27/05: knjiga "muss zeitnah und in geschlossener Form geführt werden" i mora prikazivati svaku vožnju sa stanjem brojila na njezinu kraju.
- Elektronička je dopuštena (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Za automatsku knjigu vožnje uprava vam za svrhu daje vremena. BMF, 3. ožujka 2022., Rz. 29 smatra je zeitnah vođenom barem onda kad vozač Reisezweck (svrhu) i Geschäftspartner (poslovnog partnera) upiše "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Sedam dana je sigurna luka: dopis kaže "jedenfalls dann", a ne da osmi dan pada. Što se naknadno smije, a što ne smije dopisati, objašnjava članak o Fahrtenbuchu popunjenom naknadno.
Sitni nedostaci sami po sebi ne obaraju knjigu vožnje (BFH, 10. travnja 2008. – VI R 38/06). Knjigu koja ne postoji, međutim, ne mogu zamijeniti drugi zapisi. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Ako knjiga vožnje ne bude prihvaćena, primjenjuje se metoda od 1 %, za cijelu godinu.
Prije 1. siječnja 2027.
- Dogovorite metodu s poslodavcem za 2027. ili odlučite da ćete je zatražiti u prijavi.
- Zapišite stvarno stanje brojila pri prvoj vožnji u godini. Svaka poslovna vožnja treba početno i završno stanje.
- Bilježite i privatne vožnje. Knjiga samo s poslovnim vožnjama nije zatvoreni lanac.
- Svaku poslovnu svrhu upišite pravodobno — za knjigu koja vožnje bilježi automatski, u roku od sedam dana — kao razlog i s posjećenim partnerom.
- Vodite je cijelu godinu. Praznina u kolovozu stoji cijelu godinu, a ne samo mjesec.
- Čuvajte je deset godina od kraja godine u kojoj je upisan posljednji unos; pogledajte čuvanje Fahrtenbucha.
Izmjena Lohnsteuer-Richtlinien za 2027. koju je donijela vlada (Bundesrat-Drucksache 549/26 od 23. rujna 2026.) ostavlja R 8.1 Abs. 9 nepromijenjenim.
Kako vam DriveHub pomaže održati cijelu godinu
Prelazak 1. siječnja stoji ili pada na godini bez praznine. Tu softver pomaže: ne pri izboru, nego pri lancu.
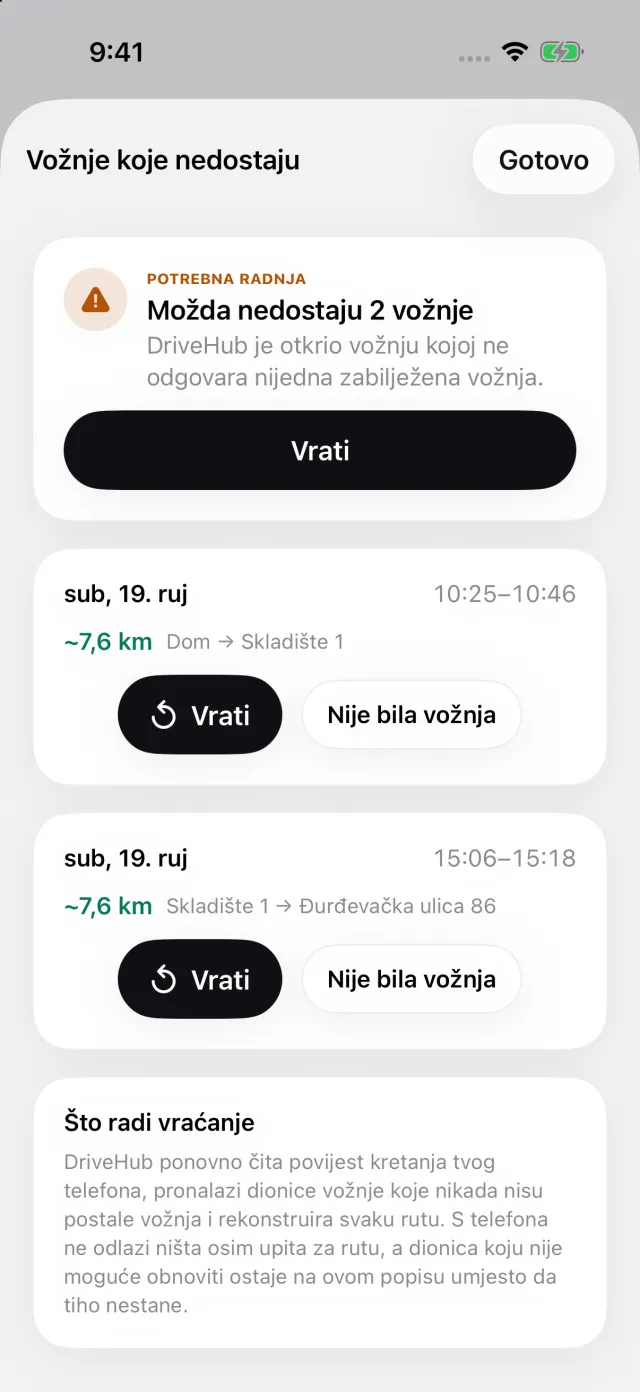
Kad je pristup lokaciji postavljen na „Uvijek“, DriveHub u pozadini bilježi svaku vožnju — a ako mu neka ipak promakne, javit će vam. Poslovne i privatne vožnje bilježi podjednako i poslije pita koje su bile poslovne. Ako je vaš iPhone zabilježio vožnju za koju ne postoji odgovarajući zapis, prikazat će je Vožnje koje nedostaju, a Vrati rekonstruira rutu.
Izvješće ispisuje stanje brojila na početku i na kraju svake vožnje, posjećenog poslovnog partnera i svaku kasniju izmjenu vožnje, na samom izvješću. DriveHub vas može podsjetiti da upišete stanje brojila. Izvješća obuhvaćaju dan, tjedan, mjesec, tromjesečje ili godinu; za Finanzamt odaberite Godina. Izvješće za jedan mjesec nije Fahrtenbuch.
Gdje DriveHub staje: bilježi od dana kad ga postavite, pa ne može popuniti mjesece prije toga. Ne izračunava vašu korist, ne bira metodu i ne bavi se obračunom plaće. Svrhu i dalje pišete vi — „Angebot besprochen, Müller GmbH“, a ne samo „poslovno“ — u roku od sedam dana.
DriveHub je na App Storeu za iPhone. Ostala njemačka pravila za Fahrtenbuch nalaze se na stranici za Njemačku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom, i vrijedi ga obaviti prije 1. siječnja. Papir, tablice i aplikacije usporedno prikazuje članak četiri načina vođenja evidencije kilometraže.
Izvori
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 i Nr. 3 Sätze 1, 2 i 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 i 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 i 22.
- BFH, 20. ožujka 2014. – VI R 35/12; BFH, 10. travnja 2008. – VI R 38/06; BFH, 9. studenoga 2005. – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. rujna 2026.
Ova stranica navodi što kažu Lohnsteuer-Richtlinien, dopisi BMF-a i Bundesfinanzhof te ih citira kako biste ih mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog savjetnika (Steuerberater) — i ponesite zapise.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.