 DriveHub
Guía por país · Alemania · 8 min
Pasar de la regla del 1 % al Fahrtenbuch empieza el 1 de enero
Tu coche de empresa tributa por la regla del 1 % y crees que un Fahrtenbuch te saldría más barato. Puedes cambiar, pero con el mismo coche solo por años completos, así que un libro de trayectos empezado en octubre cuenta a partir del próximo enero.

La respuesta corta
Sí, puedes cambiar, pero no a mitad de año con el mismo coche. El método se fija por año natural y por vehículo. Un Fahrtenbuch que empieces hoy no convierte el 1 % de este año en el método del libro de trayectos. Si lo quieres para 2027, tiene que llevarse desde el 1 de enero de 2027, trayectos privados incluidos.
- En la nómina: tu empleador fija contigo el método para cada año natural y no puede cambiarlo durante el año para el mismo coche (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Los tribunales coinciden: el método del libro de trayectos solo se aplica si el libro cubre todo el año en que usas ese coche (BFH, 20 de marzo de 2014 – VI R 35/12).
- Tu declaración de la renta no depende de la nómina. Allí puedes elegir igualmente el método del libro de trayectos, si el libro cubre el año entero (Nr. 3 Satz 5).
- Autónomos: la elección se hace por Wirtschaftsjahr, y un cambio de vehículo sí permite cambiar de método a mitad de año (BMF, 18 de noviembre de 2009, Rz. 8).
- ¿Coche nuevo? La prohibición se refiere al mismo coche. Un coche que recibes a mitad de año puede empezar con libro de trayectos desde su primer día; acuérdalo con quien lleve la nómina.
Si el libro de trayectos sale de verdad más barato es otra cuestión, y la trata Fahrtenbuch o la regla del 1 %. Esta página trata de cuándo puedes dar el paso.
Por qué no cuenta un Fahrtenbuch empezado a mitad de año
La directriz lo dice en una sola frase. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
El Bundesfinanzhof llegó al mismo resultado. BFH, 20 de marzo de 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." La administración tributaria lo repite en el BMF de 3 de marzo de 2022, Rz. 41.
Unos cuantos meses buenos tampoco sirven. La directriz descarta de plano un periodo de muestra, en R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
La misma resolución señala también la salida. Puedes elegir el método del libro de trayectos "von vornherein", o "für den folgenden Veranlagungszeitraum dazu überzugehen". Es decir, el año natural siguiente.
La nómina y tu declaración son dos decisiones distintas
Si eres asalariado, el método se decide dos veces, y con reglas distintas.
En la nómina, el empleador fija contigo el método para el año natural. No puede cambiar a mitad de año para el mismo coche. Queda una puerta abierta, en Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." El cambio vale para todo el año, y necesita detrás un libro de trayectos de todo el año.
En tu liquidación del impuesto sobre la renta, la nómina no te vincula. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Lo que importa es el último medio inciso: la prohibición de cambiar a mitad de año rige también en la declaración. Así que la nómina puede aplicar el 1 % todo el año mientras tú declaras con el método del libro de trayectos, siempre que el libro empiece el 1 de enero.
Si eres autónomo
La unidad es el ejercicio económico, no el año natural, y la regla tiene una salida. BMF, 18 de noviembre de 2009, Rz. 8, para un coche que se usa en más de un 50 % para la actividad: la elección se hace "durch Einreichen der Steuererklärung beim Finanzamt" y "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Con varios coches de la actividad, cada uno se valora por separado (Rz. 22). Un coche sin libro de trayectos sigue con la regla del 1 % aunque otro coche lo tenga.
Un coche nuevo, siendo asalariado. Todos los textos que prohíben el cambio a mitad de año hablan del mismo coche: "bei demselben Kfz" en la directriz, "für dasselbe Kraftfahrzeug" en el BMF Rz. 41. El BFH pide un libro de trayectos para todo el periodo "in dem er das Fahrzeug nutzt". Así que, según su redacción, un coche nuevo a mitad de año es una elección nueva, con libro de trayectos desde su primer día. Ninguna frase lo dice expresamente para los asalariados, como sí hace la Rz. 8 para los autónomos, así que acuérdalo antes con quien lleve la nómina.
Un ejemplo práctico: decidir en octubre
Cifras ilustrativas, no sacadas de ninguna norma. Conduces el mismo coche de empresa desde 2025, y la nómina lo grava con la regla del 1 %. El 1 de octubre de 2026 empiezas un Fahrtenbuch.
- 2026: la nómina se queda en el 1 % todo el año, porque el método no puede cambiar durante el año para el mismo coche. Tu declaración tampoco puede usar el método del libro de trayectos, porque el libro no cubre de enero a septiembre. Tres meses de libro no cambian nada para 2026.
- 2027: si el libro se lleva sin interrupción desde el 1 de enero, puedes acordar con tu empleador el método del libro de trayectos para 2027. Si el acuerdo llega tarde, la nómina todavía puede cambiarse para todo el año antes de que se transmita la Lohnsteuerbescheinigung (Nr. 3 Satz 2). Si la nómina se queda en el 1 %, aún puedes elegir el método del libro de trayectos en tu declaración de 2027.
Lo que ahorraría el libro son cuentas tuyas. Supón que el precio de catálogo de tu coche es de 50 000 €, así que tus nóminas de 2027 muestran 6000 € de ventaja del 1 % en el año. Supón también que el coche cuesta 12 000 € ese año (la cifra la tiene tu empleador) y que el libro acredita 6000 kilómetros privados de 30 000.
- Parte privada: 6000 ÷ 30 000 = 20 %
- Uso privado a coste real: 20 % × 12 000 € = 2400 €
- Diferencia en la ventaja imponible: 6000 € − 2400 € = 3600 €
Eso es una base imponible menor, no impuesto ahorrado; el ahorro es esa cantidad multiplicada por tu tipo impositivo. Cómo entran en el cálculo real las partidas de coste y el trayecto al trabajo es cosa de tu departamento de nóminas o de tu Steuerberater. El ejemplo solo muestra por qué el año del libro tiene que estar completo: sin el 1 de enero, toda la comparación queda descartada.
Lo que tiene que ser el libro, desde el primer día
El método solo se admite cuando existe "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). R 8.1 Abs. 9 Nr. 2 LStR explica qué significa eso.
- Trabajo y privado por separado, de forma continua (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Por cada trayecto de trabajo (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Trayectos privados y trayecto al trabajo (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Una sola cadena sin interrupciones. H 8.1 (9-10) LStH, citando BFH VI R 27/05: "muss zeitnah und in geschlossener Form geführt werden" y mostrar cada trayecto con la lectura del cuentakilómetros al final.
- Se admite en formato electrónico (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Para un libro automático, la administración te da tiempo para el motivo. El BMF de 3 de marzo de 2022, Rz. 29 lo acepta como zeitnah al menos cuando el conductor introduce el Reisezweck y el Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Los siete días son un margen seguro: el escrito dice "jedenfalls dann", no que el octavo día no valga. Qué puedes añadir después y qué no está en completar un Fahrtenbuch a posteriori.
Las deficiencias menores, por sí solas, no invalidan un libro de trayectos (BFH, 10 de abril de 2008 – VI R 38/06). Pero un libro que falta no puede sustituirse con otros registros. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Si el libro no se acepta, se aplica el método del 1 %, para todo el año.
Antes del 1 de enero de 2027
- Acuerda el método con tu empleador para 2027, o decide reclamarlo en tu declaración.
- Anota la lectura real del cuentakilómetros en el primer trayecto del año. Cada trayecto de trabajo necesita una lectura inicial y una final.
- Registra también los trayectos privados. Un libro solo con trayectos de trabajo no es una cadena cerrada.
- Escribe cada motivo de trabajo sin demora —en un libro que registra los trayectos automáticamente, en siete días— como una razón y con el socio comercial visitado.
- Llévalo todo el año. Un hueco en agosto cuesta el año, no el mes.
- Guárdalo diez años desde el final del año de su última anotación; consulta la conservación del Fahrtenbuch.
La modificación de las Lohnsteuer-Richtlinien para 2027 aprobada por el Gobierno (Bundesrat-Drucksache 549/26 de 23 de septiembre de 2026) deja sin cambios la R 8.1 Abs. 9.
Cómo te ayuda DriveHub a completar el año entero
Un cambio el 1 de enero se sostiene o se cae con un año sin huecos. Ahí es donde ayuda el software: no en la elección, sino en la cadena.
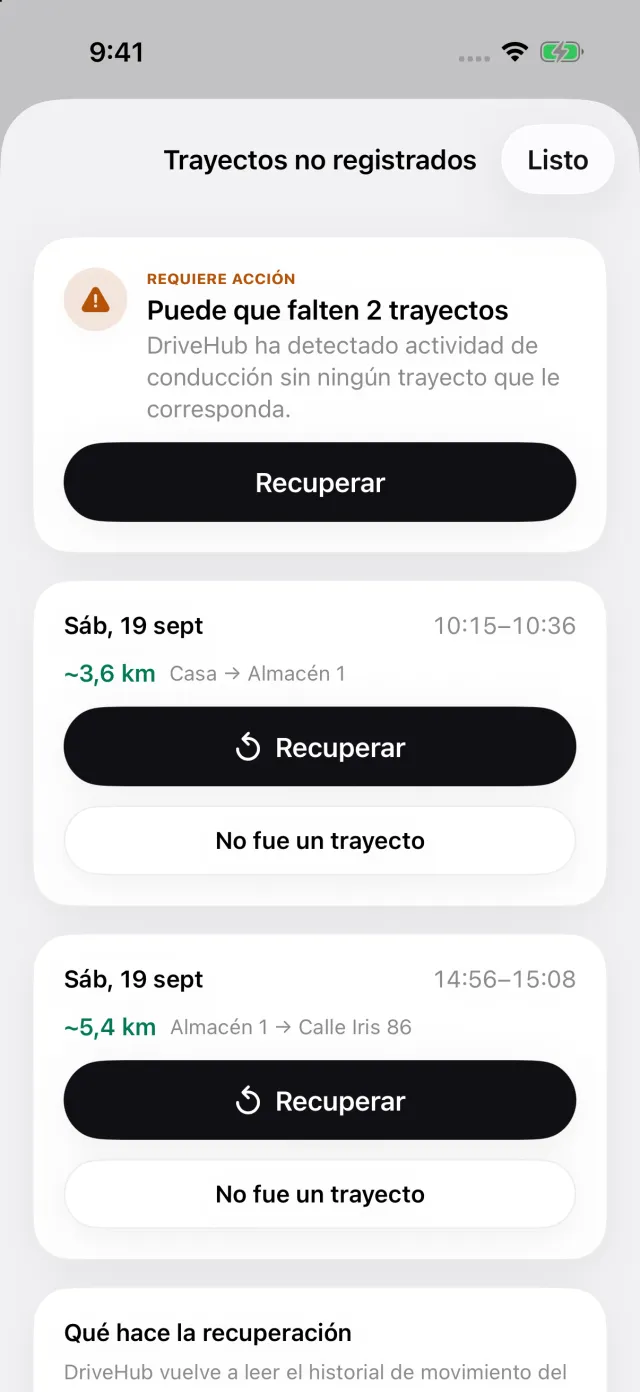
Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. Registra por igual los trayectos de trabajo y los privados, y después te pregunta cuáles fueron de trabajo. Si tu iPhone registró conducción sin un trayecto que le corresponda, Trayectos no registrados lo muestra, y Recuperar reconstruye la ruta.
El informe incluye el cuentakilómetros al inicio y al final de cada trayecto, el socio comercial que visitaste y cada cambio posterior en un trayecto, en el propio informe. DriveHub puede recordarte que introduzcas una lectura del cuentakilómetros. Informes cubre un día, una semana, un mes, un trimestre o un año; para el Finanzamt, elige Año. Un informe de un mes no es un Fahrtenbuch.
Dónde se detiene DriveHub: empieza a registrar el día en que lo configuras, así que no puede rellenar los meses anteriores. No calcula tu ventaja, no elige el método ni se ocupa de la nómina. El motivo sigue siendo cosa tuya —"Angebot besprochen, Müller GmbH", no solo «trabajo»—, dentro de los siete días.
DriveHub está en el App Store para iPhone. Las demás normas alemanas del Fahrtenbuch están en la página de Alemania. Configurar el registro automático lleva unos minutos, una sola vez, y conviene hacerlo antes del 1 de enero. Papel, hojas de cálculo y apps, comparados, en cuatro formas de llevar un registro de kilometraje.
Fuentes
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 y Nr. 3 Sätze 1, 2 y 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 y 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 y 22.
- BFH, 20 de marzo de 2014 – VI R 35/12; BFH, 10 de abril de 2008 – VI R 38/06; BFH, 9 de noviembre de 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 de septiembre de 2026.
Esta página recoge lo que dicen las Lohnsteuer-Richtlinien, los escritos del BMF y el Bundesfinanzhof, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando el dinero importa, pregunta a tu Steuerberater — y lleva los registros.
La norma completa, con los textos de los que procede: Alemania: requisitos del registro de kilometraje.