 DriveHub
Landveiledning · Tyskland · 8 min
Bytte fra 1 %-regelen til Fahrtenbuch skjer fra 1. januar
Firmabilen din beskattes etter 1 %-regelen, og du tror en Fahrtenbuch ville blitt billigere. Du kan bytte — men for samme bil bare for et helt år, så en kjørebok du starter i oktober, teller fra januar neste år.

Det korte svaret
Ja, du kan bytte — men ikke midt i et år for samme bil. Metoden ligger fast per kalenderår og per kjøretøy. En Fahrtenbuch du starter i dag, kan ikke gjøre årets 1 % om til kjørebokmetoden. Vil du bruke den for 2027, må den løpe fra 1. januar 2027, privatturene medregnet.
- Lønn: arbeidsgiveren fastsetter metoden sammen med deg for hvert kalenderår og kan ikke endre den for samme bil i løpet av året (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Domstolene er enige: kjørebokmetoden gjelder bare hvis kjøreboken dekker hele året du bruker bilen (BFH, 20. mars 2014 – VI R 35/12).
- Selvangivelsen er ikke bundet av lønnen. Der kan du fortsatt velge kjørebokmetoden — hvis kjøreboken dekker hele året (Nr. 3 Satz 5).
- Selvstendig næringsdrivende: valget gjelder per Wirtschaftsjahr, og bytte av kjøretøy åpner faktisk for et bytte midt i året (BMF, 18. november 2009, Rz. 8).
- Ny bil? Forbudet gjelder samme bil. En bil du får midt i året, kan få kjørebok fra første dag — avtal det med lønningsavdelingen.
Om kjøreboken faktisk blir billigere, er et annet spørsmål, og det tar Fahrtenbuch eller 1 %-regelen for seg. Denne siden handler om når du kan gjøre byttet.
Hvorfor en Fahrtenbuch startet midt i året ikke teller
Retningslinjen sier det i én setning. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Bundesfinanzhof kom til samme resultat. BFH, 20. mars 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." Skatteforvaltningen gjentar det i BMF, 3. mars 2022, Rz. 41.
Noen gode måneder hjelper heller ikke. Retningslinjen utelukker en utvalgsperiode rett ut, i R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Den samme avgjørelsen peker også på veien ut. Du kan velge kjørebokmetoden "von vornherein", eller "für den folgenden Veranlagungszeitraum dazu überzugehen". Det betyr neste kalenderår.
Lønn og selvangivelse er to forskjellige valg
For en arbeidstaker avgjøres metoden to ganger, og reglene er ikke de samme.
I lønnen fastsetter arbeidsgiveren metoden for kalenderåret sammen med deg. Den kan ikke endres midt i året for samme bil. Én dør står åpen, i Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." Endringen gjelder hele året, og den krever en kjørebok for hele året bak seg.
I inntektsskattefastsettelsen er du ikke bundet av lønnen. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Den siste halvsetningen er viktig. Forbudet mot bytte midt i året gjelder også i selvangivelsen. Lønnen kan altså gå på 1 % hele året mens du leverer selvangivelsen med kjørebokmetoden, forutsatt at kjøreboken starter 1. januar.
Hvis du er selvstendig næringsdrivende
Enheten er regnskapsåret, ikke kalenderåret, og regelen har en utgang. BMF, 18. november 2009, Rz. 8, for en bil som brukes mer enn 50 % i næring: valget treffes "durch Einreichen der Steuererklärung beim Finanzamt" og "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Har du flere biler i næringen, verdsettes hver for seg (Rz. 22). En bil uten kjørebok blir stående på 1 %-regelen selv om en annen bil har en.
Ny bil, som arbeidstaker. Alle tekstene som forbyr bytte midt i året, nevner samme bil: "bei demselben Kfz" i retningslinjen, "für dasselbe Kraftfahrzeug" i BMF Rz. 41. BFH krever en kjørebok for hele perioden "in dem er das Fahrzeug nutzt". Etter ordlyden er en ny bil midt i året altså et nytt valg — med kjørebok fra første dag. Ingen setning sier dette rett ut for arbeidstakere, slik Rz. 8 gjør for selvstendige, så avtal det med lønningsavdelingen først.
Et regneeksempel: du bestemmer deg i oktober
Tallene er illustrasjoner, ikke hentet fra noen regel. Du har kjørt den samme firmabilen siden 2025, og lønnen beskatter den etter 1 %-regelen. Den 1. oktober 2026 starter du en Fahrtenbuch.
- 2026: lønnen blir stående på 1 % for året, fordi metoden ikke kan endres for samme bil i løpet av året. Selvangivelsen kan heller ikke bruke kjørebokmetoden, fordi kjøreboken ikke dekker januar til september. Tre måneder med kjørebok endrer ingenting for 2026.
- 2027: løper kjøreboken uten avbrudd fra 1. januar, kan du avtale kjørebokmetoden med arbeidsgiveren for 2027. Blir det avtalt sent, kan lønnen fortsatt endres for hele året før Lohnsteuerbescheinigung er oversendt (Nr. 3 Satz 2). Blir lønnen stående på 1 %, kan du fortsatt velge kjørebokmetoden i selvangivelsen for 2027.
Hva kjøreboken ville spare, er ditt eget regnestykke. Si at bilens listepris er 50 000 €, slik at lønnsslippene dine for 2027 viser 6 000 € i 1 %-fordel for året. Si også at bilen koster 12 000 € det året (arbeidsgiveren har tallet), og at kjøreboken dokumenterer 6 000 private kilometer av 30 000.
- Privatandel: 6 000 ÷ 30 000 = 20 %
- Privat bruk til faktisk kostnad: 20 % × 12 000 € = 2 400 €
- Forskjell i den skattepliktige fordelen: 6 000 € − 2 400 € = 3 600 €
Det er et lavere skattepliktig beløp, ikke spart skatt; besparelsen er det beløpet ganger skattesatsen din. Hvordan kostnadspostene og arbeidsreisen går inn i den faktiske beregningen, er et spørsmål for lønningsavdelingen eller Steuerberater. Eksemplet viser bare hvorfor kjørebokåret må være komplett: uten 1. januar faller hele sammenligningen bort.
Hva kjøreboken må være fra første dag
Metoden er bare tillatt der det finnes "ein ordnungsgemäßes Fahrtenbuch" (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). R 8.1 Abs. 9 Nr. 2 LStR sier hva det betyr.
- Jobb og privat holdt atskilt, fortløpende (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Per yrkestur (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Privatturer og arbeidsreisen (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Én ubrutt kjede. H 8.1 (9-10) LStH, med henvisning til BFH VI R 27/05: den "muss zeitnah und in geschlossener Form geführt werden" og vise hver tur med kilometerstanden ved slutten.
- Elektronisk er tillatt (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
For en automatisk kjørebok gir forvaltningen deg tid til formålet. BMF, 3. mars 2022, Rz. 29 godtar den som zeitnah i alle fall der sjåføren fører inn Reisezweck og Geschäftspartner "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Sju dager er en trygg havn: skrivet sier "jedenfalls dann", ikke at dag åtte feiler. Hva det lar deg føre inn senere, og hva ikke, står i å fylle ut en Fahrtenbuch i ettertid.
Mindre mangler alene feller ikke en kjørebok (BFH, 10. april 2008 – VI R 38/06). En manglende kjørebok kan derimot ikke erstattes av andre opptegnelser. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Blir kjøreboken ikke godtatt, gjelder 1 %-metoden, for hele året.
Før 1. januar 2027
- Avtal metoden med arbeidsgiveren for 2027, eller bestem deg for å kreve den i selvangivelsen.
- Noter den faktiske kilometerstanden på årets første tur. Hver yrkestur trenger en start- og sluttstand.
- Før privatturene også. En bok med bare yrkesturer er ingen lukket kjede.
- Skriv hvert yrkesformål uten opphold — for en kjørebok som registrerer turene automatisk, innen sju dager — som en begrunnelse og med forbindelsen du besøkte.
- Før den hele året. Et hull i august koster året, ikke måneden.
- Oppbevar den i ti år fra utgangen av året med siste oppføring; se oppbevaring av Fahrtenbuch.
Regjeringens endring av Lohnsteuer-Richtlinien for 2027 (Bundesrat-Drucksache 549/26 av 23. september 2026) lar R 8.1 Abs. 9 stå uendret.
Hvordan DriveHub hjelper deg å holde hele året
Et bytte 1. januar står og faller på et år uten hull. Det er der programvare hjelper: ikke med valget, men med kjeden.
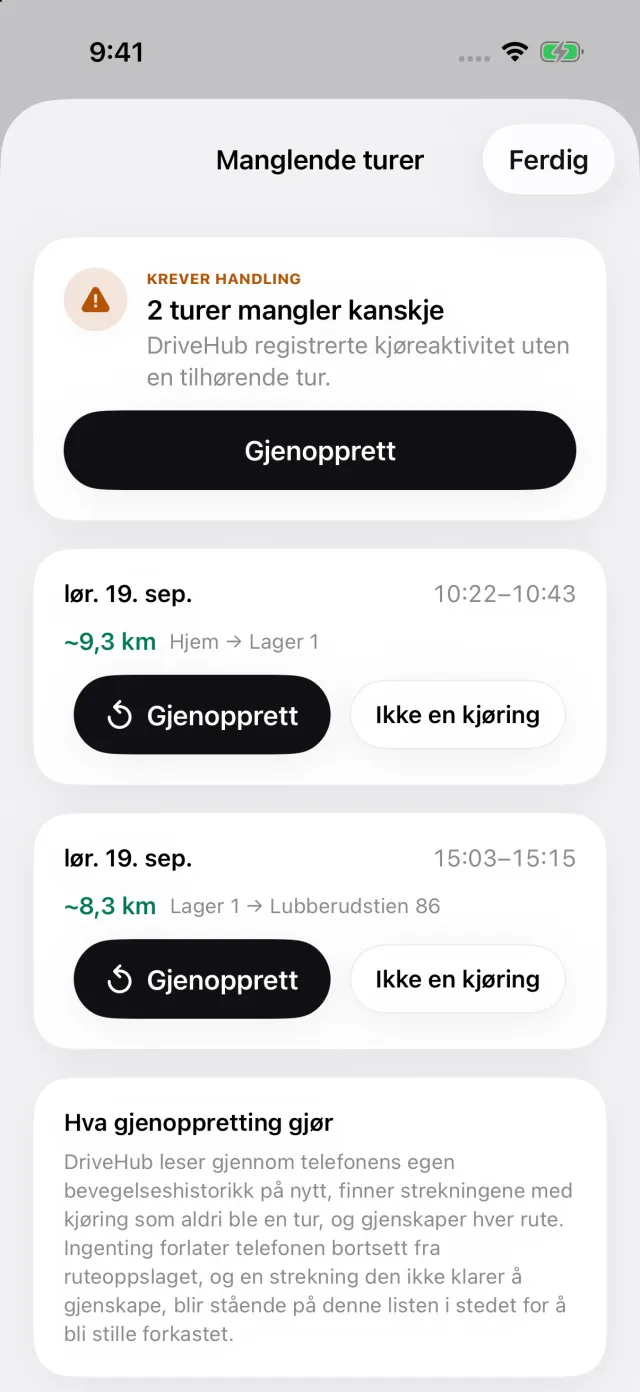
Med posisjonstilgang satt til "Alltid" registrerer DriveHub hver eneste kjøring i bakgrunnen — og hvis den noen gang går glipp av én, sier den fra. Den registrerer jobb- og privatkjøring likt og spør etterpå hvilke turer som var jobb. Har iPhonen logget kjøring uten en tilsvarende tur, viser Manglende turer den, og Gjenopprett bygger opp ruten igjen.
Rapporten skriver ut kilometerstanden ved start og slutt av hver tur, forretningsforbindelsen du besøkte, og hver senere endring av en tur, på selve rapporten. DriveHub kan minne deg på å føre inn en kilometerstand. Rapporter dekker en dag, uke, måned, et kvartal eller et år; for Finanzamt velger du År. En rapport for én måned er ingen Fahrtenbuch.
Der DriveHub stopper: den begynner å registrere den dagen du setter den opp, så den kan ikke fylle inn måneder før det. Den beregner ikke fordelen din, velger ikke metoden og har ingenting med lønnen å gjøre. Formålet er fortsatt ditt å skrive — "Angebot besprochen, Müller GmbH", ikke bare «jobb» — innen de sju dagene.
DriveHub finnes i App Store for iPhone. Tysklands øvrige regler for Fahrtenbuch står på Tyskland-siden. Å sette opp automatisk registrering tar noen minutter, én gang, og er verdt å gjøre før 1. januar. Papir, regneark og apper side om side finner du i fire måter å føre kjørebok på.
Kilder
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 og Nr. 3 Sätze 1, 2 og 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 og 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 og 22.
- BFH, 20. mars 2014 – VI R 35/12; BFH, 10. april 2008 – VI R 38/06; BFH, 9. november 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. september 2026.
Denne siden gjengir hva Lohnsteuer-Richtlinien, BMF-skrivene og Bundesfinanzhof sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater, og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.